Izjava o viziji bodočega razvoja družbenoekonomskih odnosov in o poslanstvu združenja na tem področju
Vizija nadaljnjega razvoja družbenoekonomskih odnosov (ZSDS), za katero se bo s svojim delovanjem zavzemalo Združenje svetov delavcev Slovenije, je ekonomska demokracija z visoko razvitim sistemom t. i. organizacijske participacije zaposlenih, to je:
1. resnega, ne zgolj nekakšnega »marginalnega« sodelovanja delavcev pri upravljanju podjetij in zavodov,
2. obvezne, ne zgolj »prostovoljne« udeležbe delavcev pri rezultatih poslovanja (profit sharing, gain sharing) in
3. širšega, ne zgolj »menedžerskega« notranjega lastništva zaposlenih (delavsko delničarstvo in delavsko zadružništvo),
ki znanstveno dokazano pozitivno vplivajo na poslovno uspešnost, hkrati pa dolgoročno vodijo tudi v postopno preseganje klasičnega mezdnega odnosa med delom in kapitalom in s tem v demokratizacijo celotne tudi ekonomske, ne zgolj politične sfere družbe. V končni fazi svojega razvoja pa bo ekonomska demokracija vsekakor pomenila tudi povsem nov družbenoekonomski sistem, temelječ na vsestranski in popolni enakopravnosti lastnikov dela oziroma »človeškega« kapitala in lastnikov »finančnega« kapitala glede korporacijskih in drugih ekonomskih pravic.
Aktualni kapitalizem je preživet družbenoekonomski sitem
Aktualni kapitalizem, ki je po svojem najglobljem ekonomskem bistvu v resnici še vedno čisto navaden klasični »mezdni« kapitalizem, je danes, v eri znanja in hitro naraščajočega pomena človeškega kapitala (t.j. znanja, ustvarjalnosti, delovne motivacije in organizacijske pripadnosti zaposlenih) za doseganje večje konkurenčnosti in poslovne uspešnosti podjetij v sodobnih pogojih gospodarjenja (avtomatizacija, robotizacija in digitalizacija poslovnih procesov ter globalizacija gospodarstva) brez dvoma preživet družbenoekonomski sistem. Še vedno veljavni klasični mezdni odnos med nosilci (»finančnega«) kapitala in nosilci dela oz. človeškega kapitala na sedanji stopnji družbenega razvoja objektivno onemogoča optimalno sproščanje slednjega v produktivne namene in hkrati poraja neutemeljeno velike socialne razlike, s čimer je že začel resno zavirati želeni razvoj v smeri ekonomsko učinkovitejše in socialno pravičnejše družbe. Ob dejstvu, da človeški kapital nesporno postaja finančnemu kapitalu (najmanj) enakovreden, če ne celo že pomembnejši produkcijski tvorec, družbenoekonomski odnosi, v katerih tako sistem korporacijskega upravljanja kot sistem delitve novoustvarjene vrednosti še vedno temeljita izključno na lastništvu nad finančnim kapitalom, nima več nobene podlage v sedanji objektivni družbenoekonomski realnosti. Enakopravno soupravljanje in (obvezna!) sorazmerna udeležba pri rezultatih poslovanja podjetij sta v bistvu že zdavnaj postala »naravni ekonomski pravici« nosilcev človeškega kapitala, ki bi jo morala čim prej pravnosistemsko priznati tudi pozitivna zakonodaja.
Nujna ukinitev sedanjega »mezdnega« produkcijskega odnosa
V ZSDS zato edino realno alternativo za učinkovito evolutivno preseganje klasičnih mezdnih družbenoekonomskih odnosov vidimo v hitrejšem razvoju uvodoma navedenih treh temeljnih oblik sodobne delavske participacije kot zametkov ekonomske demokracije, ki temeljijo prav na omenjenih spoznanjih o vse večji vlogi in pomenu človeškega kapitala v sodobnih produkcijskih procesih. Delavec, ki skupaj z lastniki finančnega kapitala ustrezno participira pri upravljanju, pri poslovnem rezultatu in (v čim večji meri tudi) v lastništvu podjetja, namreč ni več mezdni delavec, plača kot »tržna cena delovne sile« pa ne njegov edini vir prihodkov, zlasti pa ne osnovni motivator. Njegovo delovno in (so)upravljalsko prizadevanje zato tudi ni več usmerjeno izključno le v lastno delo oz. delovno mesto in pripadajočo plačo, ampak v poslovno uspešnost podjetja kot celote, kar pomeni, da začne razmišljati in delovati (tudi) kot »lastnik«. Temeljni cilj razvojnih prizadevanj mora biti torej spraviti zaposlene ven iz sedanjega mezdnega odnosa in jih tudi sistemsko postaviti v položaj lastnikom kapitala povsem enakopravnih družbenoekonomskih subjektov.
Bistvo sistema »ekonomske demokracije«
Ob nespornih pozitivnih učinkih na poslovno uspešnost podjetij in gospodarstva kot celote bo takšna »osvoboditev dela« zato skoraj zanesljivo naslednja razvojna faza – ekonomsko učinkovitejšega in socialno pravičnejšega in kohezivnejšega, obenem pa tudi okoljsko odgovornejšega - družbenoekonomskega sistema, pogojno imenovanega »ekonomska demokracija«, ki bo v osnovi sicer še vedno zasebnolastniški in tržni sistem, temelječ na podjetniškem načinu proizvodnje, vendar pa z enakopravno vlogo tudi človeškega kapitala in njegovih nosilcev v produkcijskih in razdelitvenih procesih, torej »kapitalizem s /tudi/ človeškim kapitalom«. Njegova ključna značilnost pa bo popolna in vsestranska izenačitev njihovega sistemskega položaja in korporacijskih ter drugih ekonomskih in odločevalskih pravic v podjetjih in v družbenoekonomskem sistemu na splošno, kar predpostavlja predvsem predhodno temeljito rekonstrukcijo pravne zasnove kapitalističnega podjetja iz sedanje koncepcije podjetja kot »pravno personificiranega (zgolj) kapitala« v t. i. partnersko koncepcijo podjetja kot povsem »(enako)pravne skupnosti človeškega in finančnega kapitala ter njunih lastnikov«.
Povedano drugače: v prihodnje naj podjetje ne bi bilo več »delodajalec«, delavci pa zgolj (pogodbeno najeti) »delojemalci« z diametralno nasprotnimi ekonomskimi interesi, ampak naj bi bili oboji povsem enakopravni »člani« korporacije/podjetja s povsem enakimi sistemsko priznanimi korporacijskimi pravicami (tj. soupravljanje in udeležba pri doseženem poslovnem rezultatu - dobičku ali izgubi), sorazmerno njihovemu dejanskemu prispevku k temu poslovnemu rezultatu. Vsebina njihovih medsebojnih odnosov naj torej ne bila več nekakšen »naravni konflikt interesov«, ki se rešuje bodisi s socialnim bojem bodisi s socialnim dialogom, ampak naj bi bili lastniki dela in kapitala zgolj dve vrsti enakopravnih deležnikov v podjetju, ki imajo isti cilj (tj, čim večja poslovna uspešnost »skupnega podjetja« zaradi učinkovitejšega doseganja tudi njihovih specifičnih lastnih ciljev). In to bi kajpak vsekakor pomenilo radikalno preobrazbo celotnega družbeno ekonomskega sistema, katerega bi potem lahko resnično upravičeno imenovali »ekonomska demokracija« v pravem pomenu te besede.
S tem dokumentom ZSDS teoretično utemeljuje zgoraj predstavljeno vizijo nadaljnjega razvoja družbenoekonomskih odnosov v Sloveniji ter opredeljuje okvirni program potrebnih ukrepov in aktivnosti za njeno realizacijo v praksi, ki bo predstavljal tudi temeljno dolgoročno vodilo za uresničevanje poslanstva združenja na tem področju.
* * *
I. RAZLOGI ZA POSPEŠITEV RAZVOJA EKONOMSKE DEMOKRACIJE
1. Splošna teoretična izhodišča
1.1 Nesporna globoka kriza aktualnega kapitalizma kot sistema
Takoj po začetku velike gospodarske krize, ki je po letu 2008 zajela praktično ves razviti svet, in ki se bo brez nujno potrebnih radikalnejših posegov v same temelje obstoječega družbenoekonomskega sistema zagotovo ponovila ter se - v čedalje težjih oblikah - ciklično ponavljala tudi v prihodnje, se je zdelo, da je vendarle dokončno prevladalo spoznanje o nujnosti temeljite sistemske rekonstrukcije aktualnega kapitalizma. Številni družboslovni teoretiki so takrat ugotavljali, da je ta kriza globoko omajala vero v absolutno ekonomsko
superiornost in dolgoročno vzdržnost tega modela kapitalizma kot perspektivnega družbenoekonomskega sistema. Brali smo lahko ugotovitve, kot na primer: »Resni zahodni ekonomski misleci – recimo tisti, ki objavljajo v Financial Timesu, Economistu, francoskih Les echos itd. – že nekaj časa govore, da nič več ne razumejo, da je vse možno, da je situacija postala nepredvidljiva. ”All fundamentals are gone… (Vse temeljne predpostavke so šle po vodi…)”, je stavek, ki ga zasledimo.« (Zupančič, 2011: 61) »Sedanja gospodarska kriza postavlja pod vprašaj legitimnost svobodnega tržnega gospodarstva. Po protikeynesijanski revoluciji in nastopu nove desnice v sedemdesetih letih prejšnjega stoletja se je uveljavilo prepričanje o svobodnem tržnem gospodarstvu kot najboljšem izmed možnih svetov, sedanja gospodarska kriza, po svoji jedkosti in amplitudi vse bolj podobna veliki depresiji 1929-1933, pa vedno bolj spodbuja težnje po temeljiti rekonstrukciji kapitalizma.« (Brščič, 2012: 142) »Ta kriza je drugačna, čeprav ima enake pojavne oblike kot druge krize. Ta kriza je strukturna. Ta kriza je, v nasprotju s tem, kar smo ekonomisti mislili ob njenem izbruhu, globoko povezana s kapitalizmom.« (Damijan, 2014: 93) »Ni propadel samo komunizem, propada tudi kapitalizem.« (Adizes, 20114). In tako naprej. Hude kritike uničujočih socialnih in okoljskih učinkov sedanjega kapitalizma pa so seveda znane že od prej in niso šele rezultat te krize. Le še dodatno so se okrepile.
Zdelo se je torej, da je vsem jasno, da kapitalizem po tej krizi nikoli več ne bi smel biti tak, kot je bil, in da s točke, na kateri je nasedel tokrat, preprosto ne bo več mogoče nadaljevati po starem. Prav tako naj bi bilo jasno tudi, da nujnih dolgoročnih sprememb, ki bi vodile v
želeno ekonomsko učinkovitejšo ter socialno pravičnejšo in kohezivnejšo, obenem pa tudi okoljsko odgovornejšo družbo kot splošno proklamirani družbenorazvojni cilj, ne bo mogoče doseči zgolj s tehničnimi oziroma kozmetičnimi popravki obstoječega modela kapitalizma, ampak bodo potrebni globlji strukturni posegi v same temelje veljavnega družbenoekonomskega sistema. Se pravi bodisi neka zares radikalno nova sistemsko-razvojna paradigma kapitalizma ali pa čisto nov družbenoekonomski sistem, ki sploh ne bo več kapitalizem. »Dolgo se je kuhalo, toda počasi je dozorelo spoznanje, da gre za strukturni problem kapitalizma. Da ne gre zgolj za navadno krizo tržnega gospodarstva in da ne gre samo za problem nizke učinkovitosti posameznih ekonomskih politik pri reševanju krize.« (Damijan, 2014: 9) Ta kriza je namreč – poleg že prej znanih – dokončno razgalila še vse tiste številne sistemske slabosti sedanjega modela kapitalizma, na katere morda dotlej (zaradi nenehnega vsiljevanja primerjav tega modela izključno samo s socializmom kot bojda edino možno alternativo) niti nismo bili posebej pozorni.
Skratka, nobenega dvoma naj ne bi bilo več, da je ta(k) kapitalizem svojo notranjo razvojno energijo bolj ali manj izčrpal, in da brez temeljite rekonstrukcije na daljši rok ne bo več sposoben kljubovati zakonu entropije ter v sodobnih pogojih gospodarjenja kot družbenoekonomski sistem še naprej uspešno uresničevati pričakovane cilje. Zlasti ne nadaljnje - okoljsko, ekonomsko in socialno - »zdrave« gospodarske rasti in povečevanja vsesplošne družbene blaginje.
Pričakovati je bilo torej, da bo v družboslovju, zlasti v ekonomski in pravni znanosti dobesedno zavrelo od množice svežih razmišljanj, idej in predlogov alternativnih modelov družbenoekonomskega sistema. A ni bilo tako. Ostalo je v glavnem le pri gornjih načelnih kritikah in ugotovitvah o nevzdržnosti in brezperspektivnosti sedanjega kapitalizma, takoj ko se je obnovila rahla rast BDP, ki seveda še daleč ni (bila) znanilec kake omenjene »zdrave« gospodarske rasti, pa so kmalu povsem potihnile celo te. Kot da je naenkrat s tem kapitalizmom spet vse v redu. Govori se samo še o nekakšnih »strukturnih (davčnih, fiskalnih, monetarnih, socialnih itd.) reformah«, ki pa se samih temeljev obstoječega družbenoekonomskega sistema v resnici niti ne dotikajo, kaj šele, da bi jih kakorkoli spreminjale. Šlo naj bi le za nekakšne povsem benigne kozmetične sistemske popravke, ki pa aktualnega kapitalizma, ki je v dvojem najglobljem ekonomskem bistvu še vedno čisto navaden klasični »mezdni« kapitalizem, kakršen se je kot prevladujoč družbenoekonomski sistem razvil koncem 18. stoletja, kot sistema ne bodo prav v ničemer spremenile.
1.2 Radikalno spremenjena objektivna družbenoekonomska realnost
Nesporne zablode /neo/klasične teorije kapitalizma, ki jih je zlasti omenjena gospodarska kriza dokončno razgalila, nujno terjajo temeljit strateški razmislek o novih poteh izgrajevanja
ekonomsko učinkovitejše, hkrati pa socialno pravičnejše in kohezivnejše družbe. Ni si namreč mogoče še naprej preprosto zatiskati oči pred velikanskimi, naravnost tektonskimi spremembami, ki se v svetu že nekaj desetletij z izjemno naglico odvijajo v družbenoekonomski realnosti ob prehodu iz (post)industrijske v informacijsko družbo in družbo znanja, in ki bi v resnici že zdavnaj zahtevale korenito prenovo uveljavljenih, a danes brez dvoma že povsem zastarelih konceptov podjetja, korporacijskega upravljanja in sistema družbenoekonomskih razmerij med nosilci dela in znanja ter nosilci kapitala v sodobnih produkcijskih procesih nasploh. Za to pa zagotovo ne bodo zadostovali zgolj nekateri nameravani »kozmetični« popravki v delovanju obstoječega družbenoekonomskega sistema v obliki že omenjenih t. i. strukturnih reform, ampak bo potrebna temeljita konceptualna reforma obstoječega kapitalizma kot družbenoekonomskega sistema. Torej reforma samih temeljev tega sistema.
1.2.1 Hitro naraščajoč produkcijski pomen človeškega in (širše) intelektualnega kapitala podjetij nasploh
Dejstvo je namreč, da smo že dolgo priča izredno hitro naraščajočemu pomenu t. i. človeškega kapitala in (širše) intelektualnega kapitala nasploh za doseganje večje poslovne uspešnosti podjetij, vse večji del tržne vrednosti podjetij5 - po Edvinssonu (Skandidina vrednostna shema, Slika 1)6 jo tvorita »finančni«7 in »intelektualni« kapital - pa danes predstavlja njihov intelektualni kapital, ki predstavlja t. i. skrito vrednost podjetja (tj. zelo v grobem razlika med knjigovodsko in tržno vrednostjo podjetja8), kajti obstoječe računovodske bilance tega »neotipljivega/neopredmetega« kapitala zaenkrat (še) ne registrirajo9.
Časi, ko so temeljne produkcijske dejavnike/faktorje predstavljali zemlja, gola fizična »delovna sila« in (finančni) kapital, so torej že davno mimo, v ospredje pa, kot rečeno, danes kot produkcijski faktor vse bolj stopa intelektualni kapital, katerega nosilci so sicer delavci oziroma zaposleni in ne družbeniki (tj. imetniki delnic oziroma deležev na podlagi vloženega finančnega kapitala). Čeprav njegova definicija v stroki še ni povsem poenotena, je najpogosteje izražena s formulo intelektualni kapital = človeški kapital + strukturni kapital, ki je sicer tudi temelj omenjene Skandiine vrednostne sheme.
Slika 1: Skandiina vrednostna shema (Skandia navigator)
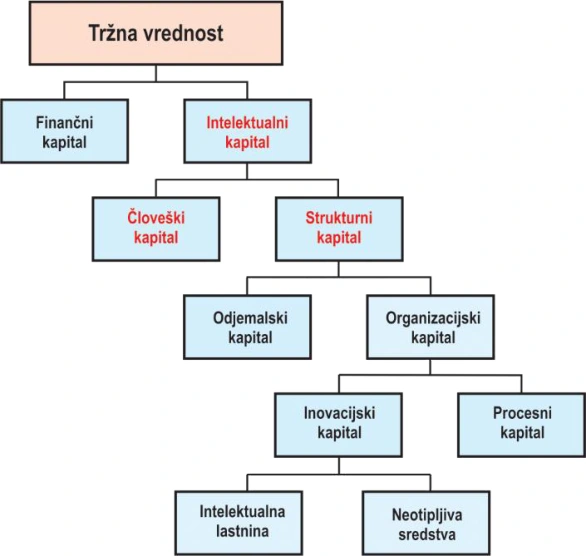
Vir: Edvinsson, Leif (1997: 369).10
pri čemer:
• človeški kapital, predstavljajo obstoječe znanje, veščine in druge delovne zmožnosti, ustvarjalnost, vrednote ter »zavzetost« zaposlenih (tj. njihova delovna motivacija in organizacijska pripadnost),
• strukturni kapital pa vse tiste stvaritve, ki so v organizaciji že doslej nastale s pomočjo človeškega kapitala in tvorijo njeno neotipljivo notranjo infrastrukturo (npr. baze podatkov, odnosi s kupci, dobavitelji, investitorji, potrošniki ter strateškimi partnerji, informacijski sistemi, specifična organizacijska kultura, povsem določeni procesi v podjetju, inovacije itd.)11 ter ostanejo v organizaciji tudi, ko posamezni zaposleni odidejo.
Obstoječi računovodski sistemi so zaenkrat glede tega žal sposobni registrirati kot samostojno finančno vrednost le nekatere elemente zgoraj omenjenega strukturnega kapitala (npr. patente, blagovne znamke in druge pravice intelektualne lastnine …), medtem ko predvsem človeški kapital še vedno predstavlja le nekakšno neotipljivo vrednost podjetja12. A slej ko prej bo treba ves ta »neotipljivi kapital«, ki predstavlja vse večji del tržne vrednosti podjetij, ne samo znati računovodsko izmeriti, torej razviti in uzakoniti tudi t. i. »računovodstvo človeških virov«, ampak na njem nujno zgraditi tudi nov sistem družbenoekonomskih odnosov nasploh.
A če intelektualnega kapitala zaenkrat še ni v obstoječih bilancah, oziroma ga te (še) ne registrirajo, to seveda ne pomeni, da tudi v resnici sploh ne obstaja in produkcijsko učinkuje, oziroma, da je ekonomsko res preprosto irelevanten. Nasprotno. Relativni delež tega kapitala (v primerjavi z deležem finančnega kapitala) v tržni vrednosti podjetij, s tem pa tudi njegova dejanska »produkcijska moč/sposobnost« oziroma njegov dejanski prispevek k ustvarjenemu ekonomskemu produktu podjetij, v »eri znanja« v razvitih gospodarstvih, zlasti ameriškem in evropskem, skokovito narašča in danes večinoma znaša že 80 % ali več. Ta trend je nazorno razviden iz Slike 2, ki prikazuje razvoj vrednosti »neopredmetenih sredstev« (opomba: ta pojem približno sovpada s pojmom intelektualnega kapitala po zgoraj predstavljeni Skandiini vrednostni shemi) v skupni tržni vrednosti podjetij, ki kotirajo na ameriški borzi (borzni indeks S&P 500) od leta 1975 do 2020. Predstavljeni empirični podatki namreč kažejo, da danes v povprečju že kar 90 % tržne vrednosti teh podjetij predstavlja intelektualni kapital (človeški + strukturni), katerega nosilci so zaposleni (delavci), samo še 10 % pa »finančni« kapital.13 Pri podjetjih z večjim obsegom neopredmetenih sredstev,
(npr. Microsoft, Coca-Cola, SAP ipd,) pa lahko tržna vrednost tudi do 20-krat in več presega knjigovodsko vrednost. (Slika 3) Teze, da zaposleni v sodobnih pogojih gospodarjenja »niso več le mezdna delovna sila, ampak glavno bogastvo, največja konkurenčna prednost in najpomembnejše premoženje podjetij«, torej že zdavnaj niso več zgolj prazne fraze.
Slika 2: Delež neopredmetenih sredstev podjetij, ki kotirajo na ameriški borzi (borzni indeks S&P 500)
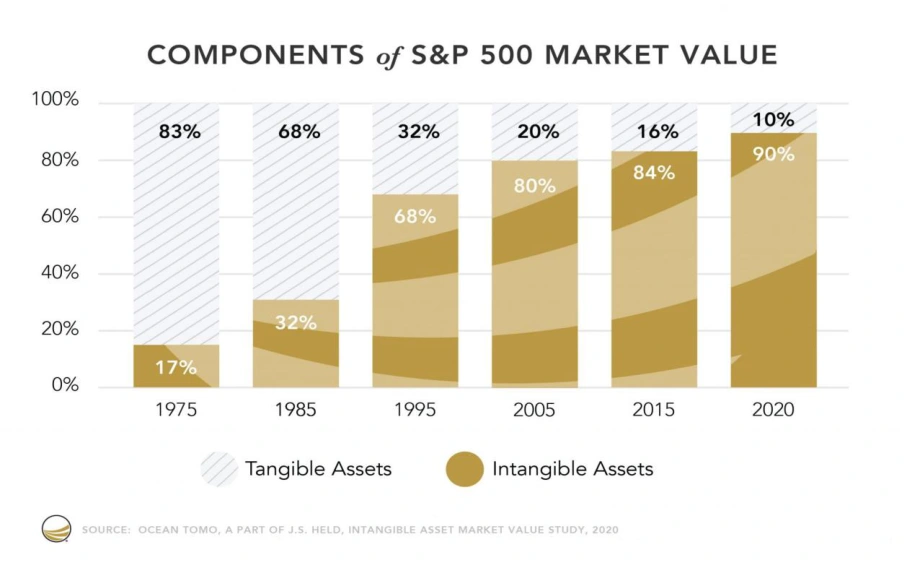
Vir: Ocean Tomo, LLC. 2020. Study of Intangible Asset Market Value.
Slika 3: Pri »podjetjih z neopredmetenimi sredstvi« lahko tržna vrednost presega knjigovodsko vrednost do 20-krat
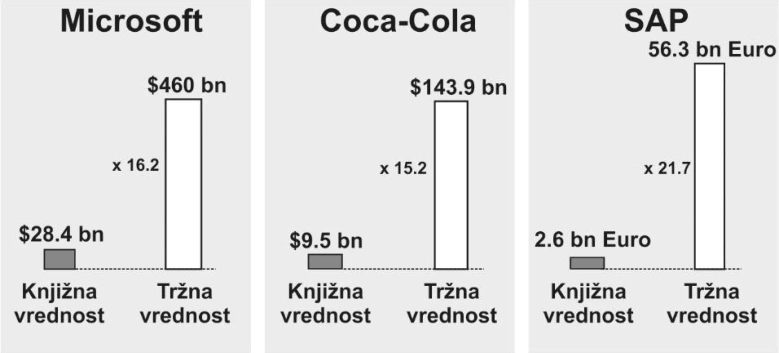
Vir: Daum, Juergen H. (2003:4)14
V objektivni družbenoekonomski realnosti torej že dolgo ne velja več, da delavci na pogodbeni podlagi podjetju/korporaciji kot delodajalcu zgolj – za plačo kot njeno tržno ceno - prodajajo svojo »delovno silo«, ki že po definiciji ni »kapital«15, in da zato pravno v njem niti teoretično ne morejo biti udeleženi kot polnopravni »člani korporacije« oziroma družbeniki z vsemi korporacijskimi pravicami, kajti kapitalistično pravo ta status priznava le lastnikom v podjetje vloženega kapitala. Sodobni t. i. delavci z znanjem v resnici - enako kot na drugi strani velja za vlaganje/investiranje finančnega kapitala - v podjetje vlagajo svoje znanje, sposobnosti, motivacijo, pripadnost itd., skratka svoj »človeški kapital«16, ki je danes ena ključnih podlag ustvarjanja nove/dodane vrednosti, in hkrati v njem prevzemajo tudi poslovno tveganje, ki je, čeprav drugačne vrste, najmanj enako, če ne v bistvu celo večje od tveganja lastnikov finančnega kapitala. Da tudi zaposleni, ne samo lastniki finančnega kapitala, v podjetju – spričo svoje eksistenčne odvisnosti od zaposlitve - nesporno nosijo svoj del poslovnega tveganja, je (zlasti ob upoštevanju vsakokratnih protikriznih ukrepov delodajalcev za »zmanjševanje stroškov dela«) danes vsekakor postalo že notorično dejstvo. Pa tudi sicer zaposleni z zaposlitvijo v takšnem ali pa v drugačnem podjetju seveda poleg gole ekonomske eksistence tvegajo še marsikaj in zgolj gole eksistence (od splošne kakovosti svojega delovnega življenja z vidika učinkovitega uresničevanja ne samo svojih materialnih, ampak tudi številnih pomembnih osebnostnih in societalnih potreb in interesov pri delu oziroma v zvezi z delom, kar je v bistvu najpomembnejša ekonomska vrednota, do - v končni fazi - v številnih poklicih tudi svojih življenj in fizičnega ter duševnega zdravja), zaradi česar je sedanje teoretično favoriziranje (zgolj) »finančnega« tveganja lastnikov kapitala podjetij kot ekonomsko edino relevantnega in s tem tudi edino zveličavnega za priznavanje izključnih korporacijskih pravic (tj. upravljanje podjetij in prisvajanje njihovih poslovnih rezultatov) ekonomsko- in filozofsko-teoretično že v osnovi absolutno neutemeljeno. Na teh teoretičnih temeljih pač ni in tudi nikoli ne bo mogoče zgraditi želenega ekonomsko učinkovitejšega, socialno pravičnejšega in kohezivnejšega, obenem pa okoljsko odgovornejšega17 družbenoekonomskega sistema.
1.2.2 Pojma »sodobno delo« in »človeški kapital« sta praktično že sinonima
Človeški kapital in sodobno delo z vsemi tremi svojimi temeljnimi sestavinami (komponentami), to je z:
1. umskimi oziroma intelektualnimi (znanje, vrednote, veščine in druge delovne zmožnosti ter subjektivna ustvarjalnost),
2. čustvenimi oziroma emocionalnimi (delovna motivacija in organizacijska pripadnost oziroma »zavzetost«) in
3. fizičnimi (»delovna sila«),
sta torej danes v bistvu že sinonima18, kajti v t. i. eri znanja ter hitre avtomatizacije, robotizacije in digitalizacije proizvodnje izrazito stopajo v ospredje predvsem intelektualne in emocionalne, medtem ko fizične (tj. delovna sila) postajajo v produkcijskem smislu čedalje bolj zanemarljive.19 Obe omenjeni ključni sestavini sodobnega dela pa sta »proizveden« produkcijski faktor, torej kapital v pravem pomenu te besede in ne »naravna danost« tako kot delovna sila20.
Ekonomsko-teoretično obravnavanje dela kot sinonima zgolj za »delovno silo« ljudi oziroma poenostavljeno enačenje teh dveh pojmov in matematično izračunavanje njene t. i. mejne/marginalne produktivnosti kot kalkulativne podlage tako za ekonomsko načrtovanje in organizacijo proizvodnje kot tudi za t. i. tržno »razdelitev« produkta, kar je sicer eno temeljnih izhodišč neoklasične ekonomike (in kar je v časih zgodnje industrijske dobe morda res še imelo vsaj nekaj malega ekonomske logike, ki pa je danes ni več), je zato že zdavnaj postalo popoln teoretični anahronizem, ki s sodobno objektivno družbenoekonomsko realnostjo nima več popolnoma nobene zveze, ampak proizvaja samo čedalje bolj očitne teoretične in praktične sistemske nesmisle. Skratka, pojem »delovna sila« (in z njim povezane pojme, kot so, na primer, »trg delovne sile«, »zaposlovanje delovne sile«, »produktivnost delovne sile« ipd.) bi bilo treba v ekonomski teoriji nemudoma v celoti opustiti in ga preprosto sploh črtati iz znanstvenega ter strokovnega, prav tako pa seveda tudi iz političnega besednjaka.
V ekonomsko-teoretičnem smislu torej lahko štejemo, da je sodobno delo = človeški kapital (ki potem naprej ustvarja tudi strukturni kapital kot drugo sestavino intelektualnega kapitala), kar pomeni, da danes lahko v ekonomski teoriji namesto o delu in kapitalu kot dveh temeljnih produkcijskih tvorcih/dejavnikih/faktorjih, povsem utemeljeno govorimo o dveh »vrstah« kapitala, s katerima kapitalistična podjetja ustvarjajo novo/dodano vrednost oziroma svoj produkt, tj. o finančnem in intelektualnem (nefinančnem) kapitalu, pri čemer se slednji nadalje deli še na dve »podvrsti« - človeški in strukturni kapital.
Zgolj mimogrede, prav razumevanje sodobnega dela kot specifične oblike »kapitala«, torej kot sinonima za človeški kapital, pa je tudi ključnega pomena za razumevanje celotne v nadaljevanju pojasnjene teorije ekonomske demokracije kot v temelju novega - čeprav v bistvu torej še vedno povsem »kapitalističnega« - družbenoekonomskega sistema, temelječega na
• zasebni lastnini nad kapitalom in tržnem sistemu gospodarjenja,
• podjetniškem načinu proizvodnje za trg,
vendar pa hkrati tudi na popolnoma drugačnih, tj. absolutno enakopravnih produkcijskih in drugih družbenoekonomskih razmerjih med lastniki finančnega in intelektualnega kapitala v primerjavi s sedanjimi »mezdnimi«.
1.2.3 Očiten razkorak med družbenoekonomsko realnostjo in družbenoekonomskim sistemom
Paradoksalno pa je, da je kljub zgoraj opisanim očitnim premikom težišča pomena za ustvarjanje nove vrednosti s finančnega na človeški oziroma nasploh na intelektualni kapital podjetij danes tako sistem »lastništva« podjetij21 kot tudi sistem korporacijskega upravljanja in delitve novoustvarjene vrednosti pravno-institucionalno še vedno utemeljen izključno na lastnini nad finančnim kapitalom.22 Absolutna ekonomska in odločevalska oblast nad podjetji oziroma »vladanje podjetjem« (angl. corporate governance) je torej v rokah lastnikov kapitala, ki dejansko ustvarja v povprečju samo še približno 10 % družbenega produkta. Je v tem sploh še kaka sistemska - bodisi ekonomska bodisi pravna - logika? Težko bi jo našli. Najpomembnejši kapital oziroma njegovi nosilci torej nima((jo) popolnoma nikakršne, niti ekonomske niti odločevalske moči v zdajšnjem družbenoekonomskem sistemu, ta pa zato ne več praktično nobene podlage v sodobni družbenoekonomski realnosti. To pa pomeni, da je, še zlasti zdaj, v nastopajoči »eri znanja«, kot tak brez dvoma že začel resno zavirati hitrejši ekonomski in socialni razvoj, kar seveda zahteva takojšnje ukrepanje.
Res je sicer, da veljavni računovodski sistemi tega »neotipljivega« kapitala podjetij za zdaj še niso sposobni ustrezno (iz)meriti in finančno (o)vrednotiti, kajti t. i. računovodstvo človeških virov je šele v povojih. Toda osnovna logika kapitalizma je jasna: če človeškemu kapitalu podjetij ne glede na njegovo »finančno neotipljivost« nesporno priznavamo status kapitala, potem je treba njegovim nosilcem, to je zaposlenim, priznati tudi ustrezne korporacijske pravice (soupravljanje, udeležba pri dobičku). Pa ne samo zaradi načela »ekonomske pravičnosti«, temveč predvsem tudi zaradi učinkovitejšega sproščanja tega ogromnega, a zaenkrat zelo slabo, vsekakor pa že v osnovi bistveno podoptimalno izkoriščenega »ustvarjalnega« kapitala za doseganje večje produktivnosti in poslovne uspešnosti podjetij ter gospodarstva kot celote. V enaki meri pa seveda zaradi izgrajevanja kohezivnejše in okoljsko odgovornejše družbe, kar je čedalje bolj očiten imperativ dolgoročnega preživetja človeške civilizacije nasploh.
Skratka, nujno potrebujemo povsem novo zasnovo družbenoekonomskega sistema, ki bo temeljil na povsem drugačnem modelu produkcijskih (tj. proizvodnih in razdelitvenih) odnosov med lastniki temeljnih produkcijskih dejavnikov, kateri seveda odločilno determinirajo tudi vse druge družbenoekonomske in posredno »politične« odnose v družbi oziroma opredeljujejo »tip družbe« kot celote. In ki ne bo imela več nobene neposredne zveze z aktualnim »mezdnim« kapitalizmom, še manj pa s katerokoli od doslej poznanih in v praksi preizkušenih empirično ponesrečenih oblik »socializma«, ampak bo predstavljala povsem novo paradigmo družbenoekonomskega sistema (in družbe kot celote).
1.2.4 Osnovna smer nadaljnjega institucionalnega razvoja družbenoekonomskega sistema
Zdi se torej, da edino resno alternativo nadaljnjega institucionalnega razvoja družbenoekonomskega sistema v smeri evolutivnega izgrajevanja ekonomsko učinkovitejše ter hkrati socialno pravičnejše in kohezivnejše družbe, predvsem pa družbe z bistveno višjo - vsestransko, ne samo materialno - kakovostjo življenja državljank in državljanov, v danem trenutku pravzaprav predstavlja pospešen razvoj t. i. ekonomske demokracije, ki v bistvu pomeni spreminjanje same narave sedanjega kapitalizma, temelječega na malikovanju zgolj finančnega kapitala, v smeri »kapitalizma s (tudi) človeškim kapitalom«. Ekonomska demokracija, ki je tudi sicer logična in nujna razvojna vzporednica politični demokraciji v bistvu pomeni sistemsko preseganje klasičnega mezdnega odnosa med delom in kapitalom in temelji na prepoznanju (in priznanju) zgoraj navedenih objektivnih sprememb v družbenoekonomski realnosti, predvsem pa dejstva hitro naraščajočega pomena človeškega kapitala v sodobnih produkcijskih procesih, kar že po logiki stvari ne more ostati brez ustreznih tudi »institucionalnih« posledic za konkretno pravno ureditev temeljnih produkcijskih (tj. proizvodnih in razdelitvenih) odnosov v družbenoekonomskem sistemu.
Korporacijske in druge ekonomske pravice iz lastnine nad delom/človeškim kapitalom, ki je zdaj v ekonomskem in pravnem smislu neke vrste »drugorazredna« lastnina (brez slehernih korporacijskih pravic njegovih lastnikov), bo torej treba sistemsko v celoti izenačiti s pravicami iz finančnega kapitala. Ali kot ugotavlja Charles Handy: »Če so podjetja čedalje bolj odvisna od ljudi, potem tisti, ki zagotavljajo denar, ne morejo imeti več pravic od tistih, ki ga ustvarjajo.«23 Druge logike nadaljnjega institucionalnega razvoja družbenoekonomskega sistema na dolgi rok enostavno ni videti.
Klasični »mezdni« kapitalizem, ki na eni strani finančni kapital že sam po sebi sistemsko obravnava kar kot »podjetje« in lastnike tega kapitala kot lastnike podjetij ter »delodajalce«, delo pa kot povsem običajno tržno blago (enako kot »produkcijska sredstva«, in ne kot »produkcijski dejavnik«, kar je seveda bistvena razlika24) in njegove lastnike kot navadno mezdno delovno silo ter »delojemalce«, je absolutno preživet družbenoekonomski sistem, ki nima več nobene zveze z opisano sodobno objektivno družbenoekonomsko realnostjo 21. stoletja oziroma je z njo že zdavnaj v popolni opreki. Predvsem pa - že od nekdaj - tudi ne popolnoma nobene ekonomsko-teoretične podlage.
1.2.5 Koncept »socialne države« ni rešitev
Pomembne »zasluge« za nadaljnje ohranjanje klasičnega mezdnega kapitalizma in njegovih »arhaičnih« sistemskih temeljev ima vsekakor tudi na videz sicer sila všečen t. i. koncept socialne države, ki se - vis a vis t. i. konceptu neoliberalizma - danes še vedno ponuja kot edina možna prava razvojna alternativa, če pač nočemo zaiti v takšno ali drugačno obliko socializma ter ohraniti zasebnolastniški in tržni sistem gospodarjenja (ki pa na dani stopnji družbenoekonomskega razvoja človeške civilizacije brez dvoma res nima alternative). A ta koncept, ki v resnici seveda sistemsko ne rešuje prav nobenega od omenjenih temeljnih protislovij aktualnega kapitalizma, ampak lahko le-ta (z različnimi arbitrarnimi redistributivnimi, socialnimi in okoljskimi ukrepi in posegi države) v najboljšem primeru zgolj rahlo »blaži«, je vsekakor huda sistemsko-razvojna zabloda.
Koncept socialne države namreč v bistvu v celoti temelji na (neoklasični) fukuyamistični tezi o »koncu zgodovine« razvoja človeške civilizacije25, ki naj bi se menda končal z liberalno politično demokracijo in obstoječim modelom kapitalizma kot - tudi perspektivno gledano - edinim zveličavnim družbenoekonomskim sistemom. Ker naj bi namreč edino možno sistemsko alternativo temu modelu kapitalizma predstavljal »socializem«, vsi dosedanji socialistični poskusi v svetu z ukinjanjem zasebne lastnine in trga pa so se v praksi pokazali kot ekonomsko zgrešeni, naj bi se aktualni (mezdni) kapitalizem kljub vsem svojim nespornim negativnim ekonomskim, socialnim in okoljskim učinkom v praksi dokončno izkazal za (za vekomaj) ekonomsko absolutno superioren družbenoekonomski sistem brez konkurence in brez alternative in mora zato kot tak v vsakem primeru ostati v svojim temeljih »nedotakljiv«, za njegovo socialno in okoljsko vzdržnost, zlasti še v smislu blažitve vse bolj nesprejemljivih socialnih razlik in družbene neenakosti, pa naj bi bila pač dolžna poskrbeti »socialna država« kot neke vrste arbitrarni zunanji sistemski korektor.26 Skratka, obstoječi kapitalizem naj ne bi imel nobene resne sistemske alternative, zato se s tovrstnimi razmišljanji niti ne splača več ukvarjati.
A ta koncept je kljub svoji nesporni navidezni »simpatičnosti« v resnici danes vsekakor razvojno že povsem »izčrpan«, če ne celo že tudi izrazito razvojno retrograden koncept, kajti:
• po eni strani vsaka nova od t. i. cikličnih gospodarskih kriz v bistvu vsakič znova razkrije razumljive objektivne ekonomske omejitve, znotraj katerih perspektivno ni več praktično prav nobenega omembe vrednega manevrskega prostora za morebitno še nadaljnjo »širitev in poglabljanje« socialne države27, ki zato s svojo redistributivno (prerazdeljevalno) funkcijo na dolgi rok zagotovo ne bo nikoli mogla odpraviti, denimo, »problema eksponentno naraščajoče neenakosti«, katerega zdaj (po T. Pikettyju) bolj ali manj že vsi svetovno znani akademski ekonomisti prepoznavajo kot ekonomski razvojni problem št. 128, prav tako pa tudi ne nobenih drugih že omenjenih temeljnih »sistemskih« problemov aktualnega kapitalizma (npr. ogromnega razkoraka oziroma vrzeli med agregatno ponudbo in povpraševanjem kot logične posledice neenakomerne faktorske razdelitve produkta med lastnike dela in kapitala29),
• po drugi strani pa s svojim nekritičnim pristajanjem na zgoraj navedeno tezo o absolutni in brezalternativni ekonomski superiornosti obstoječega modela kapitalizma »učinkovito« odvrača pozornost od pravega sistemskega jedra njegove vsestranske - ekonomske, socialne in okoljske - deviantnosti in na ta način že v osnovi »blokira« tudi morebitna pogumnejša družboslovna razmišljanja o drugih možnih poteh nadaljnjega družbenoekonomskega razvoja človeške civilizacije, s čimer posredno močno prispeva k nadaljnjemu ohranjanju sistemskih temeljev tega modela kapitalizma v nespremenjeni obliki.
Se pravi, koncept socialne države na eni in koncept neoliberalizma na drugi strani sta v bistvu samo dve različni smeri »ekonomskih politik« znotraj okvirov istega, tj. obstoječega družbenoekonomskega sistema, ne pa dva različna družbenoekonomska sistema. »Socialna država« torej po svojem bistvu v resnici ni niti zametek kakega morebitno dejansko novega, ekonomsko, socialno in okoljsko perspektivnejšega družbenoekonomskega sistema, ampak ravno obratno - posredno v bistvu zgolj utrjuje obstoječega, mezdnokapitalističnega. V tem konceptu zato nikakor ne gre iskati prav nobenih morebitnih obetavnejših dolgoročnih sistemsko-razvojnih vizij, kajti brez vzpostavitve »ekonomske pravičnosti« družbenoekonomskega sistema, je socialna pravičnost lahko zgolj čista utopija.
1.3. Nemarksistična kritika kapitalizma kot iztočnica teorije ekonomske demokracije
1.3.1. Potrebujemo povsem novo ekonomsko in pravno teorijo kapitalizma
Nujno je torej čim prej opustiti nekatera ključna sporna učenja »očeta sodobne ekonomske znanosti« Adama Smitha, zlasti še njegovo tezo o domnevni »logičnosti« (pre)prodaje delovne sile kot navadnega tržnega blaga in s tem ekonomskega izkoriščanja ter odločevalskega podrejanja njenih lastnikov v produkcijskih procesih s strani lastnikov kapitala, ki jo je ubesedil v znamenitem stavku30: »Kakor hitro se sredstva nakopičijo v
rokah posameznikov, jih bodo nekateri izmed njih seveda uporabili za zaposlitev delavnih ljudi, oskrbeli jih bodo z materiali in živežem31, da bi z dobičkom prodajali njihovo delo oziroma vrednost, ki jo delo doda materialom32«. Z njo je namreč Adam Smith v resnici zgolj »posnel« in »pojasnil« (ne pa tudi kakorkoli kritično analiziral in teoretično utemeljil!) zatečeno konkretno stanje družbenoekonomskih odnosov v zgodnjem kapitalizmu s konca 18. stoletja, tj. v klasičnem mezdnokapitalističnem družbenoekonomskem sistemu, ki pa je spričo opisanih sprememb v družbenoekonomski realnosti 21. stoletja seveda že zdavnaj postal popoln sistemski anahronizem. Njeno bistvo pa je, kot bo podrobneje analizirano še v nadaljevanju, v tem, da naj bi bilo - enako kot vsi drugi temeljni produkcijski dejavniki - tudi delo zgolj tržno blago, ki je predmet tržne menjave.33
Ta, znanstveno gledano povsem »aprioristična« vodilna/nosilna teza o bistvu kapitalističnih produkcijskih (tj. tako proizvodnih, kakor tudi razdelitvenih) odnosov kot v osnovi čisto navadnih tržnih/menjalnih/kupoprodajnih odnosov med delodajalci in delojemalci, oziroma med »kupci in prodajalci na trgu dela«, ki pa žal v /neo/klasični ekonomski teoriji še danes - povsem neupravčeno - velja kot nekakšen aksiom34 (čeprav to seveda v resnici ni, ampak je, kot bo pojasnjeno v nadaljevanju, v bistvu tipična »znanstvena dogma«!35), zaradi česar že od Marxa naprej sploh niti ni več predmet kakršnihkoli resnejših morebitnih tudi nemarksističnih kritičnih znanstvenih analiz in presoj36, je torej brez kakršnekoli ekonomsko- in pravnoteoretične razlage in utemeljitve enostavno kar a priori sistemsko razglasila:
• lastnike kapitala za samoumevne, izključne in edine možne »podjetnike«37, ki s tem svojim kapitalom in s (tujo) delovno silo, ki jo pač v zameno za »živež« (tj. zgolj za mezdo/plačo kot tržno protivrednost inputa/vložka, ne pa seveda tudi protivrednost celotnega dejanskega outputa/izložka dela v produkcijskih procesih!38) kupijo na trgu in z njo potem - kot s svojo lastnino39 - kar sami in enostransko ustvarjajo produkt zase ter z njim zato menda upravičeno tudi v celoti razpolagajo kot z izključno svojim lastnim produktom40, ki jim ga ni treba »deliti« z nikomer (razen seveda na »prisilni« podlagi z državo),
• lastnike dela pa zgolj za »prodajalce« svoje delovne sile na trgu, ki z njo v zameno za »živež« namesto zase ustvarjajo produkt za druge41, tj. za podjetnike kot njene »kupce«42, in to pod njihovo absolutno »delovnopravno oblastjo« v produkcijskih procesih43,
kar je seveda popolnoma umeten »sistemskoteoretični konstrukt« brez sleherne, tudi najbolj elementarne ekonomske logike44. Skratka, lastninska pravica nad kapitalom naj bi - za razliko od lastninske pravice nad delom - v tem produkcijskem odnosu že sama po sebi vsebovala tudi nekakšno ekskluzivno pravico do podjetništva (??) in naj bi kot taka lastnikom avtomatično zagotavljala status delodajalca in izključnega nosilca vseh korporacijskih pravic. Kar je seveda tako ekonomsko- kot tudi pravno- in filozofskoteoretično že v temelju absolutno nesmiselno in nesprejemljivo.45 In tako zasnovanemu temeljnemu produkcijskemu odnosu med delom in kapitalom ter njunimi lastniki se v teoriji reče »mezdni produkcijski odnos«.
Prav na zgoraj obravnavani in teoretično že v osnovi zgrešeni tezi o delu kot tržnem blagu, ki
skuša opravičiti omenjeni mezdni odnos kot nekaj ekonomsko »samoumevnega« za tržno gospodarstvo (!?), pa, kot že rečeno, temelji celotna in žal še danes prevladujoča /neo/klasična ekonomska teorija kapitalizma, brez opustitve katere bo sicer nujen nadaljnji institucionalni razvoj družbenoekonomskega sistema brez dvoma lahko le še naprej taval v slepi ulici, iz katere ni izhoda, vsaj ne v smeri elementarne »naravne« ekonomske logike. Prav nekritično sprejemanje te teze o domnevno edino možni ekonomsko smiselni ureditvi temeljnega produkcijskega odnosa med lastniki dela in kapitala v pogojih zasebnolastniškega in tržnega gospodarstva je namreč povsem zaustavilo tudi razvoj politične ekonomije, ki je spričo tega danes kot znanstvena veda praktično povsem zamrla46. Praktično v celoti jo je namreč izpodrinila »neoklasična ekonomika« kot ortodoksna ekonomsko-matematična veda, ki pa se s temeljnimi vprašanji družbenoekonomskih odnosov in družbenoekonomskega sistema ne ukvarja več47. Sodobna ekonomska znanost se tako danes v tem pogledu še vedno v glavnem strogo in povsem nekritično oklepa preživetih temeljnih naukov in »večnih resnic« (dogem) bodisi »klasične« na eni bodisi »marksistične« politične ekonomije na drugi strani. Kot taka se zlasti neoklasična ekonomika s svojimi vedno novimi in novimi ter čedalje bolj sofisticiranimi ekonomsko-matematičnimi formulami in modeli (za katere pa se aktualna praksa v glavnem preprosto niti ne meni več) žal v tem smislu spreminja v tipično in razvojno bolj ali manj neuporabno »znanstveno sholastiko«. Torej v neke vrste tehnično (ne več družboslovno) vedo, ki pa operira s silno dvomljivimi teoretičnimi predpostavkami.
Prav tako je seveda treba čim prej opustiti tudi enako nesmiselna učenja Karla Marxa, da naj bi bila »krivec« za omenjeno ekonomsko izkoriščanje dela po kapitalu48, zasebna lastnina produkcijskih sredstev že sama po sebi, ki naj bi jo bilo zato treba »odpraviti«49. Kar pa je sodeč po bolj ali manj klavrnem propadu vseh dosedanjih socialističnih družbenoekonomskih eksperimentov v svetu, temelječih na marksistični politični ekonomiji, sicer tudi empirično zavrnila že ekonomska praksa sama.
Nujno torej potrebujemo povsem novo ekonomsko in pravno teorijo kapitalizma, se pravi novo »politično ekonomijo«, ki pa se bo spričo zgoraj omenjenih zablod tako klasične kot marksistične vsekakor morala vrniti precej daleč nazaj k začetkom znanstvenega raziskovanja temeljnih »ekonomskih resnic« o družbenoekonomskih odnosih (zlasti še k v nadaljevanju tudi podrobneje predstavljenem t. i. Pettyevemu aksiomu)50 in le-te začeti na novo razvijati na povsem novih, bistveno drugačnih teoretičnih osnovah. Povedano drugače, neizogibno bo ponovno temeljito prevetriti in ustrezno novelirati vse dosedanje temeljne nauke ekonomske teorije o produkcijskih odnosih.
1.3.2 Jedro »sistemske problematičnosti« aktualnega kapitalizma
1.3.2.1 Problem kapitalizma nista ne zasebna lastnina in ne tržni sistem gospodarjenja na splošno
Sodobno družboslovje se je žal povsem ujelo v past razvpite teze oziroma že kar nekakšnega »mita« o tem, da sta bistvo kapitalizma in njegova sistemska temelja zasebna lastnina in tržni sistem gospodarjenja in da brez posegov vanju kapitalističnega družbenoekonomskega sistema v samem temelju zato pač enostavno sploh niti ni mogoče kakorkoli resneje spremeniti. Kar pomeni, da naj bi bila torej njegova edina možna realna alternativa načeloma lahko izključno le takšna ali drugačna oblika socializma z državno ali družbeno lastnino produkcijskih sredstev in planskim sistemom gospodarjenja. Ker pa so se, kot je bilo pojasnjeno že v zvezi s kritično analizo koncepta »socialne države«, vsi dosedanji tovrstni socialistični poskusi v svetu v praksi ekonomsko izjalovili, naj sedanji model kapitalizma po tej logiki sploh ne bi imel (več) nobene sistemske alternative. Se pravi, tudi politične ekonomije kot znanosti enostavno ne potrebujemo več.
Gre za na videz, ampak res zgolj na videz, precej logično (fukuyamistično) tezo, ki pa je sicer že v osnovi povsem zgrešena. Dejstvo je namreč, da bistvo tega kapitalizma in vzrok njegove »problematičnosti« v resnici nista
• ne zasebna lastnina produkcijskih sredstev, ki sicer obstaja že od razpada praskupnosti dalje,
• ne trg oziroma tržni sistem gospodarjenja na splošno, ki sicer igra pomembno vlogo v gospodarski zgodovini človeštva že od izuma kovanega denarja, ki ga pripisujejo Lidijcem v 8. stoletju pr. n. štetjem, dalje51.
Oboje je torej obstajalo že v sužnjelastništvu ter v fevdalizmu in ni šele sistemski izum kapitalizma, kar pomeni, da tudi ne more biti primerjalno gledano njegovo bistvo, temeljna značilnost in glavni problem. Bistvo in glavna »specifika« kapitalizma na splošno v primerjavi z dotedanjimi družbenoekonomskimi sistemi je v resnici le drugačen, ekonomsko vsekakor precej naprednejši »podjetniški produkcijski način«, tj. podjetniški način množične blagovne proizvodnje za trg, ne pa trg in/ali zasebna lastnina sama po sebi. Gre za proizvodni način, ki je – v primerjavi s prejšnjim prevladujočim agrarnim in obrtniškim – zahteval čim večjo koncentracijo proizvodnih sredstev (kapitala) in visoko delitev dela (kar seveda med drugim predpostavlja tudi osebno »svobodo« nosilcev delovne sile, nezdružljivo s prejšnjim sužnjelastniškim in fevdalnim družbenim redom).
Prav tako tudi ni res, da je, kot je v svoji teoriji posredno trdil Marx, lastnina produkcijskih sredstev v kapitalizmu »temeljni produkcijski odnos«, kar pomeni, da lastnina produkcijskih sredstev oziroma kapitala52 tudi po njegovem prepričanju že sama po sebi opravičuje prilaščanje celotnih dobičkov podjetij, vključno z v njih nesporno vsebovanim tudi t. i. rezidualnim presežkom outputa dela. Torej v svojem jedru njegova »delovna teorija vrednosti« izhaja iz enakih izhodišč kot klasična ekonomska teorija Adama Smitha, le da je v nasprotju z njim Marx vse zasluge za ustvarjeni produkt pripisal delu in ne kapitalu, kar pa je seveda samo drug (in v osnovi prav tako nesprejemljiv) teoretični ekstrem.
Lastnina je namreč v resnici zgolj stvarnopravno razmerje med ljudmi glede stvari, ne pa »produkcijsko« razmerje med njimi. Daje le pravico imeti stvar v posesti, jo uporabljati in uživati (skupaj z njenimi »plodovi«, pri čemer pa dobiček seveda niti približno ni zgolj »plod« kapitala in domnevnega podjetništva njegovih lastnikov, kajti ta dva produkcijska dejavnika sama po sebi, se pravi brez sodelovanja tudi dela, nista sposobna ustvariti prav nobene nove ekonomske vrednosti oziroma »plodov«) ter z njo razpolagati53, nikakor pa ne tudi pravice »upravljati« s tujim delom in razpolagati z njegovimi rezultati. Produkcijsko razmerje pa je razmerje med lastniki dveh temeljnih produkcijskih dejavnikov dela in kapitala v zvezi s skupnim ustvarjanjem produkta in njegovo razdelitvijo, kar je nekaj popolnoma drugega kot stvarnopravno razmerje. Produkcijska razmerja so lahko – tudi v pogojih zasebne lastnine produkcijskih faktorjev – zelo različna, pogojena pa so z vsakokratno »družbeno pogodbo«, ne z lastnino samo.54 Lahko so torej – in bi izhajajoč iz »asociativne« narave produkcije tudi morala biti – tudi v kapitalizmu kot zasebnolastniškem in tržnem sistemu povsem enakopravna, partnerska in neizkoriščevalska.
1.3.2.2 Nujno razlikovanje kapitalizma »na splošno« in »obstoječega« (mezdnega) kapitalizma
Kapitalizem »na splošno« in »obstoječi« (mezdni) kapitalizem sta torej v resnici dva vsebinsko popolnoma različna pojma, ki ju je treba v ekonomski teoriji kapitalizma strogo ločevati med seboj, pri čemer je slednji pač le ena od (in to zagotovo najslabših) možnih inačic kapitalizma na splošno. Gre namreč za njegovo najbolj ekstremno varianto, ki je, kot že rečeno, »sistemsko«:
• tudi delo (kot sicer edini tudi »subjektivno« ustvarjalni produkcijski dejavnik) pretvorila v tržno blago,
• izključno in univerzalno regulatorno vlogo trga kot nekakšne »nevidne roke«55 pa nekritično vpeljala tudi v tiste od štirih osnovnih faz gospodarskega procesa (produkcija, menjava, razdelitev in potrošnja), v katerih ta s svojim zakonom ponudbe in povpraševanja v resnici nima kaj početi (tj. konkretno v fazo produkcije in razdelitve produkta), in zato v okviru njih lahko deluje le sistemsko izrazito deviantno.
A takšen teoretični »tržni fundamentalizem«, ki izhaja iz že omenjene Smithove dogme, je sicer ključna značilnost aktualnega mezdnega kapitalizma kot družbenoekonomskega sistema, seveda nima prav nobene resne teoretične podlage.
1.2.2.3 Pravo bistvo problema aktualnega kapitalizma je »mezdni« produkcijski odnos
V resnici sta torej – poleg podjetniškega produkcijskega načina – edini specifični sistemski izum »obstoječega« kapitalizma, obenem pa tudi njegov bistveni problem, ki ga je dejansko nujno sistemsko tako ali drugače rešiti, pravzaprav le
• tako imenovani trg dela kot nekakšen »kvazitrg«, ki sicer - glede na to, da delo, kot bo podrobneje pojasnjeno še v nadaljevanju, v resnici sploh ne more in pod nobenim pogojem tudi ne bi smelo biti »tržno blago« - tudi niti ne sodi v »pravo« tržno gospodarstvo, in
• na njem zasnovan »mezdni«, to je navaden tržno-menjalni oziroma kupoprodajni odnos med delom in kapitalom oziroma njunimi lastniki (to, ne pa lastnina produkcijskih sredstev sama po sebi, je »temeljni produkcijski odnos« v sedanjem kapitalizmu!),
pri čemer ne eno ne drugo niti približno nista (in objektivno tudi nikoli nista bila) nek
nepogrešljiv integralni element podjetniškega načina proizvodnje in nujen pogoj za njegovo učinkovito delovanje v zasebnolastniškem tržnem sistemu. Šele ob tako postavljeni »diagnozi« bistva problema se pravzaprav odprejo tudi realne možnosti za resnejši razmislek o morebitni ustrezni novi alternativni paradigmi družbenoekonomskega sistema. Predvsem pa postane jasno, da v resnici ni prav nobene potrebe po »demonizaciji« ne zasebne lastnine ne trga (razen v segmentu »kvazitrga« dela), oziroma po takšni ali drugačni obliki socializma, katerega bistvo bi bilo njuno omejevanje ali celo sistemsko ukinjanje.
Trg dela in mezdni produkcijski odnos oziroma mezdno delovno razmerje56 sta pač produkt zgodnjega kapitalizma in rezultat takratnih družbenih razmer, ko je bil kapital izrazito
»redka« ekonomska dobrina v primerjavi z množico neizobražene in brezposelne »delovne sile« (s tem pojmom je človeško delo tudi teoretično reducirano zgolj na njegovo »fizično« komponento!), osvobojene dotedanjih fevdalnih spon. A če je ta produkcijski odnos mogoče razumeti in vsaj deloma tudi teoretično opravičiti v razmerah zgodnjega kapitalizma, tega pod nobenim pogojem ni več mogoče v uvodoma pojasnjeni novi, bistveno spremenjeni družbenoekonomski realnosti 21. stoletja, torej v eri znanja in izrazitega vzpona produkcijskega pomena »človeškega kapitala«, ki je nekaj povsem drugega kot klasična »delovna sila«.
Niti enega samega dejansko tehtnega teoretičnega argumenta danes ni več najti za nadaljnje ohranjanje tega preživetega produkcijskega odnosa, v katerem je delo - ekonomsko in odločevalsko - absolutno podrejeno kapitalu, ampak ravno nasprotno. Prav ta odnos je (še vedno) jedro hudih notranjih sistemskih protislovij in ključni vzrok bolj ali manj vseh že omenjenih ekonomskih, socialnih in okoljskih anomalij v delovanju aktualnega družbenoekonomskega sistema. Tudi strogo ekonomsko gledano postaja v novih razmerah ta odnos vse bolj izrazito kontraproduktiven. Dobesedno ubija namreč »zavzetost« (tj. delovno motivacijo in organizacijsko pripadnost) in ustvarjalnost nosilcev človeškega kapitala, ki sicer nezadržno postaja objektivno najpomembnejši produkcijski dejavnik57 in glavna konkurenčna prednost podjetij.58 To pa pomeni, da celoten na njem zasnovan družbenoekonomski sistem že zelo resno zavira tudi nadaljnji gospodarski razvoj in zato v resnici niti približno ne zasluži več oznake »ekonomsko superioren«.
Obstoječi kapitalizem je torej mogoče v temelju spremeniti izključno samo s spremembo tega odnosa, ki zagotovo ne sodi več v današnji čas, ne morda z ukinjanjem zasebne lastnine in trga (razen seveda v segmentu spornega »kvazitrga dela« kot regulatorja proizvodnih in razdelitvenih odnosov med lastniki dela in kapitala!), ki tudi na današnji stopnji razvoja proizvajalnih sil (še) nimata prav nobene adekvatne alternative. Dokler se sodobno družboslovje ne bo prebilo do tega elementarnega spoznanja, je - razen nebistvenih »kozmetičnih« popravkov - vsekakor povsem iluzorno pričakovati kakršnekoli resnejše spremembe v družbenoekonomskem sistemu.
1.3.3 Kritična analiza teoretičnih podlag mezdnega produkcijskega odnosa
1.3.3.1 »Smithova dogma« - eklatantna teoretična »prevara«
Bistvo celotnega problema se skriva v dejstvu, da niti približno ne drži zgoraj omenjena izhodiščna teza Smithovega razumevanja bistva kapitalistične produkcije in produkcijskih odnosov, da naj bi bili v aktualnem zasebnolastiškem in tržnem družbenoekonomskem sistemu na splošno vsi temeljni produkcijski dejavniki (torej poleg dela tudi vsi drugi. tj. lastniški in dolžniški kapital ter zemlja) »tržno blago«, dohodki njihovih lastnikov pa njihova »tržna cena«, kar je v resnici le čisto navadna in zelo očitna teoretična »prevara«, za katero iz tega razloga enostavno ni jasno, kako se je lahko v sodobni znanosti - praktično »nedotaknjena« (kot neke vrste dogma) - sploh obdržala toliko stoletij59.
Gre kajpak za popolnoma neresnično in skrajno zavajajočo teoretično trditev, ki z dejanskim sistemskim stanjem stvari v resnici nima prav nobene zveze, oziroma le-tega zelo očitno potvarja. V podjetje vloženi lastniški (ustanovitveni, vpoklicani) kapital namreč sam po sebi - za razliko od dela in drugih produkcijskih dejavnikov, ki sodelujejo v produkcijskem procesu podjetja - sistemsko ni nikoli in pod nobenim pogojem tržno blago60 in tudi nima svoje t. i. mejne produktivnosti, dobiček kot dohodek njegovih lastnikov pa - za razliko od rent, obresti in mezd/plač kot dohodkov lastnikov zemlje, dolžniškega kapitala in dela - ni tržna cena (in s tem mejni produkt) ničesar, zaradi česar ga ta teorija s temi svojimi lastnimi proklamiranimi univerzalnimi načeli »tržnega določanja vseh dohodkov« tudi nikoli sploh ni znala in ga še danes ne zna pojasniti in utemeljiti kot takega.61 Vloženi oziroma vpoklicani lastniški kapital je torej - skupaj in v neločljivi povezavi s podjetništvom njegovih lastnikov - v tem sistemu tudi teoretično obravnavan kot nekakšen produkcijski faktor sui generis, za katerega ne velja nobena od temeljnih teoretičnih predpostavk (neo)klasične politične ekonomije, na katerih vsa ta teorija o lastnikih kapitala kot »podjetnikih« in »delodajalcih« ter delavcih kot zgolj »najemni delovni sili« in »delojemalcih« sicer stoji ali pa pade. In celotna aktualna teorija kapitalizma, ki je prav na tej ključni točki znanstveno
izrazito nekonsistentna in v očitnem nasprotju sama s sabo - pač enostavno pade na celi črti. Kajti niti približno ni res, da sta delo in lastniški kapital v njej dosledno »sistemsko« obravnavana kot enakovredna produkcijska dejavnika, za katera da veljajo povsem enaka »tržna pravila«, ampak ravno nasprotno. Za ta dva temeljna produkcijska dejavnika naj bi veljala dva popolnoma različna »sistema«, takšni teoriji pa seveda pač že v osnovi ni mogoče priznati neke resnejše, predvsem pa ne kake trajnejše znanstvene vrednosti.
Če je namreč delo za razliko od vloženega lastniškega kapitala in podjetništva njegovih lastnikov sistemsko obravnavano kot navadno tržno blago (kar seveda kot eden od »temeljnih produkcijskih dejavnikov«62, ki je za nameček še neločljiv od človeka, seveda v resnici nikoli in po nobeni ekonomski logiki ne bi smelo biti!), ta teza pač preprosto ne drži, ampak gre za očitno popolnoma umeten teoretični konstrukt, izmišljen izključno le za potrebe opravičevanja obstoječega »mezdnega« modela kapitalizma. Se pravi, kot že rečeno, za čisto navadno teoretično »prevaro«. Kajti brez le-te mezdnega produkcijskega odnosa enostavno sploh ne bi bilo mogoče teoretično opravičiti prav z ničemer.
Žal pa temu ekonomsko-teoretičnemu konstruktu še vedno povsem slepo sledita tudi veljavno korporacijsko in delovno pravo, in sicer v mnogih pogledih tudi zoper lastna temeljna načela. Zgolj to pozitivno pravo pa je pravzaprav edino, kar ta model kapitalizma danes sploh še drži pri življenju, kajti v nasprotnem bi se kot družbenoekonomski sistem, temelječ na tem nesmiselnem konstruktu, zagotovo že zdavnaj sesul sam vase in v svoja čedalje večja notranja - ekonomska, socialna in okoljska - protislovja. Poleg nove ekonomske torej brez dvoma nujno potrebujemo tudi povsem novo korporacijsko- in delovnopravno teorijo kapitalizma.
1.3.3.2 Izrazito omejene ekonomsko epistemične zmožnosti trga
Dejstvo je, da trg sam po sebi ničesar ne ustvarja in ničesar ne (raz)deli oziroma razdeljuje, ampak opravlja le »menjavo« med seboj ekvivalentnih vrednosti. Torej že po logiki stvari ne more biti ne regulator »proizvodnih«, še manj pa regulator »razdelitvenih« produkcijskih odnosov, tako kot to sicer uči (neo)klasična ekonomska teorija.63 Trg namreč lahko s svojim zakonom ponudbe in povpraševanja ekonomsko pravično ovrednoti izključno le končni »fizični« produkt (tj. proizvod ali storitev) podjetja, ki je predmet tržne menjave, o tem, kakšno je »interno« razmerje med dejanskimi produkcijskimi prispevki obeh temeljnih produkcijskih dejavnikov, tj. dela in kapitala ter njunih lastnikov k temu (nesporno skupaj in v odnosih popolne vzajemne soodvisnosti ustvarjenemu) produktu, pa »nima pojma«, ker je to enostavno pač povsem izven njegovih dejanskih ekonomsko epistemičnih sposobnosti oziroma »spoznavnih zmožnosti«.
Iz tega razloga je, denimo, t. i. mejna/marginalna produktivnost dela kot eden ključnih institutov aktualne ekonomske teorije, ugotovljena in izražena skozi mezdo/plačo kot tržno ceno (inputa) dela, ki da naj bi bila samodejno enaka tudi dejanskemu outputu dela v produkcijskih procesih in s tem njegovemu domnevnemu vrednostnemu prispevku k produktu (se pravi: mezda/plača = tržna cena dela = tržna protivrednost inputa dela = mejni produkt dela = dejanski produkcijski output dela = prispevek dela k produktu), in ki kot taka v neoklasični ekonomiki predstavlja temeljno ekonomsko-matematično izhodišče tako produkcijske funkcije kot tudi faktorske razdelitve produkta, seveda povsem umetno skonstruiran institut, ki je, kot že rečeno, v sodobni družbenoekonomski realnosti v resnici že zdavnaj postal popolnoma neuporaben za kakršnekoli namene. Izhaja pa iz že omenjenega in že na prvi pogled absurdno poenostavljenega teoretičnega enačenja »človeškega dela« z golo »delovno silo«.
A golo »delovno silo« kot produkcijski faktor z določeno fizikalno - v wattih (W) ali konjskih močeh (KM) - merljivo »produkcijsko močjo« in s tem tudi z neko ekonomsko-matematično izračunljivo »mejno produktivnostjo«, imajo v resnici le stroji64 in delovne živali, ne pa ljudje. Človeška produktivnost je v resnici »brezmejna« in vnaprej neugotovljiva, sofisticirane neoklasične ekonomsko-matematične formule za izračunavanje mejne produktivnosti »delovne sile«, katera sicer, kot že rečeno, predstavlja zgolj fizično komponento človeškega dela, ki pa danes v »eri znanja« ter hitre avtomatizacije, robotizacije in digitalizacije proizvodnih procesov postaja čedalje bolj, če ne praktično že skoraj povsem zanemarljiva komponenta dela (v primerjavi z intelektualno in emocionalno, tj. z »znanjem« in »zavzetostjo« zaposlenih), pa so lahko zato v sodobni ekonomiji samo še same sebi namen in nimajo več nobene teoretično in praktično realno uporabne vrednosti. Kajti dejanskega produkcijskeg outputa dela in s tem tudi njegovega dejanskega prispevka k produktu (enako pa, mimogrede, tudi ne »podjetništva« lastnikov kapitala) z njimi seveda z njimi enostavno ni mogoče ekonomsko-matematično »izračunati« niti približno.65 A aktualna ekonomska znanost se tudi glede tega še kar naprej krčevito oklepa ideje o vsemogočnosti trga kot edinega zveličavnega določevalcev dohodkov lastnikov vseh produkcijskih faktorjev in s tem zahaja v čedalje večje teoretične nesmisle, med katere zagotovo sodi tudi neoklasična, t. i. Clarkova teorija faktorske razdelitve produkta66, ki bo podrobneje analizirana v nadaljevanju.
1.3.3.3 Trg je zgolj nevtralen družbenoekonomski »operacijski sistem«
Trg je torej - če se metaforično izrazimo v računalniški terminologiji - v bistvu zgolj nekakšen nevtralen družbenoekonomski »operacijski sistem«, ki lahko po algoritmu ponudbe in povpraševanja ovrednoti karkoli, kar mu pač programsko naloži veljavni družbenoekonomski sistem, pri čemer pa sam po sebi ne dela prav nobenih »napak«. Zakon ponudbe in povpraševanje je namreč absolutno natančen mehanizem za merjenje ekonomskih vrednosti/količin, do morebitnih »napak« oziroma celo morebitnih popolnoma nesmiselnih rezultatov teh njegovih meritev pa lahko pride izključno samo v primeru, če mu družbenoekonomski sistem v nasprotju z elementarno ekonomsko logiko umetno vsili tudi »merjenje« takšnih ekonomskih vrednosti, ki jih, kot že rečeno, ta v resnici objektivno ni sposoben izmeriti (kamor izrazito sodi zlasti vrednotenje konkretnega produkcijskega outputa dela kot sicer edinega tudi »subjektivno« ustvarjalnega produkcijskega dejavnika oziroma njegovega »internega« prispevka h končnemu podjetniškemu produktu, ki je že po naravi stvari absolutno »tržno nemerljiva« ekonomska količina). Prav to, več kot očitno nesmiselno nalogo pa trgu, kot rečeno, nalaga aktualni mezdnokapitalistični družbenoekonomski sistem s svojim specialnim »aplikativnim programom«, ki se imenuje trg dela. Zato za nobeno od znanih deviantnih posledic delovanja tega družbenoekonomskega sistema, zlasti še za njegovo nesporno »socialno nepravičnost«, ki pa je seveda zgolj logična posledica ekonomske nepravičnosti obstoječe »tržne« faktorske razdelitve produkta, v resnici nikoli in pod nobenim pogojem ni mogoče kriviti trga samega po sebi. Pri nobeni od teh deviantnosti, kot že rečeno, v resnici ne gre za nikakršno »napako trga«, temveč za »napako v sistemu«. In t. i. trg dela (»delovne sile«) kot integralna komponenta tega sistema, ki je, kot bo podrobneje pojasnjeno v naslednjem poglavju, v resnici tipičen »kvazitrg« in kot tak že v osnovi nikakor sploh niti ne sodi v »pravo« tržno gospodarstvo, je vsekakor takšna kardinalna »napaka v sistemu«.
Skratka, poenostavljeno teoretično enačenje tudi »produkcije« in »razdelitve produkta« kot dveh izmed štirih osnovnih faz gospodarskega procesa z »menjavo«, ki je kot taka v resnici edina lahko zares v domeni trga, v resnici pomeni hudo nasilje nad elementarno ekonomsko logiko. Takšno »nasilno« sistemsko umeščanje trga v vlogo (tudi) njunega regulatorja pa seveda posledično ne more pripeljati do ničesar drugega kot do izrazito deviantnega delovanja trga v tej vlogi, ki mu sicer ni imanentna.
1.3.3.4 »Trg dela« kot tipičen kvazitrg in temeljni mehanizem ekonomskega izkoriščanja dela
Tako imenovani trg dela je tudi sicer v resnici tipičen »kvazitrg«, ki kot tak, kot rečeno, sploh niti ne sodi v »pravo« tržno gospodarstvo, ampak je v njem pravzaprav popoln sistemski tujek, kar pomeni, da je ekonomsko gledano tudi mezdno delovno razmerje tipično kvazitržno razmerje. Ne samo, da bi tržni sistem gospodarjenja lahko učinkovito opravljal svojo sistemsko vlogo (tj. menjava blaga in storitev) tudi brez tega kvazitrga, temveč bi pravzaprav samo na ta način sploh lahko deloval zares »normalno« in sistemsko nedeviantno.
1. Kot prvo, menjava na tem trgu niti približno ni ne svobodna in tudi ne ekvivalentna, čeprav naj bi bilo po ekonomski teoriji oboje ključni pogoj za »normalno« delovanje kateregakoli trga.
Če je namreč delavec vanjo prisiljen iz eksistenčnih razlogov, je »svoboda« menjave seveda le teoretična floskula. In če je plača/mezda delavca kot rezultat te menjave - že po definiciji - enaka tržni ceni delovne sile (tj. zgolj protivrednosti inputa dela) oziroma t. i. mejnemu produktu dela, ki sicer odraža le njegovo mejno koristnost za podjetnika in njegov dobiček, ne pa dejanskega »neto produkta« (tj. outputa) dela, je tudi brez sklicevanja na Marxovo analizo t. i. presežne vrednosti dela seveda jasno, da na ta način - domnevno tržno pravično - določen
dohodek delavca (tj. mezda/plača) v resnici še zdaleč ni ekvivalent njegovemu dejanskemu »internemu« ekonomskemu prispevku k produktu. Tovrstno teoretično podtikanje »tržne cene« inputa dela kot sinonima tudi za njegov dejanski ekonomski output je zato resnično hud teoretični nateg.
Delo, ki je, če ponovimo, sicer edini tudi »subjektivno ustvarjalni« produkcijski dejavnik/faktor67, je tako - za razliko od zemlje ter lastniškega in upniškega kapitala, ki svojim lastnikom prinašajo rente, dobičke in obresti - v mezdnem kapitalizmu torej edini od t. i. temeljnih produkcijskih dejavnikov/faktorjev, ki svojim lastnikom v produkciji in razdelitvi
ne prinaša nobenega ekonomskega donosa na input, kar naj bi bilo sicer elementarno ekonomsko bistvo teh faktorjev68. Bistvo in namen proizvodnje/produkcije je namreč ustvarjanje nove oziroma dodane vrednosti, bistvo in »ekonomski motiv« vlaganja produkcijskih faktorjev v produkcijske procese z vidika njihovih lastnikov pa je - logično - ustvarjanje nekega ekonomskega donosa na ta njihov vložek oziroma njegovo »ekonomsko oplemenitenje« iz te novoustvarjene vrednosti. Bi, denimo, kapitalist vlagal svoj kapital v produkcijo in z njim tvegal, če ne bi od tega pričakoval nekega ekonomskega donosa (dobička), ampak zgolj »amortizacijo« s tem kapitalom nabavljenih produkcijskih sredstev? Jasno, da ne, čemu le? Le po kakšni ekonomski logiki naj bi bilo torej mogoče, če bi bila menjava na trgu dela res »svobodna«, takšno očitno povsem »neekonomsko« vlaganje svojega produkcijskega faktorja (za ustvarjanje ekonomskih donosov zgolj vsem drugim, zase pa zgolj »amortizacijo« lastne delovne sile, kar sicer ekonomsko gledano v bistvu pomenijo mezde kot strošek produkcijskega inputa dela) utemeljeno pričakovati samo od delavcev kot homo oeconomicusov?
A prav na tej - žal temu ni mogoče reči drugače - zdravorazumsko naravnost absurdni teoretični predpostavki v bistvu temelji celotna neoklasična teorija faktorske razdelitve produkta, ki uči, da je plača/mezda delavcev »ekonomsko pravična« nagrada delavcem za njihovo sodelovanje v produkcijskih procesih, povsem enako kot naj bi bili ekonomsko pravična nagrada lastnikom vloženega lastniškega kapitala dobički, lastnikom upniškega kapitala obresti in lastnikom zemlje rente. Kakšen neverjeten teoretični nesmisel!
Resnica je kajpak popolnoma drugačna. Če je namreč končni rezultat t. i. tržne menjave dela ta, da je delo »ekonomsko nagrajeno« izključno le s protivrednostjo lastnega inputa, je popolnoma jasno, da se celoten t. i. rezidualni presežek njegovega outputa prek te - izrazito neekvivalentne - menjave sistemsko samodejno preliva v dohodke lastnikov vseh drugih v konkretne produkcijske procese vključenih produkcijskih dejavnikov/faktorjev, tj. v dobičke lastnikov vloženega lastniškega kapitala, v obresti lastnikov najetega upniškega kapitala in v rente zemljiških lastnikov. Drugam se pač po logiki stvari ne more. In v tem se pravzaprav skriva - sicer teoretično skrbno prikrit - sistemski mehanizem ekonomskega izkoriščanja dela po kapitalu, ki se mu reče »trg dela«. A o tem, da je v obravnavanem smislu ekonomska narava plač/mezd, ki predstavljajo zgolj »plačilo za input«69 in nekakšno »amortizacijo delovne sile«, v resnici že v temelju povsem drugačna od ekonomske narave vseh drugih faktorskih dohodkov, ki predstavljajo »nagrado za proizvedeni output« konkretnih produkcijskih faktorjev in »ekonomski donos« za njihove lastnike, ta teorija pač raje modro molči in še kar naprej veselo poučuje modrost o domnevni absolutni ekonomski pravičnosti t. i. tržne razdelitve faktorskih dohodkov.
Morda v zvezi s tem zgolj mimogrede samo še dve opombi:
a) Povedano med drugim tudi v celoti pojasnjuje, od kod pravzaprav izvira sistemski paradoks, da si lahko, kot ugotavlja Thomas Piketty v svoji znameniti knjigi Kapital v 21. stoletju, skozi vso zgodovino aktualnega kapitalizma t. i. proizvodni kapital (ob tem, da je narodni dohodek vsota dohodkov iz kapitala in dohodkov iz dela) trajno zagotavlja občutno višje donose (v povprečju 7 do 8 %) od stopnje rasti dohodka (v povprečju 1 do 2 %), in od kod torej še vedno permanentno in eksponentno naraščajoča družbena neenakost. Kajti:
• če je lastniški kapital ob vsakokratni »razdelitvi« produkta podjetij (prek samodejne prilastitve tudi - vsaj dela - rezidualnega presežka outputa dela delavcev) na tem produktu že a priori sistemsko nesorazmerno udeležen,
• in če kapitalist ta del presežka outputa, ki je bil na opisani način »sistemsko-legalno«, ekonomsko pa seveda povsem neutemeljeno, odsvojen delavcem in prelit v dobičke, ponovno reinvestira kot izključno »svoj« kapital,
se zgodba z nesorazmerno udeležbo na bodočem produktu pač spet ponovi. Le da tokrat na »višjem« nivoju oziroma s še večjim kapitalskim vložkom, ki je podlaga za (ponovno nesorazmerno) prisvajanje novo ustvarjene vrednosti, pri čemer pa je ob vsakokratni ponovni »delitvi« produkta vloženo delo v vsakem primeru spet udeleženo zgolj s plačo/mezdo kot tržno protivrednostjo inputa svojega dela, ki je povsem neodvisna od dejansko doseženih rezultatov poslovanja oziroma t. i. ekonomskega produkta podjetij, tj. dodane vrednosti in dobičkov70, in teoretično vseskozi »enaka«71. In ta »razdelitvena« zgodba se v obstoječem kapitalizmu v povsem enaki obliki ponavlja v nedogled. S tem pa se - logično - škarje družbene neenakosti, ki je (najmanj zaradi čedalje večjega razkoraka med agregatno ponudbo in povpraševanjem kot temeljnim generatorjem cikličnih kriz kapitalizma) perspektivno vsekakor izrazito kontraproduktivna, samo še naprej permanentno razpirajo, naraščanje
»standarda« delavcev pa poteka le še po t. i. trickle-down principu72. In ključni paradoks: delavci kot lastniki dela, bolje ko v tem sistemu delajo in več produkta ko /so/ustvarijo, bolj skozi ta mezdnokapitalistični model faktorske razdelitve v resnici sami sebe »sistemsko« razlaščajo in globlje padajo v ekonomsko neenakopraven in podrejen položaj nasproti lastnikom kapitala.
b) Opisani mehanizem delovanja trga dela torej zelo preprosto in poenostavljeno izrablja zgoraj omenjeno »nesvobodno« oziroma - eksistenčno pogojeno - prisilno vstopanje »prodajalcev dela« v menjavo na tem trgu za neekvivalentno, torej ekonomsko nepravično plačevanje produkcijskih rezultatov dela, pri čemer to pač teoretično opravičuje z objektivno »ekonomsko prisilo«, ki naj bi bila - pravična ali ne - neizogibna in povsem normalna sestavina tržnega gospodarstva. Češ, da:
• nihče ni »kriv«, da morajo tisti, ki nimajo kapitala, za svoje preživetje pač prodajati svoje delo, ampak je to ekonomsko povsem logično in samoumevno,
• ima ne nazadnje v kapitalizmu vsakdo možnost najeti kapital in postati podjetnik in kapitalist, ki za potrebe svoje produkcije potem na trgu kupuje delo (drugih),
torej je s tem vse v najlepšem redu. A takšno opravičevanje domnevne »objektivnosti« tega modela plačevanja dela prav nima prav nobene resne teoretične podlage.
Kar zadeva prvonavedeno trditev, je, kot je bilo že povedano, že Adam Smith lepo ugotovil, da na dolgi rok kapitalist prav tako potrebuje delavce kot oni njega. Torej ni jasno, čemu bi se moralo delo prodajati kapitalu ali obratno, oziroma čemu bi se morala dva produkcijska faktorja sploh medsebojno »kupoprodajati«, ko pa se vendarle produkt ne ustvarja z njuno medsebojno menjavo, ampak z njuno skupno produkcijo v odnosih popolne medsebojne soodvisnosti. Prav nič »ekonomsko logičnega«, predvsem pa ne »ekonomsko neizogibnega« torej v resnici ni na tem famoznem trgu dela. Prav tako tudi ni kriv trg, da mu pač aktualni družbenoekonomski sistem vsiljuje vlogo določevalca vrednosti outputa dela, ki je, kot je bilo prav tako že povedano, objektivno sploh ne obvlada. Krivec za to je, če ponovimo, izključno veljavni »sistem« produkcijskih odnosov, ki bi bil brez dvoma tudi v zasebnolastniškem in tržnem gospodarstvu lahko povsem drugačen. Če bi se torej ekonomska teorija glede kreiranja kapitalističnih produkcijskih odnosov že v zgodnjem kapitalizmu namesto na Smithove dogme oprla na že omenjeni - ekonomsko edino logičen - Pettyjev aksiom, ki bo v nadaljevanju seveda tudi podrobneje analiziran, bi bil lahko kot prevladujoč družbenoekonomski sistem že takoj vzpostavljena ekonomsko demokracijo namesto 250-ih let mezdnega kapitalizma.
Kar zadeva drugonavedeno trditev, pa je seveda za opravičevanje »neoporečnosti« trga dela kot mehanizma za - ekonomsko nesporno izkoriščevalsko - plačevanje dela povsem brezpredmetna. Resda lahko načeloma vsakdo postane podjetnik in kapitalist, a bistva in ekonomsko izkoriščevalske narave samega družbenokonomskega sistema kot takega to v ničemer ne spreminja. Sistemski položaj vseh tistih, ki še naprej živijo od svojega dela (in ti bodo vedno v pretežni večini), se s tem prav nič ne spremeni.
Aktualni kapitalizem je torej družbenoekonomski sistem z imanentnim mehanizmom - zgolj navidezne (t. i. tržne) - »razdelitve produkta«, prek katerega se kapital samodejno ekonomsko »plemeniti«, delo pa v vsakem primeru zgolj »amortizira«. In v tem pač ni najti prav nobene ekonomske logike. Skratka, delo in kapital v resnici niti približno nista »sistemsko« enakovredna produkcijska faktorja, lastninski pravici nad njima pa ne »enaki«.
Lastnina nad kapitalom tako omogoča trajno, eksponentno in neomejeno »bogatenje«, lastnina nad delom višje ali nižje zahtevnosti pa zgolj nekoliko boljše ali nekoliko slabše »preživetje« (za čas dokler je pač posameznik sposoben aktivno delati). Z delom je torej resda mogoče postati tudi do neke mere »premožen«, nikoli pa brezmejno »bogat«. Logika, da ima vsakdo možnost bodisi prihraniti del dohodkov iz dela in jih pretvoriti v kapital bodisi najeti kredit in začeti »bogateti« s tem kapitalom, pri tem ne igra nobene vloge. Enostavno ni jasno, zakaj naj bi bili lastniki v podjetje vloženega kapitala - ne glede na to ali so hkrati res tudi »podjetniki«73 - na soustvarjenem produktu sistemsko že a priori nesorazmerno udeleženi v primerjavi z lastniki dela. Oziroma, če parafraziramo znanega guruja menedžmenta Charlesa Handyja, ni jasno, čemu naj bi imeli tisti, ki vlagajo svoj kapital, več korporacijskih pravic od tistih, ki vlagajo svoje delo.
2. Kot drugo, ne produkcija kot prva ne razdelitev kot tretja faza gospodarskega procesa, kot že rečeno, že po svoji naravi nista nikakršna »menjava«. Ta namreč, če ponovimo, nič ne ustvarja in ničesar ne razdeli, ampak opravlja le menjavo različnih ekvivalentnih vrednosti. Produkcija pa je proces ustvarjanja nove (ne le menjave že obstoječih) vrednosti, in sicer v odnosih popolne vzajemne soodvisnosti (ne medsebojne menjave) med delom in kapitalom, pri čemer se ne ve, koliko je k produktu prispeval vsak od njiju. Še najmanj pa to seveda lahko ve oziroma ugotovi trg s svojim mehanizmom ponudbe in povpraševanja, ki dejanskega prispevka dela oziroma človeškega kapitala kot edinega, kot že rečeno, tudi subjektivno ustvarjalnega produkcijskega dejavnika k produktu (produkcijskega outputa dela) nikakor ni sposoben ugotoviti niti približno. Če naj bi bil torej produkt (ekonomsko pravično) razdeljen tako kot je bil tudi ustvarjen, te naloge preprosto ni mogoče sistemsko naložiti trgu. Nujno bo pač uveljaviti nek povsem nov model oziroma mehanizem razdelitve, ki bo znal vsaj približno oceniti relativne prispevke dela in kapitala ter njegovih lastnikov k produktu. Kakršenkoli morebiten »dogovorni« model bi bil v tem smislu vsekakor boljši kot sedanji »tržni«.
3. In kot tretje, teza o trgu dela kot »nepogrešljivi sestavini tržnega gospodarstva« temelji na filozofsko popolnoma nesprejemljivi in pravno nedopustni predpostavki, da je delo »blago«, ki se lahko prodaja ločeno od človeka, čeprav je seveda njegova integralna (neločljiva) sestavina. Če prodaš delo, torej prodaš človeka. Na trgu dela se torej danes v resnici opravlja prepovedana menjava. Kapitalistični korporaciji/gospodarski družbi kot pravni osebi, ki je ustanovljena z namenom, da bo za potrebe svoje dejavnosti na trgu »kupovala« delo, pa je prav iz tega razloga vsekakor mogoče med drugim očitati tudi pravno nedopusten namen, oziroma vsaj pravno nedopusten način opravljanja dejavnosti. A o tem ne tem mestu ne bomo podrobneje razpravljali.
Tudi s tega vidika je torej mezdno delovno razmerje popoln ekonomski paradoks in nesmisel, ne pa nekakšen »ekonomski imperativ« tržnega gospodarstva, kot to uči /neo/klasična ekonomska teorija. In kot tak je tudi temeljni vzrok za ekonomsko in socialno deviantnost sedanjega družbenoekonomskega sistema. Ni torej čudno, da na tem kvazitrgu zasnovan sistem družbenoekonomskih odnosov, ki lastnike obeh temeljnih produkcijskih dejavnikov (soproducentov) povsem umetno in v nasprotju z omenjeno elementarno logiko »vzajemnosti« produkcije umetno razdeli na »delodajalce« (kupce delovne sile) in »delojemalce« (prodajalce delovne sile) z diametralno nasprotujočimi si interesi, deluje tako zelo deviantno, kot pač deluje. Notranja protislovja so vse močnejša in v 21. stoletju ta sistem, v katerem zagotovo ni (več) prav nobene meritokratske logike, poka dobesedno že po vseh šivih.
A dejstvo je, da mezdni produkcijski odnos, kot že rečeno, niti približno ni edini možen produkcijski odnos v zasebnolastniškem in tržnem družbenoekonomskem sistemu. Povsem možen bi bil tudi kapitalizem s »partnerskim«, torej asociativno (ne menjalno, s tem pa tudi interesno objektivno antagonistično!) zasnovanim temeljnim produkcijskim odnosom med delom in kapitalom ter njunimi lastniki, o čemer pa podrobneje še v poglavju o teoretičnih izhodiščih ekonomske demokracije kot alternativnega družbenoekonomskega sistema.
1.3.3.5 Očitna absurdnost zasnove neoklasične teorije faktorske razdelitve produkta
V tržnem gospodarstvu - za razliko od naturalnega - predmet delitve seveda ni in ne more biti proizvedeni »fizični« produkt podjetij, ampak se lahko deli le njihov »ekonomski/finančni« produkt. Nekaj, kar pomeni zgolj enega od »stroškov« proizvodnje fizičnega produkta (konkretno mezda/plača kot tržna cena in s tem strošek dela), zato že po logiki stvari ne more biti obravnavano kot delež oziroma udeležba pri »razdelitvi« novoustvarjene vrednosti, se pravi kot /raz/delitvena oziroma udeležbena ekonomska kategorija, teorija produkcijskih stroškov in marginalne produktivnosti produkcijskih faktorjev pa ne poenostavljeno služiti hkrati kar (tudi) kot teorija faktorske razdelitve produkta. Prav to teoretično »kukavičje jajce« pa v ekonomsko teorijo v bistvu podtika neoklasična ekonomika z omenjeno t. i. Clarkovo formulo dosledno tržne faktorske razdelitve celotnega (tj. vseh 100 %) produkta, s katero naj bi bil na veliko olajšanje dotedanje klasične ekonomske teorije (domnevno) dokončno rešen problem ustrezne pojasnitve in utemeljitve ekonomske upravičenosti samodejnega prisvajanja tudi celotne »presežne vrednosti dela«74 s strani lastnikov kapitala in posledičnega permanentnega sistemskega generiranja čedalje večje neenakosti, kar je bilo dotlej sicer njena velika »zadrega« v teoretičnih polemikah z Marxovo kritiko kapitalistične razdelitve produkta. A v resnici je ta »pojasnitev« ekonomsko-teoretično naravnost absurdna.
* * *
Clarkova tržno-matematična formula faktorske razdelitve produkta izhaja iz instituta mejne (marginalne) produktivnosti produkcijskih faktorjev75, ki je bil v ta namen enostavno prenesen iz teorije produkcije še v teorijo razdelitve. Logiko tega poenostavljenega prenosa Kračun in Festić (2006: 97)76 pojasnjujeta takole: »Mejna produktivnost proizvodnega faktorja je pomembna zato, ker izraža čisti prispevek k produktu, ki ga je prispevala dodatna enota tega faktorja. Če se namreč v proizvodnji za malenkost spremeni le količina enega proizvodnega faktorja, takrat lahko ceteris paribus spremembo količine produkta pripišemo točno tej spremembi proizvodnega faktorja, oziroma predstavlja mejna produktivnost proizvodnega faktorja tudi njegov neto prispevek k produktu.«77 Iz tega razloga naj bi mejna produktivnost logično predstavljala tudi nekakšen teoretično povsem neoporečen univerzalni ključ za razdelitev faktorskih dohodkov po načelu, da vsakemu pripada toliko, kolikor s svojim produkcijskim faktorjem prispeva k ustvarjenemu produktu.
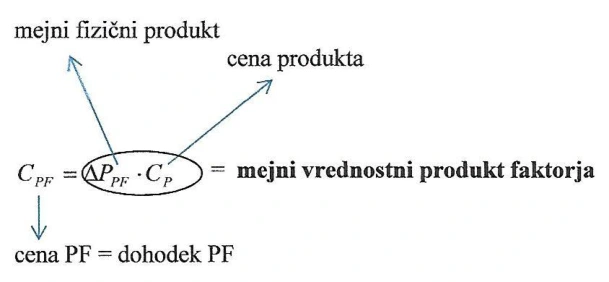
1. Morda zaradi razumevanja bistva v nadaljevanju povedanega predhodno le še kratko predhodno pojasnilo: Pri tehničnem vidiku produkcijske oziroma proizvodne funkcije78 se v zvezi z obravnavanim pojmom operira s fizičnimi količinami produkcijskih inputov in outputa (kilogrami, kosi, litri itd.), pri ekonomskem vidiku pa so vključene tudi cene. Cena posameznega produkcijskega dejavnika – inputa (Ci), ki je hkrati dohodek njegovih lastnikov, je na konkurenčnem trgu opredeljena z vrednostjo njegovega mejnega produkta oziroma z mejnim vrednostnim produktom (ta je – vsaj v pogojih popolne konkurence – izračunan po formuli: Ci = ΔP · CP, pri čemer je ΔP mejni fizični produkt, CP pa cena produkta), kajti prav z mejnim produktom je determiniran obseg »izvedenega povpraševanja« po produkcijskem faktorju, posledično pa tudi oblikovanje njegove ravnovesne tržne cene. (Slika 4).
Slika 4: Izvajanje povpraševanja po produkcijskem faktorju (PF) iz njegovega mejnega produkta
Zaradi razumevanja bistva v nadaljevanju pojasnjene teoretične kritike tega »razdelitvenega modela« je torej treba že na začetku posebej opozoriti, da:
1) se produkcijska funkcija ukvarja izključno s »fizičnim« produktom podjetja in njegovo čim bolj učinkovito proizvodnjo79 in da torej zgoraj navedenega pojma »mejni vrednostni produkt«, pri katerem gre zgolj za cenovno ovrednoteni fizični produkt, nikakor ne smemo zamenjevati s pojmom »ekonomski produkt« podjetja, ki pomeni takšen ali drugačen končen finančni izid poslovanja podjetja;
2) mejni vrednostni produkti posameznih produkcijskih faktorjev ne odražajo njihovih relativnih prispevkov (deležev) k temu produktu, ki bi kot taki potem predstavljali podlago za oblikovanje takšnih ali drugačnih »razdelitvenih razmerij«, temveč so, kot lahko vidimo, določeni kar v obliki že vnaprej določenih absolutnih zneskov (vrednosti), kar seveda že v osnovi ni nikakršna »razdelitev« ugotovljenega proizvedenega produkta.
2. Osnovna ideja obravnavane neoklasične teorije faktorske razdelitve produkta, ki naj bi predstavljala učinkovit odgovor na o Marxovo teorijo o izkoriščanja dela prek prisvajanja t. i. presežne vrednosti dela s strani lastnikov kapitala, pa je, če jo povzamemo v nekaj stavkih, naslednja: Dohodek lastnikov vsakega (tj. načeloma katerega koli, brez izjeme) produkcijskega faktorja, ki hkrati odraža njegov prispevek k produktu, je enak tržni ceni tega faktorja na podlagi njegove mejne produktivnosti. Vse, kar trg ni skozi tržno ceno faktorja, oblikovano na podlagi ponudbe in povpraševanja, priznal kot dohodek lastnikom posameznega izmed na zgoraj opisani način (tj. ceteris paribus) opazovanih variabilnih faktorjev, to je t. i. rezidualni presežek njegovega outputa, pa je v resnici dohodek, ki so ga ustvarili vsi ostali v proizvodnji sodelujoči produkcijski faktorji in pripada njihovim lastnikom. Ergo, rezidualni presežek outputa vsakega od produkcijskih faktorjev naj bi bil vrednostno natanko enak dohodkom teh ostalih dejavnikov. Ali povedano drugače, dohodek vsakega izmed produkcijskih dejavnikov posebej je določen neposredno na trgu in je enak tržni ceni tega dejavnika in s tem njegovemu mejnemu produktu, seštevek teh dohodkov pa je natančno enak celotnemu produktu, tj. 100 odstotkom vrednosti proizvedenega produkta. To pa pomeni, da niti teoretično sploh ne more biti nikjer nobene »presežne vrednosti dela«, ki bi si jo lahko lastniki kapitala prisvajali na račun delavcev, kajti trg na opisani način »100-odstotno neposredno razdeli celoten ustvarjeni produkt«. Prav ta teza o medsebojnem prepletanju oziroma »prelivanju« in nekakšnem medsebojnem popolnem vrednostnem »pobotanju« rezidualnih presežkov outputov vseh produkcijskih dejavnikov (tj. teza, da se presežek outputa vsakega izmed produkcijskih faktorjev v celoti in vrednostno povsem ekvivalentno »prelije« v dohodke lastnikov vseh drugih v proizvodnji sodelujočih produkcijskih faktorjev), pa naj bi pojasnjevala njihovo vzajemno soodvisnost pri ustvarjanju skupnega produkta80.
In če bi vse to res držalo, torej če bi bilo res mogoče institut mejne produktivnosti tako zelo lahkotno iz teorije produkcije prenesti tudi v teorijo razdelitve, bi šlo torej brez dvoma za resnično briljantno razdelitveno teorijo. A stvar kajpak žal še zdaleč ni tako preprosta.
3. Ta teorija, če se izrazimo metaforično, namreč v resnici pušča vodo na vseh koncih, tako da se ob nekoliko temeljitejši kritični analizi na koncu izkaže kot popolna teoretična nebuloza. Večji znanstveni nesmisel kot je ta neoklasična marginalistična teorija faktorske razdelitve si je pravzaprav res težko zamisliti. Velikanske teoretične luknje in nedoslednosti v njej se namreč pokažejo
• najprej že pri vprašanju, kateri produkt podjetja (fizični ali ekonomski?) se pravzaprav na ta način »deli«, oziroma, ali se v tem modelu sploh res karkoli »deli« (kupoprodaja produkcijskih faktorjev namreč, kot že rečeno, niti teoretično ni nikakršna »/raz/delitev«),
• nato pri vprašanju, kateri »mejni vrednostni produkt« in »tržna cena česa« - če naj bi to pač veljalo kot »univerzalni« princip t. i. tržne razdelitve produkta - naj bi potemtakem določala dobičke kot dohodke lastnikov lastniškega kapitala, katerih ta teorija še danes ne zna pojasniti z nobenim konkretnim tržno-matematičnim merilom, zlasti pa ne z mejno produktivnostjo kapitala,
• nadalje pri vprašanju, kako je mogoče na načelni ravni pod »skrajno resno« teoretizirati o 100-odstotni razdelitvi produkta, če pa se zgoraj omenjena tržno-razdelitvena formula preprosto sploh ne izide, ampak po opravljeni takšni razdelitvi v vsakem primeru na koncu dobimo (od kod le?) še nek - vnaprej neznan in ekonomsko matematično neugotovljiv - »preostanek produkta« (tj. dobiček), ki ni mejni produkt in tržna cena ničesar, in s katerim ta teorija zato preprosto sploh ne ve kaj početi, zlasti pa ne, kako vsaj kolikor toliko ekonomsko logično pojasniti njegov izvor in naravo ter kam ga znotraj tega teoretičnega modela razdelitve produkta sploh sistemsko umestiti, da bi bilo to morda lahko vsaj na videz dosledna njenim lastnim proklamiranim univerzalnim tržnimi principi in kriteriji,
• in ne nazadnje zlasti tudi pri načelnem vprašanju, o katerem smo sicer mimogrede spregovorili že zgoraj, tj. ali potemtakem v resnici sploh drži izhodiščna trditev /neo/klasične ekonomske teorije, da so v aktualnem mezdnem kapitalizmu vsi produkcijski faktorji brez izjeme tržno blago, dohodki njihovih lastnikov pa njihova tržna cena,
če naštejemo samo najpomembnejša.
Ta teorija torej:
1. na eni strani vsekakor zna matematično zelo natančno in na videz tudi nadvse prepričljivo (tj. skozi domnevno vzajemno vrednostno ekvivalentno »prelivanje« t. i. rezidualnih presežkov outputov) pojasniti vzajemno delovanje dela in kapitala v produkcijskih procesih pri skupnem ustvarjanju konkretnih proizvodov ali storitev podjetja, se pravi njegovega »fizičnega produkta«, ter na podlagi tržne cene inputov in marginalne produktivnosti sodelujočih produkcijskih faktorjev zelo natančno izračunati, kolikšen je »stroškovno« gledano njihov prispevek k temu (fizičnemu) produktu, kar bi - če bi bil predmet delitve res lahko kar fizični produkt - seveda tudi dejansko pomenilo neoporečno »stoodstotno tržno razdelitev celotnega produkta«,
2. po drugi strani pa ob tem, kot že rečeno, nikakor ne zna logično pojasniti, od kod naj bi potemtakem (če je bilo pač vseh 100 % ustvarjenega produkta faktorsko res že v celoti razdeljenih) po tej nenavadni ekonomsko-matematični logiki sploh lahko - dodatno k tem 100 odstotkom že razdeljenega produkta - izhajal še nek »dobiček«81 kot nekakšen dohodek sui generis za lastnike kapitala, ki pa v tem istem modelu domnevno stoodstotno tržne razdelitve - za razliko od vseh drugih - »čudežno« niti teoretično ni tržna cena in mejni produkt ničesar82,
3. še zlasti pa nikakor ne zna utemeljiti, kateremu konkretnemu »temeljnemu«
produkcijskemu faktorju naj bi bilo v resnici sploh mogoče ekonomsko pripisati ta nenavadni »tržno nedoločljivi« faktorski dohodek, tj. dobiček: kapitalu, podjetništvu njegovih lastnikov ali pa nekakšni integralni in vrednostno povsem nedoločljivi »mešanici kapitala + podjetništva« kot nekemu teoretično povsem novemu še »četrtemu« temeljnemu produkcijskemu faktorju (poleg zemlje, dela in kapitala), ki pa ga ta teorija enostavno sploh ne zna niti definirati, prav tako pa tudi ne izračunati njegovega mejnega produkta83 kot sicer nujne predpostavke in podlage za morebitno dejansko popolno »tržno« faktorsko razdelitev produkta na podlagi obravnavane Clarkove formule.
4. Najbolj nazorno se popolna, tudi matematična, nesmiselnost te Clarkove tržno-razdelitvene teorije, po kateri naj bi bil rezidualni presežek outputa vsakega produkcijskega faktorja natanko enak dohodkom lastnikov drugih (in ki bi, kot rečeno, vsekakor stoodstotno držala le pod pogojem, če bi bil predmet razdelitve res »fizični« vrednostni, ne pa »ekonomski« produkt podjetja), vsekakor pokaže na hipotetičnem - vendar pa ne nujno zgolj hipotetičnem! - primeru podjetja, ki posluje in ustvarja dobiček izključno samo z lastnim kapitalom, tj. brez kreditov in brez najete zemlje, se pravi, podjetja, v katerem produkt soustvarjata izključno samo delo in lastniški kapital (v povezavi seveda s »podjetništvom«, ki se za zdaj pripisuje izključno lastnikom kapitala). V tem primeru bi bila namreč ta Clarkova trditev matematično izražena v obliki dveh enačb84, ki pa sta v resnici ne samo »nedokazljivi«, temveč v medsebojni povezavi tudi povsem nelogični. In sicer85:
a) dobiček = rezidualni presežek outputa dela,
b) celoten rezidualni presežek outputa »četrtega« produkcijskega faktorja (tj. kapitala + podjetništva njegovih lastnikov) = plače/mezde delavcev,
kar seveda (ob dejstvu, da nobeden od obeh produkcijskih faktorjev sam zase ne ustvari ničesar, temveč lahko produkt ustvarjata le skupaj in v popolni medsebojni soodvisnosti) pomeni, da:
• na eni strani delo s svojim celotnim presežnim outputom nesporno sodeluje v dobičku kot sicer izrazito variabilnem dohodku lastnikov »četrtega« produkcijskega faktorja in njegovih lastnikov, ki je popolna tržna neznanka in se lahko iz leta v leto bistveno spreminja (za potrebe pojasnjevanja bistva obravnavanega problema predpostavimo, da se permanentno povečuje), po svoji naravi pa, kot rečeno, predstavlja »ekonomski donos« na input tega faktorja,
• na drugi strani pa naj bi bil presežni output »četrtega« produkcijskega faktorja ne glede na morebitno, lahko tudi bistveno, povečanje skupno ustvarjene dodane vrednosti in ugotovljenega dobička vedno enak in naj bi v vsakem primeru vrednostno vedno zadostoval izključno le za pokritje stroškov golega produkcijskega inputa dela, tj. za plače/mezde delavcev, ki so za razliko od dobička vnaprej tržno določene/znane in kot take v bistvu konstanten86 prejemek lastnikov dela (v smislu stroška »amortizacije delovne sile« brez kakršnegakoli »ekonomskega donosa« na ta njen input)87, popolnoma neodvisen od višine ustvarjene dodane vrednosti,
iz česar logično izhaja, da se presežni output »četrtega« produkcijskega faktorja za razliko od presežnega outputa dela v resnici sistemsko nikoli in pod nobenim pogojem ne »preliva« v prejemke delavcev v celoti in sorazmerno ustvarjeni dodani vrednosti, ampak v vsakem primeru samo toliko, kolikor zadostuje za stroške mezd/plač, preostali del tega rezidualnega presežka pa vedno in v vsakem primeru ostaja v dobičku (skupaj s celotnim rezidualnim presežkom outputa dela88). To domnevno medsebojno sistemsko »prelivanje« celotnih presežkov outputa enega produkcijskega faktorja v dohodke lastnikov drugega je torej (v danem primeru in tudi na splošno) v resnici izključno samo »enosmerno«, tj. od dela v dohodke lastnikov »četrtega« produkcijskega dejavnika, ne pa tudi obratno - v mezdah glede na povedano po nobeni ekonomsko-matematični logiki niti teoretično ne more biti vsebovan (še zlasti pa ne »celoten«) rezidualni presežek outputa »četrtega« produkcijskega dejavnika.89
5. Celo več, če izhajamo in samega načina ugotavljanja dobička kot dohodka lastnikov »četrtega« produkcijskega faktorja, tega presežka v mezdah sploh ni, niti delčka, in ga matematično tudi ni mogoče dokazati z nobeno »čudežno« formulo. Dobiček je namreč, kot rečeno, vnaprej tržno nedoločljiv in matematično neizračunljiv, predvsem pa tudi tržno povsem negotov dohodek. »Ugotavlja« (ne pa »izračunava« s pomočjo kakršnihkoli tržnih parametrov!) se ob koncu poslovnega obdobja, in sicer povsem računovodsko, tj. v obliki poslovnega izida (dobička/izgube) kot preproste razlike med tržno ustvarjenimi prihodki in odhodki90, ne pa morda kot »tržna cena« in »mejni produkt« kateregakoli produkcijskega faktorja, zlasti ne »četrtega«. Izhajajoč iz tega je torej zgoraj omenjena ekonomsko-matematična logika pač lahko le naslednja:
• ker so mezde/plače kot poslovni strošek/odhodek zgolj tržna protivrednost golega inputa dela in imajo kot take v bistvu le značaj »amortizacije delovne sile« brez kakršnegakoli ekonomskega donosa na ta input iz naslova kateregakoli presežka outputa (tj. bodisi dela samega bodisi kateregakoli drugega produkcijskega faktorja), in
• ker ima načeloma povsem enak značaj tudi »amortizacija osnovnih sredstev«, s katero se zagotavlja ohranjanje vrednosti vanje vloženega kapitala, in ki pri računovodskem ugotavljanju poslovnega izida - enako kot »stroški dela« - šteje med odhodke,
dobička v obravnavanih primerih matematično enostavno ni mogoče pojasniti drugače kot »vsoto (celotnih!) presežnih outputov dela in kapitala«, kajti drugje kot v dobičkih ni prav nobenega presežnega outputa nobenega od obeh v produkciji sodelujočih temeljnih produkcijskih faktorjev. Čisti dobički so torej edini del novoustvarjene/dodane vrednosti, ki so sploh lahko, obenem pa bi seveda tudi morali biti predmet »razdelitve« med lastnike v konkretnih produkcijskih procesih sodelujočega dela in kapitala91 - vse ostalo so namreč zgolj stroški njunih produkcijskih inputov92, upoštevani med odhodki, ter dajatve državi. A o tem podrobneje še v nadaljevanju, vključno tudi o vprašanju, kje in kako pri tem razdeljevanju dobičkov potemtakem upoštevati »podjetništvo«, ki:
a) je (kolikor ga v praksi sploh tudi dejansko sami uresničujejo!) sicer nesporno element »dela« lastnikov in ne element njihovega kapitala samega, še zlasti pa ne nekakšna samoumevna sestavina lastninske pravice nad kapitalom same po sebi;
b) nikakor ni imanentno zgolj lastnikom kapitala, temveč tudi lastnikom dela, tj.
delavcem in menedžerjem, ki izvajajo produkcijski proces.
Zaenkrat pa je na tem mestu bistveno poudariti predvsem ključno dejstvo, ki izhaja iz zgoraj povedanega, to je, da se v obravnavanem neoklasičnem modelu - domnevno tržne - faktorske »razdelitve« produkta v resnici prav nič(esar) ne »deli«, zlasti ne soustvarjena »čista« dodana vrednost, kajti dobiček naj bi sistemsko »samoumevno« (!?) in »samodejno« v celoti pripadal zgolj lastnikom kapitala kot izključno njihov dohodek, delo pa je »plačano« po tržni ceni kot navaden produkcijski strošek. In s tega vidika gledano se zdi, da je lahko pravzaprav edini namen obravnavane neoklasične teorije »razdelitve« faktorskih dohodkov s svojimi sofisticiranimi matematičnimi formulami kolikor mogoče teoretično zamegliti in prikriti to ključno dejstvo. Druge logike v njej pač preprosto ni najti93.
6. Vse navedeno torej zelo nazorno pojasnjuje tudi aktualni sistemski »razdelitveni« paradoks, tj. da lahko dobički sorazmerno naraščanju dodane vrednosti načeloma naraščajo tudi neomejeno, plače/mezde pa obenem praktično povsem stagnirajo, ter da si lahko t. i. proizvodni kapital, kot že rečeno, trajno zagotavlja občutno višje donose od stopnje rasti dohodka in plač, kar je seveda tudi dejanski izvor permanentno in eksponentno naraščajoče neenakosti. In temu naj bi se menda reklo »stoodstotno tržna«, torej ekonomsko absolutno pravična faktorska razdelitev dohodkov sorazmerno z dejanskimi, domnevno objektivno »tržno ugotovljenimi« ekonomskimi prispevki posameznih produkcijskih faktorjev k produktu.
7. A takšnega ekonomsko-teoretičnega nesmisla seveda ni mogoče matematično dokazati prav z nobeno enačbo oziroma formulo, zlasti pa ne z gornjima dvema, neposredno izhajajočima iz neoklasične razdelitvene teorije. Obe sta namreč matematično preprosto sploh »neizračunljivi« in kot taki kajpak ostajata na ravni nedokazane (in že po zgoraj opisani elementarni ekonomski logiki tudi absolutno nedokazljivi!), oziroma bi kot taki, kot bo pojasnjeno še v nadaljevanju, lahko matematično veljali le v primeru, če bi bil predmet razdelitve »fizični« vrednostni in ne »ekonomski« produkt. Če skušamo z njima pojasniti delitev dohodkov na mezde/plače (kot tržno protivrednost golega inputa) in dobičke (kot ekonomske donose na input), ki že v osnovi predstavljata dve po svoji ekonomski naravi popolnoma različni in medsebojno povsem neprimerljivi vrsti dohodkov, med katerima niti teoretično ni mogoče vleči prav nobenih enačajev in jih sočasno tlačiti v takšne ali drugačne matematične formule, ki naj bi dokazovale neobstoj »presežne vrednosti dela«, pa sta enostavno popolnoma neuporabni.
Edina znana količina v obeh gornjih enačbah so namreč plače/mezde, ki predstavljajo desno stran druge enačbe, vse ostalo v teh enačbah (tj. dobiček, output dela in output »četrtega« produkcijskega faktorja) pa so popolne tržno-matematične neznanke, pri čemer ni na razpolago prav nobenih parametrov, potrebnih za njihov izračun. Trg namreč zna, kot že rečeno, določiti le tržno ceno inputa dela (plače/mezde), o tem, kolikšen je njegov dejanski produkcijski ouput, vsebovan v ustvarjenem produktu, pa preprosto »nima pojma«. Enako seveda velja tudi za output »četrtega« produkcijskega dejavnika. Na kakšni matematično oprijemljivi podlagi naj bi bilo torej mogoče trditi, da je presežek outputa dela natanko enak ugotovljenemu dobičku, presežek outputa »četrtega« produkcijskega faktorja pa natanko enak plačam/mezdam delavcev? In kako si, denimo, potemtakem matematično razložiti dejstvo, da so plače/mezde povsem neodvisne od obsega dodane vrednosti in ugotovljenih dobičkov, katerih obseg ceteris paribus (tj. ob enakem obsegu/stroškov inputa dela ter nespremenjenih zunanjih pogojih gospodarjenja) lahko zelo močno niha oziroma se spreminja? Nemogoče.
Torej mora biti s temi Clarkovimi enačbami o vsekakor očitno nekaj hudo narobe. In tudi je. V isti koš preprosto meče hruške in jabolka, tj. mezde/plače in dobičke, ter primerja neprimerljivo, pri čemer dobičkov ne zna pojasniti ne tako in ne drugače, ne vsebinsko in ne matematično, ampak se, kot vidimo, zapleta v popolnoma nesmiselne teoretične konstrukte, ki ne vzdržijo resnejše kritične analize. Njena znanstvena vrednost je v tem pogledu enaka nič.
1.3.3.6 Kateri produkt bi se v resnici sploh lahko in moral »deliti«?
Jedro in izvor vse te zgoraj analizirane in več kot očitno nesmiselne zasnove neoklasičnega modela faktorske razdelitve produkta je seveda na dlani. Skriva pa se v naravnost neverjetni teoretični akrobaciji (in tudi manipulaciji), ki je v ozadju vseh teh na videz matematično povsem natančnih tržno-razdelitvenih formul in katere neoklasični ekonomski teoretiki praviloma nikoli in nikjer niti ne omenjajo, še manj analitično razkrivajo in pojasnjujejo (kar je sicer tudi povsem nemogoče!). Očitna manipulacija je namreč v tem, da ta teorija razdelitve enostavno vpeljuje dvojna in medsebojno povsem nezdružljiva ter neprimerljiva merila ter podlage za - zgolj navidez »strogo tržno« in s tem ekonomsko pravično - faktorsko razdelitev produkta, od katerih naj bi
• ena veljala za določanje prejemkov delavcev (tj. mejni vrednostni produkt dela, ki je sicer lahko le merilo prispevka dela k »fizičnemu« vrednostnemu produktu« podjetja),
• povsem drugačna pa za določanje dohodkov lastnikov kapitala (tj. njihova stoodstotna udeležba v »ekonomskem« produktu podjetja, za katero pa je seveda mejni produkt kapitala popolnoma irelevanten kazalnik),
in kar je kajpak ekonomsko popolnoma nelogičen in nezdružljiv teoretični miks in nesmisel brez primere, ki kot tak ustvarja zgolj privid nekakšne (tržne) »razdelitve« produkta, ki pa je v resnici ni.
V bistvu naj bi se torej po tej teoriji hkrati in vzporedno »delili« dve med seboj popolnoma različni obliki produkta - za ene fizični, za druge pa ekonomski. Ker pa:
• je v tržnem gospodarstvu, kot že rečeno, pač mogoče kakorkoli »deliti« samo ekonomski produkt podjetja in torej pri »plačevanju« dela po njegovi tržni ceni, ki predstavlja zgolj poslovni strošek in delež dela v stroških proizvodnje fizičnega produkta kot razdelitveno povsem neupoštevne ekonomske kategorije, v nobenem primeru ne gre za nikakršno »razdelitev« produkta;
• se ekonomski produkt po tem modelu tudi načelno sploh ne »deli« med lastnike obeh sodelujočih produkcijskih faktorjev, ampak je sistemsko - kakršenkoli že je (dobiček ali izguba) - že vnaprej v celoti »dodeljen« izključno le lastnikom vloženega kapitala, ne pa sorazmerno tudi lastnikom dela,
to pomeni, da se po tem - domnevno tržnem - razdelitvenem modelu, kot že rečeno, v resnici ne »deli« nič, noben del produkta. Kar je povsem logično, in kar, če ponovimo, izhaja že iz same narave trga, ki sam po sebi ničesar ne ustvarja in tudi ne more ničesar »razdeliti«, ampak lahko opravlja le menjavo ekvivalentnih vrednosti. Posledično pa iz tega seveda sledi,
da /neo/klasična ekonomska teorija v resnici sploh nima nobene lastne teorije faktorske razdelitve produkta, kajti zgoraj predstavljena Clarkova formula stoodstotne tržne razdelitve produkta to zagotovo niti približno ne more biti. Neko »pravo« teorijo razdelitve bo torej morala ekonomska znanost šele izoblikovati, in to povsem na novo. Zato si ta vidik problematike vsekakor zasluži tudi nekoliko temeljitejšo analizo.
* * *
Ko razpravljamo o razdelitvi proizvedenega »produkta/outputa« podjetja94, nas torej v resnici ne zanima količinsko proizvedeni fizični produkt, izražen bodisi v fizičnih merskih enotah (kosi, kilogrami, litri itd.) bodisi finančno ovrednoten po lastnih oziroma kalkulacijskih prodajnih cenah na enoto konkretnih proizvodov ali storitev (fizični vrednostni produkt), temveč izključno le njegov - tržno realizirani - ekonomski produkt, kar je kajpak nekaj popolnoma drugega. Se pravi, zanima nas dejansko tržno-finančno realiziran (»moneiziiran«) produkt celotnega poslovanja podjetja95, izkazan
• bodisi v obliki ugotovljenega čistega poslovnega izida, tj. čistega dobička (ali izgube), ki predstavlja ekonomski produkt v ožjem smislu, torej »zaslužek podjetja od poslovanja«96, in je tudi osnovni cilj delovanja ter prizadevanj konkretnih neposrednih/notranjih udeležencev v njegovih produkcijskih procesih,
• bodisi v obliki izkaza dodane vrednosti podjetja97, tj. ekonomskega produkta v širšem smislu, ki pa je sicer le posredna posledica, ne osnovni cilj prizadevanj omenjenih notranjih deležnikov podjetja98.
Samo ekonomski (in še to v celoti zgolj prvi od zgoraj navedenih, drugi pa le v tistem delu, ki predstavlja dohodke t. i. notranjih deležnikov podjetja99, in ki ga lahko pogojno imenujemo »presežna dodana vrednost«100) je namreč, če ponovimo, v tržnem gospodarstvu delitveno zares relevantna ekonomska količina, ki je oziroma bi bila lahko eventualno predmet morebitne razdelitve v pravem pomenu te besede. Proizvedeni fizični produkt podjetja je namreč v razdelitvenem smislu preprosto neobstoječa ekonomska kategorija, kajti tega produkta v tržnem gospodarstvu ni mogoče deliti med soproducente niti v naturalni niti v finančno-vrednostno izraženi obliki, dokler pač ta ni tudi dejansko realizirana na trgu.
1. Razlika med vsebino pojmov (proizvedeni in kalkulativno ovrednoteni) »fizični« in (dejansko tržno realizirani) »ekonomski« produkt/output podjetja je seveda ogromna, kaže pa se v razliki med kalkulativno prodajno ceno, oblikovano na podlagi »produkcijskih stroškov«, ter dejansko doseženo tržno ceno proizvodov ali storitev (v nadaljevanju: proizvodov) in posledično v - lahko tudi zelo veliki! - razliki med načrtovano in dejansko realizirano višino prihodkov od prodaje. In sicer, če jo predstavimo zgolj v najbolj grobi shematski obliki:
1. Lastna cena enote takšnega ali drugačnega fizičnega proizvoda odraža samo neposredne stroške porabe konkretnih proizvodnih inputov (predmetov dela, delovnih sredstev in delovne sile) ter posredne stroške proizvodnje (tj. stroške izdelave proizvoda oziroma t. i. obratne režije ter stroške nabave, prodaje in uprave podjetja)101.
2. Ko k tako ugotovljeni lastni ceni kalkulativno dodamo še načrtovani oziroma pričakovani dobiček102 + davke, dobimo prodajno ceno na enoto proizvoda103, ki pa jo trg s svojim zakonom ponudbe in povpraševanja potem lahko »prizna« ali pa ne. In samo od tega je odvisno, ali bodo načrtovani prihodki (in s tem poslovni rezultat) podjetja od prodaje tudi dejansko doseženi ali ne104.
3. Če trg na ta način izračunane kalkulativne prodajne cene proizvoda ne prizna, je treba ali to ceno znižati ali pa proizvedeni fizični produkt ostane - deloma ali v celoti - neprodan, s tem pa realno seveda tudi ekonomsko povsem neupošteven za morebitno razdelitev.105 In obratno, če tržno povpraševanje po proizvodu presega ponudbo, je ravnovesna tržna cena proizvodov lahko tudi precej višja od kalkulativne prodajne, pri čemer relativni »interni« prispevki posameznih produkcijskih faktorjev k tem proizvodom trga niti najmanj ne zanimajo in jih, kot že rečeno, s svojim zakonom ponudbe in povpraševanja objektivno tudi niti ni sposoben ugotoviti. Skratka, v trenutku, ko je produkt fizično proizveden, je njegova dejanska ekonomska vrednost, ki je/bo lahko predmet razdelitve, še popolna neznanka. To vrednost mora trg v vsakem primeru šele »ugotoviti«, zato je objektivno tudi ni mogoče po nobeni logiki že vnaprej razdeliti med soproducente v obliki fiksnih, tj. zneskovno določenih deležev, tako da bi ti deleži skupaj tvorili natančno 100 odstotkov. Takšne čudežne matematične formule preprosto ni. (Tabela 1)
Prav to zadnje (pod 3. točko zgoraj) pa je v tržnem gospodarstvu tisti ključni element, zaradi katerega pri takšnem ali drugačnem modelu faktorske razdelitve produkta seveda niti približno ni mogoče - tako kot je ta model zasnovan v neoklasični ekonomski teoriji - izhajati kar iz teoretične predpostavke, da:
• bo fizično proizvedeni produkt na trgu tudi dejansko v celoti prodan oziroma vrednostno realiziran po kalkulativnih prodajnih cenah, oziroma, da je enostavno »fizični vrednostni produkt = tržno realizirani produkt«, kar pa je v realnosti tržnega gospodarstva v resnici lahko zgolj čisto naključje, ne pa pravilo,
• je zato produkt, ko je proizveden, v bistvu hkrati v celoti že tudi razdeljen, pri čemer so lastniki vseh sodelujočih produkcijskih dejavnikov za svoj produkcijski prispevek pravično in povsem enakopravno nagrajeni skozi tržno ceno teh faktorjev, ki naj bi bila hkrati tudi njihov t. i. mejni produkt, in ki je bila (vključno s »pričakovanim« dobičkom) stroškovno vkalkulirana v prodajno ceno proizvoda,
• na ta način trg neposredno, objektivno in natančno že vnaprej določi ne samo plače/mezde, rente in obresti, ampak tudi dobičke, ki so dohodek lastnikov lastniškega kapitala, čeprav je jasno, da je prav ta kategorija faktorskih dohodkov tipična variabilna ekonomska kategorija106, ki v resnici nima popolnoma nobene zveze ne z (objektivno sploh neugotovljivo in neobstoječo) tržno ceno in ne z (matematično prav tako neugotovljivim) mejnim produktom lastniškega kapitala in podjetništva njegovih lastnikov107.
Ta namišljena matematična predpostavka o samoumevni enakosti proizvedenega fizičnega vrednostnega in tržno realiziranega produkta in s tem o že vnaprejšnji 100-odstotno »tržni razdelitvi« vseh faktorskih dohodkov (vključno s pričakovanim dobičkom, razumljenim kot proizvodnim »stroškom«) je kajpak zgolj čista teoretična fikcija, ki v realnosti tržnega gospodarstva ni veljala niti v časih Adama Smitha, kaj šele v sodobnih zares kompleksnih pogojih gospodarjenja na globalnem trgu. Gre torej za resnično hudo teoretično /samo/zavajanje oziroma /samo/prevaro, na kateri pa ekonomska teorija kljub temu še naprej neomajno vztraja.
Tabela 1: Shematski prikaz razlike med fizičnim in ekonomskim produktom/outputom podjetja (ob predpostavki doseganja višje tržne cene proizvodov od kalkulativne prodajne cene v pogojih ničelne inflacije)
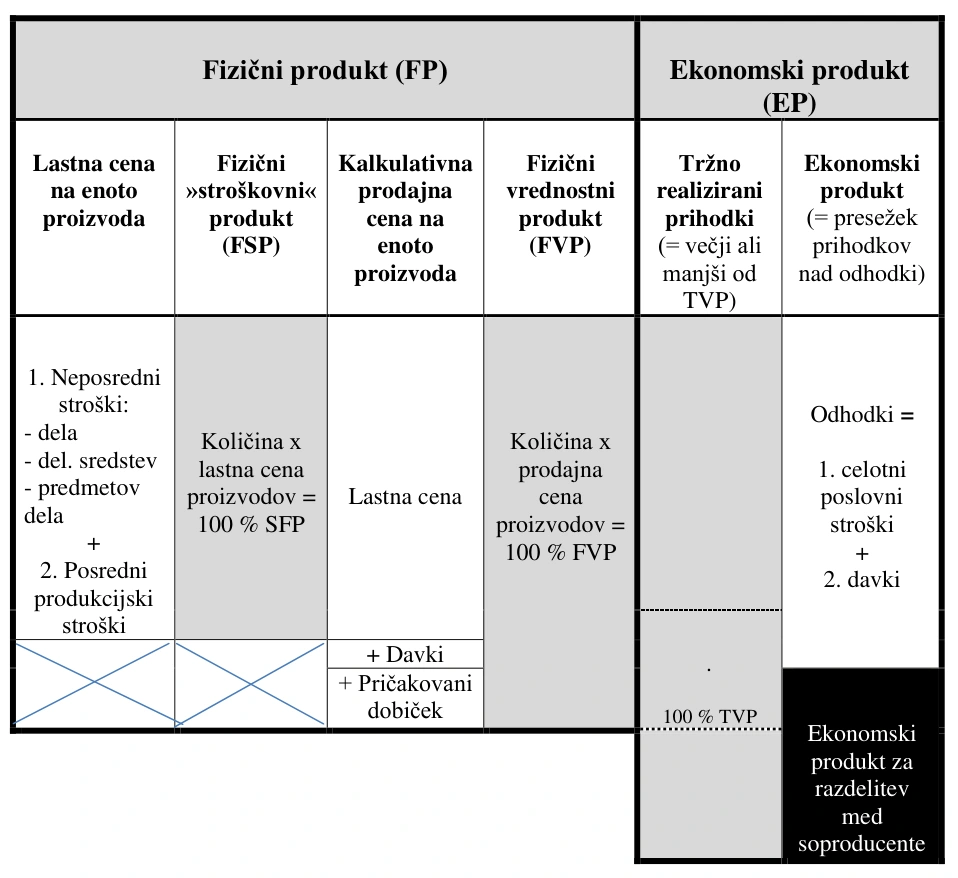
Besedilo v prikazu
Fizični produkt (FP) Ekonomski produkt (EP) Lastna cena na enoto proizvoda Fizični »stroškovni« produkt (FSP) Kalkulativna prodajna cena na enoto proizvoda Fizični vrednostni produkt (FVP) Tržno realizirani prihodki (= večji ali manjši od TVP) Ekonomski produkt (= presežek prihodkov nad odhodki) 1. Neposredni stroški: - dela - del. sredstev - predmetov dela + 2. Posredni produkcijski stroški Količina x lastna cena proizvodov = 100 % SFP Lastna cena Količina x prodajna cena proizvodov = 100 % FVP Odhodki = 1. celotni poslovni stroški + 2. davki . 100 % TVP + Davki + Pričakovani dobiček Ekonomski produkt za razdelitev med soproducente
Opombe k Tabeli 1:
1. Kakršenkoli produkt je vedno rezultat skupnih prizadevanj dela in kapitala ter njunih lastnikov (soproducentov), njihovi konkretni interni prispevki k temu produktu pa so tržno neugotovljivi, kajti trg, če ponovimo, zna ovrednotiti le finalni skupni produkt.
2. Iz navedenega razloga gornji prikaz ekonomskega produkta, ki je lahko predmet razdelitve, velja (smiselno podobno kot za primer doseganja višje tržne cene od kalkulativne prodajne cene) tudi za primer nižje tržne cene ali celo poslovanja z izgubo (tj. če tržna cena ne pokrije niti celotnih odhodkov), ki bi se morala - upoštevaje Pettyjev aksiom - načeloma prav tako »deliti« med soproducente. Plače/mezde kot »poslovni strošek« bi imele tako v bistvu lahko le značaj akontacije na udeležbo delavcev pri doseženem poslovnem izidu, ki v resnici nikoli ni zgolj rezultat ekonomskega učinkovanja izključno lastniškega kapitala in podjetništva njegovih lastnikov, zato le-tem tudi po nobeni ekonomski logiki ne more a priori pripasti v celoti.
2. A vrnimo se nazaj k začeti razpravi o vsebini pojma »produkt/ouput podjetja« in s tem povezano hudo zavajajočo znanstveno nedoslednost neoklasične ekonomske teorije razdelitve. Ta namreč z omenjenim pojmom v kontekstu faktorske razdelitve dohodkov - hote ali nehote - operira teoretično izrazito nekorektno, posledično pa v bistvu uvaja tudi ekonomsko povsem nelogična in sistemsko absolutno nesprejemljiva dvojna merila in podlage za to razdelitev. Ena naj bi, kot že rečeno, veljala za ugotavljanje prispevkov delavcev (tj. mejni produkt dela kot merilo prispevka dela k fizičnemu produktu), povsem drugačna pa za ugotavljanje prispevkov lastnikov kapitala k produktu (tj. udeležba izključno v ekonomskem produktu, za katero je mejni produkt kapitala seveda popolnoma irelevanten kazalnik). Konkretno:
a) Merilo nagrajevanja delavcev za njihovo udeležbo v produkciji naj bi bil (matematično vnaprej določljiv in predpostavljen) mejni produkt dela, ki je enak tržni ceni dela in s tem tudi plači/mezdi kot fiksni postavki, ki ni v ničemer odvisna od dejanske tržno realizirane vrednosti produkta in s tem od dejanske poslovne uspešnosti podjetja, ampak je računovodsko obravnavana kot navaden strošek proizvodnje njegovega fizičnega produkta. Se pravi, v tem primeru se v bistvu meri zgolj količina/vrednost
fizičnega inputa »delovne sile«108 v razmerju do količine/vrednosti proizvedenega fizičnega outputa/produkta podjetja. In še to zgolj v razmerju do fizičnega »stroškovnega« produkta, tj. fizičnega produkta, ovrednotenega po »lastnih cenah« na enoto proizvoda (glejte prvi stolpec levo v tabeli 1), torej celo niti ne po prodajnih, kaj šele po tržnih cenah proizvoda. Ta produkt pa je v tržnem gospodarstvu v razdelitvenem smislu, kot že rečeno, v bistvu povsem irelevantna kategorija, kajti, če ponovimo - predmet delitve ni ustvarjeni fizični produkt (ne glede na to, ali ga vrednotimo po lastnih ali po dejansko doseženih prodajnih cenah na enoto), ampak končni ekonomski produkt poslovanja podjetja. V absolutnem znesku (tj. v obliki tržne cene enote dela) vnaprej določene plače/mezde delavcev zato v resnici niti približno nimajo značaja nagrade za dejanski prispevek delavcev k produktu konkretnega podjetja, ampak predstavljajo zgolj nekakšen matematično-fiktivni delež na nečem, kar ekonomsko v resnici sploh ne obstaja. V razdelitvenem smislu so torej v bistvu neka popolnoma irelevantna in praktično povsem neuporabna kategorija, razen morda kot »akontacija na udeležbo delavcev v ekonomskem produktu«. Morebitna razprava o njih kot o nekakšni sorazmerni udeležbi delavcev v ustvarjeni dodani vrednosti podjetja, ki naj bi se menda »razdelila« med vse ključne notranje in zunanje deležnike podjetja109, pa je pod temi pogoji seveda še posebej nesmiselna.
b) V nasprotju s tem pa se nagrada lastnikom kapitala določa izključno v odvisnosti od ustvarjenega ekonomskega produkta podjetja, se pravi po doseženem poslovnem rezultatu (čistem dobičku ali izgubi). Kar je, kot rečeno, načeloma tudi edino logično. Če je (in dokler bo) osnovni cilj poslovanja podjetja v tržnem gospodarstvu ustvarjanje profita, je namreč povsem logično, da je edino takšen ali drugačen poslovni rezultat/izid lahko razumljen tudi kot tisti njegov dejanski ekonomski produkt, ki se načeloma sploh lahko deli. Kakega drugega produkta (razen morda teoretično že omenjene »neto« ali pa »presežne« dodane vrednosti, ki pa zaenkrat še nista neka že uveljavljena računovodska pojma), ki bi bil lahko v tem primeru predmet takšne razdelitve pač preprosto ni. A problem je seveda v tem, koga teoretično štejemo za njegovega »ustvarjalca«. V sedanjem sistemu ta produkt velja kot izključni dosežek lastnikov kapitala in samo njim tudi pripada (delijo si ga le med seboj, ne pa tudi z delavci kot njegovimi nespornimi dejanskimi soustvarjalci). V tem sistemu se torej, kot že rečeno, produkt podjetij v resnici preprosto sploh ne deli med lastnike različnih produkcijskih dejavnikov, ne tržno in ne netržno. O kakšni faktorski »razdelitvi« produkta, predvsem pa katerega produkta konkretno torej pod temi pogoji pravzaprav na načelni ravni filozofira obravnavana ekonomska teorija, pa seveda ni jasno. Jasno je le, da gre pri tem - če malce resneje razmislimo, kaj pravzaprav dejansko razlaga in poučuje - za precej očitno teoretično potegavščino.
Skratka, opozoriti želimo, da je neoklasična ekonomska teorija fenomen razdelitve produkta uspela - v brezupnem iskanju smiselnega odgovora na izzive Marxove teorije presežne vrednosti in kritike kapitalističnega prisvajanja - zaviti v popolno teoretično meglo, iz katere se je sila težko prebiti. In sicer tako, da je produkcijski proces na opisani način (posredno) v bistvu preprosto umetno razdelila na dve vrsti podjetniških funkcij in procesov, med katerimi po zgoraj opisani razdelitvenimi logiki naj ne bi bilo praktično nobene medsebojne vzročno-posledične povezave, in sicer:
• na eni strani na »proizvodne« funkcije in procese, v katerih naj bi (izključno s tehnologijo in potrebnim dodatkom na trgu kupljene »delovne sile«, katera - brez kakršnegakoli lastnega subjektivno ustvarjalnega prispevka njenih nosilcev - zgolj mehanično izvaja vnaprej določena natančna navodilih delodajalca pri uporabi njegove tehnologije) nastajal fizični produkt,
• na drugi strani pa na za poslovno uspešnost edino bojda zares relevantne »poslov(vod)ne« funkcije in procese, ki sami zase ustvarjajo takšen ali drugačen poslovni rezultat podjetja.
S tem naj bi bila potemtakem v bistvu povsem logično utemeljena tudi omenjena izrazita dvojnost meril in podlag za razdelitev ustvarjenega produkta podjetja:
• plače delavcev, ki naj bi sodelovali le v proizvodnih procesih, naj bi tako predstavljale njihovo sorazmerno udeležbo realno sicer res ustvarjenem, a v resnici v tržnem gospodarstvu, kot rečeno, objektivno nerazdeljivem fizičnem produktu110,
• celoten (in v razdelitvenem smislu seveda tudi edino zares »otipljiv« ter ekonomsko relevanten) finančni poslovni rezultat kot dejanski ekonomski produkt podjetja pa nagrado lastnikom kapitala/podjetnikom, ki - bodisi neposredno bodisi prek najetih menedžerjev - organizirajo in vodijo poslovne procese podjetja,
Obravnavana teorija te dvojnosti in absolutne medsebojne - teoretične in praktične - neprimerljivosti konkretnih razdelitvenih podlag ter meril seveda nikoli in nikjer ne izpostavlja, ampak ravno nasprotno - o tem vseskozi modro molči in razlaga, da so v tržnem gospodarstvu prav vsi temeljni produkcijski faktorji in njihovi lastniki v tem pogledu obravnavani popolnoma enakopravno in nediskriminatorno. Gre pa v bistvu za sicer povsem logično izvedbeno posledico že omenjene generalne izhodiščne teze te teorije o lastnikih kapitala kot samoumevnih in edinih »podjetnikih«.
1.3.3.7 Problematika prisvajanja kapitalskih dobičkov
dobičkov111,
V problematiko »ne/razdelitve« kapitalskih
ki si jih v danem družbenoekonomskem sistemu v celoti prisvajajo lastniki vloženega kapitala, v tej razpravi ne bomo posebej zahajali, v osnovi pa se v zvezi s tem postavljajo povsem enaka vprašanja kot v zvezi z razdelitvijo bilančnih dobičkov. Dejstvo je namreč, da je skozi tržno vrednost podjetja (tj. finančni + intelektualni kapital) v kapitalskem dobičku sicer vsebovan tudi sorazmeren del vrednosti intelektualnega kapitala podjetja. Se pravi, ne samo vrednosti strukturnega, ampak tudi vrednost aktualnega človeškega kapitala, ki je nesporno v izključni lasti zaposlenih, a si »izkupiček« zanj - povsem neupravičeno - prav tako prisvajajo kar lastniki nominiranega finančnega kapitala. V tržni vrednosti podjetja pa je seveda vsebovana tudi celotna vrednost prisluženega (nenominiranega) kapitala iz naslova zadržanih dobičkov, v katerih bi sicer morali po ekonomski logiki ob njegovi prvotni delitvi na podlagi lastništva nad človeškim kapitalom participirati tudi delavci, a se računovodsko v celoti pripisuje kar k »lastniškemu« kapitalu podjetij. Skratka, kakršenkoli model ekonomsko dejansko pravične faktorske razdelitve produkta bi/bo seveda moral nujno vsebovati tudi delitev kapitalskih dobičkov.
1.3.3.8 Nelogično zaporedje osnovnih faz gospodarskega procesa
Zgoraj omenjeni teoretični »tržni fundamentalizem«, izhajajoč iz Smithove dogme, kot osnovno izhodišče in temeljno vodilo (neo)klasične ekonomske teorije seveda vodi v celo kopico tudi drugih popolnih teoretičnih nesmislov, kakršen je med drugim vsekakor tudi trditev, da je v tržnem gospodarstvu produkt, ko je proizveden, hkrati že tudi razdeljen, in da si torej osnovne štiri faze gospodarskega procesa sledijo po zaporedju:
1. produkcija
2. razdelitev
3. menjava in
4. potrošnja,
pri čemer naj bi bili fazi proizvodnje in razdelitve združeni.112 Na ta način teoretično skonstruiran gospodarski proces pa se običajno grafično prikazuje v obliki sklenjenega kroga oziroma krožne črte, ki po tem vrstnem redu v smeri urinega kazalca povezuje omenjene osnovne faze gospodarskega procesa (procesa družbene reprodukcije, gospodarskega krožnega toka).
A dejstvo je, da v tržnem gospodarstvu, kot rečeno, proizvedenega »fizičnega produkta« samega po sebi seveda objektivno preprosto sploh ni mogoče ekonomsko (raz)deliti. Po logiki stvari je torej kajpak treba fizični produkt podjetij najprej prodati (zamenjati na trgu), da bi ga bilo potem sploh mogoče tako ali drugače razdeliti med njegove soproducente (v obliki plač, rent in dobičkov). Menjava (kupoprodaja) dela na trgu dela, tj. menjava produkcijskega »inputa« dela za mezdo/plačo kot njegovo tržno protivrednost oziroma »tržno kupnino dela«, seveda že po logiki stvari ni nikakršna »razdelitev produkta«, kajti predmet delitve je kajpak vedno lahko le produkcijski »output« dela in kapitala (v obliki skupaj ustvarjene nove/dodane vrednosti, ki je »ekonomski« in ne »fizični produkt podjetja). Zato seveda omenjeni dve fazi gospodarskega procesa - menjava in razdelitev - niti teoretično ne moreta biti združeni, udeležba lastnikov sodelujočih produkcijskih faktorjev - če govorimo o »realni« razdelitvi produkta - pa ne more biti določena v obliki že vnaprej fiksno določenih absolutnih zneskov (plača), opredeljenih z njihovim t. i. mejnim produktom, ampak izključno le v obliki vnaprej fiksno določenih relativnih deležev v ustvarjeni dodani vrednosti. Vse ostalo je lahko zgolj teoretični privid nekakšne domnevne razdelitve, kajti mezda/plača kot »tržna kupnina za delo« kajpak niti teoretično ni nikakršen »delež oziroma udeležba delavcev na produktu«, ampak je čisto navaden poslovni strošek. A neoklasična ekonomska teorija to dejstvo na podlagi zgoraj opisane logike preprosto zanemari, poizvedeni produkt šteje za že vnaprej razdeljenega in se nato v okviru teorije menjave ukvarja le še z menjavo med podjetji in gospodinjstvi v fazi potrošnje na ta način domnevno že razdeljenega produkta113.
Logično zaporedje posameznih faz gospodarskega krožnega toka bi moralo biti na podlagi zgoraj povedanega torej zamenjano tako, kot je prikazano, na sliki 5. Seveda pa bi bilo treba v ta namen nek takšen ali drugačen model »dejanske«, ne zgolj navidezne razdelitve ustvarjenega ekonomskega produkta, ki je zdaj v resnici ni, šele vzpostaviti.
Slika 5: Ekonomsko logično zaporedje faz gospodarskega procesa v tržnem gospodarstvu
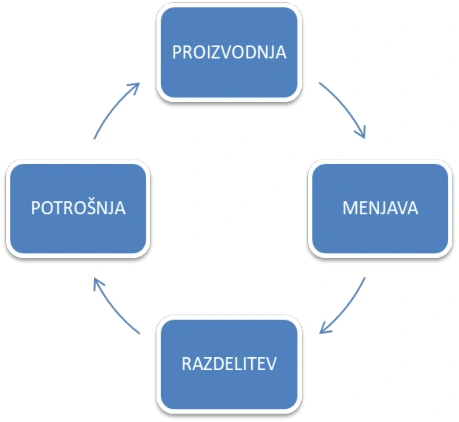
Predpogoj za to pa je seveda najprej teoretično opraviti z vulgarizirano tezo, izpeljano iz zgoraj citirane misli Adama Smitha, o lastnikih kapitala kot domnevno samoumevnih in edinih »podjetnikih«, ki da v tržnem gospodarstvu s svojim kapitalom zaposlujejo delavce in neposredno financirajo njihove plače (ter vsa potrebna »produkcijska sredstva«, tj. delovna sredstva in predmete dela) ter na ta način poganjajo gospodarstvo, zaradi česar naj bi bili - ker s tem kapitalom tvegajo - logično tudi edini upravičenci do prisvajanja celotnega poslovnega rezultata podjetij, kakršenkoli že je. Kar je seveda huda teoretična poenostavitev.
1.3.2.9 »Financiranje« kapitalistične proizvodnje kot temelj za prisvajanje produkta
Klasična ekonomska teorija torej, kot rečeno, izhaja iz teze, da lastniki kapitala ne samo »organizirajo«, ampak iz tega kapitala tudi v celoti in trajno »financirajo« vso kapitalistično proizvodnjo. Se pravi, da s svojim vloženim lastniškim kapitalom »kupujejo/nabavljajo« vse potrebne proizvodne resurse, tj. tako produkcijska sredstva (delovna sredstva in predmete dela) kot »delovno silo«, iz tega naslova pa si zato lahko upravičeno prisvajajo skupni produkt dela in kapitala kot izključno svoj lasten produkt. A temu seveda v resnici ni tako. Delo se skozi prodani oziroma na trgu realizirani produkt vsekakor »financira« sámo, tako da v resnici niti približno ni mogoče govoriti o »trajnem« financiranju vseh produkcijskih virov, vključno z vloženim delom, iz v podjetje vloženega lastniškega kapitala.
Če bi namreč kapitalisti res trajno financirali plače delavcev neposredno iz svojega vloženega/vpoklicnega lastniškega kapitala, dobičke pa res uporabljali le za svoje »dostojno preživljanje«114, bi tega kapitala, po logiki stvari kajpak kmalu zmanjkalo in gospodarski sistem bi se pač preprosto ustavil. Se pravi, temu niti teoretično nikakor ne more biti čisto tako. Resnica se torej v bistvu skriva v tistem prvem delu zgoraj že citirane Smithove misli, kjer pravi, da kapitalist svoj kapital - razen za nakup potrebnih »materialov« oziroma »surovin«115 (in strojev ter drugih delovnih sredstev)116 - uporabi tudi za to, da ga »založi« za mezde/plače delavcev. Med pojmoma »založiti« kapital - med drugim tudi - za plače delavcev in (trajno) »financirati« plače oziroma »plačevati delo« iz tega kapitala je namreč ogromna vsebinska razlika. Omenjena začetna in začasna117 - če parafraziramo Smitha - »založitev delavcev z živežem« (in materiali), ki omogoči sam zagon produkcijskih procesov podjetja (in s katero si sicer kapitalist tudi sam sploh šele ustvari podlago za možno podjetniško plemenitenje svojega kapitala, vloženega v podjetje118) seveda nikakor ne more biti utemeljena teoretična podlaga za kakršenkoli »trajen« medsebojni mezdni produkcijski odnos. Kajti podjetje takoj, ko je produkt prvega cikla proizvodnje na trgu prodan, to svoje - recimo mu »posojilo« delavcem - dobi tudi takoj povrnjeno119. In če je kapitalist svoj vloženi kapital za plače delavcem res samo začasno »založil«, potem to pomeni, da po nobeni pravni logiki s tem njihovega dela, »dodanega materialom«, v resnici nikakor ni tudi »kupil«120. In če ga ni kupil, potem tudi nima prav nobene pravice z njim kakorkoli samostojno razpolagati in ga izključno sam, tj. v svojem imenu in za svoj račun, »z dobičkom prodajati naprej«. Omenjena Smithova logika, da kapitalisti s svojim kapitalom »hranijo, oblačijo in nastanjajo vse ljudstvo«, ki pa sicer v aktualni ekonomski teoriji kapitalizma žal še danes velja za znanstveno neoporečno, je torej v resnici popoln teoretični nesmisel.
Ali povedano drugače: delavci že s trenutkom, ko vstopijo v delodajalčev produkcijski proces, v celoti »zaslužijo sami zase«, torej jih v resnici še zdaleč ne »plačuje« kapitalist s svojim kapitalom oziroma iz tega kapitala. Mezde/plače kot tržna cena dela oziroma »kupnina« za delo so pač po sedanjih računovodskih standardih zgolj eden od »poslovnih stroškov« podjetja, ki se pokriva iz tekočega poslovanja. Kakšen je končni učinek teh stroškov na stanje »lastniškega« kapitala podjetja pa se pokaže šele po ugotovitvi - pozitivnega ali negativnega - poslovnega rezultata podjetja. Nikoli in pod nobenim pogojem pa seveda niti teoretično ni mogoče govoriti o tem, da kapitalist »trajno« plačuje delavce s svojim (v produkcijo vloženim) kapitalom oziroma iz tega kapitala. In da si lahko zato utemeljeno prisvaja katerikoli del produkta (tj. outputa) dela. Vsak kapitalist si lahko prisvaja izključno le tisto, kar je tudi dejansko ustvaril sam s svojim kapitalom in (morebitnim) podjetniškim angažiranjem.
Na teh spornih teoretičnih osnovah skonstruiran mezdni produkcijski odnos kot nekakšen »trajni kupoprodajni (ali pa najemni)«121 odnos med lastniki dela in lastniki kapitala je torej vsekakor res nekaj teoretično povsem neopravičljivega.
1.3.2.10 »Profitni« in »pridobitni« motiv gospodarjenja
Klasični mezdni produkcijski odnos je sicer tudi neposredna podlaga zloglasnemu »profitnemu« motivu gospodarjenja, ki, kot je znano, proizvaja številne sistemske anomalije. Dejstvo je namreč, da je profit (dobiček), ki je danes celo z zakonodajo opredeljen kot »cilj« delovanja podjetij, v resnici le dohodek lastnikov kapitala, s čimer je v bistvu že vnaprej definiran tudi (edini) »interes«, kateremu morajo slediti podjetja in gospodarstvo kot celota.122 Antipod temu bi bil običajen »pridobitni« motiv, ki naj bi bil značilen za (bodočo) ekonomsko demokracijo, in ki sicer sledi sodobni teoriji o družbeni odgovornosti podjetij ter déležniškemu konceptu (interesno ravnotežnega) korporacijskega upravljanja. Dokaz, da podjetja v tržnem sistemu lahko učinkovito in povsem konkurenčno delujejo tudi na podlagi zdravega »pridobitnega« motiva, temelječega na »dodani vrednosti« za vse deležnike in ne zgolj na »dobičku za lastnike« kot temeljnemu cilju poslovanja podjetij, so, denimo, sodobne zadruge (kooperative), vendar pa tudi te seveda niso edina možna oblika »demokratičnega podjetja«.
Vzpostavitev tega spornega, tj. mezdnega produkcijskega odnosa, ki bi bil sicer lahko tudi v kapitalističnem podjetniškem produkcijskem načinu povsem drugačen, pa institucionalno omogoča predvsem sedanja v nadaljevanju predstavljena – ekonomsko in pravno povsem nesprejemljiva – zasnova kapitalističnega podjetja kot »pravno personificiranega (zgolj) kapitala« (tj. brez dela kot njegove sicer ekonomsko logične sestavine), ki potem delo kupuje na trgu za »mezdo« kot njegovo tržno ceno. Tudi ta koncepcija podjetja izvira iz zgodnjega kapitalizma in je ključna podlaga in integralni del preživetega sistemskega mehanizma izkoriščanja dela po kapitalu. A o tem več še v nadaljevanju.
1.3.4 Podpora prava mezdnokapitalističnemu sistemu v nasprotju z lastnimi temeljnimi načeli
Kot že rečeno, ima aktualni mezdnokapitalistični družbenoekonomski sistem zaenkrat trdno oporo v veljavnem korporacijskem in delovnem pravu, ki žal še vedno slepo sledi zgoraj opisanim teoretičnim predpostavkam tudi za ceno direktnega zanikanja svojih lastnih temeljnih načel. S tega vidika sta že v osnovi povsem nesprejemljivi tako sedanja pravna koncepcija »kapitalističnega podjetja/korporacije« kot tudi pravna koncepcija »tržnega delovnega razmerja«.
1.3.4.1 Veljavna pravna koncepcija kapitalističnega podjetja/korporacije
Ko razpravljamo o podjetju, je seveda treba ločiti med podjetjem v ekonomskem smislu (tj. zaokrožena produkcijska enota kapitalistične proizvodnje, v kateri se proizvaja določen produkt - blago ali storitev - za trg in ustvarja nova ekonomska vrednost) in podjetjem v pravnem smislu (tj. gospodarska družba/korporacija kot pravna oblika kapitalističnega podjetja in pravna oseba, prek katere le-to nastopa v pravnem prometu). Problem, na katerega opozarjamo, pa je v očitnem razkoraku med ekonomsko in pravno koncepcijo kapitalističnega podjetja, ki ima v končni fazi za posledico tudi popolno »pravno izmaličenje« produkcijskih odnosov in s tem družbenoekonomskega sistema kot celote v nasprotju z elementarno ekonomsko logiko.
Ne da bi se na tem mestu spuščali v najrazličnejše znane pravne in druge teorije podjetja, lahko rečemo, da je danes - z manjšimi, a vsebinsko nepomembnimi razlikami - v vseh kapitalističnih sistemih podjetje v pravnem smislu še vedno razumljeno kot personificirani (zgolj finančni)
kapital, ki je »naložen v gospodarsko funkcijo in pridobi pravno subjektiviteto z organizacijo v gospodarsko družbo kot njegovo statusno obliko«123. Čeprav je popolnoma jasno, da kapital in delo ter njuni lastniki ekonomsko gledano drug brez drugega niso sposobni ustvariti ničesar in da je produkcija že po klasični ekonomski definiciji proces ustvarjanja nove vrednosti v odnosih »popolne vzajemne soodvisnosti« (ne pa medsebojne kupoprodaje!) med delom in kapitalom oziroma njunimi lastniki.
Gospodarska družba/korporacija kot pravna oblika kapitalističnega podjetja naj bi bila torej po tej koncepciji izključno le pravna »združba« kapitala in njegovih lastnikov, ustanovljena s ciljem ustvarjanja dobičkov za njene člane (»lastnike«), kar naj bi bilo, kot je bilo pojasnjeno v prejšnjem poglavju, tudi njena edina odgovornost oziroma edino družbeno poslanstvo. In to kljub dejstvu, da je podjetje temeljna ekonomska celica družbe in da vse vire za svoje ustvarjanje in poslovanje črpa iz svojega - naravnega in družbenega - okolja, kateremu naj bi bilo zato dolžno tudi ustrezno vračati. Kar bi sicer, kot uči sodobna teorija o »družbeni odgovornosti podjetij«, moralo seveda že po logiki stvari pomeniti, da je temeljno družbeno poslanstvo podjetij povsem enakovredno zadovoljevanje najrazličnejših interesov prav vseh njihovih - notranjih in zunanjih - deležnikov, ne zgolj profitnih interesov »lastnikov«124. O nesmiselnosti pravne teorije, ki skuša celo tudi kapitalske gospodarske družbe teoretično razlagati kar kot obliko »združenj (fizičnih) oseb, ki so njeni člani«, čeprav v resnici vse t. i. članske pravice v njih temeljijo izključno le na količini vloženega kapitala (»ena delnica - en glas«), pa na tem mestu niti ne bomo razpravljali.125 V resnici so namreč sedanje korporacije po svojem temelju (tj. namensko organizirano premoženje) in pravni naravi bistveno bližje t. i. fundacijam/ustanovam kot pa združenjem fizičnih oseb, le da njihov namen - za razliko od fundacij - ni splošnokoristen ali dobrodelen.
Delavci in njihovo delo, ki naj bi bilo le navadno »tržno blago«, torej pravno gledano niso integralna sestavina in člani gospodarske družbe/korporacije kot pravne osebe, ampak so z njo le v pogodbenem (tržnem) delovnem razmerju. Zato, kot že rečeno, tudi nimajo nobenih članskih/korporacijskih pravic oziroma upravičenj (upravljanje, udeležba pri poslovnih rezultatih itd.), ampak le-ta pripadajo izključno lastnikom kapitala, ki skladno z navedeno pravno logiko veljajo tudi za edine »podjetnike« (Slika 6).
Slika 6: Podjetje/korporacija kot pravno personificirani in osamosvojeni kapital
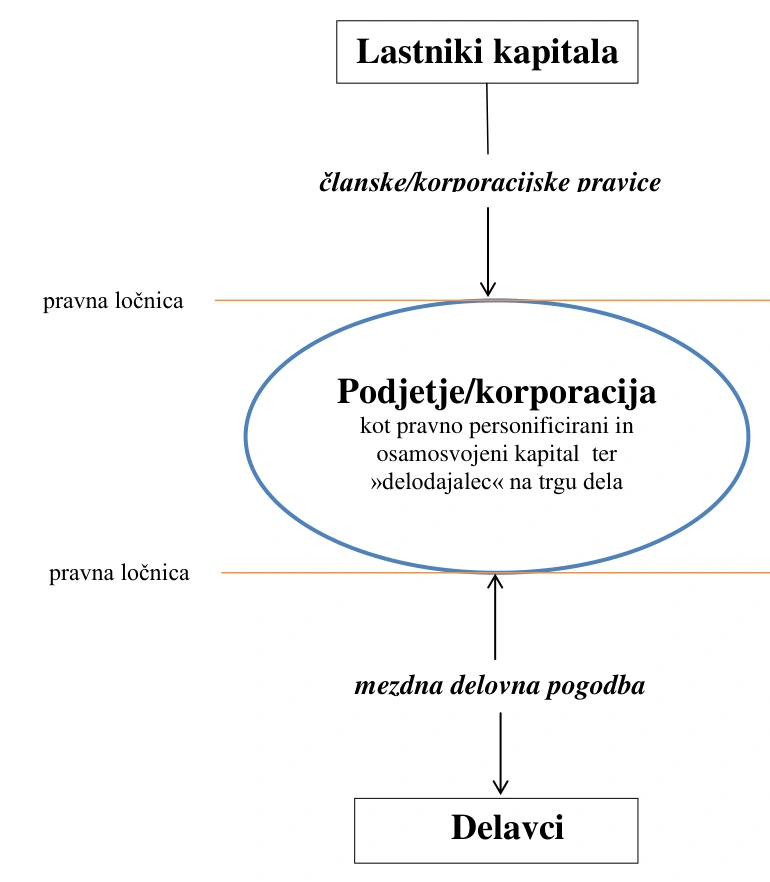
Besedilo v prikazu
Podjetje/korporacija kot pravno personificirani in osamosvojeni kapital ter »delodajalec« na trgu dela Lastniki kapitala članske/korporacijske pravice pravna ločnica pravna ločnica mezdna delovna pogodba Delavci
Vir: Gostiša M., Ekonomska demokracija kot nova sistemska paradigma kapitalizma (2014: 196) - slika delno korigirana
V čem torej ta pravna koncepcija podjetja že sama po sebi neposredno nasprotuje lastnim temeljnim načelom korporacijskega prava?
Po teoriji je status pravne osebe mogoče priznati le združbam, ki imajo zagotovljen:
• tako ustrezen stvarni (materialni),
• kot tudi osebni (personalni) substrat,
ki je potreben za uresničevanje njihovega opredeljenega družbenega namena oziroma poslanstva. V gospodarskih združbah/korporacijah je to pač ustvarjanje nove vrednosti v produkcijskih procesih, za kar so seveda nepogrešljive komponente tako delo in kapital kot temeljna produkcijska dejavnika/faktorja/tvorca (tj. materialni substrat korporacije), kakor kot tudi njuni lastniki s svojim osebnim angažiranjem (tj. personalni substrat korporacije). Če je torej, kot bo podrobneje pojasnjeno ob predstavitvi t. i. Pettyjevega aksioma v nadaljevanju, že vnaprej jasno, da kapital in njegovi lastniki sami, se pravi brez udeležbe tudi dela in njegovih lastnikov v produkcijskih procesih, v nobenem primeru niso sposobni izvajati nikakršnih produkcijskih procesov in ustvariti prav nobene nove vrednosti ter s tem uresničevati temeljnega družbenega namena podjetij, po kakšni logiki jim potemtakem lahko pravo že samim po sebi in povsem »umetno« prizna status pravne osebe v obliki gospodarske družbe/korporacije, ki potem v pravnem prometu nastopa kot »delodajalec« nasproti lastnikom drugega, za izvajanje produkcije sicer enako nujno potrebnega in ekonomsko povsem enakovrednega produkcijskega dejavnika (tj. dela)? In, čemu naj bi za izvajanje produkcije - glede na njeno omenjeno ekonomsko izrazito asociativno naravo - pravzaprav sploh potrebovali umetno pravno delitev na »delodajalce« (zaposlovalce) in »delojemalce« (zaposlence), če pa so oboji - skupaj s svojim produkcijskim tvorcem, katerega lastniki so - objektivno nujna ekonomska sestavina istega »podjetja« in torej z njim po nobeni pravni logiki ne morejo biti v »pogodbenem« odnosu, ampak so lahko le njegov integralni del? Pravo naj namreč vendarle načeloma ne bi bilo čista »sholastika« in kot tako samo sebi namen, ampak naj bi temeljilo na objektivni družbeni realnosti.
Po normalni pravni logiki, predvsem pa po /splošno/veljavnih lastnih temeljnih načelih pravo torej finančnemu kapitalu samemu po sebi in njegovim lastnikom, ki - brez delavcev in njihovega dela - še niso nikakršno »podjetje v ekonomskem smislu«, pravo torej že zdaj ne bi smelo v
nobenem primeru priznavati statusa gospodarske družbe/korporacije kot samostojne pravne osebe in s tem »delodajalca delavcem«. Kajti za kaj takega ta nepopoln »ekonomski embrio«, ki v produkcijskem smislu sam po sebi v bistvu ne pomeni še »nič«, v resnici ne izpolnjuje niti najbolj elementarnih ekonomskih in pravnih pogojev. Produkcijskemu »niču«, ki mu za produkcijo, ki naj bi jo uresničeval, manjka še ves nepogrešljiv materialni in personalni substrat v obliki dela in delavcev, in ki sam tudi ni sposoben proizvesti še prav ničesar, pač po nobeni pravni logiki ni mogoče priznati statusa samostojne pravne osebe/gospodarske družbe/korporacije in s tem pravne sposobnosti za nastopanje v pravnem prometu. Nekaj, kar objektivno (še) ni »ekonomski« subjekt, nima prav nobenih pogojev za to, da bi lahko na kakršnikoli smiselni podlagi postalo »pravni« subjekt.
A veljavno pravo tudi danes to nesmiselno in pravno izrazito »invalidno« koncepcijo kapitalistične korporacije, ki je torej v resnici popolnoma umeten pravni konstrukt sui generis brez kakršnekoli stvarne ekonomske podlage, kljub vsemu vendarle dovoljuje in varuje, in to, kot rečeno, zoper prav vsa svoja lastna temeljna načela. In, kar je od vsega je pravno še najbolj nelogično, takšno koncepcijo korporacije še naprej ohranja celo tudi po tem, ko v produkcijski proces podjetja že vstopijo tudi delavci s svojim delom, katerim pa nikoli ne prizna statusa »članov korporacije« in s tem povezanih korporacijskih pravic, ki bi jim sicer kot - ekonomsko gledano - povsem »enakopravnim soproducentom« podjetniškega produkta že po naravi stvari vsekakor morale pripadati. Lastnikom kapitala je torej na ta način sistemsko zagotovljeno večno in izključno »vladanje« korporacijam« (angl. corporate governance), prek katerih potem delo delavcev kot tržno blago kupujejo na trgu in ga, kot pravi Adam Smith, »z dobičkom prodajajo naprej«, nad delavci kot nosilci »delovne sile« pa v delovnih procesih izvajajo absolutno t. i. direktivno in disciplinsko oblast. Kar pomeni, da je prav prek te sporne pravne koncepcije kapitalistične korporacije zgoraj obravnavane Smithove dogme pravno zelo prefinjeno, obenem pa tudi zelo prikrito (tj. pod kopico teoretične navlake v obliki visokoletečih in na videz logičnih načel o podjetništvu lastnikov kapitala in objektivni tržni regulaciji celotne ekonomske sfere družbe) vgrajen že v same temelje obstoječega družbenoekonomskega sistema. Bistvo le-tega torej, kot že rečeno, v resnici določa veljavno pravo, ne pa trg. Brez radikalne spremembe omenjene pravne koncepcije kapitalistične korporacije, ki je povsem sprta tako z elementarno ekonomsko logiko kot tudi s temeljnimi načeli prava samega, so kakršnekoli resnejše spremembe aktualnega družbenoekonomskega sistema zato lahko zgolj iluzija.
Prav ta in izključno samo ta sporna pravna koncepcija podjetja kot temeljne celice družbe je torej podlaga za obstoječi trajni »mezdni« produkcijski odnos med lastniki dela in kapitala kot »delojemalci« in »delodajalci«, ki ga z naravnimi ekonomskimi zakonitostmi produkcije in produkcijskih odnosov (Pettyjevim aksiomom) v nobenem primeru ni mogoče teoretično utemeljiti niti približno. Kar žal samó dokazuje »staro resnico«, da sta veljavno - korporacijsko, na njegovimi osnovi pa tudi delovno - pravo kot táko v bistvu še vedno res predvsem »orodje v rokah vladajočega ekonomskega razreda« za vzdrževanje njegovega, ekonomsko povsem neutemeljeno privilegiranega družbenoekonomskega položaja, ki, kot že rečeno, omogoča »legalno« ekonomsko izkoriščanje dela po kapitalu. Govoriti o tem, da danes, v 21. stoletju, nimamo več opravka z »razredno« družbo, je zato pač na žalost popoln teoretični nesmisel.
Naravnemu ekonomskemu bistvu produkcije in produkcijskih odnosov bi torej v resnici lahko ustrezala edinole t. i. partnerska pravna koncepcija podjetja/gospodarske družbe/korporacije kot »(enako)pravne skupnosti/združbe kapitala in dela/človeškega kapitala ter njunih lastnikov«, o kateri bo podrobneje spregovorjeno še v nadaljevanju. Samo prek takšne radikalne spremembe pravne zasnove podjetja kot temeljne celice družbe, kar sicer tudi v strokovnem pogledu ne bi bilo nič posebej zahtevnega, pa je tudi realno mogoč prehod iz aktualnega mezdnega kapitalizma v ekonomsko demokracijo.
Skratka, nesporno drži trditev, da veljavni mezdnokapitalistični družbenoekonomski sistem danes - in tudi že vseskozi doslej - »umetno« vzdržuje in ohranja pri življenju izključno samo še veljavno pravo, ne pa ekonomska logika. A pravo je mogoče, če pač obstaja teoretična in politična volja, kadarkoli spremeniti. In v tem pogledu tudi morebitna sprememba veljavne koncepcije podjetja/korporacije seveda ni nobena izjema. Tako kot je pravo ustvarilo, jo lahko pravo (in edinole pravo!) tudi spremeni.
1.3.4.2 Veljavna pravna koncepcija »tržnega« delovnega razmerja
Veljavna pravna koncepcija t. i. tržnega (dvostranskega pogodbenega) delovnega razmerja je, kot že rečeno, zgolj logična izpeljanka iz zgoraj obravnavane sporne statusnopravne koncepcije kapitalistične korporacije na področju ureditve temeljnih produkcijskih odnosov. Delovno pravo in delovna pogodba oziroma pogodba o zaposlitvi kot njegov temeljni institut tako v bistvu predstavljata le rahlo, a z vidika dejanske ekonomske vsebine teh odnosov
povsem nebistveno »prilagoditev« klasičnih civilnopravnih pogodbenih razmerij126, ki so sicer značilna za tržno-menjalne, tj. predvsem kupoprodajne in najemne/zakupne pogodbe, kar seveda vodi v hude anomalije in odstopanja od številnih splošnih pravnih načel. Pri tem so še posebej sporna očitna odstopanja od nekaterih resnično ključnih načel obligacijskega prava, kot so: načelo pogodbene svobode oziroma prostovoljnosti vstopanja v obligacijska razmerja, načelo enakopravnosti udeležencev obligacijskih razmerij, načelo omejitve pravic z enakimi pravicami drugih in predvsem seveda tudi načelo enake vrednosti dajatev.
Najbolj nazoren dokaz za trditev, da klasično mezdno delovno razmerje pravno gledano že v osnovi očitno nasprotuje ne samo elementarni (asociativni) ekonomski naravi produkcije kot procesa ustvarjanja nove vrednosti v odnosih popolne vzajemne soodvisnosti med delom in kapitalom kot enakovrednima produkcijskima faktorjema, temveč tudi temeljnim in skozi tisočletja razvijajočim se načelom civilnopravne znanosti o dvostranskih vzajemnih (bilateralno sinalgmatičnih) obveznostnih pogodbah, je torej v bistvu prav nastanek delovnega prava kot posebne - in do obdobja razvitega kapitalizma povsem nepoznane - pravne panoge127, katere osnovno (in edino) poslanstvo naj bi bila pravzaprav državno-interventna blažitev deviantnih »socialnih« posledic klasične mezdne delovne pogodbe kot pogodbe civilnega prava. V ostalem pa ima, če povzamemo še nekatere druge ključne ugotovitve - v opombi pod črto že citirane - avtorice Poredoš Tropenhauer (ibidem), ta pravna panoga: »[…] vse sestavine civilnega prava, katere pa ne morejo odgovoriti na vsa vprašanja, katera se pojavijo v praksi urejanja delovnega razmerja, prav tako ne moremo mimo dejstva, da je delavec neenakovredna stranka pogodbenega razmerja in da je potreben varstva, kar vse je vplivalo na dejstvo, da je skozi zgodovinski razvoj civilnopravna avtonomija strank zamirala in da se je delovno pravo izločilo iz civilnega prava in šlo svojo samostojno pot, pri tem pa kljub vsemu v določeni meri ohranilo vezanost na civilno pravo. Delovno razmerje je namreč vsebinsko gledano obligacijsko pravno razmerje, saj ustvarita stranki pogodbe o zaposlitvi obligacijo zaveze, pri čemer je dolžnik dolžan opraviti izpolnitev drugi stranki. […] V primerjavi z obligacijskim pravom, kjer je temeljno načelo enakopravnost subjektov, je v delovnem pravu delodajalec tisti, ki ima v izhodišču več pravic in pogosto narekuje vsebino dogovora.« Verjetno pa v zvezi s tem ni treba posebej ponavljati, da je ta »izhodiščna neenakost« strank pogodbenega delovnega razmerja sicer povsem logična posledica dejstva, da so v danem družbenoekonomskem sistemu delavci pač eksistenčno prisiljeni na trgu za mezdo/plačo prodajati svoje delo in vstopati v ta obligacijska razmerja, kar seveda že samo po sebi pomeni kršitev načela pogodbene svobode kot enega temeljnih načel civil(izira)nega prava.
A takšne »kozmetične« /delovno/pravne korekture klasičnega obligacijskega razmerja v obliki postopne - in še to pretežno le »sindikalno izborjene«, ne pa neke »pravno dosledne in načelne« - širitve delovnopravnih pravic delavcev v smeri krepitve delovnopravnega položaja delavcev (s katerimi pa seveda nikoli ne bo mogoče v celoti odpraviti temeljne »sistemske« neenakosti med lastniki dela in kapitala, izvirajoče iz samega bistva mezdnega delovnega razmerja kot navadnega tržno-menjalnega produkcijskega odnosa) delovno pravo ta sporen produkcijski odnos - namesto, da bi ga skušalo čim prej odpraviti in nadomestiti z ustreznim ekonomsko in pravno edino logičnim »asociativnim« - v bistvu le še dodatno utrjuje in ga umetno ohranja pri življenju, izhajajoč pri tem iz že omenjene nesporno nesmiselne predpostavke /neo/klasične ekonomske teorije o njegovi domnevni absolutni »ekonomski superiornosti in brezalternativnosti«. Zato ni prav nič nenavadnega, da se njegova zdravorazumska in pravna absurdnost s hitrim razvojem človeškega kapitala podjetij kot najpomembnejšega produkcijskega dejavnika sedanjosti in prihodnosti (vis a vis finančnemu kapitalu podjetij) danes z vsakim dnem samo še povečuje.
Delovno pravo sámo torej nikoli ni problematiziralo »mezdnega« produkcijskega odnosa kot takega, ampak je, pravno sicer že v osnovi povsem nedopustno predpostavko, da je delavec logično že a priori neenakopravna (tj. šibkejša, op. a.) stranka pogodbenega delovnega razmerja in da je zato pač potreben posebnega pravnega varstva«, preprosto vzelo v zakup kot nekaj danega in povsem samoumevnega ter ekonomsko in pravno
»neproblematičnega«. Ta naravnost nepojmljiva pravna predpostavka, ki sicer več kot očitno nasprotuje vsem najbolj elementarnim principom sodobnih pravnih sistemov, je torej enostavno pač njegovo štartno teoretično izhodišče, z analizo njene načelne /ne/sprejemljivosti in pravne /ne/dopustnosti pa se delovno pravo kot tako ne ukvarja. A na tako trhlem in anahronističnem pravnem temelju kajpak kljub vsem mogočim »teorijam«, ki jih je sicer sámo razvilo za znanstveno opravičevanje lastnih načel in pravil, izpeljanih iz te sporne teoretične predpostavke, seveda ni mogoče (z)graditi neke notranje konsistentne pravne panoge, ki bi lahko predstavljala integralni del civiliziranega pravnega sistema.
Po kakšni pravni logiki bi bilo namreč nekaj (tj. elementarna neenakopravnost strank pri vstopanju v neko medsebojno obligacijsko razmerje), kar je po temeljnih načelih ene pravne panoge, konkretno civilnega obligacijskega prava, že v osnovi nedopustno (in kot táko tudi razlog za izpodbojnost ali celo ničnost sklenjenih pravnih poslov), lahko na drugi strani pa povsem sprejemljivo in pravno neoporečno izhodišče ter temelj neke druge pravne panoge, konkretno delovnega prava, znotraj istega civilnopravnega sistema? Se pravi, čeprav naj bi v osnovi obe pravni panogi izhajali iz istih temeljnih načel, pa je
• izhodiščno temeljno načelo civilnega obligacijskega prava popolna enakopravnost pogodbenih strank128,
• izhodiščno temeljno načelo delovnega prava pa ravno obratno - izrazita neenakopravnost pogodbenih strank (ki naj bi bila - bogve zakaj in na kakšni pravnofilozofski podlagi - »samoumevna« ter ekonomsko povsem logična in s tem tudi »pravno dopustna«, tako da do nje sploh nima nobenega kritičnega odnosa, ampak si je, kot rečeno, namesto njene odprave zadalo za svoj cilj njeno zgolj kozmetično »popravljanje« in s tem prikrivanje elementarne nesprejemljivosti in pravne nedopustnosti mezdnega delovnega razmerja kot takega),
kar po nobeni pravni logiki seveda preprosto ne gre skupaj. Z delovnim pravom je torej definitivno že v samem njegovem teoretičnem temelju res nekaj zelo hudo narobe in pomeni izrazit odklon od temeljnih načel civilnega prava, ki ga teoretično nikakor ni moč opravičiti. Zato na njegovih sedanjih konceptualnih izhodiščih zagotovo ne bo mogoče nikoli vzpostaviti drugačnih, ekonomsko in pravno edinih logičnih povsem enakopravnih in »asociativnih« (ne pa tržno-menjalnih kot že po naravi stvari interesno »antagonističnih«!) produkcijskih odnosov, logično izhajajočih iz nesporno izrazito asociativne ekonomske narave produkcije kot take. Kakršnokoli pravnoteoretično navezovanje delovnega prava na klasično obligacijsko pravo, ki že v osnovi izhaja iz povsem drugačnih, diametralno nasprotnih temeljnih načel, oziroma njuno povezovanje v domnevno »sorodni« in komplementarni pravni panogi zato že zolj iz tega razloga pomeni eklatanten pravni nesmisel in teoretično zavajanje.
Že na tej točki torej pravna logika brez dvoma v celoti odpove in pravna znanost se bo slej ko prej vsekakor morala z njo začeti tudi resneje ukvarjati. Trditev, da naj bi bilo delovno razmerje v osnovi pravno razmerje, za katerega - čeprav zgolj subsidiarno - veljajo splošna pravila obligacijskega prava, preprosto ne drži. Že v samem temelju gre namreč, kot vidimo, za očitno nasprotje, ne pa za sorodnost in komplementarnost teh dveh pravnih panog in njunih temeljnih načel znotraj aktualnega pravnega sistema, kar seveda resno postavlja pod vprašaj tudi nujno elementarno notranjesistemsko konsistentnost tega sistema kot celote. Poleg omenjene pa obstaja tudi še kar nekaj drugih vidikov očitne pravnosistemske »deviantnosti« veljavnega delovnega prava, na katere opozarjamo v nadaljevanju.
1.
Konkretno je delovno razmerje v teoriji in v veljavni delovnopravni zakonodaji129 definirano kot »razmerje med delavcem in delodajalcem, v katerem se delavec prostovoljno vključi v organiziran delovni proces delodajalca in v njem za plačilo, osebno in nepretrgano opravlja delo po navodilih in pod nadzorom delodajalca«.
Kakorkoli že teoretiziramo o dejanski pravni naravi mezdnega delovnega razmerja, v končni fazi nujno pridemo do zaključka, da gre pravzaprav za navadno tržno-menjalno razmerje (tj. bodisi za kupoprodajno bodisi za najemno, kar pa je, kot že rečno, z vidika njegovega dejanskega ekonomskega bistva sicer precej irelevantno vprašanje), v katerem je človekovo delo razumljeno le kot »delovna sila« in »stvar«, ki naj bi bila kot taka lahko tudi samostojno tržno blago. Z vidika posledičnega »podrejenega« pravnega statusa njegovih nosilcev in lastnikov v produkcijskih procesih ter z vidika prisvajanja njegovih ekonomskih rezultatov (»plodov«) s strani delodajalcev je oboje, tj. tako kupoprodaja kot najem dela, enako nesprejemljivo.
Delovnopravna teorija sicer vidi neposredno pravno podlago prvobitnih kapitalističnih delovnih razmerij kot strogo obligacijskih razmerij iz časa zgodnjega kapitalizma pred nastankom delovnega prava v starorimski »delovni/službeni pogodbi« (locatio conductio operarum)130, ki se po svoji pravni naravi uvršča v isto kategorijo obligacijskih razmerij (tj. locatio conductio)131 kot najemna/zakupna pogodba (locatio conductio rei) in ji je v bistvenih elementih tudi zelo podobna, le da njen predmet ni stvar ali pravica, ampak delo132, in sicer skupaj z njegovimi »plodovi«, kar je sicer še danes splošna predpostavka tudi najemnih/zakupnih pogodb133. Delovnopravna teorija torej - čeprav tega praviloma ne izpostavlja posebej - obstoječe kapitalistično delovno razmerje, ki ima svoje temelje v obravnavani pogodbi rimskega prava, v osnovi obravnava kot najemno, oziroma - glede na to da delavec delodajalcu proti plačilu mezde prepusti tudi rezultate/plodove svojega dela - zakupno, ne kot kupoprodajno razmerje. Ker pa delo, kot je bilo podrobneje pojasnjeno že v poglavju 1.3.1, ni nekaj, kar bi bilo po končanem najemu objektivno sploh mogoče vrniti lastniku, je kakršnakoli oblika »najemanja« dela že samo iz tega razloga (ne da bi pri tem zahajali tudi v vprašanje neločljivosti dela od človeka, v katerem se sicer skriva glavno jedro v nadaljevanju analizirane nedopustnosti obravnavanja dela kot stvari in tržnega blaga) precej nesmiseln pravni konstrukt.
V tem pogledu je bistvo mezdnega delovnega razmerja vsekakor precej bližje navadnemu kupoprodajnemu razmerju134, zato ga na ta način obravnavamo tudi v tej razpravi. Res je sicer, da strogo pravno gledano tudi o »čisti« kupoprodaji dela ni mogoče govoriti, kajti delavec nad svojim delom - glede na njegovo objektivno neločljivost od človeka - v delovnem razmerju vendarle ves čas neizogibno ohranja tudi »posest«, ki je sicer eno od t. i. lastninskih upravičenj. Vendar pa glede na dejstvo, da ima v delovnem razmerju absolutno normativno, direktivno in disciplinsko oblast (in s tem tudi t. i. posredno posest) nad delavčevim delom delodajalec, v tem primeru v bistvu lahko govorimo le o »nelastniški posesti« delavca nad lastnim delom.135 V smislu dejanskega izvrševanja lastninske pravice, ki naj bi lastniku stvari prinašala določene koristi, torej ta posest pravno ne pomeni ničesar bistvenega za samo pravno naravo delovnega razmerja. Celo nasprotno, v mezdnem delovnem razmerju delavcu dejansko in pravno v tem pogledu v resnici bolj škodi kot pa kakorkoli koristi. Posledica te njegove »objektivno neizogibne« posesti nad delom je namreč zgolj ta, da mora delo nujno opravljati »osebno«, kar pomeni, da je v tem pravnem razmerju le še dodatno, torej tudi »osebnostno« (tj. kot integralno človeško bitje) podrejen delodajalcu136 in ne zgolj »ekonomsko« s produkcijskim dejavnikom v njegovi lasti kot takim. Izvrševanje lastninske pravice nad delom delavcev v času trajanja delovne pogodbe tako v resnici praktično v celoti preide na delodajalca, kar pa pravno gledano pomeni »kupoprodajo«, ne zgolj »najem« dela.
Zato se je v tem pogledu pravzaprav mogoče povsem strinjati z znanim ameriškim teoretikom ekonomske demokracije Davidom Ellermanom, ki mezdno delovno razmerje metaforično imenuje kar »suženjstvo za določen čas«.137
Popolnoma prav je torej imel Adam Smith v svoji opredelitvi bistva kapitalističnega delovnega razmerja kot »tržnega« produkcijskega razmerja, ko je zapisal, da delodajalci zaposlijo delavce in jih »oskrbijo z materiali in živežem, da bi z dobičkom prodajali njihovo delo oziroma vrednost, ki jo delo doda materialom.« Če namreč delodajalec tega dela, ki je v tuji lasti, s pogodbo o zaposlitvi ne bi prej - tudi formalnopravno - kupil (ali pa vsaj zakupil), ga seveda tudi ne bi mogel skupaj z njegovimi »plodovi« (tj. celotnim outputom dela), vgrajenimi v konkreten fizični produkt (tj. proizvod ali storitev za trg) kot svojo lastnino zakonito »prodajati naprej«, ne da bi imeli delavci pravico biti sorazmerno udeleženi pri razdelitvi poslovnega rezultata te prodaje oziroma t. i. »ekonomskega produkta« podjetja, v katerega produkcijski proces vlagajo svoje delo oziroma v njem s svojim delom neposredno sodelujejo. Druga možna pravna logika preprosto pač ne obstaja. Ta pa ne vzdrži resne pravne presoje, kajti delo kot integralna sestavina človeka pač ni »stvar«, ki bi po splošnih načelih civil(izira)ega prava sploh lahko bila predmet pravnega prometa. Posledice tega dejstva pa so večplastne.
2.
Delavci naj bi torej svoje delo, enako kot velja za »stvari«, za mezdo/plačo enostavno prodali delodajalcu (ali pa dali v najem, ni bistveno!), iz česar naj bi logično sledilo tudi stanje »lastninskih upravičenj«, ki je sicer značilno za tovrstna pravna razmerja glede stvari, za delo kot integralno sestavino človeka pa je vsekakor nekaj popolnoma nesprejemljivega.
Lastninska pravica nad delom (za razliko od lastninske pravice nad kapitalom, ki je prek formalno priznanih izključnih korporacijskih pravic lastnikov kapitala138, pravno vsekakor močno predimenzionirana) namreč v sedanjem mezdnem delovnem razmerju, razumljenem v smislu navadnega tržno-menjalnega razmerja, od vseh treh normalnih in pravno sicer povsem samoumevnih lastninskih upravičenj139, to je pravic:
• imeti stvar v posesti,
• jo uporabljati in v celoti uživati njene »plodove« ter z njo razpolagati v pravnem prometu,
•
dejansko vsebuje samo še golo nelastniško posest nad »tekočim« delom, ki pa je, kot že rečeno, lastniško irelevantna, in pravico svobodnega razpolaganja z »bodočim« delom140 (tj. njegove svobodne prodaje izbranemu - istemu ali drugemu - delodajalcu)141, ne pa tudi pravici do
• njegove svobodne uporabe (absolutna normativna in delovnopravna - direktivna in disciplinska - oblast delodajalca v mezdnem delovnem razmerju!142) in
• celovitega uživanja njegovih rezultatov/»plodov« (output dela, ki presega višino mezde kot zgolj tržne protivrednosti inputa dela, se namreč, kot že rečeno, v obstoječem modelu faktorske razdelitve produkta prek dobička, torej »sistemsko samodejno«, vendar pa ekonomsko in pravno povsem neupravičeno preliva v lastništvo lastnikov kapitala),
in sicer kljub pravno nespornemu dejstvu, da lastninska pravica nad čemerkoli (torej tudi nad kapitalom) po temeljnih načelih prava sama po sebi nikoli, ampak res nikoli in pod nobenim pogojem ne more posegati v enako močno pravico drugih (v danem primeru lastnikov dela143). Lastninska pravica je absolutna pravica in deluje erga omnes, torej proti vsakomur; nihče ne sme kršiti oziroma posegati v lastninsko pravico drugega144. Uresničevanja lastninske pravice v nasprotju z namenom, zaradi katerega je z zakonom ustanovljena ali priznana, ali v nasprotju z moralo pa je prepovedano. A glede uresničevanja lastninske pravice nad delom so v aktualnem družbenoekonomskem sistemu - skozi obravnavano pravno močno in vsestransko sporno - mezdno delovno razmerje vsa ta pravna načela preprosto spregledana in očitno kršena. »Osrednji element kapitalistične organizacije gospodarstva je pogodba o zaposlitvi. Standardno ekonomsko razumevanje zaposlitvene pogodbe je, da se z njo delavec – za trajanje delovnega časa in pod v naprej določenimi pogoji – preda v avtoriteto nadrejenega, izgubi pravico do ustvarjenega produkta in v zameno dobi plačilo.«145
V mezdnem delovnem (produkcijskem) razmerju imamo torej opravka z zdravorazumsko težko razložljivo in pravno naravnost shizofreno situacijo. Pred nastankom tega medsebojnega pravnega razmerja namreč obstajata, dva ekonomsko povsem enakovredna produkcijska dejavnika - delo in kapital, ki lahko samo skupaj in z vzajemno soodvisnim (so)delovanjem ustvarita določen produkt, lastninski pravici njunih lastnikov pa sta v trenutku sklepanja povsem enaki, torej pravno »popolni«. Kar seveda logično pomeni, da bi njuni lastniki na podlagi dvostransko vzajemno obveznostnih pravnih poslov, med katere sodi tudi delovna pogodba, po temeljnih načelih obligacijskega prava, zlasti pa
• načela enakopravnosti udeležencev obligacijskih razmerij146 ter
• načela enake vrednosti dajatev oziroma ekvivalence147,
lahko vstopali le v popolnoma enakopravna medsebojna pravna razmerja. A s sklenitvijo mezdne delovne pogodbe se to (enako)pravno stanje obeh lastninskih pravic naenkrat sprevrže v izrazito neenakopravno, z vidika lastnikov dela enostransko odvisno oziroma podrejeno (v fazi izvajanja skupne produkcije) in ekonomsko izkoriščevalsko (v fazi razdelitve skupnega produkta), torej v zanje »trajno« deprivilegirano pravno razmerje. »Posredna« posest nad delom s to pogodbo preide na delodajalca, ki s tem, kot že rečeno, pridobi nad delavci v delovnem razmerju tudi absolutno normativno, direktivno in disciplinsko oblast ter izključno pravico do upravljanja produkcijskih in poslovnih procesov podjetja ter do prisvajanja celotnega njegovega ekonomskega produkta (poslovnega rezultata), pri čemer pa mezda/plača kot njegova protidajatev, ki je že po definiciji »tržna cena dela« in kot taka pomeni zgolj protivrednost inputa (ne pa tudi dejanskega outputa) dela, ni niti približno ekvivalentna.
Pogodba o zaposlitvi s svojimi zgoraj opisanimi pravnimi učinki in posledicami nesporno pomeni hud in povsem nedopusten ter brez dvoma tudi ustavno sporen poseg v lastninsko pravico nad delom, ki v končni fazi rezultira v »razlastninjenju« njegovih lastnikov pod pretvezo nekakšne domnevne »ekonomske« (ne pravne!?)148 prisile, ki pa s tem v resnici nima popolnoma nobene zveze. Gre za izključno praven poseg v družbenoekonomski sistem, ki ga - podobno kot smo ugotovili glede pravne koncepcije kapitalističnega podjetja/korporacije - edinole pravo sámo lahko tudi odpravi oziroma popravi. Če je ustavna pravica do zasebne lastnine »sveta«, to seveda v družbenoekonomskem sistemu nikakor ne more veljati le za lastnino nad kapitalom, kot se v zvezi s tem pogosto teoretizira, ampak v celoti velja tudi za lastnino nad delom kot kapitalu povsem enakovrednim produkcijskim dejavnikom. Tega principa pač ni mogoče zaobiti z nobenim pravnim poslom. A sodobno delovno pravo, ki pa svoje korenine očitno še vedno išče v neki starorimski delovni/službeni pogodbi, nastali v dobi sužnjelastništva, temelječega na popolnoma drugačnih filozofskih pogledih na družbo, produkcijske odnose in človekove pravice kot so današnji, tej elementarni (ustavno)pravni logiki očitno ni sposobno slediti.
Ni torej povsem jasno, za kakšen »nenavaden« pravni posel pri tej delovni pogodbi, ki delavce kot svobodne pravne subjekte in »popolne« lastnike svojega dela v trenutku samodejno in enostransko pravno pretvori v »nelastnike« samih sebe in svojega dela, pravzaprav v resnici gre, na katerih načelih sodobnih civiliziranih pravnih sistemov ga je sploh še mogoče utemeljiti, in s kakšnimi pravnoteoretičnimi akrobacijami ga je (bilo) sploh mogoče toliko časa zagovarjati in obdržati tudi v sodobni družbenoekonomski realnosti, čeprav več kot očitno nasprotuje številnim elementarnim pravnim načelom sodobne pravne znanosti in v končni posledici privede tudi do zgoraj opisane eklatantne kršitve lastninske pravice nad delom kot take. Zlasti pa, kako je mogoče, da celo tudi sodobno pravo opisano v nebo vpijočo ekonomsko in pravno neenakost, ki je neposredna posledica tega »nenavadnega« pravnega posla, kateri ima sicer - upoštevaje okoliščine in razloge njegovega nastanka v razmerah zgodnjega kapitalizma - v bistvu tudi vse značilnosti t. i. oderuške pogodbe149, tako zelo lahkotno in brez kakršnekoli resnejše samoreflekcije dopušča in jo celo pomaga teoretično utemeljevati.
3.
Kavza (lat. causa) oziroma razlog in namen delovnopravnih pogodb, katerih predmet je prodaja dela v »odvisno« delovno razmerje v zgoraj obravnavanem smislu, je že v osnovi absolutno nedopustna, ker je v nasprotju s temelji pravnega reda. Kar pomeni, da so oziroma bi vsekakor morale biti tovrstne pogodbe nične150.
Delo kot produkcijski dejavnik namreč, kot že rečeno, v resnici ni - niti premična niti nepremična - »stvar«, in sicer ne v smislu prvega in ne v smislu drugega odstavka 15. člena SPZ151, se pravi, ni:
• niti samostojna fizična (otipljiva) stvar,
• niti zgolj nekakšna energija (gola »delovna sila« je pač - poleg umskih in emocionalnih - samo ena izmed integralnih komponent dela, ki pa zlasti s pojavom človeškega kapitala s poudarkom na znanju in ustvarjalnosti ter t. i. zavzetosti nosilcev dela, kot je bilo že povedano, že dolgo niti ni več najpomembnejša152), ampak je »neločljiva«, obenem pa tudi »neodtujljiva« sestavina človeka (in njegove osebe ter osebnosti) in ga zato - brez človeka kot njegovega nosilca - tudi objektivno ni mogoče nikomur (niti začasno, še manj pa trajno) »izročiti« ne v last in tudi ne v uporabo in uživanje oziroma izkoriščanje, zaradi česar pod nobenim pogojem tudi ne more biti samostojno tržno blago. Človek kot integralna celota namreč, vsaj v sodobnih pravnih sistemih, tj. od ukinitve sužnjelastništva naprej, niti teoretično pač ni in tudi ne more biti (več) tržno blago. Prav zato je ne nazadnje tudi že omenjena Filadelfijska deklaracija Mednarodne organizacije dela iz leta 1944153 izrecno prepovedala človekovo delo tako obravnavati. Temeljno načelo, zapisano v prvem členu te deklaracije, se namreč glasi: »Delo ni tržno blago« (angl. Labour is not a commodity). A to načelo je danes - pod pretvezo, da delovno razmerje zaradi »delovnega prava« ni več običajno tržno-menjalno in obligacijsko, temveč nekakšno sui generis pravno razmerje, temelječe na spoštovanju temeljnih pravic človeka - v bistvu (še) zgolj mrtva črka na papirju.
In ker je torej delo filozofsko gledano »neodtujljivo« od osebe človeka, ki kot tako niti objektivno sploh ne more biti »samostojno« tržno blago, ga seveda logično tudi njegov
lastnik sam ne more (ločeno od svoje osebe) prodajati ali dajati v najem kot »stvar« s takšno ali drugačno tržno ceno ali z njim drugače »svobodno« razpolagati v svojo škodo154. Kajti, če ponovimo: če prodaš delo, prodaš sebe kot človeka. Tega pa seveda prostovoljno zagotovo ne bi počel nihče. Zato preprosto ni tako močnega filozofskega kontranačela, ki bi lahko to sistemsko dopuščalo. Takoj ko se pod krinko lepo zvenečega načela, da je vsakdo sam gospodar svoje osebe in z njo svobodno »razpolaga« (enako kot s stvarmi v svoji lasti), to dopusti, je namreč odprta prosta pot vsem mogočim oblikam sistemskega podrejanja in izkoriščanja dela(vcev) z najrazličnejšimi mogočimi in nemogočimi teoretičnimi opravičili in izgovori. Recimo s tistim »znamenitim«, da kdor nima kapitala (ker ni bil dovolj priden, varčen in sposoben, da bi si ga ustvaril), mora pač s svojim delom na trg, kjer se mora zato za mezdo/plačo prepustiti v absolutno delovnopravno oblast (ter seveda ekonomsko izkoriščanje) lastnikom kapitala, medtem ko pa le-tem po drugi strani v tržnem gospodarstvu ni treba - ne pod ekonomsko in ne pod pravno prisilo - svojega produkcijskega dejavnika prodajati nikomur155. Kar je seveda samo še en dokaz več, da ne ekonomska in ne pravna teorija v resnici dela in kapitala ter njunih lastnikov niti približno ne obravnavata »enako« in po istih ekonomskih in pravnih načelih.
V nobenem civiliziranem pravnem sistemu torej kupoprodaja (ali pa najem) dela kot »samostojne stvari« za mezdo ali kakršnokoli drugo obliko plačila v »trajnem« produkcijskem odnosu, ki ne zagotavlja ekvivalentne udeležbe njegovega lastnika v ustvarjenem produktu in njegovega enakopravnega partnerstva pri upravljanju skupnega produkcijskega procesa, torej
preprosto sploh ne bi smela predstavljati dopustne kavze obligacijskih delovnopravnih
pogodb. Kajti kapital in njegovi lastniki sami (razen če tudi delajo sami) brez sodelovanja zaposlenih delav(cev), kot že rečeno, objektivno ne morejo izvajati prav nobenega produkcijskega procesa ter ustvariti nobenega produkta oziroma nove ekonomske vrednosti, torej tudi ne morejo biti ne teoretično in ne praktično obravnavani kot samostojni »producenti« in »podjetniki«, ki pač za »svoj« produkt lahko uporabljajo tuje delo, čeprav je ta samostojen produkcijski »dejavnik/faktor«, zgolj kot eno izmed od svojih lastnih produkcijskih »sredstev«. Nihče namreč - razen z že omenjenim nesmiselnim zatrjevanjem, da naj bi bili lastniki kapitala že a priori sistemsko poklicani za edine možne »podjetnike« - doslej še ni znal ekonomsko in pravno prepričljivo pojasniti, zakaj naj bi bilo temu tako. Vse na teh temeljih zasnovane dosedanje znanstvene teorije kapitalizma, ki skušajo tako ali drugače utemeljiti in opravičevati klasični mezdni produkcijski odnos med lastniki obeh temeljnih produkcijskih dejavnikov, so zato - vsaj za sodobne pogoje in okoliščine gospodarjenja v 21. stoletju - absolutno nesprejemljive in jih je treba čim prej pospraviti v arhive znanstvene zgodovine.
4.
Možnost »zaposlovanja/najemanja« drugih ljudi v mezdno delovno razmerje za lastno produkcijo (s strani lastnikov kapitala), ki ga teoretično utemeljuje Smithova dogma, je tudi na splošno popolnoma nesprejemljiv ekonomsko-filozofski konstrukt, ki ga pravo ne bi smelo nikoli priznati kot temelja družbenoekonomskega sistema. Vstopanja kogarkoli v kakršnokoli »trajno« produkcijsko razmerje156, ki sistemsko povsem neutemeljeno izrazito favorizira enega od dveh temeljnih produkcijskih dejavnikov (kapital) in njegove lastnike vis a vis drugemu (delu) in njegovim lastnikom, ni mogoče ekonomsko in filozofsko utemeljeno zahtevati od nikogar. Če namreč nekdo ni lastnik kapitala, nikakor še ne pomeni, da je dolžan pač svoje delo »pod ceno« prodajati tistim, ki kapital imajo, zato, da ga bodo ti »z dobičkom /pre/prodajali naprej«. Tega ne bi smel dovoljevati noben sodoben družbenoekonomski sistem. Lastniki produkcijskih »tvorcev« (ne sredstev, kar je nekaj popolnoma drugega!), ki v produkcijskih procesih edini /so/ustvajajo produkt, lahko med seboj le »partnersko sodelujejo«, ne pa si svoje produkcijske tvorce (delavci pa s tem dodatno še sebe kot osebe) drug drugemu prodajajo ali prepuščajo v »najem« oziroma z njimi opravljajo čisto navadno tržno menjavo. Kar seveda velja v obe smeri.157 Produkcija, če ponovimo, ni ne menjava in ne razdelitev. Tržna menjava samo po sebi, kot že rečeno, ničesar ne ustvarja in ničesar ne razdeli.
Delo z vsemi tremi svojimi osnovnimi integralnimi komponentami (fizičnimi, umskimi in čustvenimi) je sicer, kot že rečeno, edini tudi subjektivno ustvarjalni produkcijski dejavnik. Stvari kot produkcijska »sredstva« same ne ustvarjajo produkta, temveč produkt iz stvari in s stvarmi ustvarjajo ljudje s svojim delom. In sicer zase in za svoje potrebe, ne za nekoga drugega. Ne nazadnje že iz učbeniških definicij gospodarjenja izhaja, da gre za »človekovo« (zavestno) dejavnost zaradi »zadovoljevanja potreb«. A te definicije - vsaj /neo/klasične - žal običajno - zavestno ali ne - pozabijo dodati, da se že po naravi stvari vsak človek s to dejavnostjo, ki je zanj eksistenčnega značaja, ukvarja zato, da bi zadovoljil svoje lastne, ne tuje potrebe. Kakršenkoli že produkt torej kdo s svojim delom (v sodelovanju s komerkoli) ustvarja, ga ustvarja zase, ne za druge. Se pravi, da mora biti pri skupnem produktu udeležen skladno s svojim realnim prispevkom, tj. z dejanskim outputom svojega dela v skupnem produkcijskem procesu, ne pa z vnaprej določeno mezdo/plačo, ki s tem outputom načeloma nima popolnoma nobene zveze. Trg namreč o tem, kolikšen je delež tega internega outputa dela v končnem skupnem ekonomskem produktu podjetja, kot rečeno, preprosto »nima pojma«. Tržna cena inputa dela zato že a priori ni in tudi ne more biti nikakršno ekonomsko pravično plačilo za njegove rezultate.
Filozofsko gledano je torej veljavni koncept mezdnega delovnega razmerja, ki omogoča »legalno« sistemsko izkoriščanje dela po kapitalu in absolutno delovnopravno ter korporacijsko-odločevalsko podrejanje lastnikov dela lastnikom kapitala, v več kot očitnem nasprotju z že omenjenim in absolutno logičnim Lockeovim načelom »Naredil sem, moje je!«. Čas je torej, da se obstoječe kapitalistično delovno razmerje postavi na povsem nove filozofske in pravne temelje, ki bodo omogočili nadaljnji razvoj družbenoekonomskega sistema v smeri »prave« ekonomske demokracije.
1.4 Pettyjev aksiom kot temeljno izhodišče teorije ekonomske demokracije
1.4.1 Bistvo Pettyjevega aksioma
Temeljno in znanstveno neovrgljivo resnico/aksiom o elementarni »naravni« ekonomski logiki produkcije in produkcijskih odnosov, kateri doslej še nihče tudi niti ni poskušal znanstveno argumentirano oporekati, je, če ponovimo, razkril že predklasični ekonomist William Petty ter jo jedrnato in nadvse pronicljivo v metaforični obliki ubesedil takole: »Delo je oče proizvoda in zemlja (danes bi to lahko - vsaj zelo v grobem - prevedli kot »fizični kapital« podjetij, op. p.) je njegova mati. Ne moremo reči, kateri je bolj pomemben za spočetje otroka: mati ali oče.« Neoklasična ekonomska teoretika Samuelson in Nordhaus pa sta v 20. stoletju k temu - kot nekakšno samoumevno piko na i - pristavila še: »Prav tako je nemogoče reči, koliko outputa je ustvaril en sam ločen input.«. In tem ekonomskim resnicam pač verjetno res ni mogoče oporekati, hkrati pa se v njih skriva tudi praktično »vsa znanost« o ideji ekonomske demokracije.
Predvsem v zvezi s tem ni jasno, s čim naj bi bilo po tej logiki mogoče utemeljiti že omenjeni pravno-institucionalni konstrukt klasične ekonomske teorije kapitalizma o lastnikih kapitala kot »delodajalcih« z vsemi korporacijskimi pravicami in o lastnikih dela kot »delojemalcih« brez slehernih tovrstnih pravic. Z vidika teorije ekonomsko in pravno »logičnega« sistema družbenoekonomskih odnosov pa je seveda ključnega pomena predvsem ugotovitev, da sta po tej logiki
• pravica do enakopravnega soupravljanja podjetij in
• pravica do sorazmerne udeležbe pri produktu samoumevni »naravni« ekonomski pravici delavcev, ki bi ju zato nujno moralo čim prej celovito priznati tudi veljavno korporacijsko pravo. In sicer povsem neodvisno od tega, ali so hkrati tudi lastniki kapitala ali ne.
Jedro tega aksioma je namreč prav spoznanje o nesporni, objektivno pogojeni popolni
ekonomski enakovrednosti in vzajemni soodvisnosti obeh temeljnih produkcijskih faktorjev pri /so/ustvarjanju produkta oziroma nove/dodane vrednosti v produkcijskih procesih. Kar pa že samo po sebi zelo jasno nakazuje tudi edino možno smiselno »ciljno« usmerjenost nadaljnjega razvoja družbenoekonomskega sistema, ki pravno regulira konkretne produkcijske odnose. To pa je logična vzpostavitev tudi popolne »pravne« enakosti njunih lastnikov glede njihovega korporacijskega položaja in pravic
• tako pri organizaciji in upravljanju »skupnih« produkcijskih procesov (tj. enakopravno soupravljanje podjetij),
• kot tudi pri razdelitvi skupaj ustvarjenega produkta (tj. njihovim dejanskim prispevkom sorazmerna udeležba pri poslovnem rezultatu podjetij).
Kajti edinole takšna enakost v končni fazi lahko privede do tudi pravno-institucionalne uskladitve tega sistema z objektivno realnostjo glede dejanske ekonomske vloge in pomena obeh temeljnih produkcijskih faktorjev, kakršna izhaja iz Pettyjevega aksioma. Dokler je namreč pravno-institucionalni sistem produkcijskih in drugih družbenoekonomskih odnosov med lastniki teh produkcijskih faktorjev v očitni opreki s tem aksiomom, pač enostavno ne more delovati drugače kot - ekonomsko, socialno in okoljsko - bolj ali manj izrazito deviantno, kar sicer v celoti in čedalje bolj očitno velja tudi za aktualni kapitalizem.
Žal pa so, kot že rečeno, to sila pomembno Pettyjevo »odkritje«, ki bi po logiki stvari sicer brez dvoma moralo predstavljati osnovno izhodišče celotne sodobne ekonomske teorije produkcije in produkcijskih odnosov, prav vsi kasnejši ekonomski teoretiki (vključno z Adamom Smithom, apologetom klasičnega mezdnega kapitalizma na temelju absolutne prevlade kapitala nad delom, in Karlom Marxom, apologetom komunizma na temelju absolutne prevlade dela nad kapitalom kot nasprotnim teoretičnim ekstremom) preprosto spregledali in zanemarili. Ter posledično seveda zašli v povsem iracionalne teoretične konstrukte, ki so že v osnovi popolnoma sprti z omenjeno elementarno ekonomsko logiko, a se danes žal na njih še naprej gradi in poglablja nekritična - tako neoklasična kot neomarksistična - »ekonomska sholastika«, ki seveda razvojno ne vodi več nikamor, ampak se zgolj še vrti v začaranem krogu, in je kot taka povsem zaustavila nadaljnji »logični« teoretični in praktični razvoj družbenoekonomskega sistema. Kar še zlasti velja za prvo z vsemi njenimi že omenjenimi sofisticiranimi ekonomsko-matematičnimi formulami in modeli, ki so čedalje bolj le še sami sebi namen, in ki se o svojih znanstveno-teoretičnih temeljih niti ne prevprašujejo več, temveč se teoretično napajajo in nadgrajujejo zgolj še same iz sebe.
Ta aksiom je seveda univerzalen in v objektivni ekonomski realnosti velja povsem neodvisno od vsakokratnega formalno uzakonjenega družbenoekonomskega sistema oziroma »produkcijskega načina« od pojava zasebne lastnine naprej. Vprašanje je samo, v kolikšni meri mu (je) kateri od teh, doslej poznanih družbenoekonomskih sistemov - sužnjelastništvo, fevdalizem, kapitalizem in socializem - tudi dejansko sledi(l), zlasti še glede priznavanja dela kot enakovrednega produkcijskega faktorja. Prav to vprašanje pa v bistvu determinira tudi ključne značilnosti vseh teh sistemov, pri čemer za zdaj (z izjemo že omenjenih ponesrečenih socialističnih eksperimentov, ki so žal zašli v drug ekstrem, tj. v popolno zanikanje ekonomskih pravic iz naslova lastništva nad kapitalom) še nobeden od njih ni celovito udejanil temeljne vsebine tega aksioma. Se pravi, ni tudi pravno-institucionalno izenačil obeh temeljnih produkcijskih faktorjev in ekonomskih pravic njunih lastnikov. To nas še čaka. In to je tudi temeljni cilj razvoja teorije in prakse ekonomske demokracije kot naslednje faze logičnega družbenoekonomskega razvoja človeške civilizacije.
1.4.2 Nujna rekonstrukcija pravne zasnove kapitalističnega podjetja/korporacije
Kakršnakoli temeljitejša preobrazba družbenoekonomskega sistema pa se seveda vedno lahko začne le z ustrezno pravno preobrazbo vsakokratne »temeljne« produkcijske enote oziroma ekonomske celice družbe. V kapitalizmu je, če ponovimo, to seveda »podjetje/korporacija«, kajti bistvena značilnost kapitalizma v primerjavi s prejšnjimi družbenoekonomskimi sistemi je le nov produkcijski način, tj. »podjetniški način proizvodnje za trg«, ne pa morda zasebna lastnina produkcijskih sredstev ali trg sama po sebi. Ne eno in ne drugo nikakor ni šele izum kapitalizma, še manj pa morebiten izvorni »krivec« za njegove sedanje evidentno deviantne ekonomske, socialne in okoljske učinke.
Že v osnovi zgrešena je torej vsesplošna teoretična obsedenost z vprašanjem takšne ali drugačne lastnine nad produkcijskimi sredstvi, kakršni smo sicer, zlasti od Karla Marxa naprej, priča praktično pri vseh dosedanjih iskanjih možnih poti v nek resnično demokratičen družbenoekonomski sistem. Ta iskanja je zato nujno treba v celoti preusmeriti predvsem v prizadevanja za ustrezno rekonstrukcijo aktualne pravne koncepcije kapitalističnega podjetja/korporacije, o čemer smo podrobneje razpravljali v prejšnjem poglavju. Konkretna pravna posledica te sporne pravno-institucionalne zasnove kapitalističnega podjetja, tj. da
lastnina nad delom sistemsko gledano pač enostavno že a priori ne daje enakih ekonomskih pravic kot lastnina nad kapitalom, je namreč za civilizirane pravne sisteme nekaj resnično nepojmljivega in povsem nedopustnega. Enako nedopustna anomalija pa je seveda tudi njena konkretna ekonomsko-sistemska posledica, tj. da delo kljub povsem drugačnim teoretično proklamiranim načelom v resnici nima statusa kapitalu dejansko enakovrednega produkcijskega dejavnika v obstoječih tržno-menjalnih produkcijskih razmerjih, ampak je v bistvu obravnavano zgolj kot eno od »produkcijskih sredstev« v lasti delodajalca.
In to je seveda, kot že rečeno, zlasti še v 21. stoletju kot t. i. eri znanja in človeškega kapitala, že zdavnaj postalo popoln sistemski, obenem pa (zaradi nespornih izrazito negativnih motivacijskih učinkov na nosilce človeškega kapitala kot najpomembnejšega produkcijskega dejavnika sedanjosti in prihodnosti) vsekakor tudi hud ekonomski anahronizem, ki pa sicer že zelo dolgo nima (več) prav nobene smiselne filozofsko-teoretične podlage, če jo je sploh kdaj imel. Zlasti za takšno podlago zagotovo ne more veljati »podjetništvo«, katerega bistveni element naj bi bilo poslovno tveganje, ki da naj bi bilo - vsaj po učenju aktualne (neo)klasične ekonomske teorije - imanentno samo lastnikom kapitala, ne pa tudi delavcem. Zgolj poslovno tveganje s kapitalom (t. i. investicijsko tveganje) samo po sebi namreč niti slučajno še ni »podjetništvo« v polnem pomenu te besede, ki naj bi že samo po sebi opravičevalo prisvajanje celotnega poslovnega rezultata podjetja oziroma bilančnih (in tudi kapitalskih) dobičkov.
1.4.3 Podjetništvo ni imanentno zgolj lastnikom kapitala in tudi ni »naprodaj«
Podjetništvo kot »produkcijski faktor« je bistveno širši pojem, ki poleg poslovnega tveganja vsebuje še številne druge ključne sestavine, kot so:
• začetna podjetniška ideja in ustanovitvena iniciativa,
• neposredno vodenje poslovnih procesov in »podjetniško inoviranje« v teh procesih,
• odkrivanje poslovnih priložnosti in prilagajanje produktov potrebam trga,
• učinkovito upravljanje z vsemi najrazličnejšimi poslovnimi viri podjetij itd., itd.
Predvsem pa kot tako ni nikakršna imanentna »lastnost kapitala« in tudi ne (nujno) njegovih lastnikov, ampak je konkretna (osebnostna) lastnost ljudi, udeleženih v produkcijskem procesu, vključno s t. i. notranjim podjetništvom zaposlenih, in kot taka »sestavina dela« in ne sestavina kapitala kot produkcijskega faktorja.
Se pravi, tudi podjetništvo - enako kot velja za delo na splošno - ni in ne more biti »tržno blago«. Torej ekonomskih/korporacijskih pravic iz naslova podjetništva (upravljanje podjetij in prisvajanje celotnega njihovega poslovnega rezultata) ni mogoče preprosto »kupiti na trgu« s kapitalom, in jih potem sistemsko uživati kot »plod« svoje lastnine, ampak jih je mogoče opravljati izključno samo osebno/neposredno (kar pomeni, da pravne osebe, denimo, že načelno sploh niti ne morejo biti sistemsko obravnavane kot »podjetniki«, ampak so to lahko samo ljudje kot fizične osebe!). Nekakšno »posredno podjetništvo«, ki se opravlja prek najetega menedžmenta, torej v sistemskem pogledu ne more biti pravno upoštevno kot podlaga korporacijskih pravic. Samo kdor te funkcije opravlja osebno s svojim tudi delovnim angažiranjem, lahko teoretično gledano utemeljeno uživa tudi korporacijske pravice iz tega naslova. A temu danes ni tako, temveč podjetništvo šteje kot nekakšna samoumevna sestavina lastninske pravice nad kapitalom, ne pa enako tudi lastninske pravice nad delom.
Prav to, torej teoretično opravičevanje »izključnih« korporacijskih pravic lastnikom kapitala podjetij z njihovim domnevnim »izključnim« podjetništvom, pa je ena največjih sistemsko-teoretičnih anomalij aktualnega družbenoekonomskega sistema. S samo vložitvijo kapitala v podjetje (bodisi ob sami ustanovitvi bodisi kasneje) namreč njegovi lastniki sistemsko samodejno pridobijo tudi status (edinih) podjetnikov in vse korporacijske pravice, in sicer ne glede na to, ali in v kolikšni meri tudi dejansko opravljajo konkretne podjetniške funkcije. Temelj korporacijskega upravljanja in prisvajanja produkta je torej, kot rečeno, v obstoječem kapitalizmu v resnici lastninska pravica nad kapitalom sama po sebi, ne pa podjetništvo njegovih lastnikov (kar je sicer logična sistemska posledica obravnavane nesmiselne koncepcije kapitalističnega podjetja, po kateri je »podjetje = kapital«).
A kar zadeva obseg podjetniškega angažiranja v podjetju, v katerem imajo vložen svoj kapital, v resnici obstajajo med lastniki kapitala ogromne razlike. Še vedno imamo seveda tudi lastnike, ki »svoje« podjetje tudi osebno vodijo in upravljajo. Toda to je, kot pravi J. K. Galbraith, v sodobnem svetu bolj ali manj le še »ekonomska romantika«158. Pretežni del kapitala, ki se danes valja po svetovnih finančnih trgih in raznih investicijskih skladih ter išče naložbene priložnosti, je »anonimni kapital«, njegovi lastniki pa zgolj samo še »investitorji«, ne pa nekakšni »podjetniki« v polnem pomenu te besede (vsaj ne z vidika podjetij, v katera investirajo svoj kapital). Njihova edina »podjetniška lastnost« je torej finančno tveganje, vse ostale podjetniške funkcije pa opravljajo menedžment in zaposleni. S podjetniškim upravljanjem in vodenjem se neposredno niti ne ukvarjajo, ampak jih zanima predvsem le donos na vloženi kapital. Kljub temu pa sistemsko v celoti uživajo vse »lastniške« oziroma korporacijske pravice na temelju svojega domnevnega »podjetništva« v povsem enaki meri kot podjetniško polno angažirani lastniki. Po kakšni ekonomski in pravni logiki? Že zgolj to seveda jasno kaže na »trhlost« temeljnih teoretičnih predpostavk aktualnega kapitalizma.
Posamezne od omenjenih podjetniških funkcij, kolikor jih lastniki kapitala sploh res tudi dejansko osebno opravljajo in jih niso prenesli na menedžment (zlasti morebitno njihovo t. i. začetno podjetniško ideje in ustanovitveno iniciativo, če gre za ustanovitelje podjetja) je torej treba v procesu razdelitve produkta/poslovnega rezultata podjetij nagrajevati posebej in tudi za omejen čas, ne pa kar s pravico do »trajnega« prisvajanja celotnega - skupaj ustvarjenega - poslovnega rezultata podjetja. Pri razdelitvi le-tega bi morali biti po zgoraj pojasnjeni elementarni »naravni« ekonomski logiki stvari sorazmerno z dejanskim prispevkom (outputa, ne inputa!) dela k temu rezultatu »obvezno« udeleženi tudi delavci. In sicer bodisi v eno bodisi v drugo smer, tj. bodisi pri dobičku bodisi pri izgubi, o čemer več še v nadaljevanju.
* * *
Nihče seveda ne trdi, da bi bilo treba ob delitvi poslovnega rezultata podjetij preprosto kar zanemariti morebitne »podjetniške ustanoviteljske zasluge« ustanoviteljev podjetij, to je zasluge za podjetniško idejo in ustanoviteljsko (naložbeno) iniciativo, ki so nesporno v vsakem primeru neke vrste »inovacija«. In v tem duhu bi jih bilo treba obravnavati tudi v sistemu razdelitve. To pa pomeni zagotovljeno in posebej odmerjeno ustrezno nadomestilo oziroma povračilo za te zasluge (v obliki ustreznega dodatnega deleža pri dobičku), ki pa – podobno kot pri varstvu patentov – ne more biti trajno. Prav omenjena začetna podjetniška ideja in naložbena iniciativa je vsekakor tisto glavno, obenem pa v bistvu tudi edino, kar v zvezi z morebitno delitvijo dobičkov pomeni ekonomsko dejansko relevantno razliko med lastniki finančnega kapitala – ustanovitelji podjetja in delavci, ki so se v podjetje vključili (zaposlili) kasneje. Kajti poslovno tveganje, kot smo ugotovili že v uvodnem delu, zagotovo ni tisto, ki bi lahko ekonomsko relevantno razlikovalo lastnike kapitala in lastnike dela oziroma človeškega kapitala glede njihovih korporacijskih pravic, menedžerske funkcije v podjetju pa so ustrezno plačane posebej.
Od podjetniških funkcij bi bilo torej treba - če bi bil perspektivno tudi delavcem na podlagi vložka njihovega dela oziroma človeškega kapitala priznan status enakopravnih »članov korporacije« s pravico do soupravljanja in udeležbe pri poslovnem rezultatu - ločeno nagrajevati res le morebitno omenjeno začetno podjetniško iniciativo. Vendar je treba takoj pripomniti, da je tudi ta iniciativa zares »lastna« pravzaprav samo ustanoviteljem podjetja, ne pa vsem (morebitnim tudi kasnejšim) lastnikom. Tudi danes je, denimo, v celoti značilna za samostojne podjetnike posameznike in (običajno manjše, predvsem osebne) gospodarske družbe, ki jih bolj ali manj še vedno neposredno vodijo prvotni ustanovitelji in idejni utemeljitelji podjetja. Razvoj novih oblik kapitalskih družb, zlasti delniške, in t. i. menedžerska revolucija, pa sta stvari tudi v tem pogledu precej spremenila. Zlasti pri velikih delniških družbah z razpršenim lastništvom, ki jih vodi bolj ali manj osamosvojeni menedžment, medtem ko so lastniki kapitala podjetij – fizične osebe v glavnem le še »portfeljski investitorji«, o kaki njihovi podjetniški ideji in iniciativi, ki bi jim dajala posebne pravice v primerjavi z lastniki človeškega kapitala, kateri dejansko poganja tekoče delovanje in razvoj teh podjetij, seveda ni več govora. Le kakšno »podjetniško idejo in iniciativo« in posebne »zasluge« za ustvarjanje dobička podjetja (v primerjavi z zaposlenimi) imajo, denimo, portfeljski lastniki, ki so na trgu kupili delnice že delujočega podjetja in se z njegovim upravljanjem sploh ne ukvarjajo? Institut tovrstnega »trajnega prispevka« ustanoviteljev podjetja k dobičku, ki bi se lahko s kupoprodajo ali dedovanjem v nedogled prenašal z lastnika na lastnika kapitala, je ekonomsko (in tudi pravno) povsem nelogičen. Ustanovitev podjetja in podjetniška ideja – čeprav le-tej ni mogoče odrekati značilnosti inovacije v pravem pomenu besede – namreč nista isto kot »patent«, ki bi sam po sebi objektivno predstavljal nek »trajni« kapital. A celo pravna zaščita patentov, je, kot vemo, omejena – običajno na največ 20, lahko pa samo tudi na 10 let ali manj. Na kakšni logični podlagi naj bi torej »podjetniška ideja in iniciativa« kljub vsemu pa vendarle predstavljali ekonomsko in pravno podlago za »trajno« prisvajanje dobičkov podjetja? Podjetniška ideja in ustanovitvena iniciativa torej vsekakor imata svojo ekonomsko vrednost, ki bi jo bilo treba ustanoviteljem podjetja zato v okviru delitve dobičkov tako ali drugače tudi priznati, in sicer v obliki ustreznega nadomestila159, vendar le za določen omejen čas. Temelj za to stališče pa predstavlja predvsem dejstvo, da podjetje vse svoje poslovne vire črpa iz svojega naravnega in družbenega okolja in da si po nobeni filozofski ali ekonomski logiki nihče ne more prisvojiti trajne pravice do črpanja teh virov izključno v lastnem interesu.
* * *
Kakšna je konkretna ekonomska posledica tega - še vedno veljavnega in pravno reguliranega - klasičnega »mezdnokapitalističnega« sistema produkcijskih in drugih družbenoekonomskih odnosov, pa je, kot že rečeno, zelo nazorno prikazal zlasti Thomas Piketty v svoji knjigi Kapital v 21. stoletju, katere temeljna ugotovitev v obravnavanem smislu je, če ponovimo, da si kapital skozi vso zgodovino aktualnega kapitalizma trajno zagotavlja občutno višje donose (v povprečju 4 do 5 %, na t. i. proizvodni kapital, o katerem je konkretno govora v obravnavanem kontekstu, pa celo 7 do 8 %) od stopnje rasti dohodka (v povprečju 1 do 2 %)
160. To seveda že po logiki stvari pomeni, da si jih lahko zagotavlja le na račun sorazmerno nižjih dohodkov delavcev oziroma njihovega »ekonomskega izkoriščanja« (druge ekonomske logike pač ni) in da je torej s tem sedanjim sistemom »razdelitve produkta« že v samem temelju nekaj hudo narobe. Kje naj bi bilo v tem (zlasti še ob zgoraj navedenih podatkih o hitro naraščajočem relativnem produkcijskem pomenu dela oziroma človeškega kapitala za ustvarjanje nove vrednosti v sodobnih produkcijskih procesih) še kaj elementarne ekonomske logike, seveda ni jasno. Izvor tega pa je seveda izključno le v
To, naravnost že »arhaično« pravno koncepcijo kapitalističnega podjetja, ki je torej povsem »umetno« ustvarila ekonomsko sicer popolnoma nelogično pravno-institucionalno delitev lastnikov obeh - produkcijsko sicer vzajemno v celoti soodvisnih in ekonomsko součinkujočih - temeljnih produkcijskih dejavnikov na »delodajalce« in »delojemalce«, tj. na kupce in prodajalce delovne sile na t. i. trgu delovne sile (na katerem menjava ni niti svobodna, še manj pa seveda vrednostno »ekvivalentna«) ter na njej temelječo zgoraj pojasnjeno njihovo očitno sistemsko neenako(pravno)st in dohodkovno neenakost, je zato nujno čim prej nadomestiti z že omenjeno s sodobnejšo t. i. partnersko koncepcijo podjetja
kot »/enako/pravne skupnosti (finančnega) kapitala in dela oziroma človeškega kapitala ter njunih lastnikov«, ki bo tudi lastnikom dela - namesto sedanjega klasičnega mezdnega - končno zagotovila status povsem enakopravnih »članov korporacij« v duhu temeljnih ugotovitev Pettyjevega aksioma (Slika 7). Kar je seveda realno povsem možno in pravno tudi razmeroma zlahka izvedljivo. In to zgolj z nekaterimi posegi v veljavno korporacijsko in delovno pravo brez kakršnegakoli nepotrebnega poseganja v tržni sistem gospodarjenja ali v veljavna lastniška razmerja med lastniki obeh temeljnih produkcijskih faktorjev.
Slika 7: Okvirna pravna zasnova ekonomsko demokratičnega partnerskega podjetja
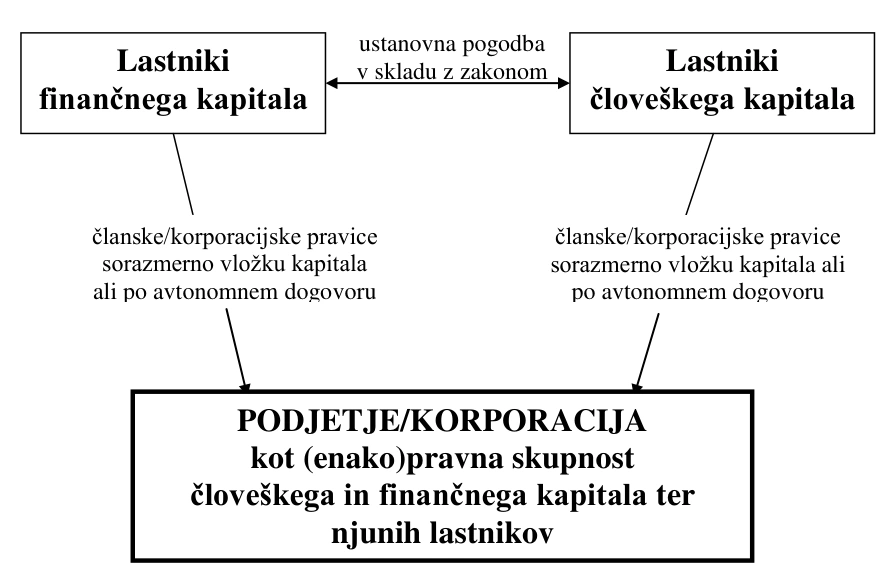
Besedilo v prikazu
Lastniki finančnega kapitala Lastniki človeškega kapitala članske/korporacijske pravice sorazmerno vložku kapitala ali po avtonomnem dogovoru članske/korporacijske pravice sorazmerno vložku kapitala ali po avtonomnem dogovoru PODJETJE/KORPORACIJA kot (enako)pravna skupnost človeškega in finančnega kapitala ter njunih lastnikov ustanovna pogodba v skladu z zakonom
Vir: Gostiša Mato (2020: 6)161
Skratka, o dejansko demokratičnem podjetju in o »pravi« ekonomski demokraciji bo mogoče utemeljeno govoriti »šele« (po drugi strani pa tudi »že«) v trenutku, ko bo tudi lastnina nad delom sistemsko priznana kot samostojen pravni temelj korporacijskih pravic. Ali povedano drugače, bistvo ideje ekonomske demokracije je vsestranska »izenačitev«, ne pa nekakšna personalna »kumulacija« pravic iz naslova lastnine nad delom in kapitalom.
1.4.4 Za ekonomsko enakopravnost povsem zadostuje že lastnina nad delom
Ključno teoretično in praktično vprašanje, ki se torej odpira v zvezi z uvodoma navedeno tezo o notranjem lastništvu zaposlenih kot imperativu za demokratizacijo ekonomske sfere družbe, je seveda naslednje: Le čemu naj bi morali biti delavci - če pač želijo postati enakopravni
nosilci korporacijskih pravic in s tem tudi povsem enakopraven subjekt družbenoekonomskega sistema - prisiljeni nujno najprej postati tudi hkratni lastniki (finančnega) kapitala podjetij, torej kapitalisti, ko pa so vendarle že lastniki dela oziroma človeškega kapitala kot načeloma povsem enakovrednega temeljnega produkcijskega faktorja?
Kot rečeno, bi jim namreč po elementarni ekonomski in pravni logiki moralo lastništvo nad delom oziroma človeškim kapitalom že samo po sebi zagotavljati status povsem enakopravnih »članov korporacij/podjetij«. Če so v praksi hkrati tudi lastniki (finančnega) kapitala, kajpak še toliko bolje, kajti korporacijske pravice v tem primeru pač lahko uživajo iz obeh naslovov - iz svojega vloženega dela, dodatno pa še iz svojega vloženega kapitala. A tega pač nikakor ni mogoče postavljati kot imperativ za vzpostavitev demokratičnega podjetja in ekonomske demokracije kot splošnega družbenoekonomskega sistema.
Takšno razmišljanje namreč lahko teorijo in prakso razvoja ekonomske demokracije žal zapelje v popolnoma napačno smer. Namesto s prenovo veljavne pravne koncepcije kapitalističnega podjetja, ki je dejanski izvor sedanje sistemske neenkosti lastnikov dela vis a vis lastnikom kapitala, se bomo v tem primeru pač ukvarjali izključno le še s širitvijo - sicer koristnega, nikakor pa ne neobhodnega - delavskega delničarstva in zadružništva, ki pa na
dolgi rok seveda tudi objektivno v nobenem primeru ne moreta postati prevladujoči, še manj morda tudi edini obliki podjetništva. Večina zaposlenih namreč ni v t. i. investicijskem razredu oziroma nima denarja, mnogi pa tudi ne potrebnega »podjetniškega interesa«, da bi ga vlagali v odkupe svojih podjetij, obenem pa mora biti za kaj takega (zlasti v primeru ESOP in podobnih modelov delavskega odkupa, ki jih v praksi kajpak ni mogoče realizirati brez vsestranske podpore »natičnih« podjetij samih) podana tudi potrebna volja in interes s strani obstoječih lastnikov kapitala. Vse te pogoje pa je v praksi seveda izjemno težko združiti. Poleg tega so za »popolne« delavske odkupe, ki sicer, kot rečeno, edini lahko predstavljajo vsaj približek ideji demokratičnega podjetja, že po naravi stvari v glavnem primerna predvsem le manjša in srednja, v bistveno manjši meri pa tudi velika podjetja.
Skratka, za razliko od pravice do enakopravnega soupravljanja podjetij in soudeležbe pri njihovem poslovnem rezultatu iz naslova prispevka dela oziroma človeškega kapitala k produktu (in sorazmerno temu prispevku), notranje lastništvo zaposlenih ni samoumevna ekonomska pravica zaposlenih, ampak je zgolj priporočljiv poslovni ukrep, ki sicer lahko bistveno pripomore k večji poslovni uspešnosti podjetij, vendar pa ni imperativ za ekonomsko demokracijo kot družbenoekonomski sistem. Naj torej notranje lastništvo zaposlenih tudi v teoriji še naprej obvelja predvsem le kot koristen »dopolnilni« element sistema ekonomske demokracije, ne morda kar kot sinonim zanjo.
1.4.5 Nujnost načrtnega pospeševanja razvoja ekonomske demokracije
Pospešitev razvoja ekonomske demokracije v Sloveniji, ki bi morala čim prej postati tudi strateška razvojna usmeritev slovenske politike, je torej na današnji stopnji družbenega razvoja ne samo eno osrednjih civilizacijskih, temveč tudi vse bolj pomembno ekonomsko vprašanje. Njeno resnejše uveljavljanje v praksi pa bo brez dvoma začelo postopoma samodejno spreminjati tudi medčloveške odnose v sferi produkcije ter družbena razmerja v sferi delitve novoustvarjene vrednosti, kar bo ustvarilo tudi večjo notranjo povezanost družbe oziroma prineslo večjo družbeno kohezivnost nasploh. V tem pogledu namreč naš razvojni cilj, kot že rečeno, ne more biti zgolj nekakšen »solidarnostni kapitalizem« oziroma krepitev t. i. socialne države, torej zgolj vgrajevanje elementov večje družbene solidarnosti v obstoječa (ekonomsko in socialno objektivno nepravična in zato nesprejemljiva) produkcijska razmerja, temveč izgrajevanje objektivno »pravičnejših« korporacijsko-upravljavskih in delitvenih razmerij, ki bodo temeljila na dejanskem prispevku nosilcev človeškega in finančnega kapitala k novoustverjeni vrednosti v smislu vsega zgoraj povedanega. Potreba po solidarnosti kot nujnem korektivu družbenoekonomskega sistema bo v tem primeru na današnji stopnji ekonomskega razvoja odpadla in bo lahko omejena res le na humanitarno vprašanje odnosa do soljudi, ki iz takšnih ali drugačnih razlogov pač ne morejo sodelovati v produkcijskem procesu.
V nadaljevanju so gornje iztočnice tudi nekoliko podrobneje pojasnjene in utemeljene.
2. Ekonomska demokracija in ekonomska učinkovitost
Ekonomija v »eri znanja«, kot rečeno, vse bolj temelji predvsem na učinkoviti izrabi t. i. človeškega kapitala (znanje, sposobnosti, ustvarjalnost, delovna motivacija in organizacijska pripadnost zaposlenih), tega pa je mogoče po dognanjih sodobnih poslovnih ved optimalno sproščati v poslovne namene oziroma za doseganje poslovnih ciljev podjetij le v pogojih vsestranske participacije oziroma vključenosti njegovih nosilcev v organizacijo in njene poslovne procese. Pri nas – tako v teoriji kot v praksi - žal še vedno močno zakoreninjena
• klasična lastniška koncepcija podjetja kot »sredstva za zadovoljevanje ekonomskih interesov njegovih lastnikov« (le-to sicer v svetu vse bolj izpodriva sodobnejša koncepcija »podjetja kot skupnosti déležnikov«, temelječa na teoriji o družbeni odgovornosti podjetij),
• s tem povezano obravnavanje zaposlenih zgolj kot »delovne sile« in
• posledična uporaba pretežno klasičnih taylorističnih principov ravnanja z ljudmi v poslovnem procesu (ukazovanje, stroga kontrola in sankcioniranje) so se v tem pogledu dokončno izčrpali in danes brez dvoma postajajo največja cokla prizadevanjem za doseganje večje konkurenčnosti in poslovne uspešnosti podjetij, s tem pa tudi gospodarstva kot celote v sodobnih pogojih gospodarjenja na globalnem trgu.
Zaposleni, ki so obravnavani (in plačani) kot »mezdna delovna sila« in »poslovni strošek«, ne pa kot najpomembnejši potencialni poslovni vir, se v poslovnem procesu seveda tudi dejansko obnašajo (samo) kot delovna sila brez lastnega interesa za optimalno angažiranje vseh svojih delovnih in ustvarjalnih zmožnosti v poslovne namene. Zgolj motiviranje s plačo162 kot
»ceno delovne sile« pa ima (ne glede na njeno višino) po empirično dokazanih znanstvenih ugotovitvah v tem smislu zelo omejene motivacijske učinke, kajti ljudje pri delu in v zvezi z delom uresničujejo tudi številne svoje osebnostne in societalne potrebe, ki z razvojem vse bolj pridobivajo na pomenu v primerjavi z izključno materialnimi. Od stopnje zadovoljevanja vseh teh, ne samo materialnih potreb ljudi v sferi dela je neposredno odvisna t. i. kakovost delovnega življenja, od te pa stopnja delovnega zadovoljstva, ki v končni poledici pogojuje višjo ali nižjo stopnjo delovne motivacije in organizacijske pripadnosti zaposlenih kot temeljne predpostavke poslovne uspešnosti podjetij v sodobnih pogojih gospodarjenja.
Posebej današnjih »delavcev z znanjem«, katerih potrebe v zvezi z delom niso več pretežno, kaj šele izključno materialne narave, torej ni več mogoče učinkovito motivirati ter pridobiti njihovo organizacijsko pripadnost le s plačo, ampak želijo in morajo v poslovnih procesih postati polnopravni subjekti, ki so enakopravno vključeni tako v lastništvo podjetij (če to želijo), kot tudi v njihovo upravljanje ter udeležbo pri novoustvarjeni vrednosti skupaj z nosilci finančnega kapitala. Tovrstne potrebe ljudi v sferi dela pa je mogoče učinkovito zadovoljiti le z visoko razvitimi oblikami t. i. organizacijske oziroma ekonomske participacije zaposlenih (sodelovanje pri upravljanju, udeležba pri dobičku in možnost notranjega lastništva oziroma solastništva na kapitalu podjetij), ki skupaj tvorijo pojem »ekonomske demokracije«. Njihovi pozitivni poslovni učinki v tem pogledu so v okviru poslovnih znanosti že zdavnaj tudi empirično dokazani.
Zaradi (pre)nizko razvite ekonomske demokracije torej danes ogromen človeški potencial, ki se sicer skriva v nezadostno izrabljenem znanju in sposobnostih, ustvarjalnosti, delovni motivaciji in organizacijski pripadnosti zaposlenih, tako ostaja (tudi v Sloveniji) zelo slabo ali celo povsem neizkoriščen. S tem povzročena gospodarska škoda pa je praktično neizmerljiva. Glede na to, da morebitni ukrepi za pospešitev razvoja omenjenih oblik ekonomske demokracije v bistvu ne zahtevajo nobenih posebnih vlaganj in večjih materialnih sredstev, se spričo povedanega zdi težko razumljivo, da praktično nobena od številnih dosedanjih »strategij gospodarskega razvoja Slovenije« temu področju doslej ni namenila nikakršne pozornosti. To napako bi vsekakor veljalo čim prej popraviti, pri čemer je aktualna gospodarska kriza za to še posebej primeren trenutek.
3. Ekonomska demokracija in razvoj družbenoekonomskega sistema
Splošni trend demokratizacije vseh področij družbenega življenja zahteva poleg politične tudi demokratizacijo ekonomske sfere družbe, kajti politična in ekonomska demokracija sta brez dvoma komplementarni sestavini splošnega pojma »demokracija«. Družbena ureditev, ki obsega zgolj politično, ne pa tudi ekonomsko demokracijo, je seveda – teoretično in praktično – še zelo »nepopolna demokracija«. S tega vidika je ekonomska demokracija dejansko lahko tudi pomembno »civilizacijsko«, ne samo ekonomsko vprašanje.
Ekonomska demokracija bi torej morala biti brez dvoma tudi sicer logična in nujna vzporednica razvoju sodobne politične demokracije. A mnogim za zdaj očitno še ni jasno, da splošnega družbenega napredka pač ni več mogoče zagotavljati samo z nenehnim širjenjem političnih pravic in svoboščin, na ekonomskem področju pa še naprej ohranjati zgodovinsko povsem preživete odnose med nosilci dela in kapitala v produkcijskih in delitvenih procesih (znani angleški teoretik organizacije in mendžmenta David Ellerman, denimo, obstoječa mezdna delovna razmerja povsem upravičeno označuje kot »suženjstvo za določen čas«). Vsi dosedanji družbenoekonomski sistemi oziroma t. i. družbenoekonomske formacije v zgodovini človeške civilizacije pred kapitalizmom - praskupnost, sužnjelastništvo in fevdalizem – so se namreč v bistvu zlomile ravno v točki, ko je obstoječi sistem odnosov v sferi produkcije in delitve novoustvarjene vrednosti začel resneje ovirati ali celo onemogočati nadaljnji ekonomski in civilizacijski razvoj družbe. In prav to se je brez dvoma zdaj očitno začelo dogajati tudi z (do)sedanjim modelom kapitalizma.
Ekonomska demokracija, kot že rečeno, v bistvu pomeni preseganje klasičnega »mezdnega odnosa« med delom in kapitalom oziroma njunimi nosilci, v katerem ima sicer (finančni) kapital še vedno bolj ali manj popolno in vsestransko - torej ne samo direktivno delovnopravno in poslovno odločevalsko, temveč tudi ekonomsko - oblast nad delom, kar je seveda v nasprotju z elementarnimi načeli demokratičnega urejanja družbenih odnosov na katerem koli področju družbenega življenja. Z uvajanjem elementov ekonomske demokracije (soupravljanje, udeležba pri dobičku, notranje lastništvo zaposlenih) se zato brez dvoma postopno spreminja tudi narava obstoječega družbenoekonomskega sistema. Nobenega znanstveno utemeljenega razloga namreč ni, zaradi katerega bi, kot že rečeno, lahko obstoječi tip kapitalizma (»mezdni kapitalizem«) šteli kot »optimalni družbenoekonomski sistem brez konkurence in brez alternative«, s katerim je bil že dosežen »konec zgodovine« civilizacijskega razvoja človeške družbe. Velike objektivne spremembe glede pomena posameznih dejavnikov v sferi produkcije, ki se v zadnjih desetletjih kažejo zlasti v hitro naraščajočem pomenu t. i. človeškega kapitala podjetij v primerjavi z njihovim finančnim kapitalom, danes že dobesedno kličejo tudi po ustreznih sistemskih spremembah in uravnoteženju »moči« njunih nosilcev, tako v veljavnem sistemu korporacijskega upravljanja kot tudi v sistemu prilaščanja novoustvarjene vrednosti.
Če ponovimo: Osnovni paradoks obstoječega družbenoekonomskega sistema, ki ga bo treba čim prej preseči, je torej v tem, da nosilci (lastniki) najpomembnejšega kapitala, tj. zaposleni, sistemsko nimajo zagotovljene niti približno adekvatne vloge ne pri poslovnem odločanju ne pri delitvi rezultatov poslovanja, čeprav po drugi strani v podjetju prevzemajo najmanj enako, če ne celo večje poslovno tveganje kot lastniki finančnega kapitala. Veljavni sistem korporacijskega upravljanja in delitve novoustvarjene vrednosti, ki kljub navedenim tektonskim spremembam v družbenoekonomski realnosti še vedno ohranja že omenjeno absolutno oblast (finančnega) kapitala nad delom in ostaja v osnovi nespremenjen že več kot dve stoletji, je torej objektivno povsem zastarel in nujno potrebe temeljite prenove.
Ker pa tega seveda ni mogoče storiti čez noč, bi bilo logično do nadaljnjega znotraj obstoječega družbenoekonomskega sistema vsaj maksimalno krepiti vlogo in pomen
različnih oblik sodobne organizacijske participacije zaposlenih (soupravljanje, udeležba pri dobičku, širše notranje lastništvo) kot nekakšnih »zametkov« ekonomske demokracije, o katerih bomo spregovorili še v nadaljevanju, in ki lahko zaenkrat vsaj omilijo, če že ne povsem odpravijo omenjeni sistemski paradoks. Sedanji obseg upravljalske in finančne participacije zaposlenih je torej treba bistveno povečati in ga postaviti tudi na obligatorne normativne podlage.
4. Ekonomska demokracija kot naslednja etapa v razvoju kapitalizma
Klasični »mezdni kapitalizem« je torej v eri znanja ter hitre avtomatizacije, robotizacije in digitalizacije poslovnih procesov brez dvoma dokončno preživet, samo hitrejši razvoj ekonomske demokracije (najprej prek zgoraj omenjenih oblik sodobne delavske participacije, kasneje pa tudi z nujno spremembo nekaterih temeljnih institucij veljavnega družbenoekonomskega sistema) pa v danih razmerah pravzaprav lahko zagotavlja tudi evolutivno preseganje sedanjega mezdnega odnosa med delom in kapitalom. Delavec, ki skupaj z lastniki finančnega kapitala ustrezno participira pri upravljanju, pri dobičku in (posredno, v obliki morebitnih delniških shem delitve dobička) morda celo tudi v lastništvu podjetja, namreč ni več mezdni delavec, plača kot »tržna cena delovne sile« pa ne njegov edini - lahko celo tudi ne več glavni - vir prihodkov, zlasti pa ne osnovni motivator. Njegovo delovno in (so)upravljalsko prizadevanje zato tudi ni več usmerjeno izključno le v lastno delo oz. delovno mesto in pripadajočo plačo, ampak v poslovno uspešnost podjetja kot celote, kar pomeni, da začne razmišljati in delovati (tudi) kot lastnik. Šele tak delavec se torej lahko iz »prodajalca delovne sile« spremeni v dejansko enakopraven subjekt družbenoekonomskih razmerij163.
Ob nespornih pozitivnih učinkih na poslovno uspešnost podjetij in gospodarstva kot celote bo takšna »osvoboditev dela« zato skoraj zanesljivo naslednja razvojna etapa kapitalizma. V končni razvojni fazi pa bi sistem ekonomske demokracije kot nove paradigme družbenoekonomskega sistema moral privesti tudi do dokončne ukinitve mezdnega odnosa med delom in kapitalom ter popolne izenačitve sistemskega položaja in pravic nosilcev obeh vrst kapitala – finančnega in človeškega (z »obveznim« enakopravnim soupravljanjem in »obvezno« udeležbo delavcev pri dobičku v sorazmerju s prispevkom človeškega kapitala k produktu).
5. Dve razvojni fazi sistema ekonomske demokracije
Razvoj tako razumljenega sistema ekonomske demokracije naj bi potekal evolutivno, razdelili pa bi ga lahko v dve temeljni razvojni fazi. Prvo bi lahko pogojno poimenovali »začetna faza z zametki ekonomske demokracije« znotraj nespremenjenega družbenoekonomskega sistema, drugo pa »radikalna faza s pravo ekonomsko demokracijo« kot povsem novim družbenoekonomskim sistemom.
5.1. Prva faza: Maksimalen razvoj vseh oblik sodobne organizacijske participacije zaposlenih
Postopno izgrajevanje in nenehno izpopolnjevanje ekonomske demokracije se, kot rečeno, lahko in tudi mora začeti v praksi uresničevati že znotraj obstoječega družbenoekonomskega sistema, in sicer konkretno predvsem preko pospeševanja hkratnega in vzporednega razvoja različnih oblik t. i. organizacijske in ekonomske participacije zaposlenih kot nosilcev človeškega kapitala, ki jo sicer v grobem delimo na:
1. upravljalsko participacio (sodelovanje delavcev pri upravljanju organizacije ali delavsko soupravljanje);
2. finančno participacijo, ki se naprej deli še na
• udeležbo delavcev pri dobičku oziroma drugih poslovnih rezultatih iz naslova dela (profit sharing, gain sharing itd.) in
• udeležbo delavcev v lastništvu podjetij oziroma t. i. notranje lastništvo zaposlenih (delavsko delničarstvo in delavsko zadružništvo)..
Se pravi, tri temeljne oblike sodobne organizacijske participacije zaposlenih (delavske participacije), ki hkrati vsekakor pomenijo tudi prve zametke ekonomske demokracije tudi že znotraj v temeljih še nespremenjenega obstoječega (t.j. v osnovi še vedno mezdnokapitalističnega) družbenoekonomskega sistema, so:
• sodelovanje delavcev pri upravljanju podjetij in zavodov,
• udeležba zaposlenih pri rezultatih poslovanja (profit sharing, gain sharing) in
• širše notranje lastništvo zaposlenih ( t. i. delavsko delničarstvo, kooperative itd.).
Vse tri pa po empirično dokazanih dognanjih poslovnih znanosti - zaradi svojih nespornih pozitivnih motivacijskih učinkov na nosilce človeškega kapitala - tudi nesporno pozitivno vplivajo na poslovno uspešnost podjetij v sodobnih pogojih gospodarjenja na globalnem trgu, s tem pa tudi na hitrejši gospodarski razvoj. Upoštevaje gornje ugotovitve o (najmanj) »enakovrednem« pomenu človeškega kapitala podjetij v primerjavi z njihovim finančnim kapitalom, se seveda zdi logično, da je mogoče razvojno gledano razpravljati glede tega predvsem le o obvezni, ne zgolj nekakšni prostovoljni udeležbi delavcev pri dobičku, kakršno zdaj ureja veljavni ZUDDob, in o resnem (ne zgolj navideznem in marginalnem, kakršno poznamo zdaj na podlagi veljavnega ZSDU) sodelovanju delavcev pri upravljanju, ki obsega tudi najpomembnejše poslovne odločitve (Slika 8).
Slika 8: Razvoj »prve (vmesne) faze« sistema ekonomske demokracije
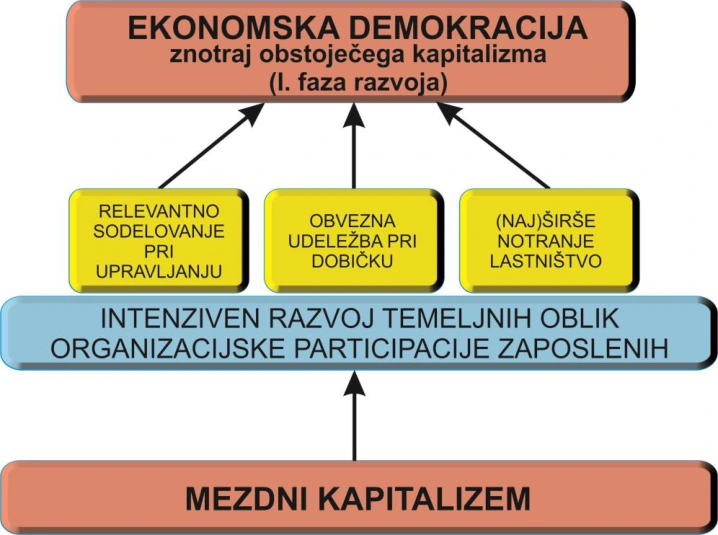
Vse zgoraj omenjene tri oblike sodobneorganizacijske participacije zaposlenih (soupravljanje, udeležba pri dobičku in notranje lastništvo zaposlenih), ki pomenijo objektivno uvajanje elementov ekonomske demokracije, je torej možno in smiselno postopno razvijati že v okviru obstoječega družbenoekonomskega sistema. Zagotavljajo namreč lahko večjo učinkovitost sedanjega, hkrati pa postopen oziroma evolutiven prehod v nov družbenoekonomski sistem. Demokratizacija ekonomske sfere družbe v teh okvirih v bistvu predstavlja le »priporočljiv
prostovoljni poslovni ukrep delodajalcev za izboljšanje uspešnosti poslovanja podjetij« v sodobnih pogojih gospodarjenja, vendar brez poseganja v bistvo in temelje obstoječega družbenoekonomskega sistema. V tem primeru lahko zato govorimo zgolj o »zametkih ekonomske demokracije«, z uvajanjem katerih pa seveda ni kaj čakati. Ko bodo možnosti nadaljnjega razvoja omenjenih temeljnih oblik sodobne delavske participacije znotraj obstoječega družbenoekonomskega sistema dokončno izčrpane, pa bo nastopil čas za tudi naslednjo fazo razvoja ekonomske demokracije, ki pa bo nujno zahtevala že tudi nekatere radikalnejše posege v same temelje obstoječega in vzpostavitev novega družbenoekonomskega sistema.
5.2. Druga faza: Ekonomska demokracija kot nov družbenoekonomski sistem
Uvajanje »prave« ekonomske demokracije, ki bi zahtevala predhodno temeljito rekonstrukcijo nekaterih najpomembnejših institucij obstoječega kapitalizma, pa je seveda stvar – verjetno nekoliko bolj oddaljene – prihodnosti. O dokončni uveljavitvi »prave« ekonomske demokracije kot nove paradigme družbenoekonomskega sistema bo namreč moč govoriti šele, ko bo bodo štiri temeljne institucije sedanjega kapitalizma (kapital, podjetje, (kvazi)trg dela in na njem temelječe mezdno delovno razmerje ter obstoječi model korporacijskega upravljanja in razdelitve produkta) tudi formalno ustrezno korigirane ali celo ukinjene in nadomeščene z novimi, ki bodo ustrezno prilagojene zgoraj opisani novi družbenoekonomski realnosti. Gre zlasti za naslednje:
1. bistvena razširitev instituta kapitala z vključitvijo in povsem enakopravno sistemsko obravnavo tudi fenomena t. i. človeškega kapitala, kar bi verjetno zahtevalo tudi uvedbo in izpopolnitev t. i. računovodstva človeških zmožnosti, ki je za zdaj še v povojih (do takrat pa so sicer že na voljo tudi nekatere enostavnejše rešitve164);
2. obstoječo koncepcijo kapitalističnega podjetja kot »pravno personificiranega /zgolj finančnega/ kapitala« bo treba nadomestiti s t. i. déležniško koncepcijo podjetja kot »pravne skupnosti človeškega in finančnega kapitala« z obema vrstama kapitala v bilancah stanja in na tej osnovi zgrajenim sistemom korporacijskega upravljanja in delitve novoustvarjene vrednosti;
3. veljavno mezdno (menjalno, kupoprodajno, najemno) delovno razmerje med delom in kapitalom bo treba nadomestiti z asociativnim (partnerskim, neantagonističnim, združevalnim) razmerjem med nosilci obeh vrst kapitala, udeleženega v podjetju, s čimer bo v bistvu tudi ukinjen sedanji (kvazi)trg dela;
4. sedanji model ( t. i. lastniškega) korporacijskega upravljanja in model razdelitve dohodkov med lastnike produkcijskih dejavnikov, temelječ na t. i. neoklasični teoriji faktorske razdelitve, bo treba nadomestiti z modelom enakopravnega soupravljanja in sorazmerne delitve dobička, ki bo upošteval enakopravno vlogo človeškega in finančnega kapitala pri ustvarjanju nove vrednosti v produkcijskih procesih in njune dejanske (na podlagi objektivnih meril ugotovljene) prispevke k ustvarjenemu produktu,
kar bo seveda, kot že rečeno, terjalo temeljito prenovo tako računovodskih sistemov kot tudi celotne veljavne korporacijske in delovnopravne zakonodaje (Slika 9).
Prav to so namreč tiste sporne institucije, ki v tržnem sistemu (in pod njegovo krinko) pravno omogočajo ekonomsko sicer povsem neutemeljeno korporacijsko-upravljalsko oblast in prilaščanje pomembnega dela t. i. rezidualnega presežka outputa dela s strani lastnikov v podjetje vloženega kapitala, kar je pravzaprav bistvo problema obstoječega kapitalizma. Vse druge morebitne t. i. strukturne reforme, o katerih je danes toliko govora, pa v resnici pomenijo le bolj ali manj benigno brskanje po površini tega problema.
* * *
Čas je torej, da v interesu hitrejšega gospodarskega in socialnega razvoja v Sloveniji čim prej sprejmemo ustrezno strategijo in politiko ukrepov za spodbujanje razvoja (tudi) ekonomske demokracije. Bolj ali manj jasno je, da bo (in je deloma tudi že) družbeni razvoj sicer tudi spontano krenil v to smer, vendar bi bilo glede na zgoraj navedene ugotovitve o pozitivnih poslovnih in širših gospodarskih in socialnih učinkih vsestranske organizacijske in ekonomske participacije zaposlenih, podprte s številnimi znanstvenimi raziskavami, verjetno neprimerno ta razvoj prepustiti zgolj stihiji in čakati, da bo v praksi dozorel sam od sebe. Želeni družbeni napredek bi bil v tem primeru seveda bistveno počasnejši.
V nadaljevanju so predlagane nekatere temeljne usmeritve in ukrepi za pospešitev razvoja posameznih vidikov (prve faze) ekonomske demokracije v Sloveniji.
Slika 9: Razvoj »druge (končne) faze« ekonomske demokracije
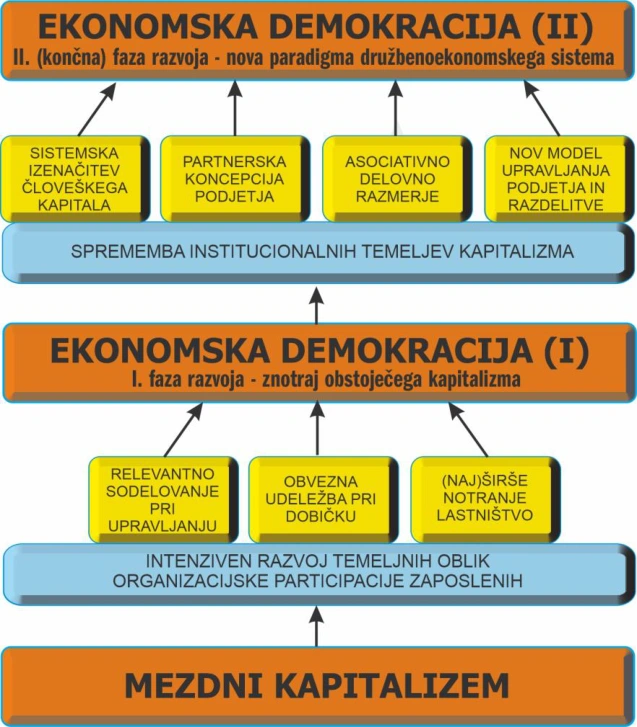
6. Ukrepi za promocijo in sistematično spodbujanje uresničevanja celovitega koncepta ekonomske demokracije
6. 1. Sprejem Resolucije Državnega zbora o ekonomski demokraciji
Za načrten družbeni razvoj v smeri zgoraj predstavljene tudi dolgoročne vizije ekonomske demokracije je vsekakor ključnega pomena to vizijo najprej čim bolj jasno definirati in jo tako v stroki in politiki kot tudi v širši javnosti verificirati in uveljaviti kot splošno sprejet dolgoročni družbenorazvojni cilj ter jo ustrezno umestiti v razvojne strategije RS. V ta namen bi bil zato vsekakor nujno potreben predvsem sprejem posebne Resolucije Državnega zbora o razvoju ekonomske demokracije v RS, v kateri bi bile jasno opredeljene njene teoretične podlage, cilji ter strategija in ključni - kratkoročni in dolgoročni - potrebni sistemski ukrepi za njeno uresničevanje v praksi, in ki bi kot taka predstavljala generalno vodilo za uresničevanje ustreznih razvojnih politik na obravnavanem področju.
6. 2. Ustanovitev specializiranih državnih inštitucij za razvoj ekonomske demokracije
Obenem je treba zagotoviti, da bo skrb za sistematičen in načrten razvoj sistema delavske participacije in celovitega koncepta ekonomske demokracije, ki vključuje tudi tovrstno dolgoročno vizijo družbenoekonomskega sistema, postala ena izmed »stalnih in prednostnih nalog« pristojnih državnih organov, zlasti ustreznih ministrstev, katerih resorji tako ali drugače, posredno ali neposredno, zadevajo to področje (npr. ministrstva za delo, za upravo, za gospodarstvo itd.). Predvsem pa bi veljalo v ta namen razmisliti tudi o ustanoviti posebnih državnih institucij, ki bi se specializirano ukvarjale izključno oziroma vsaj prvenstveno s tem področjem družbenoekonomskih odnosov.
Formiranje osrednjega državnega organa za razvoj ekonomske demokracije
Pri tem je vsekakor ključnega pomena predvsem ustanovitev nekega osrednjega državnega organa, ki bi se specializirano ukvarjal z razvojem na tem področju in usmerjal ter koordiniral tovrstne aktivnosti vseh drugih državnih organov in ostalih deležnikov. Glede na izjemen ekonomski in socialni pomen hitrejšega razvoja ekonomske demokracije bi bila vsekakor priporočljiva ustanovitev posebnega ministrstva za to področje. Če to v dani situaciji (še) ne bi bilo možno, pa vsaj posebnega direktorata pri enem od obstoječih ministrstev, ki bi pokrival razvoj vseh treh oblik sodobne delavske participacije (soupravljanje, udeležba pri dobičku in notranje lastništvo zaposlenih). Izhajajoč iz bistva in uvodoma navedenih dolgoročnih ciljev razvoja ekonomske demokracije, tj. postopno izenačevanje korporacijskih in drugih ekonomskih pravic iz dela s tovrstnimi pravicami iz kapitala, se vsekakor zdi v tem smislu najprimernejša ustanovitev takšnega direktorata pri ministrstvu za delo.
Sektor za delavsko soupravljanje Direktorata za delovna razmerja pri Ministrstvu za delo
V vsakem primeru pa bi veljalo že v tem trenutku - ne čakajoč na morebitno kasnejšo ustanovitev zgoraj omenjenega posebnega ministrstva ali direktorata - v okviru obstoječega Direktorata za delovna razmerja in pravice iz dela pri MDDSZ čim prej dodatno vzpostaviti tudi poseben Sektor za razvoj sodelovanja delavcev pri upravljanju kot ožjega, vendar pa zagotovo osrednjega segmenta celovitega sistema sodobne delavske participacije, ki sicer že zdaj neposredno sodi v resor tega ministrstva.
V okviru omenjenega direktorata je namreč to, brez dvoma tudi gospodarsko razvojno izjemno pomembno področje industrijskih odnosov, ki bi za svoj hitrejši razvoj vsekakor nujno potrebovalo še posebej intenzivno angažiranje in močno podporo države, zaenkrat žal povsem pozabljeno, zanemarjeno in po krivem tudi povsem zapostavljeno. Z njim se zdaj preprosto ne ukvarja nihče. Dejstvo je namreč, da v Sloveniji že od leta 1993, ko je bil sprejet veljavni Zakon o sodelovanju delavcev pri upravljanju (ZSDU), ni bilo več zaznati praktično nobenega zanimanja s strani pristojnih državnih organov za zagotavljanje učinkovitega udejanjanja tega zakona in spodbujanje nadaljnjega razvoja sistema delavskega soupravljanja v praksi. Razen dveh bolj ali manj nepomembnih novel ZSDU iz leta 2001 in 2007, ki sta bili po svoji vsebini za nameček še obe izrazito razvojno retrogradni (obe sta namreč povsem po nepotrebnem bistveno zmanjšali do takrat veljavni obseg soupravljalskih pravic zaposlenih, še zlasti na področju varnosti in zdravja pri delu ter obsega sodelovanja delavcev v organih družb), resorno ministrstvo v zadnjih 20-ih letih ni v tem smislu ukrenilo popolnoma ničesar. Po začetnem hitrem razvoju, ki je sledil sprejetju ZSDU iz leta 1993, smo tako na tem področju trenutno priča precejšnjemu razvojnemu zastoju, katerega bi bilo vsekakor treba čim prej preseči.
Strateški svet za ekonomsko demokracijo pri Vladi RS
Prav tako bi bilo treba čim prej realizirati - v preteklosti že aktualno, a žal še vedno neuresničeno - zamisel o ustanovitvi Strateškega sveta za ekonomsko demokracijo pri Vladi RS (v skrajnem primeru pa vsaj ustreznega strokovnega sveta pri omenjenem bodočem resornem ministrstvu) kot posebnega /po/svetovalnega telesa, ki bi vključeval uveljavljene strokovnjake s tega področja ter predstavnike zainteresiranih organizacij civilne družbe in različnih nevladnih strokovnih institucij, ki brez dvoma lahko pomembno prispevajo k razvojnim prizadevanjem na tem področju.
Javna agencija za razvoj ekonomske demokracije
Glede na velik strateški pomen ekonomske demokracije za hitrejši ekonomski in socialni razvoj družbe bi veljalo dodatno razmisliti tudi o morebitni ustanovitvi Javne agencije za razvoj ekonomske demokracije, ki bi vsekakor lahko ta razvoj bistveno pospešila. Ustanovitev tovrstne agencije. Ustanovitev takšne agencije bi bila nedvomno povsem v duhu določbe 2. člena Zakona o javnih agencijah (ZJA), ki se glasi: »Javna agencija se ustanovi za opravljanje regulatornih, razvojnih ali strokovnih nalog v javnem interesu, če zanje z zakonom ni predvidena druga statusna oblika.«.
6. 3. Zagotavljanje močnejše znanstveno-teoretične podpore
Kljub temu, da so teoretične podlage, ki so potrebne vsaj za začetek ustreznih načrtnih aktivnosti v navedeni smeri, sicer že dokaj dobro razdelane, je obravnavano področje družbenoekonomskih odnosov znotraj družboslovnih ved danes žal še vedno precej zapostavljeno. Brez močne podpore znanosti in stroke z različnih področij (ekonomija, pravo, sociologija, organizacija itd.) pa je seveda težko pričakovati želene razvojne preboje v praksi. Ta pomembna oblika podpore razvoju ekonomske demokracije in delavske participacije, ki pa jo seveda lahko zagotovi le država na podlagi svojih sprejetih strategij, bi morala obsegati zlasti:
• spodbujanje znanstvenega raziskovanja in vključevanje v študijske programe,
• spodbujanje strokovnih in znanstvenih posvetov,
• spodbujanje mednarodnega sodelovanja in izmenjave izkušenj,
kar pa bi vsekakor zahtevalo tudi sprejem specializiranega programa ustreznih spodbujevalnih ukrepov za njeno zagotavljanje.
6. 4. Vključitev v izobraževalne in raziskovalne programe družboslovnih fakultet
Visokošolski izobraževalni sistem v Sloveniji poučevanje in proučevanje tega področja družbenoekonomskih odnosov zaenkrat praktično še povsem ignorira, kar se seveda tudi zelo očitno in zelo negativno odraža v splošnem stanju njegovega poznavanja ter zavedanja o njegovem ekonomskem in socialnem pomenu, ki je sicer vsekakor temeljni predpogoj za njegov razvoj v praksi. Poučevanje teorije in prakse ekonomske demokracije ter sodobnih oblik organizacijske participacije zaposlenih bi bilo zato nujno vključiti v redne izobraževalne programe družboslovnih fakultet. Prav tako bi veljalo na teh fakultetah spodbuditi ustanavljanje tudi posebnih kateder za to področje ter financiranje ustreznih raziskovalnih programov njihovih raziskovalnih inštitutov.
6. 5. Spodbujanje medijske podpore in drugi promocijski ukrepi
Področje ekonomske demokracije trenutno za javne medije preprosto še ni »tema«. Zato je z vidika ustvarjanja ugodnejše družbene klime kot enega temeljnih pogojev za hitrejši razvoj različnih oblik sodobne delavske participacije in ekonomske demokracije v praksi izjemnega pomena doseči, da bo ta problematika tako v javnih splošno-informativnih kot tudi v strokovnih medijih dobila več prostora in pozornosti. To podporo bi morala država posebej spodbujati zlasti s sofinanciranjem tovrstnih medijskih vsebin prek javnih razpisov.
Ogromno bi v tem smislu brez dvoma lahko - poleg že omenjene resolucije DZ - pripomogla tudi pogostejše javne izjave in različna priporočila Vlade in resornih ministrstev s tega področja. Prav tako tudi nekatere druge možne organizirane promocijske aktivnosti, kot na primer: nagrada za »najbolj participativno podjetje«, vključitev v EU projekte za promocijo koncepta družbene odgovornosti podjetij kot teoretične podlage sistema delavske participacije pri upravljanju ipd., ki bi jih lahko spodbudila in, posebej finančno, podprla država. Možnosti in idej zanje je vsekakor še veliko.
7. Shematski prikaz celovitega sistema organizacijske participacije zaposlenih kot I. faze razvoja ekonomske demokracije
Obstajata dve temeljni obliki sodobne »delavske participacije«, to je t. i. organizacijske participacije zaposlenih oziroma vključevanja zaposlenih v organizacijo (podjetje/zavod), in sicer:
3. upravljalska participacija zaposlenih (sodelovanje delavcev pri upravljanju organizacije ali delavsko soupravljanje);
4. finančna participacija zaposlenih, ki se deli na:
• udeležbo delavcev pri dobičku oziroma drugih rezultatih iz naslova dela (profit sharing, gain sharing itd.) in
• udeležbo delavcev v lastništvu podjetij oziroma t. i. notranje lastništvo zaposlenih (1. klasično delavsko delničarstvo; 2. delavsko zadružništvo in druge oblike trajnejšega lastništva – ESOP, EOT ipd.).
Grafični prikaz zgoraj predstavljene celovite »participacijske sheme« je podan na Sliki 1.
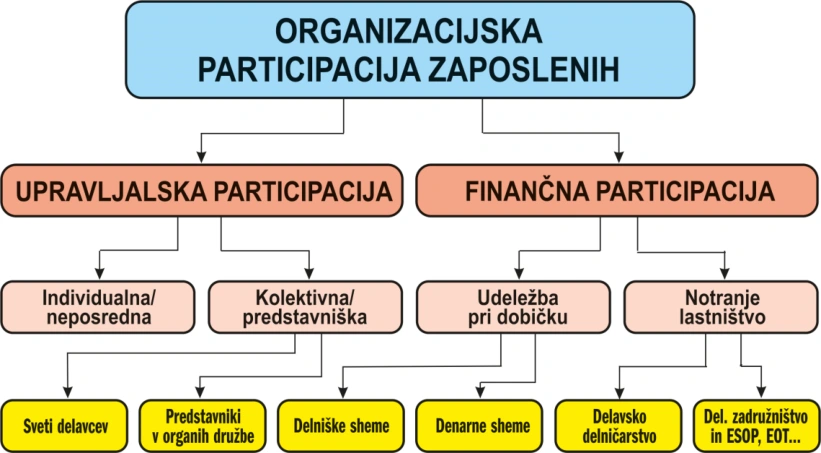
Slika 1: Grafični prikaz celovitega sistema organizacijske participacije zaposlenih (Gostiša, Mato, Ekonomska demokracija št. 5/2023, st. 4, ŠCID, Kranj)
II. UPRAVLJALSKA PARTICIPACIJA ZAPOSLENIH
1. Participacijske pravice, oblike in načini po veljavnem ZSDU
1.1 Individualna/neposredna in predstavniška/posredna (kolektivna) participacija
Upravljalska participacija zaposlenih/delavsko soupravljanje po veljavnem Zakonu o sodelovanju delavcev pri upravljanju (ZSDU) se glede na organizacijske nivoje in subjekte njenega uresničevanja deli na:
1. individualno/neposredno participacijo delavcev kot posameznikov, ki se vsebinsko nanaša na konkretne problematike na ravni posameznega delovnega mesta oziroma ožjih delovnih enot;
2. predstavniško/posredno (kolektivno) participacijo, ki se vsebinsko nanaša na širše problematike na ravni organizacije kot celote, uresničuje pa se prek izvoljenih delavskih predstavništev, in sicer (v odvisnosti od tega, ali je za odločanje pristojno poslovodstvo ali nadzorni svet/upravni odbor oziroma drug organ družbe/zavoda)
• prek sveta delavcev kot »splošnega« delavskega predstavništva in
• prek delavskih predstavnikov v organih družbe/zavoda, ki jih v gospodarski družbi izvoli in odpokliče svet delavcev, v zavodu pa praviloma delavci neposredno v skladu z zakonom o zavodih in specialnimi zakoni za posamezna področja negospodarskih dejavnosti, kajti v zavodih sveti delavcev zaenkrat še niso tudi zakonsko urejeni.
Opomba: Zbor delavcev, ki po določbi 69. člena ZSDU lahko le »obravnava« vprašanja iz pristojnosti sveta delavcev oziroma njegovega odbora, vendar pa o njih ne more »odločati«, sistemsko ne sodi med »predstavniške« oblike delavskega soupravljanja, temveč ga je mogoče v tem pogledu šteti le kot eno izmed oblik individualne/neposredne delavske participacije, oziroma kot posebno obliko t. i. osebnega izjavljanja delavcev.
1.2 Dva osnovna »participacijska načina«
Predstavniki delavcev v organih družbe/zavoda so načeloma povsem enakopravni člani teh organov in s tem tudi povsem enakopravni soodločevalci pri sprejemanju vseh sklepov teh organov.
Sveti delavcev kot neposredno izvoljena splošna delavska predstavništva pa se po ZSDU lahko vključujejo v poslovno odločanje na dva osnovna »participacijska načina«, in sicer bodisi s t. i. proaktivnim (samoiniciativnim) bodisi t. i. reaktivnim (odzivnim) delovanjem, pri čemer:
1. o proaktivnem (samoiniciativnem) načinu delovanja sveta delavcev govorimo takrat, ko svet delavcev skladno z določbo druge alineje 87. člena ZSDU na lastno iniciativo in ne čakajoč na takšne ali drugačne predloge poslovodstva sproža različne »predloge, ki so v korist delavcev«,
2. o reaktivnem (odzivnem) načinu delovanja sveta delavcev pa takrat, ko se skladno z določili 89. do 98. člena ZSDU s svojimi pripombami in predlogi le vključuje v oblikovanje odločitev, za sprejemanje katerih je sicer po zakonu pristojno poslovodstvo, ki jih tudi predlaga in posreduje svetu delavcev v obravnavo.
1.3 Temeljne participacijske pravice
V okviru omenjenega reaktivnega načina delovanja imajo sveti delavcev po zakonu šest temeljnih »participacijskih pravic«, to so:
1. pravica do obveščenosti (89. in 90. člen ZSDU), ki se deli na:
• pravico do obveščenosti o »dejstvih«, kot so splošni gospodarski položaj družbe, razvojni cilji družbe, stanje proizvodnje in prodaje in splošni gospodarski položaj panoge (prva do četrta alineja 89. člena),
• pravico do predhodne obveščenosti o »nameravanih odločitvah delodajalca« (glede vprašanj iz pete do desete alineje 89. v zvezi z 90. členom ZSDU), ki seveda že po logiki stvari vključuje tudi pravico in dolžnost podajanja mnenj, ter pobud in predlogov za ustrezno upoštevanje tudi interesov delavcev v zvezi s temi odločitvami;
2. pravica do skupnega posvetovanja (91. do 94. člen ZSDU);
3. pravica do soodločanja s soglasjem (95. in 96. člen ZSDU);
4. pravica do začasnega zadržanja odločitve delodajalca in hkratne sprožitve arbitražnega spora (98. člen ZSDU),
5. pravica do samoiniciativnega podajanja predlogov, ki so v korist delavcev (druga alineja 87. člena ZSDU)
6. morebitne avtonomno dogovorjene dodatne pravice, ki jih zakon sam neposredno ne ureja, možno pa jih je avtonomno urediti s participacijskim dogovorom na ravni podjetja (npr. samostojno odločanje o razpolaganju s sredstvi, namenjenimi za »standard delavcev«).
Opomba: Zadnjenavedena pravica do samoiniciativnega podajanja predlogov v korist delavcev v zakonu ni posebej razdelana v smislu dolžnosti delodajalca glede ravnanja s prejetimi pobudami in predlogi sveta delavcev, vendar pa gre brez dvoma za eno od najpomembnejših pravic, uresničevanju katere bi morali sveti delavcev posvečati še posebno pozornost. Svet delavcev, ki deluje zgolj reaktivno, ne pa v čim večji meri tudi proaktivno, kajpak nikoli ne more biti res dober zastopnik avtentičnih interesov delavcev v organizaciji. A prav zaradi dejstva, da v zakonu ni posebej razdelana v omenjenem smislu, se nanjo v praksi žal pogosto kar pozablja.
Formalno gledano se pravice, zgoraj navedene v točkah 1 do 3, glede na stopnjo možnega participacijskega vpliva sveta delavcev na sprejete odločitve delodajalca, ki ga potencialno omogočajo, stopnjujejo od šibkejših proti vedno močnejšim – vsaka »višja« participacijska pravica na gornji lestvici zaradi zahtevnejših zakonsko določenih postopkovnih pravil glede načina njenega sprejemanja načeloma omogoča tudi večji potencialni vpliv sveta delavcev na vsebino sprejetih odločitev delodajalca. Najnižjo stopnjo možnega formalnega participacijskega vpliva sveta delavcev seveda omogoča pravica zgolj do »obveščenosti o dejstvih«, najvišjo pa pravica do »soodločanja s soglasjem«, ko delodajalec predlagane odločitve v primeru zavrnitve tega soglasja s strani sveta delavcev po zakonu (97. člen ZSDU) sploh niti ne more sprejeti. Tako imenovana »pravica veta« pod točko 4 zgoraj, ki je formalnopravno gledano res »močna« pravica, je namreč v bistvu le nekakšna varovalna pravica oziroma oblika »samopomoči« sveta delavcev, torej pravica, s katero lahko svet delavcev zagotavlja dosledno uresničevanje ostalih participacijskih pravic v primeru morebitnih kršitev s strani delodajalca, ni pa participacijska pravica sama po sebi.
Treba pa se je zavedati, da v realnosti lahko »učinkovit« sistem delavskega soupravljanja, ki je v obojestranskem interesu delavcev in delodajalca, v resnici temelji le na »moči argumentov«, ne na »argumentu moči«. Ključna oblika uresničevanja delavskega soupravljanja, ki seveda lahko ne glede na tak ali drugačen zakon v praksi funkcionira le med resnično »benevolentnimi« partnerji, je torej predvsem nenehno »skupno posvetovanje in medsebojno usklajevanje interesov«. Če tega ni, pa osnovnega smisla in namena delavskega soupravljanja kajpak ne more »na silo« spraviti v življenje noben zakon. Prav iz tega razloga na to obliko soupravljanja še posebej in izrecno napotuje tudi ZSDU, ki v svojem 86. členu pravi: »Delodajalec in svet delavcev ali njegov odbor se sestajata na zahtevo delodajalca ali sveta delavcev. Praviloma enkrat mesečno se sestajata zaradi uresničevanja pravic in obveznosti, ki jih imata po tem zakonu.«
Zakon je torej v resnici lahko le v pomoč in podporo pri uresničevanju sistema delavskega soupravljanja v praksi, v nobenem primeru pa ga ne more kar sam po sebi zagotoviti mimo dejanske volje in iskrenih sodelovalnih interesov obeh udeleženih partnerjev. Zato si morata obe strani – tako delodajalska kot delavska – skozi svoje vsakodnevno delovanje v praksi neprestano prizadevati za postopno in strpno izgrajevanje resničnih »sodelovalnih« medsebojnih odnosov. Samo to je pot, ki vodi v resnično, tudi vsebinsko, ne samo formalno kakovostno delavsko soupravljanje.
2. Teoretične podlage upravljalske participacije zaposlenih v sedanjem sistemu
Sodelovanje delavcev pri upravljanju v podjetjih – na podobnih osnovah pa tudi v zavodih - je zagotovo eden najpomembnejših elementov sodobne ekonomske demokracije. Teoretično podstat delavske participacije pri upravljanju znotraj obstoječega družbenoekonomskega sistema predstavljajo:
1. zgoraj predstavljena teorija ekonomske demokracije, temelječa na Pettyjevem aksiomu (ne na Smithovi dogmi!) o bistvu produkcije in produkcijskih odnosov in na spoznanjih o človeškem (in intelektualnem nasploh) kapitalu kot najpomembnejšem produkcijskem faktorju sedanjosti in prihodnosti, ki je sicer hkrati tudi teoretična podlaga za zgoraj že omenjeno II. (končno) fazo razvoja ekonomske demokracije kot povsem nove paradigme družbenoekonomskega sistema;
2. sodobna teorija družbene odgovornosti podjetij in na njej temelječa t. i. déležniška koncepcija korporacijskega upravljanja, ter
3. motivacijske teorije.
Pri tem velja posebej poudariti, da je zlasti motivacijski vidik sodelovanja delavcev pri upravljanju enako pomemben tako za gospodarske družbe kot tudi za zavode in druge negospodarske organizacije, kar je nujno ustrezno upoštevati tudi pri načrtovanju konkretnih ukrepov za nadaljnji razvoj te oblike ekonomske demokracije v Sloveniji. V nadaljevanju pa na kratko zgolj še o drugih dveh zgoraj navedenih pomembnih teoretičnih podlagah upravljalske participacije zaposlenih.
2.1 Teorija o družbeni odgovornosti podjetij in delavsko soupravljanje
Ta teorija, ki ima tako v svetu kot pri nas vse več privržencev, uči, da podjetje danes ne more biti več obravnavano zgolj kot ekonomski subjekt oziroma kot orodje za zadovoljevanje izključno ekonomskih interesov lastnikov kapitala, temveč kot »družbeno – ekonomski subjekt« (»skupnost déležnikov«), katerega odgovornost je zadovoljevanje interesov vseh njegovih déležnikov (zaposleni, kupci, dobavitelji, širša družbena skupnost z vsemi svojimi najrazličnejšimi interesnimi entitetami) ne samo lastnikov kapitala, ki so v bistvu samo ena izmed skupin déležnikov. Podjetje, ki tega ni sposobno, pa v današnjih pogojih gospodarjenja tudi objektivno ne more biti poslovno uspešno, kajti če na daljši rok zanemari interese katere koli od omenjenih déležniških skupin, se to v takšni ali drugačni obliki dokazano negativno odrazi v njegovem poslovanju.165 Pri upravljanju podjetij je torej treba čim bolj uravnoteženo upoštevati interese vseh déležnikov, ne samo lastnikov kapitala. To pa pomeni, da morajo imeti (vsaj najpomembnejši) déležniki v sistemu upravljanja zagotovljene tudi ustrezne institucionalne možnosti vplivanja na sprejemanje poslovnih odločitev.
Ne v teoriji ne v praksi danes ni več nobenega dvoma, da zaposleni predstavljajo eno najpomembnejših skupin t. i. notranjih déležnikov podjetij (poleg lastnikov in menedžmenta), ki odločilno vplivajo na njihovo poslovno uspešnost. Zato je brez ustreznega vključevanja zaposlenih in njihovih interesov v procese poslovnega odločanja oziroma upravljanja omenjena sodobna koncepcija korporacijskega upravljanja podjetij v bistvu sploh neuresničljiva. Popoln nesmisel je po eni strani govoriti o déležniških in družbeno odgovornih pristopih k upravljanju, obenem pa na drugi strani zaposlenim kot eni od nesporno najpomembnejših skupin déležnikov podjetij absolutno odrekati pravico do kakršnegakoli upravljalskega vpliva oziroma udeležbe pri upravljanju. Celoten sistem soupravljanja, kakršnega ureja tudi slovenski ZSDU, pa seveda po svojem bistvu ni prav nič drugega kot konkreten upravljalski mehanizem, preko katerega se interesi zaposlenih lahko učinkovito »prelivajo« v sistem poslovnega odločanja, s čimer se zagotavlja tudi t. i. interesno ravnotežno upravljanje podjetij, ki je, kot rečeno, pravzaprav jedro obravnavane koncepcije korporacijskega upravljanja. Logično je torej, da je razvito delavsko soupravljanje v bistvu nepogrešljiva sestavina sodobne déležniške koncepcije (družbeno odgovornega) korporacijskega upravljanja.
Zanimivo je, da na teorijo o družbeni odgovornosti podjetij danes tudi že pri nas na načelni ravni prisegajo bolj ali manj vsi teoretiki in praktiki korporacijskega upravljanja. A žal res le na načelni ravni, kar se najbolj jasno kaže prav pri odnosu do vprašanja razvoja delavskega soupravljanja, katerega večina še vedno ne zna ustrezno umestiti v sistem družbeno odgovornega korporacijskega upravljanja v zgoraj pojasnjenem smislu, ampak ga še vedno obravnava le kot nekakšno »nujno zlo« in nepotreben privesek klasičnemu lastniškemu upravljanju. V praksi torej v Sloveniji še zdaleč nismo prerasli /neo/klasične lastniške koncepcije razumevanja podjetja in korporacijskega upravljanja.
2.2 Dokazano pozitivni motivacijski učinki delavskega soupravljanja
Poleg tega pa so številne znanstvene raziskave s področja poslovnih ved (v svetu in tudi že pri nas) že zdavnaj nesporno dokazale izrazito pozitiven vpliv delavske participacije na delovno motivacijo in pripadnost zaposlenih166, ki sta danes, v eri znanja in vse večjega pomena t. i. človeškega kapitala podjetij v primerjavi z njihovim finančnim kapitalom, kot že rečeno, brez dvoma temeljni predpostavki večje konkurenčnosti in poslovne uspešnosti. Brez visoko razvitega sistema participacije zaposlenih pri poslovnem odločanju na mikro (delovno mesto) in makro ravni (podjetje kot celota) namreč preprosto ni več mogoče učinkovito zadovoljevati nekaterih glavnih osebnostnih in societalnih potreb ljudi v sferi dela in s tem zagotavljati višje kakovosti delovnega življenja, preko tega pa nujno potrebnega delovnega zadovoljstva zaposlenih. Tudi s tega vidika je torej danes učinkovito delavsko soupravljanje »conditio sine qua non« uspešnega poslovanja podjetij.
Zato verjetno ni treba posebej dokazovati že omenjenega dejstva, da obstoječi »mezdni« družbenoekonomski odnosi vsekakor že zelo resno zavirajo hitrejši ekonomski razvoj. V pogojih, ko so zaposleni v poslovnih procesih še vedno tretirani zgolj kot pogodbeno najeta mezdna »delovna sila« in ko se na tej osnovi z njimi tudi upravlja v glavnem po principih klasičnega taylorizma (ukazovanje, strogi nadzor in sankcioniranje), seveda že po logiki ni mogoče pričakovati učinkovitega sproščanja njihovega »kapitala«, torej znanja, sposobnosti, ustvarjalnosti, delovne motivacije in organizacijske pripadnosti v smeri doseganja večje poslovne uspešnosti podjetij. Sodobni »delavci z znanjem« še zdaleč ne delajo več le za plačo, ampak želijo pri delu čim bolj celovito zadovoljevati ne samo materialne, ampak tudi vse druge z delom povezane, zlasti številne osebnostne in societalne potrebe (samopotrjevanje in samouresničevanje z delom, varnost, pripadnost skupini in organizaciji, priznanje in spoštovanje, itd.), ki tvorijo pojem »kakovost delovnega življenja«. Želijo torej biti v vseh pogledih enakopravni udeleženci poslovnih procesov, ne zgolj »mezdna delovna sila«, in samo pod temi pogoji so lahko pri svojem delu tudi optimalno uspešni. Vse to je, kot rečeno, predvsem s t. i. motivacijskimi teorijami, že zdavnaj tudi znanstveno dokazano.
Nekatere, zlasti novejše tovrstne raziskave pa so glede konkretnih motivacijskih učinkov delavske participacije pri upravljanju še bolj poglobljene in nesporno dokazujejo, da:
a) t. i. individualna oz. neposredna participacija (izražena zlasti skozi ukrepe povečevanja avtonomije in odgovornosti posameznika pri njegovem delu, delegiranja pristojnosti, širitve in bogatitve dela, uvajanja metod participativnega komuniciranja neposrednih vodij s podrejenimi itd.) izrazito pozitivno vpliva predvsem na delovno motivacijo zaposlenih v ožjem pomenu besede;
b) t. i. kolektivna oz. predstavniška participacija (preko svetov delavcev in predstavnikov delavcev v organih družb), preko katere kolektivi zaposlenih uresničujejo svoj vpliv na širša dogajanja v podjetju in s podjetjem, pa izrazito pozitivno vpliva predvsem na pripadnost zaposlenih podjetju, kar se vsekakor zdi tudi precej logično.
To pa seveda pomeni, da je danes brez visoko razvitega sistema delavske participacije oziroma delavskega soupravljanja tudi govoriti o nekem zares celovitem sistemu motiviranja zaposlenih bolj ali manj neresno in nesmiselno. Za sodobnega »delavca z znanjem« zgolj materialne oblike motiviranja še zdaleč ne zadostujejo več. Gre torej za nepogrešljiv element učinkovite neekonomske motivacije zaposlenih in s tem tudi za pomembno sestavino sodobnega Human Resource Managementa (HRM).
Poleg povedanega lahko sistem delavskega soupravljanja z vidika sodobne organizacijske teorije, ki proučuje različne menedžerske koncepte ter metode in ukrepe za doseganje večje poslovne uspešnosti podjetij in drugih organizacij, obravnavamo tudi kot
• konkretno pojavno obliko sodobnega t. i. participativnega menedžmenta,
• enega ključnih mehanizmov za učinkovito oziroma t. i. produktivno upravljanje interesnih konfliktov med notranjimi déležniki v organizacijah,
• konkretno obliko uresničevanja sodobnega internega komuniciranja oziroma komuniciranja z interno javnostjo,
• eno izmed oblik uresničevanja t. i. internega marketinga v okviru koncepta celostnega marketinga, itd. itd..
* * *
Skratka, skrajni čas je, da se pri nas končno preneha delavsko soupravljanje obravnavati kot nekakšno “nujno zlo” in nepotreben, predvsem pa sistemsko povsem nelogičen privesek klasičnemu sistemu lastniškega upravljanja, ki naj bi le omejeval avtonomijo poslovnega odločanja lastnikov in menedžerjev ter s tem škodoval večji poslovni uspešnosti. Obratno - visoko razvit sistem delavske participacije pri upravljanju je danes brez dvoma »nujni pogoj« (conditio sine qua non) doseganja večje poslovne uspešnosti sodobnega podjetja in ne več nekakšno »nujno zlo«. Pri tem je pomembno poudariti, da delavsko soupravljalske »pristojnosti« seveda ne morejo zajemati le nekih marginalnih poslovnih odločitev, ampak morajo zagotavljati vključevanje in upoštevanje interesov zaposlenih pri sprejemanju vseh pomembnejših poslovnih odločitev. V podjetju namreč načeloma ni prav nobene poslovne odločitve, ki v skrajni posledici ne bi tako ali drugače zadevala tudi zaposlenih in njihovih interesov. Zato poslovnih odločitev (razen redkih izjem, ki so že po logiki stvari lahko v izključni pristojnosti lastnikov in njihove skupščine) načeloma ni mogoče deliti na tiste, ki so lahko, in na tiste, ki ne morejo biti »predmet soupravljanja«. Različna je lahko le
»intenzivnost« vključevanja zaposlenih v sprejemanje konkretnih odločitev, ki je sicer odvisna od tega, ali je posamezna odločitev v bolj ali v manj neposrednem interesu zaposlenih in v dosegu njihovega znanja in razpoložljivih informacij. Ta usmeritev bi morala biti jasno izražena tudi v veljavnem zakonu o sodelovanju delavcev pri upravljanju, ki zaenkrat žal še vedno pretirano marginalizira t. i. participacijske pristojnosti zaposlenih in izjemno neučinkovito sankcionira njihovo morebitno kršenje s strani delodajalcev v praksi.
3. Ukrepi za spodbujanje hitrejšega razvoja
3.1. Normativni ukrepi
Kljub zavedanju, da nove »vsebine« internih soupravljalskih razmerij med menedžmentom, lastniki in zaposlenimi kot ključnimi notranjimi déležniki podjetij ni mogoče uveljaviti zgolj na podlagi zakonske zapovedi in brez nujnih sprememb v miselnosti ter obstoječi organizacijski kulturi, pa pomena ustrezne tudi normativne ureditve ni mogoče podcenjevati. V ta namen bi bilo v Sloveniji nujno izpopolniti nekatere že obstoječe predpise ter sprejeti še nekaj novih.
3.1.1 Celovita prenova Zakona o sodelovanju delavcev pri upravljanju (ZSDU)
Osrednji sistemski predpis, s katerim je v Sloveniji urejeno sodelovanje delavcev pri upravljanju, je ZSDU. Dosedanja praksa uresničevanja tega zakona, ki se v zadnjih desetih letih posebej sistematično spremlja in analizira zlasti v okviru Združenja svetov delavcev Slovenije in ŠCID – Študijskega centra za industrijsko demokracijo, pa tudi v okviru nekaterih drugih strokovnih institucij, je pokazala njegove številne vsebinske in nomotehnične slabosti, ki so že začele resno zavirati hitrejši razvoj ne tem področju.
Iz teh razlogov je bil v okviru Združenja svetov delavcev Slovenije že pripravljen tudi konkreten predlog prenovljenega ZSDU-1, na podlagi katerega bi bilo mogoče kadarkoli začeti tudi ustrezne zakonodajne postopke v smislu celovite prenove tega zakona. Problem je le še ustrezna »politična volja«, ki je zaenkrat v pretežnem delu zakonodajnega telesa žal še ni zaznati v zadostni meri.
3.1.2 Sprejem Zakona o sodelovanju delavcev pri upravljanju zavodov
V Sloveniji kljub zavezi iz 75. člena Ustave RS še vedno ni sprejet zakon o sodelovanju delavcev pri upravljanju zavodov, kar brez dvoma predstavlja veliko pravno praznino na področju urejanja sistema ekonomske demokracije v naši državi, poleg tega pa po ugotovitvi Ustavnega sodišča (odločba št. U-I-160703-8 z dne 19. 5. 2005) nesporno tudi protiustavno stanje, ki bi ga bilo zato treba čim prej odpraviti. Priporočljivo bi bilo, da se problem vsaj začasno (do sprejetja morebitnega posebnega zakona za to področje) reši z razmeroma enostavno uzakonitvijo »smiselne uporabe ZSDU tudi za zavode«, torej v obliki kratke novele ZSDU-C, ki bi jo bilo mogoče glede na njen namen (uskladitev z odločbami US) sprejeti tudi po skrajšanem postopku.
Ne gre pozabiti, da je s povedanim kršena ena od temeljnih ustavnih pravic več kot sto tisoč zaposlenim v Sloveniji, zato bi bilo treba s pripravo predloga ustreznega zakona v navedenem smislu v pristojnem resornem ministrstvu začeti brez odlašanja. Tudi konkreten predlog tega zakona (novela ZSDU-C) z vsemi predpisanimi elementi (uvod, besedilo členov, obrazložitev) imamo v Združenju svetov delavcev že izdelan in pripravljen, treba bi ga bilo le še strokovno preveriti v MDDSZ in vložiti v parlamentarni postopek.
3.1.3 Sprememba Zakona o varnosti in zdravju pri delu
Zlasti huda zdravstvena kriza zaradi epidemije novega koronavirusa v letu 2020 je razkrila hude pomanjkljivosti in že v temelju zgrešeno zasnovo aktualnega modela varnosti in zdravja pri delu (VZD), kakršnega ureja veljavni Zakon o varnosti in zdravju pri delu (ZVZD-1). Predvsem se je zelo nazorno pokazalo, da je povsem nesprejemljiva ureditev, po kateri imajo delavci, za katerih zdravje in življenja pravzaprav gre, in njihovi izvoljeni predstavniki (sveti delavcev oziroma delavski zaupniki) pri sprejemanju »izjave o varnosti z oceno tveganja« ter drugih pomembnejših odločitev s področja VZD pri delodajalcih (od novele ZSDU-A iz leta 2001 dalje) priznano zgolj pravico »biti konzultirani« (prek t. i. skupnega posvetovanja z delodajalcem po ZSDU), ne pa tudi pravice enakopravno »soodločati« (v obliki obveznega predhodnega soglasja k odločitvam delodajalca po 95. členu ZSDU).
Povedano drugače: prav delavci imajo po veljavnem slovenskem modelu VZD pri odločanju o vprašanjih učinkovitega varstva njihovega lastnega zdravja in življenj sistemsko gledano še najmanj besede, kar je seveda naravnost paradoksalno in v praksi ponekod povzroča hude anomalije (pa ne samo v zvezi z obvladovanjem omenjene epidemije, ampak na splošno, torej tudi pri vseh drugih pomembnejših vprašanjih VZD). Posledično pa so – zaradi pomanjkanja tovrstnega »notranjega nadzora pri delodajalcih, na katerega bi se lahko oprle – bistveno podoptimalno učinkovite tudi inšpekcije dela pri nadzoru tega področja.
Tako v ZVZD-1 kot tudi v ZSDU je torej nujno svetom delavcev kot legitimnim predstavnikom delavcev na obravnavanem področju ponovno priznati pravico do soodločanja, ne zgolj pravico do skupnega posvetovanja z delodajalcem.
3.1.4 Dopolnitev ZDSS-1 zaradi zagotovitve učinkovitega posebnega varstva delavskih predstavnikov
Gre za izjemno pereč in čedalje bolj aktualen problem, ki je sicer podrobneje opisan v obrazložitvi Predloga zakona o spremembah in dopolnitvah Zakona o delovnih in socialnih sodiščih (ZDSS-1), ki ga je dne 10. 5. 2021) vložila skupina poslancev s prvopodpisanim Miho Kordišem, vendar je bi (žal) že na Odboru za pravosodje DZ zavrnjen kot neprimeren za nadaljnjo obravnavo. Konkretno je bila predlagana dopolnitev 43. člena ZDSS-1 z novim petim odstavkom, ki je v primerih odpovedi pogodbe o zaposlitvi delavskim predstavnikom predvideval izdajo začasne odredbe o začasnem zadržanju učinkovanja te odpovedi po uradni dolžnosti.
Nedvomno gre za vsestransko utemeljen in dobro zamišljen predlog ustrezne zakonske spremembe, ki bi brez dvoma pomenila zelo učinkovito rešitev omenjenega problema, in sicer brez poseganja v veljavno delovno zakonodajo, ki v tem trenutku realno sicer ni mogoča. Zato bi veljalo predlog za tovrstno spremembo ZDSS-1 z nekaterimi še dodatnimi korekturami čim prej ponovno vložiti v zakonodajni postopek.
3.1.5. Sprememba Zakona o Slovenskem državnem holdingu (ZSDH-1)
Slovenski državni holding (SDH) je izjemno pomembna institucija, ki po koncernskih principih upravlja velike državne družbe z lastniškimi vložki države, zaradi česar bi bila izjemno pomembna tudi ustrezna zakonska ureditev sodelovanja zaposlenih v teh podjetjih pri upravljanju SDH v duhu določil 73. do 77. člena ZSDU. SDH je namreč kljub nekaterim specifikam v bistvu tipičen »dejanski koncern« v smislu določil ZGD-1, zaradi česar ni videti prav nobenega utemeljenega razloga, da po veljavnem ZSDH-1 delavci koncernskih družb nimajo nobenih soupravljalskih pravic. Nimajo ne predstavnikov v Nadzornem svetu SDH in tudi ne pravice do sodelovanja pri upravljanju prek Skupnega (koncernskega) sveta delavcev SDH, ki so ga sicer ustanovili, vendar pa mu uprava SDH (ravno zaradi pomanjkljive zakonske ureditve) še vedno ne priznava statusa in pravic, ki bi mu šle na podlagi omenjenih določil ZSDU. To pomanjkljivost bi bilo zato nujno treba odpraviti ob prvem naslednjem noveliranju ZSDH-1.
3.1.6 Utrjevanje upravljavske participacije skozi drugo zakonodajo
ZSDU seveda ni edini zakon, ki tako ali drugače posega v delovanje sistema delavske participacije, ampak so posamezni vidiki te materije urejeni tudi z drugimi zakoni. Zato je nujno potrebno zagotoviti njihovo medsebojno usklajenost in konsistentnost pri urejanju tega področja. V zakonodajni praksi je v zadnjem obdobju mogoče v obravnavanem smislu zaznati predvsem dva negativna trenda, in sicer:
• neutemeljeno zmanjševanje participacijskih pravic skozi »področne« zakone;
• nelogično nadomeščanje pristojnosti svetov delavcev s pristojnostmi sindikatov.
Z nekaterimi specialnimi zakoni, ki urejajo posamezne dejavnosti, se poskuša neutemeljeno zmanjševati zagotovljeni obseg participacijskih pravic delavcev po ZSDU. Tipična primera sta, denimo, zakon o zavarovalništvu in zakon o bankah, ki v nasprotju s smislom in namenom sodelovanja delavcev v organih družb, povsem po nepotrebnem zaostrujeta pogoje za izvolitev predstavnikov delavcev v te organe. Poseben primer pa je zagotovo zakon o SDH, ki – čeprav je SDH tipični koncern z obvladujočo in odvisnimi družbami – to obliko soupravljanja (za delavce odvisnih družb), tj. izvolitev predstavnikov v organe obvladujoče družbe, sploh izključuje.
V določenem obdobju je bil močno opazen tudi trend povsem nekritičnega, a sistemsko močno spornega in za nadaljnji razvoj delavskega soupravljanja v Sloveniji načeloma škodljivega nadomeščanja določenih delavskozastopniških pristojnosti svetov delavcev s tovrstnimi pristojnostmi sindikatov v nekaterih zakonih (npr. zakon o udeležbi delavcev pri dobičku, ZPIZ, zakon o varstvu osebnih podatkov itd.), čeprav gre za vprašanja, ki naj bi bolj ali manj samoumevno sodila v pristojnost svetov delavcev kot voljenih in s tem »splošnih« delavskih predstavništev.
3.1.7 Spremembe in dopolnitve kodeksov (so)upravljanja
V zadnjem času vse pomembnejšo funkcijo pri normativnem razvoju sodobnih konceptov korporacijskega upravljanja igrajo različni kodeksi upravljanja (za javne in nejavne družbe). V smislu obravnavane tematike so prav vsi omenjeni kodeksi žal vsebinsko precej pomanjkljiv, saj med priporočljivimi standardi dobrega upravljanja in vodenja podjetij (razen nekaj skromnih določb o delavskih predstavnikih v organih družb) ne vsebuje praktično
nobenih priporočil za učinkovitejše delovanje tudi (celotnega) sistema sodelovanja delavcev pri upravljanju kot nepogrešljivega integralnega elementa sodobnega korporacijskega upravljanja. Gre za pomembno konceptualno pomanjkljivost, ki bi jo veljalo ob prvih naslednjih spremembah in dopolnitvah teh kodeksov ustrezno popraviti. Podobno velja tudi za Kodeks upravljanja s kapitalskimi naložbami RS, ki je bil sprejet v okviru SDH (oziroma takrat še SOD).
V zvezi s tem je treba opozoriti, da so Združenje svetov delavcev Slovenije, Združenje za lastništvo zaposlenih in Slovenski forum socialnega podjetništva oktobra 2014 oblikovali in sprejeli poseben Kodeks sodelovanja delavcev pri upravljanju (https://www.delavskaparticipacija.com/priloge/2087-1.pdf), ki se sicer lahko uporablja samostojno, lahko pa bi postal kot celota tudi sestavina zgoraj omenjenih že veljavnih kodeksov (kot priloga ali kot eno izmed poglavij), kar bi bilo še posebej priporočljivo.
Kolikor to zadnje ne bo možno (doslej namreč kljub tovrstnim pozivom s strani sedanjih podpisnikov teh kodeksov za to ni bilo zaznati nobenega interesa!), pa bi veljalo s strani države podpreti širšo uveljavitev tega kodeksa na ta način, da bi se pristopilo k njegovi morebitni prenovi in ponovnemu sprejetju, pri čemer bi k njemu kot eden od podpisnikov
pristopilo tudi Ministrstvo za delo, kar bi vsekakor bistveno okrepilo njegovo širšo »priporočilno« in praktično uporabno vrednost. Pred tem bi seveda kazalo k pristopu na vsak način posebej pozvati tudi delodajalske organizacije in oblikovati »večpartitno« usklajevalno delovno skupino za pripravo prenovljenega predloga tega kodeksa.
3.2. Drugi spodbujevalni ukrepi
Ustrezna normativna ureditev področja upravljalske participacije zaposlenih je le predpogoj in samo eden izmed potrebnih ukrepov za njen hitrejši razvoj v praksi, ki pa ga je treba kombinirati še s številnimi drugimi t. i. spodbujevalnimi ukrepi, kot so, denimo:
3.2.1 Ustvarjanje ugodnejše širše »družbene klime«
Dejstvo je, da – kljub nespornim ugotovitvam številnih študij s področja poslovnih ved o njenih signifikantno pozitivnih učinkih na »zavzetost« (tj. delovno motivacijo in organizacijsko pripadnost) zaposlenih ter posledično seveda tudi na poslovno uspešnost podjetij in gospodarstva kot celote – širša družbena klima v Sloveniji v tem trenutku delavski participaciji ni posebej naklonjena, kar brez dvoma predstavlja glavno oviro za njen hitrejši razvoj. Gre za to, da so njeni omenjeni pozitivni ekonomski učinki še bistveno premalo poznani, obenem pa je v praksi (tako med menedžmentom, kot med zaposlenimi, pa tudi v politiki) močno razširjeno popolno nepoznavanje temeljnih teoretičnih in praktičnih razlik med klasičnim »sindikalizmom« in delavskim »soupravljanjem« kot dvema popolnoma različnima vrstama industrijskih odnosov ter med sindikalnimi in voljenimi delavskimi predstavništvi (sindikati in sveti delavcev), ki imajo sicer v podjetjih dve popolnoma različni vlogi ter naloge in pristojnosti.
3.2.2 Spodbujanje funkcionalnega izobraževanja in usposabljanja
Poleg že omenjenega vključevanja poučevanja o sodobnih oblikah organizacijske participacije zaposlenih v redne izobraževalne programe družboslovnih fakultet, kjer je zaenkrat v praksi skorajda ni zaslediti, je izjemnega pomena posebej razvijati tudi funkcionalno izobraževanje in usposabljanje tako menedžerjev kot delavskih predstavnikov s področja obravnavane tematike. Za sofinanciranje le-teh bi bilo treba nameniti posebna sredstva in pripraviti ustrezne kriterije za njihovo razdeljevanje izobraževalnim institucijam, ki izvajajo tovrstne programe.
3.2.3.3 Ukrepi za učinkovitejši inšpekcijski nadzor
Veljavni ZSDU je v praksi zagotovo eden najpogosteje, hkrati pa najbolj nesankcionirano kršenih slovenskih zakonov. Inšpekcijski nadzor nad uresničevanjem ZSDU je zaenkrat skrajno neučinkovit, kar kažejo tudi poročila republiškega inšpektorata za delo o številu in »teži« obravnavanih kršitev na tem področju. Vendar razlog ni samo v kadrovski »podhranjenosti« inšpekcijskih služb, temveč v veliki meri tudi v neustreznosti sedanjih kazenskih določb v okviru ZSDU, ki sicer predstavljajo praktično edino možno pravno podlago za konkretno in s sankcijami podprto ukrepanje inšpekcij za delo. Mnoge njegove sicer izrazito »kogentne« (zapovedujoče) norme namreč sploh niso opredeljene in sankcionirane kot prekršek.
Poleg drugih ukrepov, zlasti kadrovske okrepitve inšpektorata za delo, je torej učinkovitejši inšpekcijski nadzor v veliki meri pogojen tudi z ustreznimi spremembami in dopolnitvami ZSDU, o čemer je bilo zgoraj že govora posebej. Gre za to, da bo treba vsako kogentno normo v tem zakonu tudi dosledno sankcionirati, kajti v nasprotnem to v praksi ni »zakon« v pravem pomenu besede, ampak zgolj nekakšno nezavezujoče priporočilo.
3.2.3.4 Ustanovitev stalne arbitraže za reševanje soupravljalskih sporov
Arbitražno reševanje t.i. soupravljalskih sporov (spori v zvezi z ZSDU), kot zaenkrat edini pravno dopustni način reševanja tovrstnih sporov, se je v praksi izkazalo kot neučinkovito, kar je brez dvoma v največji meri posledica neprimerne in pomanjkljive zakonske ureditve t. i. priložnostnih arbitraž, oblikovanih na podlagi liste arbitrov, ki jo določi minister za delo. Te arbitraže se v roku 30 dni običajno ne uspejo niti konstituirati, če pa jim to vendarle uspe, takoj naletijo na vrsto drugih odprtih organizacijsko-tehničnih vprašanj (kdo je dolžan obveščati arbitre o njihovem imenovanju, kdo skliče konstitutivno sejo arbitražnega senata, kdo zagotavlja administrativno podporo itd.). Iz teh razlogov bi vsekakor veljalo resno razmisliti o ustanovitvi stalne arbitraže za reševanje sporov iz ZSDU pri MDDSZ, kjer bi bila zagotovljena tudi vsa omenjena nujna »tehnično-organizacijska podpora«.
Do takrat pa bi bilo zelo pomembno listo arbitrov, ki jo je določil minister za delo, pogosteje ažurirati, kajti zaenkrat se soočamo s situacijo, ko mnoga na njej zapisana imena arbitrov tako na delodajalski kot na delojemalski strani iz takšnih ali drugačnih razlogov sploh niso več aktualna za to funkcijo, tako da je tudi to eden od pomembnih razlogov, zaradi katerih je danes težko priti že do sestave arbitražnega senata, kaj šele do dokončne arbitražne odločbe.
3.2.3.5 Sistematično spremljanje stanja na področju delavske participacije
Danes v Sloveniji nimamo inštitucij, ki bi bile pooblaščene za sistematično zbiranje podatkov in vodenje evidenc o delujočih svetih delavcev in drugih inštitucij delavske participacije (predstavniki delavcev v NS, delavski direktorji), čeprav je bilo to izrecno predlagano že v prvi slovenski raziskavi o delavski participaciji iz leta 1996 (Analiza uresničevanja zakona o soupravljanju, ITEO). To pa pomeni, da nimamo nikakršnega pregleda nad stanjem in s tem tudi ne podlage za sprejemanje takšnih ali drugačnih razvojnih in drugih ukrepov. Zato bi bilo nadvse priporočljivo, da bi MDDSZ čim prej zagotovilo uveljavitev ustreznega sistema za spremljanje stanja v Sloveniji v obravnavanem smislu, in sicer bodisi v okviru lastnih služb bodisi prek dodelitve koncesije določeni inštituciji ali na drug ustrezen način. Če bi bila uveljavljena zgoraj predlagana posebna »agencija za razvoj ekonomske demokracije«, pa bi seveda lahko to nalogo prevzela ona.
III. UDELEŽBA DELAVCEV PRI DOBIČKU IN DRUGIH REZULTATIH POSLOVANJA
1. Teoretične podlage
1.1 Znanstveno dokazani pozitivni ekonomski učinki udeležbe
Udeležba zaposlenih pri rezultatih poslovanja (pri dobičku – angl. profit sharing ali drugih vnaprej določenih rezultatih, kot npr. pri povečanju produktivnosti, prihrankih zaradi zmanjševanja stroškov, zvišanju kakovosti proizvodov ali storitev in podobno – angl. gain shraring), ki skupaj z notranjim lastništvom zaposlenih tvori pojem t. i. finančne participacije zaposlenih, po izsledkih številnih znanstvenih raziskav prinaša znatne koristi tako organizacijam - delodajalcem kot delavcem, pa tudi nacionalnemu gospodarstvu v celoti. (Opomba: V nadaljevanju bomo govorili le o udeležbi delavcev pri dobičku kot eni, vendar najpogosteje uporabljeni obliki udeležbe pri rezultatih poslovanja, pri čemer poudarjamo, da so nekatere od teh oblik udeležbe, zlasti udeležba delavcev pri prihrankih ali povečani kakovosti, uporabne ne samo za podjetja in druge gospodarske organizacije, ampak tudi za zavode. Seveda pa ta oblika finančne participacije, razen morda za zavode, načeloma ne bi mogla biti uzakonjena kot splošno obvezna. Prav tako bo, kot že rečeno, posebej govora le o delitvi bilančnih, ne pa posebej tudi o - sicer ravno tako samoumevni - udeležbi delavcev v kapitalskih dobičkih.)
Z mikroekonomskega vidika je udeležba zaposlenih pri dobičku, posebej če je kombinirana tudi z razvitim sistemom sodelovanja delavcev pri upravljanju in širšega notranjega lastništva, po ugotovitvah številnih študij s področja poslovnih ved statistično značilno povezana z večjo produktivnostjo in višjim dobičkom, saj pomembno izboljšuje delovno zadovoljstvo, motivacijo ter pripadnost zaposlenih podjetju, poleg tega pa ima tudi vrsto drugih pozitivnih poslovnih učinkov (nižja fluktuacija, zmanjšanje potrebe po nadzoru zaposlenih, večja skladnost interesov lastnikov, menedžmenta in zaposlenih in s tem zmanjševanje notranjih interesnih nasprotij, itd.). Z makroekonomskega vidika pa raziskave ugotavljajo njen pozitiven vpliv predvsem na nižjo raven brezposelnosti, zmanjšano inflacijo in višjo ekonomsko rast.
* * *
V nadaljevanju na kratko povzemamo (po Bedrač, 2005: 26–28)167 nekaj temeljnih tovrstnih izsledkov »klasičnih« raziskav s tega področja. Buchko A. v svoji raziskavi z naslovom Employee Ownership, attitudes and turnover: An empirical assessment dokaže, da finančna participacija pospešuje zadovoljstvo z zaposlitvijo in s kakovostjo delovnega življenja. Finančna participacija spodbuja menedžment k bolj doslednemu obveščanju zaposlenih, ki s tem dobijo občutek odprtosti in transparentnosti podjetja. V končni posledici pa lahko vodi tudi do bolj učinkovitega skupinskega dela in sodelovanja med zaposlenimi, saj finančna participacija po definiciji bolj spodbuja skupinsko kot posamično delovanje. Jackman R. v raziskavi Profit-sharing in a unionised economy with imperfect competition ugotovi, da lahko finančna participacija poleg mikroekonomskih koristi za organizacije in njihove zaposlene prispeva tudi k ugodnim makroekonomskim rezultatom. To vključuje nižjo raven brezposelnosti, zmanjšano inflacijo in višjo ekonomsko rast. Te ugotovitve podpira vse več empiričnih dokazov. Več različnih avtorjev je nato v svojih ločenih raziskavah prišlo do enotne ugotovitve, da je finančna participacija, posebno udeležba pri dobičku, statistično povezana z večjo produktivnostjo168 in višjim dobičkom.169 Poleg tega, kot med drugimi ugotavlja Kirn S. v raziskavi Does profit-sharing increase firm profits?, empirični dokazi tudi potrjujejo, da se ti rezultati stopnjujejo v kombinaciji z drugimi oblikami delavske udeležbe. To pa posredno potrjuje teorijo, da je finančna participacija najbolj učinkovita, ko so delavci pri vsakodnevnem delu tesno vključeni v reševanje težav in sooblikujejo delo. Poleg teh pozitivnih faktorjev obstajajo tudi dokazi, ki jih v svojih raziskavah predstavlja več avtorjev170, da je finančna participacija povezana z izboljšanim osebnostnim počutjem zaposlenih in zadovoljstvom pri delu, kar so izmerili v manjši odsotnosti z dela.
Vendar pa je, kot opozarja Bedračeva, potrebno poudariti, da ni mogoče avtomatično in za vse primere, domnevati, da bo finančna participacija v vseh organizacijah tudi udejanjila te potencialne pozitivne učinke. V praksi, odvisno od konkretnih ukrepov v organizaciji, se lahko pojavljajo številne težave, ki ogrožajo pričakovane učinke. V Veliki Britaniji je bila v letu 2001 opravljena raziskava,171 ki je med težavami, denimo, izpostavila naslednje:
• razdeljenost med zaposlenimi v primerih, ko so samo določene skupine vključene v sheme finančne udeležbe;
• nezainteresiranost linijskih menedžerjev, če ne vidijo povezave med finančno participacijo in povečano učinkovitostjo in produktivnostjo;
• ugodnosti so lahko sprejete kot nepričakovani dobitek, če delavci ne vidijo prave povezave med finančno participacijo in njihovimi napori;
• sum, da podjetja prikazujejo finančne rezultate tako, da bi vplivala na izplačilo finančnih ugodnosti;
• občutek zaposlenih, da preveč tvegajo;
• oddaljenost shem finančne participacije od zaposlenih in operativnih menedžerjev, če so le-te preveč centralizirane;
• omejeno razmišljanje menedžerjev, če so cilji organizacije zastavljeni preveč ozko in na zelo kratek rok, kar menedžerje spodbuja, da se osredotočijo na le-te, namesto bolj dolgoročnih zadev, kakršni so učinki finančne participacije;
• uporaba finančne participacije kot »palice« namesto »bonbonov«, tako da podjetja pogojujejo finančno participacijo s sprejemljivim vedenjem.
Vse te težave so vodile do potrebe po določenih vodilih o uporabi finančne participacije, predvsem ustreznih priporočil, kakršna so bila na podlagi vseh navedenih empiričnih ugotovitev kasneje sprejeta zlasti prek različnih dokumentov EU.
* * *
Iz teh razlogov je sistemsko uvajanje udeležbe delavcev pri dobičku, kot rečeno predmet številnih priporočil EU in drugih mednarodnih institucij. Evropska unija se že od začetka devetdesetih let podrobneje ukvarja s finančno participacijo delavcev pri udeležbi pri dobičku družb, vendar pa do zdaj še ni sprejela nobenega zavezujočega predpisa. Že leta 1989 je Evropska komisija vključila finančno participacijo zaposlenih med glavne cilje svojega programa z naslovom »Akcijski program za izvajanje Listine Skupnosti o temeljnih socialnih pravicah delavcev« (angl. Action Programme for the implementation of the Community Charter of Basic Social Rights of Workers) in financirala raziskovalni projekt z namenom pridobiti vpogled v stanje na tem področju. Na podlagi navedene pobude je bil v letu 1991 pripravljen pregled finančne participacije v državah članicah, imenovan tudi »PEPPER I Report«. Evropska komisija je leta 1996 pripravila dopolnjen pregled finančne participacije glede na spremembe ureditev v posameznih državah članicah (»PEPPER II Report«). Zaradi širitve Evropske unije se je pojavila potreba po razširitvi pregleda zakonodaje v posameznih državah članicah tudi na nove države članice. Leta 2006 je tako nastal dokument »PEPPER III Report«, leta 2008 pa še »PEPPER IV Report«. Zaradi spodbujanja finančne participacije je bilo leta 1992 sprejeto neobvezujoče Priporočilo Sveta ES (Council Recommendation 92/443/EEC)172, s katerim je skušala Evropska unija spodbujati države članice, da uredijo finančno participacijo v svoji zakonodaji. Prav tako je pozvala družbe, naj se odločajo za uvedbo finančne participacije. Enega najpomembnejših mejnikov v tem pogledu in oporo za nadaljnji razvoj finančne participacije poleg tega vsekakor predstavlja dokument Evropske komisije iz leta 2002 – Sporočilo »Okvir za finančno participacijo zaposlenih«. Posebej velja nadalje omeniti tudi Mnenje Evropskega ekonomsko-socialnega odbora o finančni participaciji delavcev v Evropi iz leta 2010. In tako naprej, tovrstnih, tudi številnih novejših dokumentov EU z različnimi priporočili za razvoj te oblike finančne participacije zaposlenih je vedno več.
V tem pogledu pa so vsekakor zelo pomembni zlasti tudi strokovni prispevki EFES
(European Federation of Employee Share Ownership – Evropskega združenja za lastništvo zaposlenih), ki je bilo ustanovljeno prav z namenom povezovanja in nudenja pomoči vsem, ki so zainteresirani za uvajanje in širitev tovrstne participacije, predvsem udeležbe zaposlenih pri dobičku in posledično (prek delniških shem delitve) tudi notranjega lastništva zaposlenih. In še bi lahko naštevali najrazličnejše dokumente raznih organov EU in drugih mednarodnih institucij, ki so bili doslej že sprejeti, ali so še v nastajanju in ki naj bi, kot rečeno, na podlagi ugotovitev empiričnih študij o njenih pozitivnih ekonomskih učinkih spodbujali uvajanje in širitev finančne participacije zaposlenih v evropski praksi.
Na teh podlagah je bil leta 2008, podobno kot v številnih drugih razvitih evropskih državah, tudi v Sloveniji že sprejet Zakon o udeležbi delavcev pri dobičku (ZUDDob), ki pa je bil že ob prvih poskusih uresničevanja v praksi deležen številnih kritik in pobud ter predlogov za nujne spremembe in dopolnitve.
1.2 Temeljna načelna dilema – prostovoljna ali obvezna udeležba?
Dileme, udeležba zaposlenih pri dobičku da ali ne, torej - tudi v Sloveniji - praktično ni več. Še vedno pa ostaja odprta druga, nič manj težka in pomembna dilema, in sicer: ali naj bo udeležba delavcev pri dobičku za delodajalce »prostovoljna« (na načelu prostovoljnosti udeležbe za zdaj temelji ureditev te problematike v večini evropskih držav) ali »zakonsko obvezna« (načelo delne obligatornosti udeležbe za zdaj pozna le francoska ureditev).
Vsestransko pozitivni poslovni učinki bodisi obvezne bodisi neobvezne udeležbe delavcev pri dobičku so torej nesporno dokazani, zato se tudi stališča glede smiselnosti morebitne »zakonsko obvezne« udeležbe danes pravzaprav razhajajo v glavnem le še na teoretski ravni, in sicer med:
a) zagovorniki teze, da bi uzakonitev obvezne udeležbe pomenila sistemsko nedopusten poseg v zasebno lastnino nad kapitalom in pripadajočim dobičkom, na eni, ter
b) zagovorniki teze, da (doslej samoumevno) prisvajanje rezultatov poslovanja zgolj s strani lastnikov v poslovnih procesih udeleženega finančnega kapitala spričo hitro naraščajočega pomena t. i. človeškega kapitala podjetij v sodobnih pogojih gospodarjenja v bistvu nima več prav nobene teoretične podlage v obstoječi družbenoekonomski realnosti, na drugi strani.
1.3 Teoretični argumenti v prid »zakonsko obvezni« udeležbi
Uvodoma zapisana splošna teoretična izhodišča za nadaljnji razvoj ekonomske demokracije vsekakor govorijo v prid drugi od zgoraj navedenih tez. Naj v zvezi s tem še enkrat poudarimo dve osnovni teoretični podlagi »obvezni« udeležbi delavcev pri dobičku, to sta:
1. uvodoma predstavljeni Pettyjev aksiom, iz katerega, kot rečeno, ekonomsko teoretično logično izhaja, da je sorazmerna udeležba delavcev pri skupaj ustvarjenem produktu (to pa je v tržnem gospodarstvu seveda poslovni rezultat podjetja, ne morda ustvarjeni »fizični produkt«, ki tudi sicer ne more biti predmet razdelitve) »naravna« ekonomska pravica delavcev;
2. ekonomsko in pravno načelo, ki je bilo v prvem delu prav tako že obširneje predstavljeno in ki sicer izhaja že iz osnovne logike kapitalizma: če znanju in delovnim zmožnostim, ustvarjalnosti, motivaciji in pripadnosti zaposlenih oziroma t. i. človeškemu kapitalu dejansko, ne samo načelno, priznavamo status »kapitala« v produkcijskih procesih, je seveda njegovim lastnikom treba »obvezno« priznati tudi pripadajoče korporacijske pravice, vključno s pravico do soupravljanja podjetja in udeležbe pri njegovem produktu/poslovnem rezultatu, sorazmerne njegovemu prispevku k temu skupaj ustvarjenem produktu, čeprav obstoječi računovodski sistemi tega »neotipljivega« kapitala za zdaj še niso sposobni natančneje materialno/finančno ovrednotiti.
Kapitalizem je po definiciji družbenoekonomski sistem, ki temelji na zasebni lastnini nad kapitalom, pri čemer so interesi lastnikov oziroma nosilcev tega kapitala tudi glavno gonilo in vodilo ekonomskega razvoja družbe. Ključno pri tem pa je seveda vprašanje, čemu danes priznavamo status kapitala podjetij – zgolj t. i. finančnemu kapitalu ali tudi t. i. intelektualnemu kapitalu.
Nesporno je torej, da bo pravno definicijo podjetja in njegovega kapitala, s tem pa tudi sistem udeležbe pri dobičku treba, upoštevaje novo objektivno družbenoekonomsko realnost, postaviti na povsem nove teoretske temelje, ki bodo vključevali tudi »zakonsko obvezno udeležbo delavcev pri rezultatih poslovanja«.
Tudi sicer je treba udeležbo delavcev pri dobičku končno prenehati obravnavati le kot nekakšno »prostovoljno« odrekanje delodajalcev delu dobička v korist zaposlenih, ki je v celoti odvisna od »dobre volje« lastnikov, morebitno obvezno udeležbo pa kot nedopusten poseg v zasebno lastnino. Kot rečeno je sorazmerna udeležba pri dobičku po svojem bistvu »naravna« pravica zaposlenih, ki temelji na nespornem (čeprav zaenkrat še ne tudi natančno merljivem) prispevku »človeškega kapitala« k poslovni uspešnosti podjetij. Zato je čas, da jo kot tako pravno prizna tudi pozitivna zakonodaja.
1.4 Teoretična utemeljitev »obvezne« udeležbe skozi polemiko s protiargumenti
Navedeno tezo o nujnosti uvedbe »obvezne« udeležbe delavcev pri dobičku bomo teoretično morda najlaže celoviteje utemeljili skozi polemiko z nekaterimi trditvami iz obrazložitve k vetu Državnega sveta (v nadaljevanju: DS) št. 300-01-10-48 z dne 26. 5. 2010, na Zakon o udeležbi delavcev pri dobičku (ZUDDob-1), ki je sicer predvideval določeno obliko obvezne udeležbe in ga je je Državni zbor leta 2010 že sprejel, a na ponovnem glasovanju na podlagi omenjenega veta DS žal potem ni (več) dobil potrebne absolutne večine. Omenjene trditve namreč v bistvu povzemajo vse v takratnih strokovnih in političnih razpravah izražene teoretične protiargumente in praktične pomisleke zoper morebitno uvedbo zakonsko obvezne delavske udeležbe v Sloveniji in bodo seveda aktualni tudi v vseh morebitnih bodočih tovrstnih razpravah. Iz tega razloga se jih vsekakor splača vsaj na kratko povzeti in analizirati tudi v tem programskem dokumentu. (Opomba: Podnaslovi v nadaljevanju tega poglavja predstavljajo povzetek bistva posameznih spornih trditev.)
1.4.1 Obvezna udeležba je pravzaprav le oblika »dodatnega davka« s hudimi negativnimi gospodarskimi posledicami!
Trditev, da bi (obvezna) udeležba delavcev pri dobičku v celoti pomenila za podjetja in lastnike zgolj neke vrste »dodaten davek« oziroma manjši dobiček že pred obdavčitvijo, ki bi bojda zanesljivo odgnal tuje investitorje, povzročil beg kapitala, kreativno računovodstvo, prelivanje dobičkov v tujino skozi transferne cene itd., pomeni hudo poenostavljanje problema, ki seveda zato nujno privede tudi do povsem napačnega in zelo zavajajočega zaključka.
1.4.1.1 Kaj pa finančne »koristi« udeležbe?
Če namreč želimo resno in strokovno korektno presojati konkretne finančne učinke te udeležbe (bodisi prostovoljne bodisi obvezne), je treba kot »protiutež« omenjenemu »davku« na drugo stran tehtnice nujno postaviti najmanj tri pomembne finančna »pluse«, in sicer:
• Prvo so davčne olajšave, ki jih kot stimulacijo ponuja predlog ZUDDob-1 (in jih bo verjetno moral ponuditi tudi vsak morebiten bodoči tovrsten zakon), in ki seveda še zdaleč niso »zanemarljive«. Med drugim se celoten znesek izplačane udeležbe šteje kot davčno priznan odhodek, kar za delodajalca pomeni pomembno znižanje zneska davka, ki bi ga sicer moral iz naslova ugotovljenega dobička odvesti državi, česar seveda pri resnih kalkulacijah ni mogoče enostavno spregledati. Poleg tega se od izplačanih zneskov ne plačajo prispevki za socialno varnost, kar za delodajalce v bistvu pomeni »najcenejšo« obliko možnega dodatnega materialnega motiviranja delavcev, kar je še posebej pomembno z vidika učinkovitega motiviranja današnjih t. i. delavcev z znanjem in kar je v sodobnih pogojih gospodarjenja za podjetja v bistvu postalo že naravnost eksistenčnega pomena.
• Drugo – še bistveno bolj pomembno - pa so nesporne finančne koristi, ki jih
delodajalcem ta udeležba posledično prinese v obliki povečanja dobičkov zaradi bistveno višje delovne motivacije in organizacijske pripadnosti zaposlenih, posledično pa večje produktivnosti dela in številnih drugih znanih ugodnih poslovnih učinkov (znižanje fluktuacije, izboljšanje medčloveških odnosov, zmanjševanje notranjih konfliktov itd.) in ki so v svetu že zdavnaj tudi empirično dokazani. Prav ti učinki naj bi bili sicer temeljni ekonomski smisel in namen uvajanja udeležbe delavcev pri dobičku, a naenkrat so se v teh razpravah preprosto kar izgubili, tovrstna udeležba pa se skuša prikazati zgolj kot čisto navaden dodaten »davek«, torej kot nek povsem neproduktiven izdatek.
• Kot tretje velja opozoriti, da imajo v glavnem vse države z uveljavljeno (prostovoljno ali obvezno) udeležbo delavcev pri dobičku v sistem vgrajen tudi institut odloga izplačil udeležbe. Ta je običajno trileten, v tem času pa s sredstvi, »rezerviranimi« v ta namen, upravlja delodajalec, kar mu brez dvoma prav tako lahko prinese pomembne pozitivne finančne učinke pri poslovanju. In tega bo zato v vsakem primeru treba ohraniti tudi v vsakem bodočem tovrstnem zakonu, in sicer ne glede na to, ali bo temeljil na načelu prostovoljnosti ali na načelu obveznosti udeležbe.
1.4.1.2 Ne zmanjševanje, ampak dodatno povečevanje »naložbenega interesa« lastnikov
Formula za morebiten ustrezno celovit »izračun« končnih ekonomskih učinkov udeležbe delavcev pri dobičku (UDD) – bodisi prostovoljne bodisi obvezne, kajti učinki so že po logiki stvari v obeh primerih enaki – bi se torej v bistvu morala glasiti:
Ekonomski učinek UDD = (povečan dobiček + davčne olajšave + odlog izplačila) – izplačan znesek udeležbe
Vsaj sodeč po več kot 40-letnih francoskih izkušnjah, se izračun po tej formuli vsekakor izide v dodaten donos (ne v nek neproduktivni izdatek) za lastnike kapitala, ki zato v bistvu lahko le še povečuje, ne zmanjšuje »naložbeni interes« lastnikov. In lastniki si bodo tak izračun zagotovo naredili (podobno kot so si ga francoski, ki ne bežijo nikamor), preden bodo zaradi tovrstne obvezne delavske udeležbe pri dobičku morda res začeli s svojim kapitalom na vrat na nos in brezglavo bežati (mimo in) iz Slovenije. Pri tem imamo seveda v mislih »dolgoročne« lastnike, ki imajo namen v Sloveniji investirati v podjetja in jih upravljati po sodobnih načelih družbene odgovornosti, kajti drugih v Sloveniji pravzaprav ne potrebujemo. Kako je mogoče po tej formuli izračunati, da je udeležba delavcev pri dobičku za lastnike samo »dodatni davek«, pa verjetno vedo samo tisti, ki zdaj zagovarjajo to nesmiselno tezo.
Če se izračun ne bi izšel tako, bi bila seveda kakršna koli – bodisi prostovoljna bodisi obvezna – udeležba delavcev pri dobičku brez slehernega ekonomskega smisla in je tudi ne bi imelo prav nobenega smisla davčno podpirati in stimulirati. S tega vidika je kajpak trditev, da bi bila pa prostovoljna udeležba – za razliko od obvezne - za lastnike kljub temu »izdatku«, ki jim menda nič ne prinese, poslovno rentabilna in bi se je zagotovo posluževali v večjem obsegu, čisti logični nesmisel. Mar prostovoljno naj bi bili pa ta »davek« menda vendarle pripravljeni »plačati«? Se pravi – če je udeležba prostovoljna, gre za priporočljiv »vložek« v uspešnejše poslovanje, če je obvezna, pa ob sicer enakih poslovnih učinkih naenkrat postane zgolj navaden »davek«, škodljiv za zaposlene, podjetja in gospodarstvo. Kje je tu logika? Stvar v tem pogledu zagotovo ni ravno najbolj strokovno resna.
1.4.1.3 Nevarnost »bega kapitala iz Slovenije«
Pogosto izražena bojazen o nevarnosti "bega kapitala" iz Slovenije v davčno ugodnejše države v primeru uzakonitve obvezne udeležbe delavcev pri dobičku, ki naj bi v vsakem primeru pomenila uvedbo prikritega davka na dobiček, kajpak ni brez osnove in bi jo veljalo vsekakor zelo temeljito pretehtati. Dejstvo pa je, da jo je empirično težko potrditi, kajti Francija (kot za zdaj edina država z zakonsko določeno obvezno udeležbo), denimo, kljub podobnim predhodnim bojaznim tega problema v praksi ni zaznala. Vsaj ne v pomembnejšem obsegu. Če ne bi bilo tako, bi obvezno udeležbo tudi v Franciji zagotovo že zdavnaj ukinili.
Napaka poenostavljenega razumevanja obvezne udeležbe pri dobičku izključno kot nekakšne prikrite oblike »dodatne obdavčitve kapitala« in s tem kot povečanega »stroška« delodajalcev je predvsem v tem, da ne upošteva poslovnih koristi, ki jih takšna udeležba dokazano prinaša na drugi (prihodkovni) strani in so lahko najmanj enake ali celo večje od njenega »stroška«. Tovrstnih izračunov, ki seveda niso enostavni, zaenkrat še ni, vsekakor pa omenjeni francoski primer kaže, da se verjetno ne izidejo nujno v prid odločitvi za »selitev« kapitala. Prej obratno.
1.4.1.4 Umetno zniževanje prikazanih dobičkov in odvajanje dobičkov v tujino
Omenja se tudi bojazen, da bi podjetja zaradi izogibanja delitve delavcem umetno prikazovala nižje dobičke. A kake hudo povečane uporabe tovrstnega t. i. kreativnega računovodstva kot ene izmed napovedovanih negativnih posledic uvedbe obvezne udeležbe, pa se zagotovo ni mogoče bati najmanj iz dveh razlogov, in sicer,
• ker to vsi delodajalci, ki imajo to možnost in interes, v glavnem počno že zdaj (enako pa velja tudi za prelivanje dobičkov skozi transferne cene), in
• ker bi se takšnega »skrivanja dobičkov« na daljši rok zagotovo razmeroma hitro naveličali tudi lastniki, ki bi tako ostajali brez dividend, posledice tega za podjetja in njihov menedžment pa so bolj ali manj jasne.
Prav tako ne gre zaradi morebitne uvedbe obvezne udeležbe delavcev pri dobičku pričakovati kakega bistveno povečanega prikritega odvajanja dobičkov v tujino prek t. i transfernih cen. Tudi tega se namreč (iz povsem drugih razlogov) predvsem podjetja v tuji lasti obilno poslužujejo že zdaj. Povsem enako že zdaj velja tudi za tovrstno pretakanje dobičkov (kjer to pač omogočajo njihova konkretna lastniška struktura in druge okoliščine) med domačimi, zlasti koncernsko organiziranimi družbami. Tudi glede teh pomislekov, kolikor so morda vendarle utemeljeni, pa je seveda treba kot »protiutež« upoštevati pozitivne ekonomske učinke, ki jih na drugi strani prinaša udeležba delavcev pri dobičku.
* * *
Če torej rezimiramo:
Udeležba delavcev pri dobičku (obvezna ali prostovoljna) je z vidika delodajalcev in lastnikov v bistvu »investicija v motivacijo in učinkovitejšo izrabo t. i. človeškega kapitala podjetij« z namenom povečevanja poslovne uspešnosti in s tem tudi dobičkov, ne zgolj nek neproduktivni izdatek in (v primeru morebitne obvezne delitve) nekakšno nedopustno prisilno državno prerazdeljevanje ustvarjenih dobičkov. S tem »izdatkom« lastnikov namreč v končni posledici ekonomsko pridobijo oboji. Pri celi stvari torej nikakor ne gre za to, da bi se nekaj prisilno jemalo lastnikom zato, da bi se pač dalo oz. »podarilo« delavcem173 po načelu »dobim – zgubiš«, ampak gre za ekonomsko igro po načelu »dobim – dobiš«. In to dokazano, kajti v nasprotnem kajpak v svetu ne bi bilo nikjer uveljavljene ne obvezne ne prostovoljne tovrstne delavske udeležbe.
Čemu naj bi morebitna obvezna udeležba – če je vsaj približno »sorazmerna« - potemtakem samodejno zmanjševala t. i. naložbeni interes lastnikov in povzročala beg kapitala in podobne negativne gospodarske posledice, ni jasno. Vsekakor pa bi na drugi strani utegnilo imeti v današnjih pogojih gospodarjenja in hitro naraščajočega pomena t. i. človeškega kapitala za ustvarjanje nove vrednosti v produkcijskih procesih bistveno bolj dramatične gospodarske posledice, če bi v pretirani skrbi za interese finančnega kapitala zanemarili nujnost motiviranja in učinkovitejše izrabe razpoložljivih človeških produktivnih potencialov, ki je zdaj močno podoptimalna, čeprav so danes pravzaprav samo v tem še ogromne in praktično neizčrp(a)ne rezerve za resnično uspešen in bistveno hitrejši gospodarski razvoj.
1.4.2 Gre za protiustaven poseg v pravico do zasebne lastnine!
1.4.2.1 Je francoska ustava v tem delu kaj drugačna od naše?
Za najbolj grobo in ne strogo strokovno, čeprav pa kljub temu vsega razmisleka vredno utemeljitev zelo resnega dvoma v trditev o protiustavnosti morebitne zakonsko obvezne delitve dela dobička delavcem, ker na naj bi le-ta pomenila nedopusten poseg v pravico do zasebne lastnine in uživanja njenih sadov, bi na ravni običajne človeške logike verjetno povsem zadostovalo že naslednje vprašanje: v čem naj bi bila, denimo, francoska ustava (s precej daljšo strogo kapitalistično tradicijo od naše) glede varstva lastninske pravice tako zelo drugačna od naše, da bi tam lahko že več kot 40 let ustavno povsem »nemoteno« in predvsem tudi gospodarsko uspešno uresničevali tovrstno obvezno udeležbo, pri nas pa bojda ne?174
Sploh pa, od kod pravzaprav ideja, da ustava varuje samo »svetost lastnine« nad (finančnim) kapitalom, ne pa tudi povsem enako »svete« lastnine nad delom oziroma človeškim kapitalom in njegovimi »plodovi«? Kakega takšnega nesmisla namreč v ustavi sami kajpak ni najti.
1.4.2.2 Tudi strokovna analiza pokaže na vsestransko zgrešenost sporne trditve
A tudi če skušamo posamezne vidike te sporne trditve podrobneje strokovno analizirati skozi ekonomsko, organizacijsko in ustavnopravno teorijo, je žal treba ugotoviti, da je že v temelju in v celoti zgrešena najmanj iz petih bistvenih razlogov:
1. prvič, ker v nasprotju s sodobno ekonomsko teorijo t. i. človeškemu kapitalu podjetij, katerega obstoj in prispevek k ustvarjanju nove vrednosti oziroma dobičkov danes sicer ne v teoriji ne v praksi sploh ni več sporen, enostavno ne priznava statusa kapitala v pravem pomenu besede (enako kot finančnemu), zaposlenim pa ne lastninske pravice nad tem kapitalom,
2. drugič, ker zanika notorično dejstvo, da je dobiček podjetij »skupni« rezultat učinkovanja finančnega in človeškega kapitala, ki imata pač različne lastnike, med katere ga je zato logično treba tudi ustrezno deliti,
3. tretjič, ker t. i. »riziku investiranja«, ki je sicer res na strani lastnikov finančnega kapitala, ne na strani zaposlenih, pravno-teoretično povsem neutemeljeno pripisuje močno pretiran pomen v zvezi z njihovo domnevno »samoumevno« pravico, da si iz tega naslova lahko trajno prisvajajo celoten ustvarjeni dobiček,
4. četrtič, ker - s trditvijo, da so delavci za svoj »vložek« v podjetje ustrezno nagrajeni že s plačo, ki pa je že po definiciji samo »tržna cena delovne sile« in »poslovni strošek« - v bistvu enostavno negira Filadelfijsko deklaracijo (Declaration of Philadelphia)175, sprejeto v okviru Mednarodne organizacije dela (MOD), ki med drugim jasno določa, da delo ni tržno blago, in
5. petič, ker 67. člen v povezavi s 33. in 15. členom Ustave RS nedvomno dopušča zakonodajalcu tovrstne omejitve lastninske pravice zaradi zagotavljanja javnega interesa v okviru uresničevanja njene (tudi) socialne funkcije.176
A o vsem tem je bilo sicer podrobneje govora že v uvodnem delu tega dokumenta v okviru splošnih teoretičnih podlag ekonomske demokracije.
1.4.2.3 Kaj torej ustava v resnici varuje?
Če torej že razpravljamo o pravici do uživanja sadov zasebne lastnine nad kapitalom, potem moramo biti pri tem vsekakor dosledni in stvar obravnavati ustrezno celovito, kar pomeni, da je treba s pojmom »kapital« skladno z že uvodoma pojasnjenimi radikalnimi spremembami v objektivni družbenoekonomski realnosti razumeti tudi »človeški (in širše intelektualni) kapital«.
Skratka, ustava res varuje lastninsko pravico nad kapitalom, vendar jo v enaki meri varuje glede obeh vrst kapitala. Zato nikjer in z nobeno normo v resnici ne varuje izključne pravice lastnikov finančnega kapitala, da si samoumevno prisvajajo celoten dobiček podjetij, ki je sicer skupen rezultat (»plod«) finančnega in človeškega kapitala, ampak je ta njihova pravica – tako kot tudi vse ostale – po ustavi omejena z enako močno pravico drugih, t.j. v danem primeru s pravico zaposlenih kot lastnikov človeškega kapitala do dela dobička na podlagi tega kapitala. Obvezna udeležba torej v ničemer ne posega v lastninsko pravico, ampak posega samo v delitev skupnega rezultata med njegove soustvarjalce po načelu »vsakomur tisto, kar je (so)ustvaril« in s tem v bistvu le zagotavlja dosledno izvedbo temeljnih ustavnih načel o lastninski pravici, ne morda obratno. Prisvajanja rezultatov »tujega« kapitala in njegovih plodov pa seveda ne varuje nobena ustava.
1.4.2.4 Dolgoročno s »sorazmerno« delitvijo dobičkov vsekakor pridobijo oboji
Ekonomsko gledano v sodobnih pogojih gospodarjenja dolgoročno seveda nima smisla tvegati »demotivacije« niti lastnikov finančnega niti (in morda še manj) lastnikov dela oziroma človeškega kapitala. To pa danes lahko v bistvu prepreči samo uravnotežena in čim bolj pravična delitev dobičkov. Za razumevanje vsega zgoraj povedanega (zlasti glede nujnosti ohranjanja »naložbenega interesa«) pa je seveda bistveno predvsem upoštevanje že uvodoma pojasnjenega dejstva, da udeležba delavcev pri dobičku – če je sorazmerna in brez pretiravanja v eno ali drugo smer - v resnici za lastnike ni le nekakšen »davek« oziroma neproduktiven izdatek, ki pač zmanjšuje njihove »pripadajoče« dobičke, ampak obratno – gre za »investicijo v motivacijo in učinkovitejšo izrabo človeškega kapitala«, ki posledično lahko bistveno povečuje ustvarjene dobičke in s tem tudi nadaljnji »naložbeni interes« finančnega kapitala. Ob upoštevanju tega dejstva je jasno, da v končni posledici zaradi te udeležbe ni nihče v ničemer ekonomsko »prikrajšan«, ampak pridobijo vsi. Tega zato ne smemo spustiti izpred oči v nobenem trenutku in v nobeni točki razprave o problematiki obvezne udeležbe delavcev pri dobičku.
1.4.3 Dobiček je nagrada za riziko investiranja, ki pa delavcem ni lasten!
O tem, da poslovni riziko v resnici še zdaleč ni imanenten zgolj lastnikom kapitala, ampak najmanj v enaki meri (čeprav pa resda v drugačni obliki) tudi delavcem, in da si lastniki kapitala iz tega naslova sistemsko ne morejo utemeljeno prisvajati nobenih »trajnih« korporacijskih pravic, je bilo v uvodnem delu tega dokumenta povedano že domala vse. Edina relevantna razlika med njimi je, če ponovimo, v tem pogledu samo v t. i. začetni podjetniški ideji in ustanovitveni naložbeni iniciativi, ki jo je vsekakor treba ovrednotiti in nagrajevati posebej, vendar pa nikakor ne v obliki »trajne« in izključne pravice do upravljanja podjetij in do »trajnega« prisvajanja njihovega celotnega dobička.
»Riziko investiranja (finančnega kapitala)« v ožjem pomenu te besede, ki je res lasten samo lastnikom kapitala, je pač samo ena od oblik, nikakor pa ne edina ekonomsko relevantna oblika poslovnega rizika. Številni - ekonomski in neekonomski - riziki delavcev, povezani z »investiranjem njihovega dela/človeškega kapitala« v podjetniške produkcijske procese, niso in po nobeni logiki tudi ne morejo biti ekonomsko gledano prav nič manj relevantni od rizika investitorjev finančnega kapitala. To je pač zgolj eden od očitnih nesmislov /neo/klasične ekonomske teorije, ki - zlasti še v sodobni družbenoekonomski realnosti - nima (več) popolnoma nobene resne znanstvene podlage.
Prav prevzemanje poslovnega rizika (v takšni ali drugačni obliki) ter odgovornosti za proizvodnjo in njeno poslovno uspešnost je namreč tisto, kar lastnike dela in kapitala kot »notranje in neposredne« udeležence poslovnih procesov podjetja je pravzaprav tisto, kar le-te loči od t. i. zunanjih deležnikov podjetja. Na primer, od kreditorjev in zemljiških lastnikov, ki skozi obresti in rente neposredno na trgu ustvarjajo ekonomski donos od svojih produkcijskih faktorjev povsem neodvisno od uspešnosti podjetja kreditojemalca oziroma najemnika zemlje.
1.4.4 Delavci za svoje delo v podjetju dobijo dostojno plačo, s čimer je zadoščeno tudi t. i. socialni funkciji lastnine!
1.4.4.1 Plača kajpak ni nikakršna »pravična nagrada« za vloženi človeški kapital
Na tem mestu ne kaže še enkrat ponavljati, da je plača/mezda že po definiciji zgolj tržna protivrednost inputa, ne pa dejanskega outputa dela/človeškega kapitala, in da kot taka niti približno ne pomeni »ekonomsko pravične nagrade« njihovim lastnikom za prispevek k ustvarjenemu produktu. Ta je možna izključno le prek njihove udeležbe tudi v skupaj ustvarjenem dobičku, ki torej sistemsko nikakor ne bi smel več veljati za izključni dohodek lastnikov finančnega kapitala. Plača/mezda delavcev bi morala biti v bodoče sistemsko prekvalificirana le v neke vrste akontacijo za njihovo kasnejšo pravično udeležbo pri dobičku.
1.4.4.2 Ne potrebujemo socialne funkcije lastnine, ampak ekonomsko demokracijo
In navsezadnje - koga spričo vsega doslej povedanega sploh zanima »socialna funkcija lastnine«, ki – čeprav je res zapisana v ustavi – zagotovo ni temeljni cilj uvajanja obvezne udeležbe delavcev pri dobičku? Zanimajo nas predvsem konkretni učinki tovrstne udeležbe na večjo ekonomsko učinkovitost in socialno pravičnost ter splošno družbeno kohezivnost. Kajti splošno sprejet in proklamiran dolgoročni družbenorazvojni cilj naj bi bilo sistemsko izgrajevanje neke ekonomsko učinkovitejše, hkrati pa socialno pravičnejše in kohezivnejše družbe, ne pa zgolj nekakšna »socialna država«, ki, kot že rečeno, lahko v resnici zgolj blaži, ne pa tudi odpravlja obstoječo - in še vedno naraščajočo neenakost in druga temeljna protislovja aktualnega (mezdnega) kapitalizma. In ki je kot taka v bistvu že zdavnaj postala izrazito retrograden razvojni koncept, o čemer je že tekla beseda v uvodnem delu tega dokumenta. Potrebujemo torej ekonomsko demokracijo kot nov družbenoekonomski sistem, ne pa nekakšno »socialno državo« v okviru obstoječega.
Skratka, obvezna udeležba delavcev pri dobičku teoretično gledano niti približno ni del
»koncepta socialne države«, ampak je del »koncepta ekonomske demokracije« kot novega, v temelju drugačnega družbenoekonomskega sistema v primerjavi s sedanjim.
1.4.5 Obvezna udeležba delavcev pri dobičku v bistvu meri predvsem na blažitev pritiskov na socialne transferje!
Upoštevaje zgoraj omenjeno seveda niti približno ne drži, da naj bi bil pravi smisel in cilj uvajanja zakonsko obvezne udeležbe delavcev pri dobičku prelaganje socialne funkcije države na lastnike kapitala, kot bi to sledilo iz trditve DS, da uvedba obvezne udeležbe ni primerna za dosego ciljev instituta, saj na prvo mesto postavlja odnos do njenih sekundarnih učinkov (t.j. izboljševanje socialnega položaja zaposlenih in posledično zmanjševanje pritiskov na socialne transferje), ne pa do njenega primarnega pomena (t.j. motiviranje zaposlenih). Krepitev socialne države naj bi bila torej, kot je razumeti to trditev, sicer načeloma prava ideja, vendar v ta namen ni dopustno uporabljati instituta zakonsko obvezne udeležbe delavcev pri dobičku, ki neposredno bremeni lastnike podjetniškega kapitala, ampak je udeležba delavcev pri dobičku v bistvu lahko le poslovni ukrep za motiviranje zaposlenih na povsem prostovoljni osnovi. Dodaten komentar te trditve spričo vsega zgoraj že povedanega seveda ni potreben.
1.4.6 Udeležba ima lahko pozitivne učinke tako za zaposlene kot za družbo le, če je obojestransko prostovoljna!
Trditev, da je pričakovane pozitivne poslovne učinke udeležbe delavcev pri dobičku
mogoče doseči samo, če je ta prostovoljna, ne pa tudi, če je zakonsko obvezna, je postavljena povsem na pamet in z ničemer strokovno podprta. Gre seveda že na prvi pogled tudi za popoln logični nesmisel. Delavcem, katerih motivaciji je udeležba pri dobičku v bistvu namenjena, je namreč v osnovi popolnoma vseeno, na kakšni podlagi (dobra volja lastnika ali zakon) participirajo. Ni torej jasno, zakaj naj bi bili manj zainteresirani za dobro poslovanje podjetja, če se jim v tem (in seveda samo v tem) primeru vnaprej obeta ustrezen delež pri ustvarjenem rezultatu že na podlagi zakona (torej dolgoročno), kot pa če je ta njihova udeležba tudi v primeru dobrih poslovnih rezultatov odvisna izključno od dobre volje in milosti lastnikov in ki lahko pogodbo kadarkoli tudi odpovedo. Po temeljnih principih motivacije bi bilo namreč v resnici mogoče utemeljeno sklepati ravno nasprotno, kajti učinek tovrstne delavske udeležbe je v načelu tempiran in zaželen predvsem na dolgi rok
Odkod favoriziranje načela »prostovoljnosti« udeležbe v priporočilu Sveta EU 92/443/ECC iz leta 1992, pa je – če vemo kako se tovrstni dokumenti na ravni EU »usklajujejo« med članicami s silno različnimi interesi in sistemi, da so lahko na koncu sploh sprejeti kot »skupni« – seveda povsem jasno. Pa še nekaj: tudi drugod po Evropi imajo opravka s hudim nasprotovanjem delodajalcev in lastnikov, da bi jim bili odvzeti sedanji izključni »privilegiji« glede delitve dobička in se temu - prav tako kot pri nas - hudo upirajo predvsem s sklicevanjem na »svetost lastninske pravice«. Zato je navajanje tega priporočila kot »dokaza« za navedeno, že na prvi pogled zdravorazumsko povsem nesmiselno tezo, kajpak povsem brezpredmetno
1.4.7 Interes skupnosti za tak ukrep ni izkazan!
V obrazložitvi veta DS med drugim piše tudi (citat): »Ukrep obvezne delitve dobička ni ukrep, ki bi bil nujen za zagotovitev sekundarnih učinkov udeležbe pri dobičku (t.j. že omenjeni blažitvi pritiskov na socialne transferje, op.p.), saj interes skupnosti ni izkazan. Zaposleni za opravljeno delo prejmejo plačilo za delo, katerega spodnja meja je določena z Zakonom o minimalni plači, ta pa je določena na podlagi zneska izmerjenih življenjskih stroškov. S tem je delavcu zagotovljena ustavna pravica do dostojnega življenja. …Ukrep ni niti primeren niti nujen za zagotovitev ciljev …«
Da je DS že v osnovi popolnoma zgrešil bistvo in smisel uvajanja obvezne udeležbe delavcev pri dobičku, ki niti približno ni socialne, ampak strogo dolgoročne družbeno-razvojne narave (ekonomsko učinkovitejša in socialno pravičnejša družbenoekonomska ureditev), je bilo obširneje pojasnjeno že zgoraj. K temu pa bi veljalo dodati še naslednje:
Če je tovrstna udeležba delavcev nesporno ekonomsko in socialno koristna in v prej pojasnjenem smislu (v nasprotju s trditvijo DS) celo nujna za uspešen gospodarski in socialni razvoj, po kakšni logiki potemtakem ne bi smela biti uzakonjena kot obvezna? Mar potemtakem zakon v imenu nedotakljivosti »svete« pravice lastnikov do razpolaganja s sadovi »svojega« kapitala torej ne bi smel predpisani tudi, denimo, oblikovanja obveznih rezerv iz dobička in še marsičesa nesporno družbeno koristnega (npr. minimalne plače, itd.), kar nesporno pomeni poseg v »pravice« lastnikov v imenu javnega interesa in je danes že zapisano v zakonodaji?
Bistvo zakonodaje je namreč prav uresničevanje splošnega družbenorazvojnega interesa, ne varovanje nekih pridobljenih privilegijev določenih parcialnih družbenih skupin za vsako ceno, čeprav so ti privilegiji medtem več kot očitno že postali ekonomsko in socialno razvojno retrogradni. Po kakšni logiki torej naj ne bi bilo smiselno in dopustno začeti te udeležbe »sistemsko« uvajati takoj, ampak – bogve zakaj - enostavno čakati, da se bodo tem privilegijem njihovi nosilci postopno in v neki daljni prihodnosti pač morda odrekli na prostovoljni podlagi? In ne nazadnje: odkod sploh ideja, da je kljub morebitnemu splošnemu družbenemu interesu in imperativu družbenoekonomske realnosti, ki je rezultat hitrega družbenega razvoja v zadnjih desetletjih, že načelno absolutno nedopustno kakorkoli drezati v veljavne, sicer že dobrih dvesto let nespremenjene pravne temelje obstoječega družbenoekonomskega sistema?
V bistvu je mogoče na podlagi doslej povedanega postaviti ravno nasprotno trditev: skrajni čas je, da se to zgodi. Glede tega se bomo pač morali v Sloveniji vendarle resno pomeniti in uskladiti glede vprašanja: Ali bomo formalnopravni sistem prilagajali objektivni realnosti ali obratno – se pravi, da bomo objektivno realnost še naprej preprosto ingnorirali in zaradi takih ali drugačnih interesov še naprej vzdrževali pri življenju formalni sistem, ki pa je v resnici že preživet in razvojno retrograden?
Nekaterim pač iz razumljivih razlogov tak družbenoekonomski sistem kot je zdaj v celoti odgovarja in bi ga po možnosti radi ohranili dokler bo to »politično« pač le mogoče. To seveda še posebej velja tako za nekatere »kratkoročne« tuje investitorje, kot tudi za številne domače do vratu zadolžene »tajkune«, ki so zdaj prisiljeni izčrpavati kupljena podjetja za odplačilo svojih kreditov. A razkorak med pravom in realnostjo je na tem področju že prevelik in se z vsakim dnem še povečuje, to pa za nadaljnji ekonomski in socialni razvoj ne more biti dobro v nobenem primeru.
1.4.8 Tudi Francozi zagotovo ne bi sprejeli zakona, če bi že takrat veljalo priporočilo Sveta Evrope 92/443/ECC!
Pravi demagoški biser pa predstavlja naslednja trditev DS (citat): »Francoska obvezna udeležba delavcev pri dobičku je bila uvedena pred sprejemom navedenega priporočila Sveta Evrope 92/443/EEC177, z gotovostjo pa je mogoče trditi, da tudi ta ne bi bila obvezna, če bi ob odločanju o njenem sprejemu že bila sprejeta priporočila.« Šlo naj bi seveda za znano priporočilo, ne direktivo ali morda celo uredbo, Sveta ES oz. po novem Sveta EU (in ne Sveta Evrope, ki je povsem druga institucija), s katerim se med drugim priporoča uveljavitev načela prostovoljnosti udeležbe. Vir, po katerem so avtorji povzeli to očitno neumnost, ki seveda hudo žali francosko zdravo pamet, kajpak ni naveden. Vsekakor pa bi bilo verjetno precej bolj logično sklepati kvečjemu ravno nasprotno – če bi bila obvezna udeležba res tako ekonomsko pogubna, bi jo Francozi – tako kot so jo uvedli - brez dvoma že zdavnaj sami ukinili, ne čakajoč na takšna ali drugačna evropska priporočila.
Mimogrede morda v zvezi s tem ni na odmet opozoriti tudi, da je Svet ES omenjeno priporočilo sprejel leta 1992, Francija pa je svoj zadnji zakon o finančni participaciji zaposlenih sprejela leta 1994 in z njim ni prav v ničemer omejila veljavnega sistema obvezne udeležbe delavcev pri dobičku v podjetjih z več kot 50 zaposlenimi po zakonu iz leta 1990 (tudi takrat pa je bilo sicer omenjeno priporočilo že v pripravi), ampak ga je celo dodatno utrdila s skrajšanjem zadržanih izplačil s pet na tri leta. O omenjeni domnevi Državnega sveta, ki je zapisana celo kot trditev, je torej vsekakor mogoče zelo resno dvomiti.
Prav tako pa ni jasno, na podlagi katere baze podatkov je Državni svet v zvezi s tem postavil še eno sila dvomljivo trditev, t.j. da je bila večina družb z več kot 50 zaposlenimi ob sprejemu zakona (torej leta 1990) »v pretežni državni lasti«. Prvi francoski zakon o obvezni udeležbi delavcev pri dobičku je bil sprejet že leta 1967, a šele zakon iz leta 1990 je tovrstno udeležbo razširil tudi na podjetja z več kot 50 (prej 100) zaposlenimi. A v te nesmisle se spričo vsega zgoraj povedanega niti ne kaže več posebej poglabljati.
1.5 Nekatere praktične dileme v zvezi z obvezno udeležbo delavcev pri dobičku
1.5.1 Pogoji in višina udeležbe ter način porazdelitve rizika poslovanja
1.5.1.1 Udeležba pri poslovnih rezultatih - pri »dobičku« in pri »izgubi«
Sistem obvezne udeležbe zaposlenih pri rezultatih poslovanja bi seveda moral, če naj bi bil teoretično dosleden, poleg udeležbe pri dobičku zajemati tudi ustrezno praktično rešitev vprašanja porazdelitve rizika poslovanja med nosilci človeškega in nosilci finančnega kapitala v podjetju, torej »udeležbe zaposlenih (tudi) pri izgubi«.
Perspektivno bi bilo to vprašanje verjetno mogoče ustrezno dosledno rešiti edinole s popolno prenovo veljavnega plačnega sistema. Nova in vse hitreje prodirajoča »koncepcija podjetja kot skupnosti déležnikov« bo namreč, če z njo mislimo resno, skoraj zagotovo morala slej ko prej privesti tudi do sistemskega opuščanja sedanjega mezdnega načina plačevanja dela (kupoprodaja »delovne sile«, prodaja dela) in do njenega nadomeščanja z udeležbo zaposlenih pri - pozitivnih ali pa negativnih - rezultatih poslovanja, kar pomeni, da bi morale biti sedanje plače v bistvu sistemsko tretirane le kot »akontacija na udeležbo pri poslovnem rezultatu«. A to je stvar prihodnosti. Pred tem bo namreč vsekakor treba prenoviti najprej sámo koncepcijo podjetja (prehod od koncepcije podjetja kot »pravno personificiranega kapitala« v koncepcijo podjetja kot »skupnosti déležnikov«), razviti »oprijemljivejše« računovodstvo človeških virov, ki bo omogočilo oblikovanje ustreznih formul delitve glede na vlogo in pomen obeh vrst kapitala za dosežene poslovne rezultate, in še kaj.
Vendar pa pomanjkanje zgoraj omenjenih konceptualnih predpostavk za preciznejšo dodelavo obravnavanega sistema nikakor ne pomeni, da kakršna koli oblika zakonsko obvezne udeležbe zaposlenih pri dobičku ni možna in sprejemljiva že v zdajšnjih razmerah, kajti uvajanje tega sistema bo vsekakor moralo potekati postopno in v skladu s trenutno doseženo stopnjo družbenoekonomskega razvoja. Zakonsko obvezno udeležbo je torej možno in smiselno vpeljati takoj, nato pa njeno zakonsko ureditev postopno dograjevati.
Teoretični razlogi, ki že v danem trenutku govorijo »za« njo (objektiven obstoj in nesporen prispevek človeškega kapitala k poslovnim rezultatom, nesporno pozitiven vpliv na poslovno uspešnost podjetij, itd.) so namreč vsekakor bistveno močnejši od teoretičnih razlogov (npr. neizdelanost sistema računovodstva človeških virov), ki morda govorijo »proti« njej. Oblike »obvezne« udeležbe zaposlenih v poslovnem tveganju pa so, kot rečeno, že v tem trenutku številne, tako da je kakršna koli skrb glede neupravičenosti morebitne njihove obvezne udeležbe (tudi) pri dobičku povsem odveč. »Delitvena formula« oziroma »delitvene formule« pa bo(do) v teh razmerah pač morala(e) nastati kot rezultat nekega družbenega konsenza na podlagi presoje in ocene pomena posameznih ključnih dejavnikov poslovne uspešnosti in različnih specifik ter pogojev delovanja posameznih vrst gospodarskih subjektov, kot npr: delitev na kapitalsko oziroma delovno intenzivne panoge, velikost podjetij in delitev na osebne in kapitalske družbe z vidika obsega odgovornosti lastnikov finančnega kapitala z osebnim premoženjem, kotacija delnic podjetja na borzi, povprečna profitabilnost določene kategorije podjetij oziroma dejavnosti, poslovna »zgodovina« posameznega podjetja, in tako dalje in tako dalje.
Uvajanja zakonsko obvezne udeležbe delavcev pri dobičku se torej ne kaže lotiti z nekim pretirano rigidnim pristopom brez upoštevanja zgoraj navedenih in vseh drugih pomembnih elementov. Z njimi bi morali biti ustrezno determinirani tako pogoji kot višina morebitne zakonsko obvezne udeležbe pri dobičku. Variant, ki so v tem pogledu na razpolago, pa je praktično nešteto. Od tega, da se morda v prvi fazi uvede le za kapitalske, ne pa tudi za osebne družbe (za slednje bi, na primer, lahko zaenkrat še naprej ostala prostovoljna, tako kot zdaj, a seveda ustrezno davčno podprta), preko tega, da se obvezna udeležba pogoji z določenim »minimalnim« doseženim dobičkom ali donosom na kapital (v nasprotnem bi bila še vedno možna prostovoljna udeležba), do tega da se uvedejo različne stopnje udeležbe glede na prej omenjene specifične okoliščine poslovanja, in še česa.
Skratka, osnovna smer razvoja sistema »obvezne« udeležbe zaposlenih pri dobičku je popolnoma jasna, tj. postopna realizacija sorazmerne razdelitve produkta, kakršna sicer logično izhaja iz Pettyjevega aksioma, konkretne rešitve za dosego tega cilja pa bo treba v teoriji in v praksi še dodelati. Prav nobenega dvoma pa ni, da je ekonomska znanost - če bo le obstajala tudi potrebna politična volja - sposobna zelo hitro ponuditi tudi ustrezne tovrstne povsem konkretne rešitve.
1.5.1.2 Razdelitev produkta podjetja po »modelu dodane vrednosti intelektualnega kapitala«
Nekatere možne tovrstne teoretične ekonomsko-matematične rešitve, ki bi jih bilo z določenimi prilagoditvami vsekakor mogoče uporabiti tudi kot okvirno podlago za oblikovanje modela obvezne udeležbe zaposlenih pri dobičku, so sicer v ekonomski teoriji vsekakor na voljo že v tem trenutku. In sicer tudi takšne, ki kot podlago za vzpostavitev morebitne - vsaj okvirno sorazmerne - obvezne udeležbe zaposlenih kot nosilcev intelektualnega kapitala pri dobičku ne predpostavljajo nujne predhodne vzpostavitve posebnega »računovodstva človeških virov«, ampak temeljijo na uporabi podatkov iz sedanjih računovodskih izkazov in so torej v navedenem smislu primerne za takojšnjo uporabo.
Eno primernejših tovrstnih izhodišč, denimo, lahko predstavlja zlasti model dodane
vrednosti intelektualnega kapitala - VAIC (Value Added Intellectual Coefficient)« oziroma t. i. Pulićev model, imenovan po njegovem avtorju, svetovno priznanem hrvaškem ekonomistu Anteju Puliću, katerega na kratko povzemamo v nadaljevanju.178 V osnovi gre sicer za matematični model za ugotavljanje »učinkovitosti« obeh vrst premoženja podjetij, tj. bilančnega premoženja179 in intelektualnega premoženja, z združitvijo in vzajemno soodvisnim /so/delovanjem katerih ta ustvarjajo novo oziroma dodano vrednost180, in je kot tak sicer v osnovi namenjen predvsem kot menedžersko orodje za učinkovito upravljanje s tem kapitalom, vendar pa je ob predpostavkah, da:
• je dobiček pač ena od integralnih sestavin dodane vrednosti, zaradi česar so ugotovljeni relativni ekonomski prispevki posameznih »vrst kapitala« podjetja k ustvarjeni dodani vrednosti podjetja načeloma enaki njihovim relativnim prispevkom k dobičku;
• naj bi bila »plača« delavcev, kot že rečeno, v razdelitvenem smislu v bistvu le »akontacija« na udeležbo delavcev v ustvarjenem poslovnem rezultatu,
vsekakor lahko posredno uporaben tudi kot okvirna podlaga za oblikovanje modela delitve dobička/izgube med lastnike finančnega in človeškega kapitala podjetij.
Strukturni kapital kot »premoženje v organiziranosti« in - poleg »premoženja v ljudeh« oziroma človeškega kapitala - druga od obeh sestavin intelektualnega kapitala (strukturni kapital = intelektualni kapital - človeški kapital) je namreč sicer res neposredna stvaritev človeškega kapitala, vendar je v podjetju /so/ustvarjen v povezavi s finančnim, zato ga v razdelitvenem smislu ni mogoče obravnavati kot izključno »produkcijsko lastnino« zaposlenih, ampak kot neke vrste »solastnino«. Tisti del dodane vrednosti oziroma dobička, ki naj bi bil ustvarjen s strukturnim kapitalom, se torej lahko razdeli med lastnike finančnega in človeškega kapitala premosorazmerno z ugotovljenimi prispevki obeh teh dveh vrst kapitala. Se pravi, ob razdelitvi produkta ni mogoče celotnega produkta, ustvarjenega z intelektualnim kapitalom podjetja, pripisati zgolj zaposlenim.
Glavna prednost v nadaljevanju predstavljenega modela VAIC v obravnavanem smislu je vsekakor v tem, da je edino orodje za ugotavljanje učinkovitosti intelektualnega (in tudi finančnega) kapitala, ki uporablja bilančne podatke, in da torej lahko vrednosti posameznih sestavin celotnega kapitala podjetja in njihovega prispevka k ustvarjenem produktu ugotovimo in izračunamo s podatki iz standardnih računovodskih izkazov (kar pomeni, da v ta namen, kot že rečeno, niti ne bi bilo nujno uvajati posebnega »računovodstva človeških virov« in kakorkoli spreminjati obstoječih računovodskih sistemov). Izhodišče so stroški dela kot finančni ekvivalent človeškemu kapitalu, na katerega moramo gledati kar najširše in upoštevati, na primer, tudi izobraževanje181. Posebnost tega modela pa je, da so »stroški dela« obravnavani kot naložba in ne kot poslovni strošek.
Koeficient VAIC, ki je seštevek treh sestavin: učinkovitosti premoženja v ljudeh, učinkovitost premoženja v organiziranosti in učinkovitosti bilančnega premoženja, se izračuna tako, da:
1) namesto dobička, kot bi ga lahko dobili, če bi računali po tradicionalni računovodski poti, izračunamo dodano vrednost kot razliko med vsemi prihodki iz prodaje in vsemi stroški, razen stroškov dela, ki so, kot rečeno, obravnavani kot entiteta ustvarjanja nove vrednosti oziroma kot »poslovni vir« in produkcijski dejavnih v pravem pomenu besede;
2) tako izračunano dodano vrednost podjetja primerjamo s tremi spremenljivkami (človeškim in strukturnim premoženjem ter premoženjem iz bilance stanja) tako, da dodano vrednost delimo z vsako vrsto spremenljivke, vsako dobljeno razmerje pa pove, koliko dodane vrednosti nam daje oziroma ustvari vložena enota posamezne vrste kapitala, in sicer v obliki koeficientov
• učinkovitosti premoženja v ljudeh (HCE – angl. Human capital efficiency),
• učinkovitosti premoženja v organiziranosti (SCE – angl. Structural capital efficiency),
• učinkovitosti bilančno izkazanega premoženja (CEE – angl. Capital employed efficiency);
3) vsa tri razmerja seštejemo in dobimo vrednost VAIC, ki kaže splošno učinkovitost ustvarjanja vrednosti v podjetju.
Obravnavani model torej omogoča oblikovanje - vsaj okvirnega - modela razdelitve produkta s pomočjo finančno povsem »oprijemljivih« podatkov iz standardnih računovodskih izkazov, ki se jim doda še »izkaz dodane vrednosti«182. Ključnega pomena pri tem modelu pa je, da se »stroški dela«, kot rečeno, štejejo kot ekvavilent tržni vrednosti človeškega kapitala podjetja183, kar vsekakor ima svojo ekonomsko logiko, obenem pa omogoča tudi kvantitativno ovrednotenje prispevka zaposlenih k produktu podjetja. S tem so namreč na podlagi omenjenih bilanc avtomatično znane oziroma ugotovljive/izračunljive tudi vrednosti ostalih vrst kapitala (tj. predvsem fizičnega in strukturnega) ter njihovi relativni deleži v celotnem kapitalu, s katerim podjetje ustvarja svoj produkt oziroma novo/dodano vrednost in posledično tudi dobiček, ki naj bi bil predmet razdelitve med njegove lastnike. Razmerja med temi deleži pa hkrati predstavljajo tudi ekonomsko logična temeljna razdelitvena razmerja oziroma osnovno razdelitveno shemo/formulo za delitev dobička, ki se lahko potem ustrezno korigira še z raznimi dodatnimi korekcijskimi faktorji (npr. nadomestilo za začetno podjetniško idejo in ustanovitveno iniciativo ter druge podjetniške funkcije, ki jih je treba, kot že rečeno, nagrajevati posebej in ne preprosto kar s celotnim dobičkom; ustrezno upoštevanje vložkov podjetja v znanje zaposlenih, ki povečuje vrednost človeškega kapitala ipd.).
Med morebitne tovrstne korekcijske faktorje lahko po potrebi sodijo tudi zgoraj navedeni koeficienti učinkovitosti posameznih vrst kapitala, iz katerih je, zlasti ob uporabi primerjalne metode, seveda mogoče ugotoviti marsikaj, kar je lahko pomembno za »ekonomsko pravičnejšo« delitev poslovnih rezultatov podjetij (npr. kakovost tehnične opremljenosti dela, intelektualna sposobnost podjetja za izkoriščanje fizičnega kapitala itd.). Toda bistvo tega modela je vendarle predvsem v tem, da omogoča oblikovanje neke tudi »finančno oprijemljive« osnovne razdelitvene formule v zgoraj obravnavanem smislu.
2. Ukrepi za uveljavitev v praksi
Veljavni Zakon o udeležbi delavcev pri dobičku (ZUDDob), ki dosledno uveljavlja sistem t. i. prostovoljne udeležbe, je bil že ob prvih poskusih uresničevanja v praksi deležen številnih kritik in pobud ter predlogov za nujne spremembe in dopolnitve, zaradi česar tudi nikoli ni širše zaživel. Zato bi se veljalo nemudoma lotiti njegove temeljite prenove, in sicer:
• tako v konceptualnem smislu (zlasti uvedba načela obvezne udeležbe in morebitna vključitev vsaj okvirne ureditve tudi delavskega delničarstva),
• kot tudi glede posameznih izvedbenih rešitev (obogatitev možnih delitvenih shem, opustitev nekaterih nepotrebnih postopkovnih pravil, kot je npr. obvezna statutarna opredelitev in številne druge, na katere opozarja praksa).
Pri tem bi se vsekakor veljalo opreti na nekatere ustrezne rešitve, ki jih je sicer že vseboval predloga tovrstnega zakona, ki ga je leta 2010 v zakonodajni postopek vložila poslanska skupina SD in ga je Državni zbor tudi sprejel, vendar pa ob ponovnem odločanju na podlagi vloženega »veta« Državnega sveta ni bil ponovno izglasovan s potrebno kvalificirano večino. Predvsem pa morda tudi na - še nekoliko bolj dodelan - predlog ZUDDob-1, ki ga je leta 2018 vložila skupina poslancev s prvopodpisanim Luko Mesecem.
V. NOTRANJE LASTNIŠTVO ZAPOSLENIH
1. Splošno o notranjem lastništvu kot obliki ekonomske demokracije
Ena temeljnih prednosti širšega (ne samo t. i. menedžerskega) notranjega lastništva zaposlenih, ki v svetu postaja vse bolj »perspektivna« oblika lastništva podjetij, je – kot na podlagi svojih proučevanj ugotavljajo v Evropskem združenju za lastništvo zaposlenih (EFES – European Federation of Employee Shareownership) – v tem, da poleg dokazano pozitivnih (tudi kratkoročnih) učinkov na poslovno uspešnost spodbuja k usmerjenosti podjetij v trajnostni razvoj, ne zgolj k njihovim kratkoročnim dobičkom. »Evropska federacija za lastništvo zaposlenih (EFES) je že v 90-in letih navedla naslednje koristi, ki jih to prinaša: − motivacijo zaposlenih za izboljšanju poslovne učinkovitosti: participacija zaposlenih, ki upošteva človeški dejavnik, izboljša poslovno uspešnost v pogledu produktivnosti/konkurenčnosti in kakovosti; programi participacije pomagajo razvijati dinamična in učinkovita podjetja;
− pravičnejšo razdelitev bogastva podjetja, v zvezi s čimer Ministrski svet Evropske unije že v priporočilu iz leta 1992 ugotavlja: »Na spodbujanje finančne participacije zaposlenih oseb v podjetjih, brez razlikovanja na osnovi spola ali nacionalnosti, lahko gledamo kot na sredstvo za doseganje večje porazdelitve bogastva, ki ga je ustvarilo podjetje, pri čemer so sodelovali zaposleni.«;
− ohranjanje in ustvarjanje delovnih mest, kjer je v povezavi s privatizacijo ali preurejanjem podjetij lastništvo zaposlenih dejavnik ohranjanja in podpore zaposlovanju (zaposleni lastniki so bolj naklonjeni zaposlovanju kot zunanji delničarji);
− pospeševanje podjetništva, kjer je bilo dokazano, da programi participacije v ZDA usposabljajo zaposlene, da si ustvarijo začetni kapital za ustanovitev lastnega podjetja z razvijanjem močnega podjetniškega duha in da pomagajo pri reševanju problema nasledstva v primerih, ko je direktor lastnik delnic;
− trajnostni razvoj, saj imajo zaposleni lastniki dolgoročnejši pogled na razvoj podjetja. Ker tudi delajo v podjetju, se bolj zavedajo vpliva razvojnih strategij na okolje. Posebno v Vzhodni Evropi so zaposleni lastniki obranili lokalno okolje pred uničujočimi posledicami kratkoročnih komercialnih koristi zunanjih delničarjev;
− dodaten zaslužek za zaposlene, saj sheme lastništva zaposlenih zagotavljajo delavcem dodatne prihodke, ki so zlasti dobrodošli ne le ob upokojitvi, ampak tudi ob izrednih dogodkih;
− stabilnejšo družbo, ker daje širša porazdelitev bogastva podjetja med zaposlene večjo stabilnost na finančnih trgih. Lastništvo zaposlenih je pomemben motivacijski dejavnik v podjetju, če zaposleni vidijo povezanost svojih prizadevanj z rezultati podjetja in s prejetimi nagradami. Optimalne rezultate dosežemo, ko se v poslu razvije kultura participacije. Koristi imajo tudi drugi delničarji zaradi večjih zmogljivosti, ki jih zagotavlja participacija.« (Klaneček, 2012: 5)184
Najboljše učinke pa po rezultatih znanstvenih raziskav, od katerih bodo nekatere na kratko predstavljene tudi v nadaljevanju, širše notranje lastništvo zaposlenih prinaša v kombinaciji z visoko razvito participacijo zaposlenih pri upravljanju oziroma s t. i. participativnim upravljanjem/menedžmentom. Prav to spoznanje predstavlja tudi empirično podlago za izrecno priporočilo, da je iz tega razloga, tj. zaradi njihovega medsebojnega prepletanja in možnosti doseganja njihovih sinergijskih učinkov, vsekakor smiselno različne oblike organizacijske participacije zaposlenih (soupravljanje, udeležba pri dobičku, notranje lastništvo zaposlenih) razvijati hkrati in vzporedno.
Uvodoma pa velja morda še enkrat pripomniti naslednje: za razliko od drugih dveh zgoraj predstavljenih oblik sodobne organizacijske participacije zaposlenih (soupravljanje, udeležba pri dobičku) notranjega lastništva ni mogoče obravnavati kot neko »naravno« ekonomsko pravico delavcev – lastnikov človeškega kapitala, temveč dejansko le kot ukrep za še
dodatno demokratizacijo družbenoekonomskih odnosov ter posledično tudi za doseganje večje poslovne uspešnosti. Kljub omenjenemu torej razvoj širšega notranjega lastništva zaposlenih vsekakor sodi v sklop prizadevanj za izgrajevanje celovitega sistema ekonomske demokracije v zgoraj obravnavanem smislu, in sicer zato, ker predstavlja specifično obliko integracije dela oziroma človeškega kapitala in (finančnega) kapitala, s tem pa seveda tudi preseganja klasičnega mezdnega odnosa na tej relaciji, kar je sicer, kot rečeno, eden o temeljnih ciljev uveljavljanja sistema ekonomske demokracije.
2. Oblike notranjega lastništva zaposlenih
Najpomembnejša oblika notranjega lastništva zaposlenih je t. i. delavsko delničarstvo, pri čemer pa vse večji pomen v svetu dobivajo zlasti tudi delavske kooperative (zadruge), pa tudi druge oblike »delavskih podjetij«, oziroma podjetij v pretežni lasti zaposlenih. Tudi o tem obstaja veliko strokovne literature, zato v nadaljevanju to problematiko predstavljamo zelo na kratko.
2.1 Delavsko delničarstvo
Delavsko delničarstvo (angl. employee share ownership) je običajno posredna posledica finančne udeležbe zaposlenih na podjetniškem rezultatu, lahko pa je tudi rezultat drugih načrtnih ukrepov za spodbujanje širitve notranjega lastništva zaposlenih. V okviru nagrajevanja zaposlenih se delavsko delničarstvo uresničuje predvsem prek t. i. delniških shem udeležbe delavcev pri dobičku (angl. profit sharing plans), od ostalih znanih oblik spodbujanja delavskega delničarstva pa velja omeniti predvsem omogočanje nakupa delnic podjetij pod ugodnejšimi pogoji (angl. stock options), ki jih ponudi posamezna družba ali država. Zelo znana in razširjena inačica delavskega delničarstva, ki je močno uveljavljena zlasti v ZDA, je ESOP (Employee Share Ownership Plan), kjer je začasen lastnik dela delnic družbe v imenu zaposlenih poseben sklad (trust). Posebna oblika uresničevanja delavskega delničarstva pa so seveda tudi t. i. nakupi podjetij s strani zaposlenih (angl. employee buy outs), ki so pogosto predvsem posledica prizadevanj zaposlenih in lokalnih oblasti, da bi rešili delovna mesta.
Delavsko delničarstvo se torej lahko izvaja kot individualno ali kot kolektivno delničarstvo. Običajno so delnice, ki se podelijo kot nagrada zaposlenim, delnice družbe, kjer so zaposleni, lahko pa gre tudi za delnice ali druge vrednostne papirje od nje odvisnih ali obvladujoče ali pa drugih gospodarskih družb.
Najbolj razširjena vrsta nagrajevanja zaposlenih z namenom hkratne širitve delavskega delničarstva poteka prek lastnih delnic družbe, ki jih le-ta pridobi prav s tem namenom in jih podeli zaposlenim neodplačno ali pod ugodnejšimi pogoji. Poleg klasičnih delniških shem delitve dela dobička zaposlenim so, kot rečeno, posebna inačica te oblike, t. i. nakupne opcije, ki se podelijo zaposlenim in jim zagotavljajo pravico nakupa družbinih delnic:
• ob določenem času (npr. ob povečanju kapitala delniške družbe, vendar v časovno določenem obdobju),
• pod vnaprej določenimi praviloma ugodnimi pogoji.
Nekateri pravni sistemi, kot npr. španski, posebej podpirajo tudi ustanavljanje t. i. delavskih podjetij (angl. Labour Society). Za razliko od kooperativ so ta podjetja organizirana kot klasične - delniške ali druge - gospodarske družbe.
Delavski (lahko tudi delavsko-menedžerski) odkupi podjetij, ki v končni posledici prav tako rezultirajo v popolnem ali vsaj večinskem delavskem lastništvu, so v večji meri uveljavljeni predvsem v ZDA. Prvi val delavskih odkupov se je v ZDA, kot navaja Zupanova (2000: 5)185, pojavil sredi sedemdesetih let, ko so večji poslovni sistemi prodajali relativno slabo profitna podjetja ali pa podjetja, ki se niso več vključevala v njihov poslovni portfelj. Takšna podjetja, ki so bila v solidnem finančnem stanju, so postala delavska lastnina v procesu, ko je vsak zaposleni (delavci in menedžerji) kupil toliko delnic, kot je želel (ali zmogel) in sorazmerno temu postal solastnik podjetja. Drugi val delavskih odkupov je sledil konec sedemdesetih in v osemdesetih letih. Tu je šlo za podjetja, ki so bila v resnih finančnih težavah in so zato potrebovala pritok svežega kapitala. V tem primeru je šlo za ohranitev delovnih mest s pomočjo prispevkov zaposlenih, bančnih in vladnih posojil, ob tem pa so bili tipični ukrepi še zmanjšanje števila zaposlenih in pa znižanje plač. Lastnina je bila organizirana v obliki sklada in je bila enakomerno razporejena med zaposlene (najpogosteje v odnosu do plač zaposlenih).
V ZDA tako najdemo veliko uspešnih podjetij, kjer so zaposleni tudi solastniki. Najbolj popularni so programi delavskega delničarstva (ESOP), ki so zaradi davčnih olajšav izrazito privlačni za delodajalca, ker mu omogočajo takojšnjo finančno korist. ESOP pogosto nadomesti bistveno dražje pokojninske sklade v podjetju in celo služi kot pogajalsko orodje na strani delodajalca, ko skuša znižati stroške dela. V večini ESOP delodajalec prispeva delnice (ali denar za nakup delnic) v poseben sklad, vsak zaposleni, ki je udeležen v ESOP, pa ima svoj račun, na katerem so zabeležene njegove delnice. Osnovo za razdelitev delnic med zaposlene predstavlja njihova plača, lahko pa tudi dolžina delovne dobe v podjetju. Delež ESOP v celotni lastninski strukturi je zelo različen, od le nekaj odstotkov do večinskih deležev. Poleg davčnih olajšav in s tem neposrednih finančnih učinkov, je ESOP tudi način motiviranja zaposlenih, saj naj bi se s soudeležbo zaposlenih v lastnini podjetja povečala njihova pripadnost podjetju in v končni fazi tudi njihova učinkovitost. ESOP namreč pomeni, da je prihodnost zaposlenih bolj tesno povezana s prihodnostjo podjetja, zato je motiv zaposlenih za uspešno poslovanje podjetja na daljši rok toliko večji.
Sistem delničarstva zaposlenih je močno prisoten in zelo razvejan tudi v Veliki Britaniji. Kot navaja avtorica Drofenik Štibljeva (2013: 14)186, je že leta 2001 kar 30 % podjetij z več kot 200 zaposlenih ponujalo svojim delavcem različne oblike delničarstva, v katere je bilo vključeno več kot 50 % zaposlenih v teh podjetjih. Finančni predpisi dovoljujejo in podpirajo zlasti naslednje sheme delničarstva zaposlenih, katerim zagotavljajo tudi določene davčne olajšave:
• varčevalna opcijska shema (angl. Save-as-you Earn) oziroma t. i. SAYE shema;
• delniško opcijska shema (angl. Company Share Option Plan);
• načrt spodbujanja nakupa delnic SIP (angl. Share Incentive Plan), ki pozna štiri oblike shem, in sicer: brezplačne delnice (angl. free shares), partnerske delnice (angl. partnership shares), t. i. matching delnice (angl. matching shares) in delnice iz dividend (angl. dividend shares);
• EMI shema (angl. Enterprise Management Incentives).
Po načinu uvajanja in upravljanja se različne oblike delničarstva v Veliki Britaniji v osnovi ločijo glede na to, ali gre za neposredno ali posredno lastništvo. V neposredno lastništvo, katerega značilnost je, da zaposleni postanejo individualni lastniki delnic svojega podjetja z uporabo razpoložljivih davčno stimuliranih delniških shem, je bilo leta 2014 je vključeno že več kot štiri milijone zaposlenih. Največja prednost individualnega lastništva delnic je, da zaposleni uspeh podjetja dojemajo zelo neposredno, ker so sami osebno lastniki delnic in tako prejemniki dividend ter ostalih finančnih nagrad ob uspešnem poslovanju podjetja. Nadalje kot neposredni lastniki ob tem pridobijo glasovalno pravico pri upravljanju družbe in pravico dostopa do informacij. Pri posrednem lastništvu pa so na poseben sklad zaposlenih (angl. employee benefit trust – EBT) prenesene vse ali del delnic podjetja, ki se vodijo posredno v imenu in v korist zaposlenih. Vsak sklad zaposlenih ali njegov ekvivalent upravlja skupina skrbnikov, ki jo običajno sestavljajo predstavniki zaposlenih in direktorji podjetij, predseduje pa ji pogosto zunanji neodvisni predsednik. Večina podjetij v Združenem kraljestvu z najdaljšo tradicijo delničarstva zaposlenih ima posredno obliko delničarstva zaposlenih, uvedeno vsaj v delu svoje lastniške strukture.
2.2 Delavske kooperative (zadruge) in „socialna podjetja”
Tudi o delavskih kooperativah (zadrugah) kot specifični obliki najširšega notranjega lastništva zaposlenih obstaja že precej strokovne literature, za potrebe njihove kratke predstavitve v tej razpravi pa si sposojamo le nekaj glavnih poudarkov iz članka že omenjene avtorice Drofenik Štibljeve (2012: 8-14)187 na to temo:
Kooperative so ena izmed oblik delavske vključitve v lastniške sheme na osnovi sodelovanja, kjer vsi člani soodločajo o svojem delu. Poimenovanje »kooperativa« izhaja prav iz njenega temeljnega principa – sodelovanja med njenimi člani. Mednarodna zveza kooperativ (angl. ICA – International Co-operative Alliance) definira kooperativo kot »samostojno združenje posameznikov, ki so se prostovoljno povezali zato, da bi zadovoljili svoje ekonomske, socialne, kulturne in druge potrebe ali težnje«. Kooperativa je podjetje, katerega lastniki so člani sami, in ki ga demokratično vodijo in nadzirajo.
Gre za gospodarski subjekt, temelječ na »drugačnem« načinu poslovanja, ki je osredotočeno na potrebe ljudi in ne na človeški pohlep. Člani kooperativ so hkrati lastniki in opravljajo nadzor nad poslovanjem, skupaj uživajo koristi svojega dela, medtem ko gre v konvencionalnih podjetjih celoten dobiček v roke lastnikom-delničarjem. Temeljne vrednote, ki so podlaga delovanju kooperativ, so samopomoč, demokracija, enakost, enakopravnost in solidarnost. Kooperative uresničujejo svoje temeljne vrednote prek naslednjih sedem načel:
• Prvo načelo: prostovoljno in odprto članstvo Kooperative so prostovoljne organizacije, katerih članstvo je odprto za vse, ki želijo uporabljati storitve kooperative in so pripravljeni sprejeti odgovornosti, ki izhajajo iz naslova članstva; pri tem ni spolnih, socialnih, rasnih, političnih ali religioznih diskriminacij.
• Drugo načelo: demokratičen nadzor članstva Kooperative so demokratične organizacije, v katerih nadzor vršijo člani, ki z aktivno udeležbo odločajo o poslih. Tisti, ki so izvoljeni kot predstavniki kooperative, so neposredno odgovorni članstvu. Vsi imajo enake volilne pravice, in sicer po pravilu »en član, en glas«. Kooperative so organizirane v demokratični maniri na vseh ravneh medsebojnega povezovanja.
• Tretje načelo: ekonomska participacija članstva Člani enakomerno prispevajo in demokratično nadzirajo kapitalske deleže kooperative. Običajno je vsaj del kapitala v skupni lasti. Za denar, ki ga člani prispevajo kot ustanovni (ali članski) vložek, dobijo kvečjemu omejeno povračilo. Presežek iz dobička člani investirajo praviloma v nadaljnji razvoj kooperative oziroma vzpostavljanje rezervnega sklada (vsaj del tega sklada ostane nedeljiv). Iz sklada lahko člani črpajo v skladu z deležem svoje poslovne udeležbe v kooperativi, del presežka pa ponavadi sproti in sporazumno usmerjajo v druge aktivnosti.
• Četrto načelo: samostojnost in neodvisnost Kooperative so samostojne in avtonomne organizacije samopomoči pod nadzorom članstva. Če sklepajo dogovore z drugimi strankami, vključno z vladami, ali če pridobivajo denar iz virov zunaj kooperative, lahko to storijo samo tako, da obenem zagotovijo demokratičen nadzor članov in tako vzdržujejo avtonomijo.
• Peto načelo: izobraževanje, pridobivanje veščin in dostopnost informacij Kooperative omogočajo izobraževanje in usposabljanje za pridobivanje veščin za svoje člane, za izvoljene predstavnike kooperative in za zaposlene; cilj izobraževanja in usposabljanja je, da bi pri razvoju kooperative vsi delovali čimbolj učinkovito. Vsi sodelujoči v kooperativi prispevajo k oblikovanju javnega mnenja, zlasti pa obveščajo mlade ljudi in mnenjske voditelje o naravi in koristnosti kooperativ.
• Šesto načelo: sodelovanje med kooperativami Cilj kooperativ je, da čim bolj učinkovito služijo svojim članom. S tem vsaka kooperativa krepi samo idejo in z njo povezano družbeno gibanje, ki promovira sodelovanje tako v strukturah na lokalni, kot na regionalni, nacionalni in mednarodni ravni.
• Sedmo načelo: skrb za širšo skupnost.
Kooperative delujejo v smeri trajnega razvoja lokalnih skupnosti.
Kontrola članov nad poslovanjem predstavlja bistveno načelo kooperativ in izhodišče izboljšanja ekonomskega položaja ljudi. S tem tudi prispeva k prevešanju razmerij moči od finančnega k človeškemu kapitalu, kar je lahko v sodobnih pogojih gospodarjenja učinkovita pot k spodbujanju vseh rezerv, zmogljivosti in odprtih priložnosti posameznikov, da postanejo partnerji v trajnostnem razvoju.
Kooperative so po svojem značaju torej hkrati ekonomske in socialne organizacije. Njihov glavni poudarek je na odgovornosti do skupnosti in do okolja. Kooperative tako na nacionalni kot na mednarodni ravni razvijajo tesna partnerstva z vladami, ostalimi poslovnimi sistemi in enotami ter z organizacijami civilne družbe. OZN v zvezi s tem poudarja razvojne politike, ki jih soustvarjajo lokalne skupnosti. Kooperative predstavljajo tradicionalni sistem tržne ekonomije, ki neposredno in v polni meri vključuje lokalno skupnost. Kooperative po svetu vključujejo milijone poslovnih enot in avtonomnih skupin samopomoči, v katere se prostovoljno združujejo posamezniki in posameznice, da bi zadovoljili svoje ekonomske in socialne potrebe. Člani kooperativ so bodisi delavci ali pa uporabniki storitev, stranke in kupci.
Kot je bilo že omenjeno, so kooperative (zadruge) najpomembnejša oblika t. i. socialnega podjetništva, kamor sicer uvrščamo tudi nekatere druge specifične koncepte podjetij, ki že vključujejo tudi temeljne predpostavke teorije ekonomske demokracije. Mnogi od teh konceptov se v praksi razvijajo prav na podlagi uvajanja različnih oblik širšega (ali celo popolnega) notranjega lastništva zaposlenih, čeprav le-to na splošno ni pogoj in glavno bistvo socialnega podjetništva. Razlika med konvencionalnim in socialnim podjetjem je (po Slapnik, 2013)188, predvsem v tem, da je smisel obstoja in delovanja socialnih podjetij ustvarjati »družbeno dobro«, ne pa ustvarjanje in delitev dobička lastnikom podjetij. To pa ne pomeni, da socialna podjetja ne ustvarjajo dobička. Ravno nasprotno, socialna podjetja prav tako poslujejo tržno naravnano, saj morajo ob družbenih koristih, ki jih zagotavljajo s svojim delovanjem, tudi dolgoročno stabilno poslovati brez različnih državnih subvencij, kot je to prevečkrat zmotno mišljeno, ko je govora o socialnih podjetjih. Bistvo je v tem, za kaj se dobiček uporabi, saj ga socialna podjetja reinvestirajo v razvoj podjetja in novih delovnih mest ter ga tudi pravično porazdelijo med delavce, ki so dobiček ustvarili. Socialna podjetja tudi intenzivno vključujejo delavce v soupravljanje.
3. Razširjenost notranjega lastništva zaposlenih v svetu
Kot navaja Drofenik Štibljeva (2012a: 11)189, je notranje lastništvo danes najbolj razširjeno v ZDA, kjer je zakonodaja, sprejeta leta 1974, povzročila veliko naraščanje števila podjetij, ki imajo poseben model lastništva zaposlenih – ESOP. Danes je v ZDA okrog 7.000 podjetij, ki imajo vzpostavljene ESOP sklade, ta podjetja pa zaposlujejo okrog 14 milijonov ljudi oziroma 10 % delovne sile zasebnega sektorja. Po podatkih Ameriškega nacionalnega centra za lastništvo zaposlenih (NCEO – The National Center for Emloyee Ownership) ima približno 36 % vseh zaposlenih v ZDA v lasti delnice podjetja, v katerem so zaposleni, na podlagi vključenosti v eno izmed različnih shem lastništva zaposlenih. To pomeni približno 28 milijonov zaposlenih, kar predstavlja osupljivo rast v obdobju 40 let. Pred 40 leti je bilo število zaposlenih, ki so imeli v lasti delnice podjetja, v katerem so zaposleni, le nekaj več kot en milijon.. Okrog 1.000 teh podjetij je 100-odstotnih ESOP-ov, kar pomeni, da so zaposleni
100-odstotni lastniki delnic podjetja, v katerem delajo. Van Arsdale in drugi (2012)190 ugotavljajo, da so tudi tako imenovana »neprofitna« podjetja kot alternativne oblike podjetij danes razširjena po vseh ZDA. Pri tem poudarjajo, da se nekatera od njih zgledujejo tudi po Mondragonskih kooperativah, združenju več kot 250 demokratično vodenih delavskih zadrug s sedežem v baskijskem mestecu Mondragon v Španiji, ki zaposlujejo več kot 90.000 delavcev po vsem svetu, in v zvezi s tem posebej izpostavljajo: »Ker plače določajo delavci kot lastniki sami, je razmerje med plačami tistih, ki imajo izvršilne funkcije, in ostalimi v povprečju 5 : 1, v primerjavi z razmerjem 475 : 1 v sodobnih kapitalističnih multinacionalkah«.
V evropskih državah so najbolj uveljavljena oblika širitve notranjega lastništva zaposlenih že omenjene delniške sheme delitve dobička zaposlenim, v precejšnji meri pa tudi opcijski programi. Avtorica Drofenik Štibelj (2011: 11)191 navaja, da se je po raziskavi EFES v letu 2010 število zaposlenih v največjih evropskih podjetjih, ki so imeli v lasti delnice podjetja, v katerem so zaposleni, že zelo približalo 10 milijonom. To pomeni, da je že skoraj tretjina vseh zaposlenih – teh je 32,6 milijona – v največjih evropskih podjetjih, vključena v programe lastništva zaposlenih. 91,7 odstotka evropskih podjetij že ima uvedeno lastništvo zaposlenih, 53,7 odstotka podjetij ima že uvedene sheme delitve dobička med vse zaposlene in takih, ki imajo uvedene opcijske delniške programe, pa je 64,1 odstotka. Danes pa so te številke seveda že bistveno večje. Avtorica Čehova (2013: 3) pa navaja še nekatere novejše podatke o evropskem lastništvu zaposlenih. Po analizah EFES je bil v letu 2013 v rokah zaposlenih kar 266 milijard evrov vreden lastniški delež v evropskih podjetjih, v letu 2012 pa je kar 30 odstotkov vseh velikih evropskih podjetij lansiralo nove načrte za delitev dobička zaposlenim, kar tudi pomeni, da večina velikih podjetij te načrte prenovi vsaki dve ali tri leta. Očitno je, da se delavsko solastništvo po Evropi tudi v letih finančne in gospodarske krize ni preveč podrlo. Največji osip je nastal v letih 2009 in 2010, leta 2013 pa je z omenjenimi 266 milijardami evrov že dosegel drugo največjo vrednost od leta 2006, odkar EFES tudi pripravlja te svoje analize. Višja vrednost skupnega podjetniškega premoženja v lasti zaposlenih je bila samo leta 2007. Vztrajno raste tudi delež velikih evropskih podjetij, ki ima delavske lastniške sheme in programe. Leta 2005 je bilo takih podjetij 70 odstotkov, leta 2012 jih je bilo že 84,6 odstotka, v letu 2013 pa je bil najvišji tudi delež kapitala, ki je v delavski lasti, in sicer v povprečju skoraj triodstotni. V krog velikih mednarodnih podjetij, ki gojijo lastništvo zaposlenih skozi različne sheme in programe, spadajo na primer francoske banke, kot je Société Générale, BNP Paribas, Credit Agricole, Axa, švicarska UBS, prav tako švicarski Novartis. V teh velikih družbah je lastništvo zaposlenih od okrog štiri- do desetodstotno. Španski Mondragon ali angleški John Lewis Partnership pa sta v stoodstotni lasti zaposlenih oziroma zadružnikov.
V Veliki Britaniji so leta 2013, kot pravi Čehova, celo lansirali tako imenovani indeks delavskega lastništva (EOI), potem ko so ga v Franciji že pred leti (IAS). To je indeks, ki temelji na javnih družbah, ki kotirajo na Londonski borzi in tudi na alternativnem delu londonske borze AIM (AIM je mednarodni trg za rastoča podjetja, s katerimi se trguje na Londonski borzi), in v katerih imajo zaposleni v lasti deset ali več odstotkov. V drugi skupini pa so podjetja, ki so v tri- ali večodstotni lasti zaposlenih. V skupini deset- ali večodstotnega delavskega lastništva je 19 podjetij, v tisti, kjer je lastništvo več kakor triodstotno, pa kar 67.
Poleg tega pa je (po Drofenik Štibelj, 2012: 9)192 samo v Evropi – po ocenah ICA – približno
96.000 kooperativ z več kot 155 milijonov članov in 2,6 milijonoma zaposlenih. Že iz teh številk je očitno, da kooperative predstavljajo znaten delež v evropski ekonomiji. Slapnik navaja podatek, da v razvitih državah EU socialna podjetja, med katerimi imajo osrednje mesto prav kooperative, danes zagotavljajo že okrog 10 % vseh delovnih mest. Kooperative so pomemben gospodarski dejavnik tudi v drugih državah po svetu. V njih je namreč včlanjenih več kot milijarda ljudi po vsem svetu. Organizacija združenih narodov je že pred dvema desetletjema ocenila, da je 3 milijarde ljudi, kar je takrat pomenilo polovico svetovne populacije, pod neposredno in posredno zaščito kooperativ.
4. Raziskave o učinkih notranjega lastništva zaposlenih
4.1 »Klasične« raziskave
O poslovnih učinkih notranjega lastništva so bile doslej opravljene številne znanstvene raziskave, zlasti v ZDA, katerih glavne ugotovitve (poleg že navedene uvodne ugotovitve iz raziskave EFES) v nadaljevanju povzemamo po avtorici A. Kanjuo Mrčela, in sicer iz njene knjige Lastništvo zaposlenih in ekonomska demokracija193 in iz več njenih člankov v reviji Industrijska demokracija. Gre za raziskave, ki bi jih lahko označili kot »klasiko« na tem področju, čeprav seveda niso edine. Na tem področju je raziskovalna dejavnost tudi danes dokaj živahna, zlasti znotraj EFES, vendar pa za potrebe argumentacije o poslovnih učinkih notranjega lastništva v tej razpravi povsem zadostuje povzetek ugotovitev omenjenih »klasičnih« raziskav. S tega vidika namreč »starost« uporabljenih podatkov ni bistvena, kajti gre le za proučevanje poslovnih učinkov nekega konkretnega pojava (tj. notranjega lastništva), ki niso v ničemer odvisni od časa oziroma obdobja, v katerem se proučujejo. Zato v tem pogledu za morebitno še nadaljnje periodično ponavljanje raziskav o že dokazanih dejstvih niti ni več posebne potrebe. Avtorica v zvezi z izsledki teh raziskav tako ugotavlja, da so raziskovalci glede povezave med lastništvom zaposlenih in uspešnostjo podjetij »zaključili zgodbo«. Tako konsistentni rezultati so zelo redki. Z gotovostjo lahko trdimo, da
kombinacija lastništva in participativnega menedžmenta pozitivno vpliva na uspešnost poslovanja. Samo lastništvo ali sama participacija, pa po drugi strani v najboljšem primeru povzročita le posamezne in kratkoročne rezultate.
NCEO študija iz leta 1986
Prva študija, ki je pokazala specifično posledično povezavo med lastništvom zaposlenih in uspešnostjo podjetja, je bila študija M. Quarreya in Corey Rosen iz NCEO-a. Študija je primerjala poslovanje podjetij v lastništvu zaposlenih pet let pred uvajanjem in pet let po uvajanju ESOP-a. Izločili so tržne učinke s primerjanjem podjetij v lastništvu zaposlenih s konkurenčnimi podjetji v pred in po-ESOP obdobju, in z odvzemanjem razlike. Na primer, če je bila rast podjetja za 3 % hitrejša od konkurence v pred-ESOP obdobju in za 6 % hitrejša v post-ESOP obdobju, je 3 % razlike pripisano ESOP-u.
Študija je ugotovila, da se je v ESOP podjetjih prodaja povečala za 3,4 %, zaposlenost pa za 3,8 % letno več v po-ESOP obdobju, kot bi bilo za pričakovati glede na pred-ESOP rezultate. Ko so podjetja razdelili v 3 skupine (glede na stopnjo participativnosti menedžmenta), so samo najbolj participativna podjetja pokazala pozitivne rezultate. V tej skupini so podjetja napredovala od 8 do 11 % hitreje, kot je bilo pričakovano, srednja skupina je imela približno pričakovane rezultate, najnižja skupina pa je pokazala celo negativen trend.
Newyorška in Washingtonska študija
Ekonomist Gorm Winther in sodelavci v New Yorku in Washingtonu so uporabili raziskovalni model NCEO-jeve raziskave na vzorcih 25 podjetij v lasti zaposlenih v New Yorku in 28 podjetij v lasti zaposlenih v državi Washington. V obeh primerih se je izkazalo, da je imelo lastništvo samo zase majhen vpliv, ali da ni imelo vpliva na uspešnost poslovanja, medtem ko je kombinirano s participativnim menedžmentom imelo pomemben vpliv. V Washingtonu se je zaposlenost v podjetjih, v katerih so kombinirali lastništvo in participacijo zaposlenih, povečala za 10,9 % več, kot je bilo pričakovati. Prodaja se povečala za 6 % več od pričakovane. V New Yorku so uporabljali korelacije in zaradi tega se rezultatov ne da direktno primerjati, toda rezultati so bili podobni.
GAO študija
Leta 1987 je ameriški General Accounting Office z uporabo podobne metodologije opravil analizo produktivnosti in profitabilnosti podjetij v lasti zaposlenih. Študija je pokazala, da uvajanje ESOP-a ne vpliva na profitabilnost, ampak, da participativna podjetja v lasti zaposlenih povečajo stopnjo produktivnosti za 52 % letno. Z drugimi besedami, če je bila stopnja rasti produktivnosti pred uvajanjem ESOP-a 3 %, bo po uvajanju ESOP-a 4,5 %.
Druge študije
Številne študije sugerirajo zaključke v isti smeri, toda niso uspele dokazati kavzalnih razmerij, tako kot omenjene štiri študije. Leta 1990 so v študiji Centra za lastništvo zaposlenih v Michigenu in Univerze v Michigenu preučevali mnenja vodilnih o vplivu lastništva zaposlenih na prodajo, dobičke, produktivnost in druge elemente. Odgovori so bili pozitivni. Najbolj pozitivni so bili rezultati v podjetjih, kjer so zasledili tudi najvišjo stopnjo participativnosti menedžmenta. Visoke rezultate so imela tudi podjetja v večinski lasti zaposlenih. Študija je še pokazala, da se je uporaba programov participacije zaposlenih (kot so delovne skupine ali svetovalni sveti) povečala za 50 do 100 % po uvajanju načrta za lastništvo zaposlenih.
Leta 1993 je tudi študija NOEOC-a (Center za lastništvo zaposlenih v Severovzhodnem Ohiu) pokazala dramatično povečanje participacije po uvajanju ESOP-a. Programi, kot so skupinsko odločanje ali programi usposabljanja za participacijo, so se v večini primerov podvojili. Študija ni primerjala uspešnosti pred in po uvajanju ESOP-ov, ugotovila pa je, da so bila podjetja v lasti zaposlenih uspešnejša od konkurence v povečanju števila zaposlenih v 49 % primerov, enaka v 50 % primerov in da je imel slabše rezultate v samo 1 % primerov.
Douglas Kruse in Joseph Blasi (Rutgers and Michael Conte pri Univerzi v Baltimoru) sta ugotovila, da kaže cena delnic podjetij z 10 % in več lastništva zaposlenih, ki kotirajo na borzi, konstantno boljše trende kot splošni borzni indeks. Vendar avtorja temu ne pripisujeta nobenih kavzalnih razmerij.
Gonza (2020: 12)194 navaja, da je bilo v zadnjih 20 letih narejenih več kot 30 raziskav na temo odnosa zaposlenih do lastništva. Raziskave ugotavljajo, da participacija delavcev v lastništvu in odločanju izredno dobro vpliva na kakovost življenja, predvsem zaradi možnosti za upravljanje z »lastnim prostorom«, torej prostorom svojega delovnega mesta (Kruse 2016). Nadalje, zaradi povečanja avtonomnosti delavcev ima lastništvo zaposlenih pozitiven vpliv na politične in moralne vrednote. Meta-študija več kot 60 predhodno izvedenih psiholoških študij zaposlenih v delavskih podjetjih odkriva, da demokratična udeležba, ki je »dejanska, široko zasnovana in institucionalizirana« vodi do večje strpnosti in socialnega čuta (Weber, Unterrainer, and Höge 2019).
4.2 Novejše raziskave in perspektive lastništva zaposlenih
Te ugotovitve so v zadnjih letih v celoti potrdile tudi nekatere novejše raziskave, zlasti tiste, opravljene v okviru EFES-a, ki pa jih glede na zgovornost (bolj ali manj identičnih) rezultatov zgoraj navedenih ameriških raziskav v tej razpravi ne kaže še enkrat podrobneje predstavljati. Vsebinsko so povzete so v ugotovitvah EFES-a, ki smo jih (po Klaneček, ibidem) navedli že zgoraj. »EFES v svojem Manifestu 2014 ugotavlja, da je za širši razmah delničarstva zaposlenih potrebna ustrezna zakonodaja in dovolj velika fiskalna spodbuda in da se vse finančne spodbude povrnejo na srednji in daljši rok. Raziskave namreč kažejo (NCEO), da lastništvo zaposlenih prispeva k ekonomskemu in socialnemu napredku celotne družbe. Zaposleni lastniki niso le zaposleni, niti samo delničarji, ampak so »sopodjetniki«. (Lednik, 2014: 11)195
Morda velja posebej omeniti le še britanske ugotovitve v zvezi z že omenjenim indeksom delavskega lastništva (EOI), ki je bil seveda med drugim oblikovan tudi zato, da bi lahko z njegovo pomočjo testirali predpostavke, po katerih je poslovanje v družbah, ki so v delavskih rokah, dobro – in to dolgoročno. In sicer predvsem tudi zaradi njihovega visoko angažiranega in prizadevnega delavstva, visokih standardov upravljanja in dolgoročnih načrtov nasploh. V vsakem primeru deset- in 20-letne primerjave kažejo, da je tako indeks družb, ki so v triodstotni lasti zaposlenih, kakor onih v desetodstotni, boljši od gibanja indeksa Londonske borze.
Glede perspektiv razvoja notranjega lastništva zaposlenih avtorica Čehova (ibidem) kot zanimivost ugotavlja, da so prav krizna leta, kot kaže, čedalje bolj zanimiva tudi za lastništvo zaposlenih. Na srečanju lastništva zaposlenih leta 2012 v Londonu je, na primer, britanski minister Norman Lamb vzhičeno napovedoval, da se je očitno začel čas, ko je postalo lastništvo zaposlenih del mainstreama v korporativni Britaniji. Omenjeni indeks so oblikovali tudi zato, da bi bila ta skupina lastništva čim bolj transparentna. Novi val, ki spodbuja lastništvo zaposlenih v različnih oblikah in shemah, je torej precej velik v Veliki Britaniji, kjer so se ministri tako rekoč zaklinjali, da bodo odpravljali ovire, ki onemogočajo razvoj in usidranje tega tipa lastništva. Tudi takratni francoski predsednik François Hollande je najavil novo zakonodajo za delavsko lastništvo in udeležbo pri dobičkih, v Nemčiji pa je gospodarski minister Philip Rosler lansiral internetni portal za delavsko lastništvo.
Tudi Evropska komisija je že v svojem »Akcijskem načrtu: evropsko pravo družb in upravljanje podjetij – sodoben pravni okvir za boljše sodelovanje delničarjev in trajnostna podjetja« iz leta 2012: »Komisija meni, da je interes zaposlenih za trajnost njihovega podjetja element, ki bi ga bilo treba upoštevati pri oblikovanju vsakega dobro delujočega okvira upravljanja. Udeležba zaposlenih pri zadevah podjetja je lahko v obliki informacij, posvetovanja in sodelovanja v odboru. Lahko pa zadeva tudi oblike finančne udeležbe, zlasti za zaposlene, ki postanejo delničarji. Sheme lastništva delnic zaposlenih že imajo uspešno tradicijo in žanjejo uspehe v mnogih državah članicah. Raziskave, izvedene v okviru priprave zelene knjige iz leta 2011, in odzivi nanjo kažejo, da bi lahko sheme lastništva delnic zaposlenih imele pomembno vlogo pri povečanju deleža dolgoročno usmerjenih delničarjev. Ker na to vprašanje vpliva več dejavnikov (na primer obdavčitev, socialna varnost in delovno pravo), Komisija meni, da ga je pomembno podrobneje analizirati, zlasti kar zadeva njegovo razsežnost na notranjem trgu. Na podlagi te analize bo Komisija opredelila tiste pobude, ki bi lahko ustrezno spodbujale razvoj nadnacionalnih shem lastništva delnic zaposlenih v Evropi. Komisija bo opredelila in raziskala morebitne ovire za nadnacionalne sheme lastništva delnic zaposlenih ter nato sprejela ustrezne ukrepe, da bi spodbudila lastništvo delnic zaposlenih po vsej Evropi.«
5. Notranje lastništvo in ekonomska demokracija
Naj glede notranjega lastništva v zvezi z ekonomsko demokracijo samo na kratko ponovimo nekaj ključnih v tej razpravi že zapisanih misli, in sicer:
1. Širjenje notranjega lastništva zaposlenih (tj. njihovega lastništva tudi nad finančnim, ne samo človeškim kapitalom) kot tretja, dopolnilna oblika organizacijske participacije zaposlenih, s katero se ustrezno zaokroža sistem ekonomske demokracije in njenih želenih ekonomskih in socialnih učinkov, za razliko od soupravljanja in udeležbe pri dobičku ni »ekonomska pravica« zaposlenih na temelju človeškega kapitala. Zato lahko njeno uveljavljanje tudi v prihodnje sistemsko še naprej ostane le prostovoljno, torej zgolj kot »priporočljiv poslovni«, ne pa neizogiben sistemski ukrep za dokončno uveljavitev temeljnih ciljev sistema ekonomske demokracije kot nove paradigme družbenoekonomskega sistema. V končni obliki sistema ekonomske demokracije namreč lastništvo zaposlenih (tudi) nad produkcijskimi sredstvi oziroma nad finančnim kapitalom podjetij ne bo več »conditio sine qua non« za zagotavljanje njihovega enakopravnega družbenoekonomskega položaja (in s tem ekonomske pravičnosti družbenoekonomskega sistema kot celote), pač pa jim bo ta položaj zagotovljen že na podlagi lastništva nad človeškim kapitalom, ki bo v vseh pogledih sistemsko enakovredno lastništvu nad finančnim kapitalom.
2. V vsakem primeru pa lahko zaradi svojih ekonomsko-demokratizacijskih, posledično pa tudi dokazano pozitivnih ekonomsko-motivacijskih učinkov tako v sedanjem kot v prihodnjem družbenoekonomskem sistemu bistveno pripomore k še večji ekonomski učinkovitosti in socialni kohezivnosti tega sistema, zaradi česar bi ga veljalo tudi v prihodnje v čim večji meri (tudi zakonsko) spodbujati in stimulirati. Tovrstno personalno združevanje oziroma »spajanje« interesov lastnikov finančnega in človeškega kapitala je namreč lahko v kakršnemkoli družbenoekonomskem sistemu zelo koristno za še bolj učinkovito ekonomsko motivacijo lastnikov človeškega kapitala, kajti ta v tem primeru izhaja »iz dveh naslovov« hkrati. Pogoj za čim boljše tovrstne ekonomske učinke pa je seveda razširitev notranjega lastništva s sedanjega, bolj ali manj zgolj menedžerskega, na najširši krog zaposlenih.
6. Glavni problemi v zvezi z uveljavljanjem lastništva zaposlenih
Številni avtorji, ki se ukvarjajo s problematiko razvoja notranjega lastništva zaposlenih pa opozarjajo tudi na nekatere probleme, ki se v zvezi s tem pojavljajo v praksi. Izstopajo predvsem tri vprašanja, ki jih v različnih državah različno urejajo, in sicer:
1. način financiranja razvoja notranjega lastništva, ki mora biti tudi ustrezno davčno stimuliran (ESOP-i, trusti, delniške sheme delitve dobička itd.),
2. zagotovitev učinkovitega delovanja notranjih delniških trgov,
3. sistem zagotavljanja vpliva notranjih lastnikov na upravljanje (učinkovito soupravljanje), brez katerega ta oblika lastništva po ugotovitvah raziskav ne daje želenih poslovnih rezultatov.
Učinkovito reševanje zgoraj navedenih vprašanj po dosedanjih izkušnjah držav z razvitim sistemom notranjega lastništva vsekakor zahteva ustrezno zakonsko ter tudi določeno avtonomno pravno ureditev, brez katere je praktično nemogoče sistemsko spodbujati in razvijati to obliko lastništva.
5. Ukrepi za uveljavitev v praksi
Razvoj širšega notranjega lastništva zaposlenih oziroma tako imenovanega delavskega delničarstva danes v Sloveniji žal še ni podprt z ustrezno zakonodajo, ki bi urejala različne možne načine davčno podprtega financiranja notranjih odkupov po vzoru na nekatere zgoraj predstavljene najrazvitejše države na tem področju (za zdaj je pri nas širitev delavskega delničarstva na ta način stimulirana le preko delniških shem prostovoljne udeležbe delavcev pri dobičku po veljavnem Zakonu o udeležbi delavcev pri dobičku - ZUDDob), konkretne oblike organiziranosti notranjih delničarjev ter učinkovito delovanje notranjih delniških trgov (po vzoru, na primer, na angleške truste, ameriške ESOP-e in podobno) in spodbujala tudi nadaljnji razvoj notranjega lastništva zaposlenih. Čeprav je Državni zbor pripravo posebnega zakona o notranjem lastništvu zaposlenih od vlade zahteval že leta 1998 ob sprejemanju takratnega zakona o prevzemih, do tega doslej še ni prišlo. Zato bi bilo treba maksimalno
pospešiti pripravo ustrezne normativne ureditve sistema notranjega lastništva zaposlenih v Sloveniji. V tem smislu bi veljalo še posebej podpreti zlasti tovrstna prizadevanja Inštituta ta ekonomsko demokracijo (IED), ki je med drugim že pripravil tudi konkreten zakonski predlog za spodbujanje notranjega lastništva v Sloveniji po ESOP modelu.
Opomba: Ta programski manifest je bil prvotno sprejet na skupščini ZSDS dne 19. 11. 2009, dopolnjen in posodobljen pa je bil po izvedeni široki javni razpravi med članstvom ZSDS in v Strokovnem svetu ZSDS v letu 2022.
Opombe in viri iz izvirnika
1 Zupančič, Boštjan. M. (2011) Tembatsu: Druga od suhih krav. Samozaložba, 2011. Domžale. Nazaj k navedbi ↑
2 Brščič, Bernard (2012) (Ne)moralnost kapitalizma in pravna država. Delo, Sobotna priloga z dne 25. 2. 2012. str. 10-11. ČZP Delo. Ljubljana. Nazaj k navedbi ↑
3 Damijan, Jože P. (2014) Kaj se dogaja z ekonomijo? Delo, Sobotna priloga z dne 19. 4. 2014. ČZP Delo. Ljubljana. Nazaj k navedbi ↑
4 Adizes, Ichak (2011) Intervju: dr. Ichak Adizes. Povzeto dne 28. 6. 2013 s spletne strani: http://mladipodjetnik.si/novice-in-dogodki/novice/intervju-dr.-ichak-adizes. Nazaj k navedbi ↑
5 Tržna vrednost podjetja pomeni tržno oblikovano oceno njegove prihodnje sposobnosti ustvarjanja ekonomske vrednosti, ki se pri javnih družbah določa prek tržne cene delnic oziroma deležev, oblikovane na podlagi ponudbe in povpraševanja, pri nejavnih družbah pa se praviloma ugotavlja s strokovno cenitvijo. Nazaj k navedbi ↑
6 Čeprav so teorijo intelektualnega kapitala v ekonomiji že prej začeli razvijati številni avtorji, kot so Paul Romer, Hiroyuki Itami, Rubin Penrosa, Richard Nelson in drugi, je bil ključen korak v tej smeri v novejšem času narejen na Švedskem. Začetnik t. i. švedske šole je bil Karl-Erik Sveiby s svojo leta 1989 objavljeno knjigo »The Invisible balance Sheet«, ki je s svojimi deli navdahnil mnoge ekonomiste, med katerimi je danes eden najbolj znanih Leif Edvinsson, ki je leta 1991 postal prvi direktor za intelektualni kapital na svetu, in sicer v švedski zavarovalnici Skandia, kjer je leta 1995 zasnoval poseben model merjenja, spremljanja in upravljanja intelektualnega kapitala v podjetju, imenovan Skandia Navigator oziroma Skandiina vrednostna shema. Temu modelu danes v takšnih ali drugačnih različicah sledijo že tudi številna druga velika podjetja v svetu. Intenzivnejše teoretično proučevanje človeškega kapitala znotraj koncepcije intelektualnega kapitala pa se začne predvsem s člankom Scotta R. Sweetlanda »Human Capital Theory: Foundations of a Field of Inquiry« iz leta 1996, čeprav je teorijo človeškega kapitala v bistvu zasnoval že Gary Becker s svojo knjigo »Human Capital« iz leta 1964. Nadaljnja intenzivna znanstvena raziskovanja in proučevanja te problematike so privedla do tega, da danes obstajajo že številne metode konkretnega merjenja človeškega in intelektualnega kapitala nasploh, ter da je danes bolj ali manj enotno sprejet (in z manjšimi razlikami) tudi definiran pojem in sestavine intelektualnega podjetij, kakor tudi, da je v stroki že dogovorjeno tudi bolj ali manj enotno izrazoslovje za opisovanje intelektualnega kapitala in njegovih sestavin. Teorija intelektualnega kapitala je tako zagotovo ena najpomembnejših teorij nove ekonomije. Eden od pionirjev te teorije Thomas A. Stewart pa je v svoji knjigi, bestsellerju »Intellectual Capital: The New Wealth of organizations« iz leta 1997, v zvezi s tem tudi dokončno redefiniral standarde in prioritete sodobnega poslovanja in dokazal, da najpomembnejše premoženje sodobnih podjetij niso materialne dobrine, oprema. finančna sredstva ali tržni delež, ampak so to neotipljivi resursi: znanje in sposobnosti zaposlenih, patenti, informacije o kupcih in prejšnje izkušnje, ki jih imajo podjetja v svojem »institucionalnem spominu«. Od tod tudi znana in danes že bolj ali manj splošno uveljavljena teza, da so zaposleni pravzaprav »največje premoženje oz. bogastvo in najpomembnejša konkurenčna prednost podjetij v sodobnih pogojih gospodarjenja«. Nazaj k navedbi ↑
7 Pojma »finančni kapital« v tej formuli seveda ne gre zamenjevati s pojmom finančnih oziroma denarnih »sredstev« podjetja kot dela aktive bilance stanja, temveč označuje rezidualno vrednost lastnega premoženja podjetja (tj. sredstva minus obveznosti), ki je na pasivni strani bilance stanja izkazana kot lastniški kapital oziroma angl. equity. Gre za terjatev lastnikov vloženega kapitala do premoženja podjetja oziroma za njihov kapitalsko-lastniški delež v neto premoženju družbe, ne pa za likvidna finančna sredstva kot produkcijski input. Nazaj k navedbi ↑
8 Razlika med knjigovodsko in tržno vrednostjo podjetij je pomemben motiv ukvarjanja z intelektualnim kapitalom, saj se to razhajanje v razvitih tržnih gospodarstvih, kot že rečeno, vse bolj povečuje. Leta 1929 je bilo razmerje med opredmetenimi in neopredmetenimi sredstvi 70 proti 30 odstotkov, leta 1990 je znašalo 37 proti 63 odstotkov. Danes pa tržna vrednost delnic podjetij tudi več kot šestkrat presega knjigovodsko. Večji del razlike med knjigovodsko in tržno vrednostjo mnogi pripisujejo intelektualnemu kapitalu, ki ni ustrezno ovrednoten in izkazan v finančnih izkazih. Nekateri gredo celo tako daleč, da to razliko v celoti jemljejo kot izkaz vrednosti intelektualnega kapitala. (Horvat, T., 2002, Intelektualni kapital: odkrivanje skritega, Finance) Nazaj k navedbi ↑
9 »S pojmom intelektualna ali neotipljiva sredstva označujemo vse tisto, kar prispeva k dodani vrednosti družbe, a ni zabeleženo v poslovnih izkazih družbe. Kako velika so ta sredstva se najbolje vidi pri družbah, katerih delnice javno kotirajo na organiziranih trgih kapitala. Pri teh družbah tržna vrednost delnice tudi po padcih v zadnjih letih bistveno presega knjigovodsko vrednost delnice. Zadnji podatki za ZDA na primer kažejo, da je razmerje med tržno in knjigovodsko vrednostjo za prek 7000 delnic na borzah v povprečju 2,28; to pomeni, da intelektualni kapital presega »fizični« kapital družb.« (Pahor, M.: Intelektualni kapital kot ključni dejavnik ustvarjanja dodane vrednosti, Ekonomska demokracija št. 4/2010, str. 8) Nazaj k navedbi ↑
10 Edvinsson Leif: Developing Intellectual Capital at Skandia. Long Range Planning, London, str. 366−373. Nazaj k navedbi ↑
11 Nekatere definicije pa iz strukturnega kapitala izločajo t. i. relacijski kapital (tj. mreža trajnih odnosov podjetja z zunanjimi in notranjimi deležniki) ter t. i. socialni kapital (tj. kakovost socialnih odnosov znotraj organizacije in širšega institucionalnega okolja, izražena v stopnji zaupanja, normah sodelovanja, vzajemnosti in kolektivne zmožnosti za usklajeno delovanje) in ju obravnavajo kot samostojni sestavini intelektualnega kapitala. Nazaj k navedbi ↑
12 »Vsako podjetje lahko poseduje tri vrste sredstev: opredmetena, finančna in neopredmetena. Vendar pa neopredmetena sredstva po svoji vsebini in formi niso enoznačno opredeljena. Ločimo jih lahko na opredeljiva in neopredeljiva neopredmetena sredstva (Cohen, 2005). Zaradi lažje razmejitve med eno in drugo obliko neopredmetenih sredstev bomo opredeljiva neopredmetena sredstva (sem sodijo patenti, avtorske pravice, poslovne skrivnosti...) imenovali kar neopredmetena sredstva, medtem ko bomo neopredeljiva neopredmetena sredstva imenovali IK (intelektualni kapital). To seveda ne pomeni, da opredeljiva neopredmetena sredstva niso posledica znanja in intelektualnih aktivnosti. Gre za razlikovanje, ki temelji na razlikah v pravni zaščiti, možnosti razporeditve koristi, ki jih posamezna vrsta sredstev ustvarja in s tem možnosti njihovega vrednotenja in menedžiranja. Da bi lažje razlikovali obe vrsti neopredmetenih sredstev, bomo našo definicijo IK razširili. IK je: »nekaj, kar je utemeljeno na znanju, nima materializirane pojavne oblike, je uporabno in koristno za podjetje in ki v smislu računovodskega evidentiranja ostaja skrito do trenutka, ko ga na osnovi transakcije (prodaja, prevzem, pripojitev...) trg prepozna in ovrednoti«.« (Javornik, S., 2012, Učinkovitost investiranja v intelektualni kapital kot vodilni indikator prihodnje uspešnosti poslovanja slovenskih podjetij, doktorska disertacija, Ekonomska fakulteta UL, Ljubljana) Nazaj k navedbi ↑
13 Ta trend se kaže tudi pri indeksu S&P Europe 350, čeprav v nekoliko manjši meri: njegov delež neopredmetenih sredstev se je povečal s 71 % v letu 2015 na 74 % v letu 2020. V azijskih indeksih (CSI 300, Nikkei 225, KOSDAQ) se je delež neopredmetenih sredstev v zadnjih dveh desetletjih povečeval, vendar se je v primerjavi z ZDA in Evropo stabiliziral na nižji ravni. Tudi Azija torej v tem pogledu vztrajno raste, a ostaja materialno intenzivnejša kot Zahod, kar je skladno s strukturo industrij in gospodarskimi modeli. Nazaj k navedbi ↑
14 Daum, Jürgen H. (2003) Intangible Assets and Value Creation. Chichester; Hoboken, NJ: John Wiley & Sons. Nazaj k navedbi ↑
15 Tako v klasični kot v sodobni ekonomski teoriji se kapital opredeljuje kot proizveden produkcijski faktor, tj. rezultat zavestne akumulacije in investicij, namenjen nadaljnji produkciji, s čimer se bistveno razlikuje tako od zemlje in drugih naravnih virov kot od dela v smislu zgolj fizične delovne sile kot naravne danosti. Tako v umske komponente (znanje, veščine, delovne zmožnosti) kot tudi v emocionalne komponente (delovno motivacijo, organizacijsko pripadnost oziroma zavzetost) dela je treba zavestno in dolgotrajno vlagati – bodisi v obliki izobraževanja, usposabljanja in učenja na delu bodisi v obliki organizacijskih praks, kulture in vodenja – pri čemer te investicije ustvarjajo prihodnje ekonomske donose in so zato po svoji naravi kapital. Nazaj k navedbi ↑
16 Prim. Ante Pulić, avtor znanega modela za merjenje učinkovitosti intelektualnega kapitala VAIC (angl. Value Added Intellectual Coefficient) – intelektualni koeficient dodane vrednosti navaja, da večina gospodarskih in finančnih modelov obravnava zaposlene kot strošek, in trdi, da zaposleni potrebujejo nov status v podjetju. Za 21. stoletje je nesprejemljivo, da so naložbe v zaposlene obravnavane kot strošek. Pulić meni, da so zaposleni nosilci znanja, najpomembnejši element pri ustvarjanju dodane vrednosti podjetja. Zaposlene in njihovo intelektualno premoženje Pulić obravnava kot ključni vir oziroma naložbo. Oni vlagajo svoje znanje in sposobnosti v podjetje, kar se kaže v njegovi večji tržni vrednosti. V industrijski dobi se je vlagalo v obrate in opremo, ki so bili osnova ustvarjanja vrednosti. Danes podjetja vlagajo v zaposlene, ki pa postajajo ključni vir ustvarjanja vrednosti. Z združitvijo dveh ključnih virov – finančnim premoženjem in intelektualnim premoženjem – podjetje ustvarja novo vrednost. To je glavni cilj vsakega sodobnega podjetja, institucije, regije in države v vseh ekonomskih obdobjih. Z enakimi sredstvi lahko podjetje ustvari več ali manj vrednosti. Podobno kot strokovnjaki za intelektualno premoženje tudi Pulić ugotavlja, da tradicionalni finančni računovodski izkazi ne ustrezajo današnjim podjetjem. (Pulić 2004, v Hrvatin B., Intelektualno premoženje kot merilo poslovne uspešnosti, Magistrska naloga, Fakulteta za management UP, 2016: 41). Nazaj k navedbi ↑
17 O izrazito negativnem vplivu obstoječega mezdnokapitalističnega družbenoekonomskega sistema na okoljsko (in širšo družbeno) odgovornost na tem mestu sicer ne razpravljamo posebej, je pa vsekakor očiten. Danes pretežno že povsem »anonimni« kapital, ki mrzlično išče naložbene priložnosti širom po svetu, namreč zanima le čim večji profitni donos in se bolj malo ali nič meni za pogosto naravnost katastrofalne okoljske posledice njegovega ustvarjanja v »tujih« - naravnih in družbenih - okoljih (posebej še v manj razvitih delih sveta), ki niso hkrati tudi življenjsko okolje lastnikov tega kapitala. Ljudje, ki v teh okoljih delajo in živijo, pa na upravljanje in okoljsko ter širše družbeno odgovorno delovanje s tem kapitalom ustanovljenih podjetij, od katerih so sicer eksistenčno odvisni, nimajo popolnoma nobenega vpliva, ker so pač sistemsko obravnavani zgolj kot »najemna delovna sila« teh podjetij brez kakršnihkoli korporacijskih pravic. Če bi ga imeli (v obliki pravice do sorazmernega soupravljanja teh podjetij na podlagi svojega vloženega dela oziroma človeškega kapitala), takšne okoljske neodgovornosti, kakršni smo priča danes po vsem svetu, v svojih lastnih življenjskih okoljih seveda zagotovo ne bi nikoli dovolili. Močna korelacija med aktualnim mezdnim kapitalizmom kot družbenoekonomskim sistemom in njegovo popolno okoljsko neodgovornostjo je torej več kot očitna. Tako imenovanega koncepta »družbene odgovornosti podjetij« brez radikalne spremembe aktualnega kapitalizma kot sistema, se pravi, zgolj s trkanjem na nujno spremembo etičnih in moralnih vrednot pristojnih ekonomskih odločevalcev, torej brez dvoma ne bo mogoče uresničiti nikoli. Nazaj k navedbi ↑
18 Človeški kapital so torej v bistvu ljudje z vsemi svojimi produkcijskimi sposobnostmi. Človeški kapital kot produkcijski faktor je človek kot celota, torej kot fizično in umsko ustvarjalno ter emocionalno bitje, ne zgolj njegovo delo, ki je seveda neločljivo od človeka in ga tudi ni mogoče ločeno »(kupo)prodajati na trgu delovne sile« kot nekakšno samostojno »blago«. Za ločevanje med delom in kapitalom kot dvema različnima vrstama produkcijskih faktorjev z različnim korporacijsko-pravnim statusom tako ni več nobene ekonomske in pravne podlage. Nazaj k navedbi ↑
19 Celovito obravnavanje sodobnega dela kot skupka vseh treh navedenih njegovih integralnih sestavin in upoštevanje nespornega dejstva, da je delo z vsemi temi svojimi sestavinami neločljivo od človeka, torej v bistvu privede do zaključka, da temeljni produkcijski faktor v resnici ni delo samo po sebi, ki naj bi bilo po učenju klasične ekonomske teorije lahko celo nekakšno samostojno tržno blago, ampak pravzaprav človek kot celota. A ostanimo zaenkrat pri tem, da bomo zaradi ustrezne vpetosti te razprave v aktualno ekonomko-teoretično terminologijo v nadaljevanju sodobno delo obravnavali le kot sinonim za človeški kapital. Nazaj k navedbi ↑
20 Teorijo človeškega kapitala sta v ekonomski literaturi sicer utemeljila Theodore W. Schultz, ki je znanje in izobraževanje prvi sistematično obravnaval kot investicijo (Investment in Human Capital, 1961, The American Economic Review, 51/1, str. 1–17) ter Gary S. Becker, ki je to izhodišče formalno razvil v celovito ekonomsko teorijo (Human Capital: A Theoretical and Empirical Analysis, with Special Reference to Education, 1964, University of Chicago Press). Nazaj k navedbi ↑
21 Pojem »lastništvo« je namenoma dan v narekovaje, kajti podjetja/korporacije kot pravne osebe v resnici niso in tudi ne morejo biti predmet lastninske pravice, ampak so lahko le sama lastniki premoženja. Govoriti o »lastnikih« podjetij je torej pravno-teoretično že v osnovi povsem zgrešeno, čeprav je res, da so korporacijske/članske pravice (upravljanje in prisvajanje produkta podjetij) po vsebini praktično enake lastninski pravici. Nazaj k navedbi ↑
22 »Jasno je, da je intelektualni kapital izjemno pomemben, v deležu prispevka k ustvarjanju vrednosti je že sedaj pomembnejši od fizičnega kapitala in s prehodom v družbo znanja še dodatno pridobiva na pomenu. Sistemi korporativnega upravljanja se silovitemu razmahu razvoja intelektualnega kapitala še niso prilagodili, saj še vedno temeljijo predvsem na lastništvu fizičnega kapitala. Že nekaj časa pa so na obzorju spremembe in morda bo sedanja gospodarska kriza pravi katalizator za uresničitev teh sprememb.« (Pahor, M.: Intelektualni kapital kot ključni dejavnik ustvarjanja dodane vrednosti, Ekonomska demokracija št. 4/2010, str. 8) Nazaj k navedbi ↑
23 »Znameniti guru menedžmenta Charles Handy verjame, da se kapitalizem v sedanji obliki ne bo obdržal. Podjetja in država bodo morali spremeniti pravila, najti nove rešitve za lastništvo. Če so podjetja čedalje bolj odvisna od ljudi, potem tisti, ki zagotavljajo denar, ne morejo imeti več pravic od tistih, ki ga ustvarjajo. Iskanja ravnotežja med znanjem in kapitalom kot ključnima produkcijskima dejavnikoma se bodo najprej lotili v IT podjetjih, oglaševalskih agencijah, visokotehnoloških nišnih podjetjih, skratka tam, kjer so zaposleni vsa vrednost podjetja.« (Šmuc, S.: Vera v čudeže. Uvodnik. MQ – revija Združenja Manager, št. 2/2007, str. 3. Ljubljana) Nazaj k navedbi ↑
24 Temeljni produkcijski »dejavniki« naj bi bili zemlja (naravni viri), delo in kapital. Gre torej za temeljne ekonomske vire, s katerimi se v produkcijskih procesih ustvarja nova vrednost oziroma produkt, njihovo ekonomsko-teoretično bistvo v pogojih tržnega gospodarstva pa je v tem, da naj bi svojim lastnikom prinašali nek »ekonomski donos« na njihov produkcijski input. Če torej govorimo o kapitalu kot produkcijskem »dejavniku«, ta predstavlja ekonomski vir za nabavo ustreznih konkretnih produkcijskih »sredstev« (tj. delovnih sredstev in predmetov dela), potrebnih za posamezen konkretni produkcijski proces, zaradi česar se v kontekstu razprav o kapitalistični produkciji zanje pogosto uporablja tudi pojem »fizični kapital«. In če torej tudi delo sistemsko obravnavamo kot navadno tržno blago, ki ga kapitalist kot podjetnik »kupi« na trgu za potrebe ustvarjanja »svojega lastnega« produkta (in sicer zgolj za mezdo/plačo kot njegovo tržno ceno, tj. zgolj za protivrednost njegovega inputa v produkcijski proces brez pravice njegovih lastnikov do sorazmerne udeležbe tudi na skupaj ustvarjenem končnem produktu podjetja, ki bi potem dejansko pomenila tudi nek »ekonomski donos« na njegov input za njegove lastnike - delavce) to pomeni, da je v resnici tudi delo sistemsko obravnavano le kot eno od kapitalistovih produkcijskih »sredstev«, ne pa kot samostojen produkcijski »dejavnik«. A o tem podrobneje še v nadaljevanju. Nazaj k navedbi ↑
25 Tako imenovane po njenem avtorju, ameriškem filozofu Francisu Fukuyami in njegovem znamenitem eseju Konec zgodovine? Konec zgodovine?, objavljenem leta 1989, tj. takoj po propadu Sovjetske zveze in padcu berlinskega zidu, kasneje pa še knjigi The End of History and the Last Man. Nazaj k navedbi ↑
26 Govorimo o tistem delu vsebine tega pojma, ki se nanaša na socialno državo v ožjem pomenu besede, torej predvsem na socialno davčno politiko in na takšne in drugačne socialne transferje (torej brez »države blaginje« kot drugega dela običajne vsebine tega pojma, kar zajema razvoj učinkovitih javnih služb, kot so izobraževanje, zdravstvo, kultura itd., čeprav se tudi v financiranju le-teh sicer pojavljajo elementi sociale). Nazaj k navedbi ↑
27 Eden prvih, bolj ali manj neizogibnih in tako rekoč »obveznih« protikriznih ukrepov je namreč praktično vedno prav krčenje izdatkov za socialno državo. In to pravilo, kot je pokazala zlasti zadnja velika gospodarska kriza, v osnovi velja tudi za najvišje razvite klasične »socialne države«, kamor običajno uvrščamo zlasti skandinavske. Nazaj k navedbi ↑
28 »Apologeti obstoječega družbenega reda nas radi prepričujejo, da položaja revnih ne bi mogli bistveno izboljšati, tudi če bi jim razdali vse bogastvo bogatih – kajti bogatih je pač malo, revnih pa mnogo. Če pomislimo, da razpolaga dandanes približno desetina človeštva s polovico vsega svetovnega bogastva, je ta izgovor sicer malce kilav; sicer pa v resnici sploh ne gre za to. Ne gre za golo dejstvo družbene neenakosti, temveč za mehanizem stalnega poglabljanja te neenakosti, ki je vgrajen v kapitalistični ekonomski sistem.« (Makarovič, J., 2013: 17, Avantura sveta. Fakulteta za družbene vede UL. Ljubljana.) Nazaj k navedbi ↑
29 To vrzel, ki jo sicer samodejno in permanentno sistemsko generira obstoječi model faktorske razdelitve produkta, in ki je kot taka sicer neposredni izvor vseh t. i. cikličnih kriz kapitalizma, mora potem vsakič znova interventno reševati država s t. i. keynesijanskimi ukrepi ekonomske politike. Nazaj k navedbi ↑
30 Smith, Adam (2010: 62) Bogastvo narodov – Raziskava o naravi in vzrokih bogastva narodov (orig. An Inquiry into the Nature and Causes of the Wealth of Nations), Studia humanitatis, Ljubljana (Prvič izdano: 1776). Nazaj k navedbi ↑
31 V zvezi s tem velja opozoriti na pravilno razumevanje splošnega pojma »kapital«, s katerim sicer tudi sodobna ekonomska teorija operira v številnih zelo različnih pomenih, ki so (če ta pojem ni opremljen z ustreznim pridevnikom) v odvisnosti od konkretnega konteksta zato pogosto tudi močno zavajajoči glede utemeljevanja nekaterih njenih ključnih tez. Predvsem je treba biti pozoren na to, da »kapital« (kadar o njem razpravljamo kot o »temeljnem produkcijskem dejavniku« v najširšem pomenu te besede) nikakor ni sinonim zgolj za t. i. »fizični« kapital oziroma za »produkcijska sredstva«, ki so sicer samo ena izmed njegovih konkretnih pojavnih oblik, v katere je lahko pretvorjen, ampak po tej teoriji predstavlja splošen vir za financiranje celotne produkcije, vključno torej tudi z mezdami/plačami delavcev. Kapitalist, kot temu pravi A. Smith, a svojim kapitalom delavce »oskrbi z materiali in živežem«, kar prevedeno v današnji jezik pomeni produkcijska sredstva in plače. Nazaj k navedbi ↑
32 Prav nobenega dvoma torej ni glede vprašanja, ali je delo oziroma delovna sila v mezdnem kapitalizmu predmet navadne »kupoprodaje« (kot sicer »dejansko« ekonomsko vsebino mezdnega delovnega razmerja striktno opredeljujemo v tej razpravi) ali predmet »najema« proti plačilu v obliki mezde/plače (kot ga sicer načeloma obravnavata ekonomska in pravna teorija). A nekaj, kar se v produkcijskem procesu porablja in vgrajuje v produkt ter »prodaja naprej« (in česar torej po končanem najemu ni mogoče v enaki obliki vrniti lastniku), seveda že po logiki stvari ne more biti predmet najema, ampak je lahko le predmet kupoprodaje. Mezdno delovno razmerje torej v resnici ni nikakršno najemno razmerje, ampak je čisto navadno tržno kupoprodajno razmerje med delojemalci in delodajalci. A, kot vemo, človeško delo, ki je sicer neločljivo od človeka, ne filozofsko-teoretično in (po znameniti Filadelfijski deklaraciji MOD iz leta 1944, ki izrecno prepoveduje delo obravnavati kot tržno blago) tudi ne pravno gledano v nobenem primeru ne bi smelo biti predmet kupoprodaje. Mezdni produkcijski odnos, zasnovan kot tržno-menjalni odnos, je torej nekaj - tako teoretično kot tudi praktično - v celoti in absolutno nesprejemljivega, o čemer bo podrobneje govora še v nadaljevanju. Nazaj k navedbi ↑
33 Gre za izhodiščno teoretično predpostavko klasične politične ekonomije, ki je sicer Smith sam ni nikjer izrecno zapisal v tej obliki, vendar pa popolnoma jasno in nedvoumno izhaja iz konteksta celotne njegove teoretične misli. Po tem »aksiomu« (ki pa to v resnici seveda ni!) so oziroma morajo biti v tržnem gospodarstvu samoumevno tudi vsi temeljni produkcijski dejavniki, vključno z delom kot integralno sestavino človeka, tržno blago, zato je lahko trg s svojim zakonom ponudbe in povpraševanja tudi univerzalni in edini zveličavni regulator delovanja družbenoekonomskega sistema v vseh fazah reprodukcijskega procesa (od produkcije prek menjave do razdelitve in porabe), katerega delovanje, vključno s proizvodnimi in razdelitvenimi odnosi med lastniki dela in kapitala, samodejno uravnava in uravnoveša kot nekakšna »nevidna roka«. Avtor Senjur (v Petrovič, S., 2004: 4, Vpliv neposrednih tujih investicij na gospodarsko rast držav v prehodu. Ekonomska Fakulteta Univerze v Ljubljani) bistvo tega aksioma jedrnato pojasnjuje takole: »Kapitalistična proizvodnja je v svojem bistvu razvita blagovna proizvodnja, katere namen je ustvarjanje dobička. Glavni cilj reprodukcijskega procesa postane dobiček, delovna sila postane blago in s tem predmet tržne menjave. Ko vsi proizvodi in storitve ter vsi produkcijski dejavniki postanejo tržno blago, pričnemo govoriti o tržnem gospodarstvu.« Nazaj k navedbi ↑
34 Temeljna resnica ali načelo, ki ne potrebuje dokazov. (Po Fran, SSKJ) Nazaj k navedbi ↑
35 Iz tega razloga bomo v nadaljevanju zanjo pogojno uporabljali tudi izraz »Smithova dogma«. Nazaj k navedbi ↑
36 Tudi Marx pa sicer v bistvu ni nikoli podvomil in zanikal, da je mezdni produkcijski odnos med delom in kapitalom za kapitalizem kot zasebnolastniški in tržni sistem pač nekaj povsem »normalnega in samoumevnega«. Prav zato tudi nikoli sploh niti ni razmišljal o tem, da bi bilo morda mogoče tudi v kapitalizmu - namesto klasičnega »mezdnega« - vzpostaviti nek povsem drugačen, tj. povsem »enakopraven« temeljni produkcijski odnos, ampak je rešitev iskal izključno v odpravi zasebne lastnine produkcijskih sredstev in trga, posledično pa tudi kapitalizma kot sistema. In s tem žal nehote povsem po nepotrebnem zavozil ekonomsko teorijo v drug, prav tako - kot se je izkazalo skozi številne povsem ponesrečene socialistične eksperimente v svetu - povsem brezperspektiven ekstrem s katastrofalnimi praktičnimi posledicami. Nazaj k navedbi ↑
37 Ne glede na to, ali in v kakšnem obsegu tudi dejansko opravljajo konkretne podjetniške funkcije, ki jih seveda niti približno ni mogoče teoretično zreducirati zgolj na poslovno tveganje, katero, mimogrede, tudi sicer ni imanentno zgolj lastnikom kapitala kot udeležencem v produkcijskih procesih. Prav tako podjetništvo, ki je sicer nesporno element dela in ne element kapitala ter njegovih lastnikov ni oziroma sistemsko ne more biti »naprodaj« za kapital. Lastniki kapitala ga torej, če ga ne opravljajo sami, ne morejo preprosto kar »kupiti« na trgu (tj. prek najema menedžerjev, ki namesto njih opravljajo vse podjetniške funkcije), hkrati s tem pa avtomatično tudi vseh iz tega izvirajočih sistemskih korporacijskih pravic (tj pravice do upravljanja podjetij in prisvajanja njihovih poslovnih rezultatov), kot to sicer dopušča trenutno veljavno korporacijsko pravo. In kar je vsekakor pravno popolnoma nedopustno. A o tem več in podrobneje še v poglavju 1.4.3. Nazaj k navedbi ↑
38 Prav v tem pa se, kot bo podrobneje pojasnjeno še v nadaljevanju, v resnici skriva »samodejni« mehanizem ekonomskega izkoriščanja dela, ki je na ta način (čeprav je seveda globoko prikrit pod kopico leporečne teoretične navlake o domnevni popolni sistemski enakopravnosti lastnikov obeh temeljnih produkcijskih dejavnikov in njunih lastnikov) vgrajen že v same temelje mezdnega produkcijskega odnosa. Nazaj k navedbi ↑
39 Šteje se, da s trenutkom sklenitve delovnopravne pogodbe o zaposlitvi, ki je sicer po svoji pravni naravi tipična »kupoprodajna« pogodba (z nekaj za sámo njeno ekonomsko bistvo povsem irelevantnimi delovnopravnimi »korektivi« v smislu varstva dostojanstva in osebnostnih pravic delavcev), za čas trajanja sklenjenega delovnega razmerja vsa lastninska upravičenja nad delom v produkcijskih procesih (razen gole posesti in pravice razpolaganja v smislu svobodnega odločanja o vstopu in ohranjanju oziroma izstopu iz konkretnega delovnega razmerja ) v celoti preidejo z njegovih lastnikov - delavcev na njenega »kupca«, tj. na podjetnika oziroma podjetje/gospodarsko družbo/korporacijo kot delodajalca. Nazaj k navedbi ↑
40 Sistemsko torej kljub povsem drugačnim proklamiranim načelom delo, kot že rečeno, v resnici sploh ni - niti teoretično - obravnavano kot kapitalu enakovreden temeljni produkcijski »dejavnik« (ki svojim lastnikom prinaša ustrezen ekonomski donos na njegov input), ampak zgolj kot eno izmed produkcijskih »sredstev« v lasti podjetnika - delodajalca, s katerim ta »organizira proizvodnjo« in ustvarja »svoj« produkt ter si ga zato lahko tudi v celoti prisvaja, vključno z delom vrednosti outputa dela, ki presega vrednost inputa (mezde/plače). Nazaj k navedbi ↑
41 Dejansko (tržno) ustvarjeni produkt po tej ekonomski /anti/logiki preprosto ni (več) njihov in na njem sistemsko nimajo več nikakršne pravice do sorazmerne soudeležbe (?), čeprav je v njem - poleg prispevka kapitala in podjetništva njegovih lastnikov - seveda nesporno vsebovan tudi t. i. rezidualni presežek outputa dela. o čemer več še v nadaljevanju. Nazaj k navedbi ↑
42 Delo samo po sebi, ki se kot táko (torej ne v obliki neke zaokrožene »storitve« kot samostojnega tržnega produkta) na trgu prodaja v t. i. odvisno delovno razmerje, naj torej potemtakem sploh ne bi nobenega svojega produkta za svoje lastnike. Nazaj k navedbi ↑
43 V tem delu ima torej Karl Marx, ko v zvezi s tem govori o sistemski »odtujitvi« delavcev tako od pogojev kot od rezultatov njihovega dela, (ne glede na to, ali se na splošno strinjamo z njegovo ekonomsko teorijo ali ne) brez dvoma popolnoma prav. Nazaj k navedbi ↑
44 Ni namreč jasno, od kod pravzaprav ideja, da naj bi bilo že a priori ekonomsko samoumevno, da je lahko izključno le kapital(ist) tisti, ki »zaposluje« delo(avce) in ne, denimo, obratno. Predvsem pa ni jasno, čemu naj ne bi moglo biti njihovo medsebojno produkcijsko razmerje zasnovano na povsem enakopravnem »sopodjetništvu«, kakršno bi - kot ekonomsko edino zares logično - izhajalo iz v nadaljevanju predstavljenega t. i. Pettyjevega aksioma o delu kot »očetu« in o zemlji (danes podjetniškemu kapitalu, op. p.) kot »materi« proizvoda. Že Adam Smith (2010: 83) je namreč glede večje ali manjše ekonomske »pomembnosti« obeh temeljnih produkcijskih dejavnikov in njihovih lastnikov za kakršnokoli produkcijo nadvse pronicljivo ugotovil (a kasneje v svoji teoriji na to žal enostavno kar »pozabil«!), da na daljši rok lastniki kapitala potrebujejo delavce in njihovo delo povsem enako kot slednji na kratek rok potrebujejo njih, kajti ne delo in ne kapital drug brez drugega in vsak zase načeloma ne moreta ustvariti ničesar, nobene nove ekonomske vrednosti (citat: »Zemljiški posestnik, zakupnik, lastnik manufakture, trgovec lahko večinoma živijo leto ali dve od sredstev, ki so si jih že pridobili, ne da bi zaposlili enega samega delavca. Brez službe številni delavci ne bi preživeli niti en teden, nekaj bi jih zdržalo kak mesec, skoraj nobeden pa ne bi mogel shajati leto. Sčasoma lahko delodajalec potrebuje delavca tako kot potrebuje delavec njega, vendar delodajalčeva potreba ni tako neodložljiva«.) Ali je torej res lahko – ob nesporni ekonomski enakovrednosti dela in kapitala kor nepogrešljivih produkcijskih dejavnikov – zgolj večja »preživetvena trdoživost« lastnikov kapitala (še vedno) podlaga za njihov privilegiran družbenoekonomski položaj, ki jim samodejno zagotavlja sistemski status delodajalcev nasproti delavcem? Celotna ekonomska in pravna teorija o »delodajalcih« in »delojemalcih« je brez kakršnekoli resne znanstvene podlage in eklatanten teoretični nesmisel. Nazaj k navedbi ↑
45 Temeljno izhodišče za pravico do prisvajanja ustvarjenega ali soustvarjenega produkta je seveda znano Lockeovo načelo »Naredil sem, moje je!« – torej vsakomur v skladu z njegovim dejanskim prispevkom k produktu. ki bi sicer vsekakor moralo postati tudi temeljno izhodišče za oblikovanje novega modela faktorske razdelitve produkta. »Angleški filozof John Locke (1632-1704) se šteje za prvega sistematičnega analitika lastništva. Njegova osnovna definicija lastništva kot pravice do življenja, svobode in imetja je omenjena v tako rekoč vseh kasnejših razpravah o lastništvu. Locka so uporabljali in s citati iz njegovih del dokazovali svoje trditve in stališča tako zastopniki kot tudi najostrejši kritiki kapitalistične ureditve. Locke definira lastništvo in njegovo osnovo v Dveh razpravah o vladi. Iz naravnega stanja, v katerem so bili ljudje enaki in je bilo vse skupno, se razvije lastništvo prek dela, ki daje “osnovo lastniški pravici” (Locke, 1980: 52). Za Locka, v nasprotju z Grotiusom in Pufendorfom pred njim, torej lastništvo ni nastalo na osnovi dogovora, ampak dela, vloženega v objekt lastništva.« (v Kanjuo Mrčela, Aleksandra, 1999: 34, Lastništvo zaposlenih in ekonomska demokracija, Ljubljana: Znanstvena knjižnica FDV.) Nazaj k navedbi ↑
46 Nujna bo torej predvsem vrnitev ekonomske teorije k elementarni »kritični« politični ekonomiji kot »družbeni, zgodovinski in razredni znanosti, ki proučuje temeljne produkcijske odnose - odnose med ljudmi, ki vstopajo v produkcijo«, kakor jo definira V. Merhar (2002: 874, Neoklasična ekonomija v funkciji apologije najrazvitejših kapitalističnih držav. Teorija in praksa, let. 39, 6/2002) »Neoklasična ekonomika že celo stoletje predstavlja paradigmo ortodoksne ekonomske teorije. V zadnjih desetletjih je to predvsem posledica sposobnosti t. i. neoklasične sinteze, da veliko kritičnih konceptov absorbira v svoj teoretični sistem. Toda po drugi strani tudi paradigma politične ekonomije, ki je prevladovala do konca 19. stoletja, doživlja rehabilitacijo, in sicer predvsem v okviru raznih heterodoksnih smeri, kakršni sta npr. institucionalizem in postkeynesianizem.« (Sušljan, Andrej, 2002: 870, Od politične ekonomije do ekonomike in nazaj, Teorija in praksa, let. 39, 6/2002, FDV Ljubljana) Nazaj k navedbi ↑
47 »[…] Teh protislovij pa liberalistična ekonomika, ki zamenjuje odnose med ljudmi z odnosi ljudi do stvari (prirode), ni sposobna pojasniti. Zaradi tega je treba ponovno poudariti odnose med ljudmi - produkcijske odnose. Ti pa so predmet kritične politične ekonomije, ki se jo neupravičeno izrinja iz učnih programov temeljnih ekonomskih kurzov ekonomije.« (Merhar, Viljem, ibidem: 873) Nazaj k navedbi ↑
48 Bistvo in način tega izkoriščanja je sicer Marx tudi - za tiste čase vsekakor briljantno - analiziral, tako da mu tega dela zaslug za ekonomsko teorijo nikakor ne gre odrekati, čeprav je potem s svojo t. i. delovno teorijo vrednosti, ki vse zasluge za produkt priznava zgolj delu (ne pa tudi kapitalu), žal zašel v povsem nesprejemljiv nasproten teoretičen ekstrem. Nazaj k navedbi ↑
49 Marx namreč v svojih delih nikoli ni razmišljal o kakršnikoli morebitni možni drugačni ureditvi produkcijskih odnosov v pogojih zasebnolastniškega in tržnega družbenoekonomskega sistema, ampak je glede tega preprosto izhajal iz enake predpostavke kot tudi teoretiki klasične politične ekonomije, tj. da je v teh pogojih »mezdni« produkcijski odnos pač nekaj samo po sebi umevnega in neizogibnega. Zato enostavno sploh niti ni iskal morebitne »tržne« alternative aktualnemu mezdnemu kapitalizmu, temveč je s svojo sporno tezo o lastnini kot temeljnem produkcijskem odnosu v bistvu poskušal utemeljiti povsem nov, »nekapitalističen« družbenoekonomski sistem brez zasebne lastnine in tržnega načina gospodarjenja. Nazaj k navedbi ↑
50 Po znanem, a žal spričo kasnejših teoretičnih zablod Adama Smitha in Karla Marxa neutemeljeno povsem »pozabljenem« predklasičnem ekonomistu Williamu Pettyju (1623 - 1687). Gre za njegovo znametnio misel: »Delo je oče proizvoda in zemlja (danes bi to lahko - vsaj zelo v grobem - prevedli kot »fizični kapital« podjetij, op. p.) je njegova mati. Ne moremo reči, kateri je bolj pomemben za spočetje otroka: mati ali oče.« Prav ta aksiom pa je, kot bo pojasnjeno v še nadaljevanju, temeljno izhodišče celotne teorije ekonomske demokracije. Nazaj k navedbi ↑
51 Galbraith, John K., 2010: 33 - 34, Ekonomika nedolžne prevare. Resnica našega časa. (orig. The Economics of Innocent Freud. Truth for Our Time.), Piano d.o.o. in Mladina d.d., Ljubljana. Prvi natis v izvirniku: New York, 2004. Nazaj k navedbi ↑
52 Produkcijska sredstva, vključno z denarnimi, s katerimi podjetje ustvarja svoj produkt, so zgolj konkretna pojavna oblika kapitala (t. i. fizični kapital). Nazaj k navedbi ↑
53 Lastninska pravica je pravica imeti stvar v posesti, jo uporabljati in uživati na najobsežnejši način ter z njo razpolagati. Omejitve uporabe, uživanja in razpolaganja lahko določi samo zakon. (Prvi odstavek 37. člena Stvarnopravnega zakonika) Nazaj k navedbi ↑
54 Vsi doslej znani zgodovinski družbenoekonomski sistemi - po Marxu »produkcijski načini« oziroma »družbenoekonomske formacije« - od razpada praskupnosti dalje (tj. sužnjelastništvo, fevdalizem in kapitalizem, če pri tem izvzamemo socializem), temeljijo na zasebni lastnini produkcijskih sredstev, pa vendarle se po vsebini prevladujočih produkcijskih odnosov med seboj bistveno razlikujejo. Nazaj k navedbi ↑
55 Pojem nevidne roke je, kot že rečeno, uvedel Adam Smith. V svojih delih ga omenja trikrat, in sicer v nekoliko različnih kontekstih, pri čemer s tistim, ki je omenjen v Bogastvu narodov (1776), opisuje paradoks tržnega gospodarstva laissez-faire: doktrina nevidne roke pravi, da s tem ko vsak udeleženec zasleduje svoj zasebni interes, tržni mehanizem deluje v dobro vseh (kot če bi celotni gospodarski proces nadzirala in usmerjala nekakšna dobronamerna nevidna roka). Avtor B. Brščič v svoji spremni besedi k slovenski izdaji Bogastva narodov (Studia humanitatis, Ljubljana. 2010: 689, 74 - 75) v zvezi s tem pravi: »Nevidna roka je tisti nevtralni družbeni mehanizem, ki poskrbi, da je javni oziroma nacionalni interes uresničen takrat, ko so uresničeni interesi posameznikov. Zmožna je uskladiti dejavnosti milijonov oseb, od katerih vsaka pozna le lasten interes in v večini ni zmožna artikulirati javnega interesa. Smithov spontani red pomeni udejanjanje avtonomije posameznikov, tako da razosebi družbena razmerja in pomeni dokončanje liberalnega projekta odmiranja politike. […] Smith se je zavedal morebitnih konfliktov med zasebnim in javnim interesom, tj. primerov, ko nevidna roka ne deluje in je potrebna vidna roka države. Vprašanje, kdaj prepustiti delovanje posameznikov tržnim silam in kdaj poklicati na pomoč državo, je večno vprašanje politične ekonomije. Še danes nimamo odgovora, kje postaviti črto ločitve med voluntarizmom trga in prisilo države.« (Opomba: pri slednjem gre predvsem za znane polemike med zagovorniki ekonomskega liberalizma in t. i. keynesijanci, ki pa so z vidika osrednjega predmeta naše razprave popolnoma irelevantne.) Nazaj k navedbi ↑
56 Mezdno delovno razmerje je definirano kot pogodbeno razmerje med delavcem in delodajalcem, v katerem se delavec prostovoljno vključi v organiziran delovni proces delodajalca in v njem za plačilo, osebno in nepretrgano opravlja delo po navodilih in pod nadzorom delodajalca. Gre torej za delo v okviru »trajne« organizacijske in ekonomske podrejenosti in odvisnosti nosilcev dela nasproti nosilcem kapitala, kar je seveda nekaj povsem drugega kot delo, ki ga posameznik samostojno prodaja na trgu v obliki svojega »storitvenega produkta« in ki ne ustvarja tovrstnega produkcijskega odnosa podrejenosti oziroma nadrejenosti ter odvisnosti. Klasična ekonomska in pravna teorija to dejstvo zavestno spregledujeta in tudi klasično mezdnokapitalistično »delovno razmerje« zavajajoče prikazujeta kot ekonomsko in pravno povsem »enakopraven« produkcijski odnos. Nazaj k navedbi ↑
57 To sicer brez dvoma velja tudi z vidika njihove »ekonomske redkosti«. Finančnega kapitala je namreč danes na finančnih trgih več kot dovolj, propulzivnim podjetjem pa močno primanjkuje predvsem usposobljenega strokovnega kadra. Nazaj k navedbi ↑
58 Znamenita Gallupove študije o zavzetosti zaposlenih v enem svojih zadnjih poročil ugotavlja naravnost zastrašujoče povprečno stanje na omenjenem področju. Samo 13 % vseh zaposlenih, torej približno eden od osmih, je zavzetih in na ta način pozitivno prispevajo k poslovni uspešnosti svojih podjetij. Velika večina, tj. 63 %, je nezavzetih, kar 24 % pa je celo aktivno nezavzetih. Ob ugotovitvi, da 5-odstotno povečanje zavzetosti prispeva kar 2,4 % k dvigu poslovnih prihodkov, so ocenjeni stroški oziroma škoda, ki jo vsako leto utrpi svetovno gospodarstvo zaradi nezavzetosti zaposlenih, seveda ogromni in se v večjih nacionalnih ekonomijah, kot so ZDA, Nemčija, Velika Britanija itd., merijo v stotinah milijard evrov. Katastrofalna podoptimalna izkoriščenost človeškega kapitala je torej danes več kot očitna Nazaj k navedbi ↑
59 To je vse od izida knjige njenega idejnega utemeljitelja Adama Smitha Bogastvo narodov iz leta 1776, se pravi skoraj 250 let. Čas je torej, da ekonomska znanost ta nesmiselni teoretični »tržni fundamentalizem«, ki je zagotovo najmanj huda teoretična zabloda, če ne že kar - vsaj pri sodobnih sledilcih in razlagalcih Smithove znanstvene misli - tudi zavestna teoretična »prevara« (za potrebe še nadaljnjega teoretičnega opravičevanja nedotakljivosti aktualnega kapitalizma kot domnevno ekonomsko edino zveličavnega in superiornega), končno vendarle pospravi v arhive ekonomske zgodovine Nazaj k navedbi ↑
60 Podjetje ga od njegovih lastnikov ne »kupuje«, lastniki pa ga podjetju ne »prodajajo« (po ceni, oblikovani na podlagi ponudbe in povpraševanja), ampak ga vanj »vlagajo« (po nominalni vrednosti), in sicer z namenom ustvarjanja ekonomskega donosa, kar je, kot rečeno, ne nazadnje tudi bistvo pojma »produkcijski dejavniki« v primerjavi z drugimi podobnimi ekonomskimi pojmi, zlasti še s pojmom »produkcijska sredstva«. Govorimo pa seveda v tem kontekstu izključno le o »lastniškem« kapitalu, ki ga je seveda treba tudi teoretično strogo ločevati od t. i. dolžniškega/upniškega kapitala. Nazaj k navedbi ↑
61 Nesporno dejstvo je, da lastniški kapital, trajno vložen v podjetja, nikoli ne nastopa kot tržno blago, ampak je predmet kupoprodaje lahko le »podjetje« (kot celota ali v obliki delnic oziroma deležev). Le-to pa že ob ustanovitvi, za katero sta poleg ustanovnega kapitala potrebni tudi podjetniška ideja in naložbena iniciativa kot elementa »dela« ustanovitelja, v resnici ni več preprosto kar sinonim za (zgolj) lastniški kapital. Še toliko bolj pa to velja po zaposlitvi tudi delavcev, se pravi ob kupoprodaji že delujočih podjetij. Ko se torej v takšni ali drugačni obliki (tj. delnic ali deležev) kupuje ali prodaja »podjetje«, predmet kupoprodaje nikoli ni (več) lastniški kapital sam po sebi, ampak vedno kot celota, torej že v povezavi in skupaj z vloženim tudi delom oziroma človeškim (in strukturnim) kapitalom - bodisi lastnikov samih bodisi delavcev ali pa obojih. Če lastniški kapital sam po sebi oziroma pravica njegove uporabe ni predmet (ločenih in samostojnih) kupoprodaj oziroma tržne menjave, pa seveda tudi dobiček ne more biti njegova tržna cena oziroma tržna cena njegove uporabe, kajti nekaj, kar sploh ni v pravnem prometu, tudi ne more imeti svoje tržne cene. Nazaj k navedbi ↑
62 Razlika med »temeljnimi« in ostalimi t. i. produkcijskimi dejavniki, ki jih s tem pojmom označuje ekonomska teorija, je v tem, da lastniki prvih z njimi v podjetju neposredno soustvarjajo tržni produkt ter prevzemajo odgovornost za produkcijo in tudi s tem povezano poslovno tveganje (v takšni ali drugačni obliki). Mednje torej lahko utemeljeno štejemo le delo (o oblikah poslovnega tveganja njegovih lastnikov več v nadaljevanju), zemljo in lastniški kapital, ne pa, denimo, tudi dolžniškega/upniškega kapitala. Lastniki le-tega namreč svoj lasten tržni produkt (tj. obresti) ustvarijo neposredno na trgu, in sicer že s samo sklenitvijo kreditne oziroma posojilne pogodbe, v samem produkcijskem procesu podjetja-dolžnika pa potem načeloma ne igrajo več nobene vloge. Povsem napačno je torej razumevanje, po katerem so tudi posojilodajalci (t. i financerji podjetja) eden izmed »udeležencev« produkcijskega procesa in ustvarjene dodane vrednosti podjetja - posojilojemalca, kajti pravno gledano v resnici postane podjetje - posojilojemalec tudi lastnik izposojenih stvari (običajno je to denar!) in z njimi samostojno razpolaga, posojilodajalec pa ima glede tega do njega zgolj terjatev (za vrnitev glavnice in obresti). Posojilno razmerje torej ni nikakršno »korporacijsko razmerje«, posojilodajalci pa ne nikakršni upravičenci do »deleža« v produktu podjetja-posojilojemalca. Nazaj k navedbi ↑
63 Produkcija je že po definiciji proces ustvarjanja nove vrednosti v odnosih popolne vzajemne soodvisnosti med delom in kapitalom ter njunimi lastniki, torej v produkcijskih procesih nikakor ne gre za nikakršno »menjavo« med njimi. Ta kajpak ne bi ustvarila nobene nove ekonomske vrednosti. In če kupec in prodajalec na trgu med seboj zamenjata dve ekvivalentni vrednosti (konkretno delo za plačo kot tržno protivrednost njegovega inputa), s tem seveda nista med seboj tudi prav ničesar »razdelila«, še najmanj pa nek skupen output. Tako imenovano »tržno/mezdno delovno razmerje« in »tržna razdelitev produkta« sta torej že v osnovi popoln ekonomsko-teoretični nesmisel. Nazaj k navedbi ↑
64 Njihov poslovni strošek pa je amortizacija. Ljudem torej kot nagrada za njihovo udeležbo v produkcijskih procesih pripada udeležba pri soustvarjenem dobičku, ne pa plača (tržna cena delovne sile) kot poslovni strošek v smislu nekakšne »amortizacije delovne sile«. Nazaj k navedbi ↑
65 Računovodski »strošek« produkcijskega inputa dela, izražen s plačami/mezdami in drugimi t. i. stroški dela, in ekonomska »vrednost« dejanskega produkcijskega outputa dela sta dve popolnoma različni ekonomski količini, med katerima je mogoče potegniti morebiten enačaj zgolj samo naključno (ne pa »praviloma«), tj. samo v primeru, če realizirana tržna cena produkta pokriva zgolj produkcijske stroške, podjetje pa posluje brez dobička/izgube oziroma s t. i. pozitivno ničlo. Če bi bil namreč produkcijski input produkcijskih faktorjev res enak njihovemu produkcijskemu outputu, potem bi bil seveda tudi dobiček kot dohodek lastnikov kapitala fiksna ekonomska kategorija in kot tak vnaprej znan oziroma ugotovljiv kot tržna cena in mejni produkt vloženega kapitala in podjetništva. Pa ni. Vloženi lastniški kapital (skupaj s podjetništvom njegovih lastnikov) kot temeljni produkcijski faktor, kot že rečeno, v resnici nikoli ni tržno blago in torej tudi nima svoje »mejne produktivnosti«, dobiček pa ni tržna cena in mejni produkt ničesar. Daleč od ekonomske realnosti pa je seveda teoretična predpostavka, da je takšen ali drugačen dobiček zgolj »produkt kapitala in podjetništva njegovih lastnikov«, o čemer več poglavju o »absurdnosti« neoklasične teorije faktorske razdelitve v nadaljevanju. Nazaj k navedbi ↑
66 John Bates Clark, profesor na univerzi Columbia, utemeljitelj neoklasične teorije faktorske razdelitve na prelomu 19. in 20. stoletja (»Distribution of Wealth«, 1899). Nazaj k navedbi ↑
67 Govorimo seveda o delu kot celovitem pojmu, ki poleg fizične (»delovne sile«), vsebuje tudi - produkcijsko čedalje bolj pomembni - intelektualno in emocionalno komponento. Nazaj k navedbi ↑
68 To je tudi podlaga in razlog za našo trditev, da kljub drugačnemu načelnemu zatrjevanju /neo/klasična ekonomska teorija dela v resnici sploh ne obravnava kot produkcijskega faktorja v pravem pomenu besede, temveč v bistvu le kot »produkcijsko sredstvo«. Nazaj k navedbi ↑
69 Če bi bila menjava na trgu dela res svobodna in ekvivalentna, delojemalci pa resnično »enakopravni« udeleženci te menjave, ne nazadnje tudi sploh ne bi potrebovali delovnopravne zakonodaje, ki mora danes posebej varovati delavce kot objektivno »šibkejšo« stranko v tem menjalnem razmerju. Nazaj k navedbi ↑
70 Izkazi bruto in/ali neto dodane vrednosti podjetij (angl. value added statement), ki vsebujejo podatke o njenem oblikovanju in o njeni delitvi, se kot nekakšno dopolnilo izkazom poslovnega izida sicer uveljavljajo že od začetka 70. let prejšnjega stoletja. »Med konceptoma dobička in dodane vrednosti obstajajo pomembne razlike. Dobiček poudarja vidik lastnikov podjetja, dodana vrednost pa družbeni vidik njegovega poslovanja. Dobiček nadalje pripada lastnikom podjetja, zato ga lahko obravnavamo kot njihov dosežek, dodana vrednost pa pripada vsem, ki so sodelovali pri njenem ustvarjanju. […] Koncept dobička obravnava zaposlene kot najeto delovno silo, katere vloga je maksimirati dobiček delodajalcev, dodana vrednost pa kaže na skrb podjetja za blaginjo družbe in na koristnost njegovega obstoja. S tem so namreč prebivalstvu zagotovljena delovna mesta, država lahko pobere več dajatev, vlagatelji kapitala in posojilodajalci pa so nagrajeni za tveganje, ki je posledica njihovih naložb vanj. Podjetje torej ustvarja dobiček, ima pa tudi pomembno družbeno vlogo.« (Buležan, A., 2008: 392, 388 Dodana vrednost: ali informacije o njej dopolnjujejo tiste o dobičku? Management 3 (4), str. 379-390, Fakulteta za management, Koper.) Nazaj k navedbi ↑
71 Ob predpostavki ničelne inflacije, nebistvenem nihanju ponudbe in povpraševanja po delovni sili ter brez upoštevanja delovanja sindikatov in socialnega dialoga kot korektorja strogo tržnega določanja vrednosti dela. Nazaj k navedbi ↑
72 Tako imenovana »trickle-down« teorija temelji na tezi, da »plima privzdigne vse barke« in poudarja, da bo razmah gospodarstva v razmerah neoviranega liberalnega kapitalizma tudi ekonomsko šibkejšim slojem samodejno zagotovil višje prihodke. Se pravi, po načelu »trickle-down« (curljanja navzdol) bo od višjih dobičkov kapitalistov lahko več, čeprav seveda nikakor ne sorazmerno, »pricurljalo« tudi delavcem. Nazaj k navedbi ↑
73 »Podjetništvo« je element dela in ne element kapitala in ga je treba zato nagrajevati posebej. Kajti lastniki kapitala se glede dejanskega obsega izvajanja raznih podjetniških funkcij (podjetniška ideja in ustanoviteljska iniciativa, tveganje, vodenje in poslovno inoviranje v produkcijskih procesih, upravljanje itd.) med seboj bistveno razlikujejo in niti približno ne prispevajo vsi enako k ustvarjenim dobičkom, pa vendarle je vsem priznana polna pravica do njihvega prisvajanja . Bistvena razlika je namreč med t. i. investitorji, ki se (razen golega tveganja z vloženim kapitalom) s podjetništvom sploh ne ukvarjajo in zgolj »čakajo na dividende«, in tistimi lastniki kapitala, ki tudi neposredno vodijo podjetja. Nazaj k navedbi ↑
74 Te naj namreč v resnici sploh ne bi bilo, ampak naj bilo prek dohodkov lastnikov produkcijskih faktorjev, ki so enaki tržni ceni teh faktorjev, tržno absolutno pravično razdeljeno vseh 100 odstotkov produkta. Nazaj k navedbi ↑
75 Mejni (marginalni) produkt je količinski prirast k celotnemu proizvedenemu produktu, če ob nespremenjeni količini ostalih povečamo obseg zaposlitve enega od produkcijskih faktorjev za eno enoto. Morebitno dodatno angažiranje posameznega faktorja je ob upoštevanju »zakona padajočih donosov« za podjetnika lahko ekonomsko racionalno samo tako dolgo, dokler mejna korist od teh povečanih vlaganj presega mejne stroške oziroma dokler se mejni produkt zadnje enote faktorja ne izenači z njegovo tržno ceno oziroma s stroški njegove nabave. Nazaj k navedbi ↑
76 Kračun, Davorin in Festić, Mejra (2006) Osnove ekonomske teorije I, Ekonomsko-poslovna fakulteta UL. Maribor. Nazaj k navedbi ↑
77 Ceteris paribus pomeni, da vsi ostali faktorji ostanejo nespremenjeni (fiksni faktorji). A upoštevaje Pettyjev aksiom je kakršnakoli proizvodna ekonomska matematika, temelječa na tem načelu, seveda že v temelju zgrešena. Kot da bi v primeru, če druge(ga) teoretično-matematično odmislimo, proučevani variabilni faktor res lahko sam proizvedel nek produkt. V resnici ga namreč – »okrepljen« sicer z eno dodatno enoto – še vedno proizvaja v popolni vzajemni soodvisnosti z drugim(i) faktorj(i)em, ki resda ostaja(jo) v nespremenjeni količini, a produkcijsko učinkujejo še naprej. Tudi »dodatni« produkt oziroma prirastek k celotnemu produktu ob povečanju količine enega faktorja je torej v vsakem primeru plod skupnega učinkovanja vseh (le da pač v nekoliko drugačni medsebojni kvantitativni kombinaciji), ne zgolj plod ločeno opazovanega variabilnega faktorja. Noben faktor posamično sam ne proizvede ničesar, zato njegovega realnega prispevka k produktu ni mogoče ugotoviti z nobeno tržno matematiko. Nazaj k navedbi ↑
78 Produkcijska funkcija odraža tehnično zvezo med produkcijskimi faktorji in obsegom proizvodnje in nam pove, kakšna je največja količino produktov, ki jo je mogoče proizvesti s posamezno konkretno sestavo produkcijskih faktorjev ob danih produkcijskih metodah. Nazaj k navedbi ↑
79 Pri tehničnem vidiku produkcijske funkcije se proučuje, kako doseči dani produkt Q z minimalno količino proizvodnih dejavnikov oziroma maksimalen Q ob dani količini proizvodnih dejavnikov, pri ekonomskem vidiku (tj. po vključitvi tudi cen) pa, kako doseči dani Q z minimalnimi stroški oziroma maksimalen Q z danimi stroški. Nazaj k navedbi ↑
80 Samuelson P. in Nordhaus, W. D., 2002: 214 (Ekonomija /izv. Economics, Sisteenth Edition/, Naklada Mate, GV Založba, Ljubljana, prva izd. The McGraw-Hill Companies, inc., 1998: 214) to t. i. asociativno naravo produkcijskih procesov in odnosov ponazarjata na primeru delavca z motorno žago: »Proizvodnja je skupinsko delo. Motorna žaga je sama po sebi neuporabna, če želimo požagati drevo. Prav tako ni nič vreden delavec s praznimi rokami. Skupaj pa lahko delavec in žaga prav lepo požagata drevo. Z drugimi besedami: produktivnost enega dejavnika, kot je delo, je odvisna od razpoložljive količine drugega dejavnika, s katerim dela. … To pomeni, da je nemogoče reči, koliko outputa je proizvedel en sam ločen proizvodni dejavnik. Različni inputi vzajemno delujejo.« Nazaj k navedbi ↑
81 Mar matematično res lahko obstaja tudi nek »čudežni« razdelitveni produkt, ki obsega več kot 100 % celote, se pravi »produkt + dobiček«, in kateri produkt naj bi to sploh lahko bil? Nazaj k navedbi ↑
82 S kakšno, če ne »tržno«, razdelitvijo imamo torej potemtakem v resnici sploh opravka pri tej teoriji? Nazaj k navedbi ↑
83 S pojasnjevanjem dobičkov kot »tržnih« dohodkov in z njihovim sistemskim umeščanjem v svoj lasten proklamirani model - domnevno »stoodstotno tržne« - razdelitve produkta oziroma faktorskih dohodkov ima /neo/klasična ekonomska teorija že vseskozi zelo resne težave, kar pa spričo zgoraj povedanega seveda ni prav nič nenavadnega. Adam Smith glede tega namreč nikoli ni prišel kaj dlje od tega, da je dobičke definiral le kot nekakšen »preostanek produkta«, in sicer takole (Smith, 2010: 66): » […] Ampak polna cena vsakega izdelka mora naposled kljub vsemu razpasti na del ali dva ali na vse tri dele; kajti vse tisto, kar ostane po plačilu zemljiške rente in cene vsega dela, ki prideluje, izdeluje in spravlja na trg, mora nekomu nujno biti dobiček.« In tudi še danes ekonomska teorija ve o njih povedati v glavnem le naslednje (po Samuelson in Nordhaus, ibidem: 255): »Poleg plač, obresti in rent ekonomisti pogosto govorijo o četrti kategoriji dohodka, ki jo imenujemo dobiček. … Za ekonomiste je poslovni dobiček mešanica različnih elementov, ki vključujejo tudi implicitni donos od lastnikovega kapitala, nagrado za tveganje in inovacijski dobiček.« Skratka, pri dobičkih (z vidika sistemske konsistentnosti teorije faktorske razdelitve) vse teoretično razpredanje o dohodkih lastnikov produkcijskih faktorjev kot tržni ceni teh faktorjev enostavno v celoti odpove. Nazaj k navedbi ↑
84 Navedeni »specifični« primer podjetja, poslujočega samo z dvema temeljnima produkcijskima faktorjema, je izbran zato, ker se v primerih, ko v produkcijskem procesu sodelujejo še drugi produkcijski faktorji (npr. upniški kapital in najeta zemlja), del rezidualnega presežka outputa produkcijskih faktorjev porazdeli tudi na obresti in rente, kar bi za prikaz zahtevalo več različnih enačb, ki pa bi zgolj zameglile želeni prikaz bistva obravnavanega problema. Nazaj k navedbi ↑
85 Pri teh trditvenih enačbah, ki se sicer, kot rečeno, nanašata zgolj na obravnavani »specifični« primer podjetja, si zaradi lažjega razumevanja bistva obravnavanega problema dovoljujemo rahlo poenostavitev v tem, da zavestno zanemarimo dajatve državi kot sicer nesporen del novoustvarjene oziroma dodane vrednosti podjetja. Govorimo torej o čistem oziroma neto dobičku kot dohodku lastnikov kapitala, s katerim ti prosto razpolagajo po svoji presoji (za dividende, rezerve, odplačilo dolgov, investicije v nove projekte). Nazaj k navedbi ↑
86 Ob že omenjeni predpostavki ničelne inflacije, nebistvenem nihanju ponudbe in povpraševanja po delovni sili ter brez upoštevanja delovanja sindikatov in socialnega dialoga kot korektorja strogo tržnega določanja vrednosti dela Nazaj k navedbi ↑
87 Pri mezdah/plačah na tem mestu namenoma uporabljamo pojem »prejemek« in ne »dohodek« lastnikov dela. Kot je bilo že omenjeno v prejšnjem poglavju lahko o »dohodkih« lastnikov produkcijskih faktorjev upravičeno govorimo le v primeru, če ti po svoji ekonomski naravi govorimo predstavljajo nek »ekonomski donos« na produkcijski input konkretnega faktorja. Pri mezdah/plačah tega ni, ampak imajo ekonomsko gledano le značaj »amortizacije delovne sile« in poslovnega stroška podjetja. Nazaj k navedbi ↑
88 Zato je že omenjena trditev, da so (po Samuelson in Nordhaus) v dobičku vsebovani samo »implicitni donos od lastnikovega kapitala, nagrada za tveganje in inovacijski dobiček« (ne pa tudi kakršnenkoli outputa dela), je - že zaradi nesporne t. i. asociativne narave produkcije kot procesa ustvarjanja produkta v odnosih popolne vzajemne soodvisnosti med delom in kapitalom (noben produkcijski faktor, kot že rečeno, sam zase ločeno ne proizvede ničesar, nobenega dela produkta) - eklatanten ekonomski nesmisel. Nazaj k navedbi ↑
89 Če torej obravnavano neoklasično - domnevno tudi matematično podprto - razdelitveno teorijo na opisanem primeru znanstveno preverjamo skozi prizmo njenih lastnih trditev, ugotovimo, da ta teorija pravzaprav v bistvu v celoti potrjuje, ne pa negira Marxovo teorijo o sistemskem prisvajanju celotne »presežne vrednosti dela« s strani lastnikov kapitala. Kot taka namreč sama po sebi nehote neizpodbitno dokazuje, da se, kot bo podrobneje pojasnjeno še v nadaljevanju, celoten presežni output obeh sodelujočih temeljnih produkcijskih faktorjev (tj. dela in kapitala) sistemsko samodejno »koncentrira« izključno v dobičkih lastnikov kapitala, popolnoma nič pa na teh presežnih outputih ne participirajo delavci s - sicer povsem nespornim - prispevkom svojega dela. Nazaj k navedbi ↑
90 Poslovni izid ureja SRS2016 21. Izkaz poslovnega izida je temeljni računovodski izkaz, v katerem je resnično in pošteno prikazan poslovni izid za poslovno leto ali medletna obdobja, za katera se sestavlja. Poslovni izid je lahko dobiček ali izguba, je razlika med prihodki in odhodki v obračunskem obdobju. Nazaj k navedbi ↑
91 Se pravi, da v primeru poslovanja podjetja s t. i. pozitivno ničlo, vzajemno sodelovanje obeh produkcijskih faktorjev v produkcijskem procesu ekonomsko gledano obema zagotovi samo lastno amortizacijo (tj. obnavljanje in ohranjanje svoje nabavne vrednosti oziroma vrednosti inputa pred samim vstopom v skupni produkcijski proces), šele od tu dalje pa nastaja »prava« oziroma »čista« dodana vrednost, ki pa je seveda v vsakem primeru »skupni produkt« obeh in si je ne morejo v celoti in izključno prisvajati ne lastniki enega in ne lastniki drugega. Čim je ustvarjen kakršenkoli dobiček, je ta torej tudi teoretično lahko le skupni rezultat dela in kapitala in ga je treba razdeliti med njune lastnike (prav vsak evro ali dolar ustvarjenega dobička bi potemtakem moral biti na ta način razdeljen in si ga na nobeni ekonomski podlagi ne morejo sistemsko samodejno prisvojiti kot svoj izključni dohodek ne eni ne drugi). Nazaj k navedbi ↑
92 Teoretično povsem neutemeljeno in zgrešeno je torej mezde/plače (kot »amortizacijo potrošene delovne sile«) v izkazih dodane vrednosti šteti kot del »neto dodane« vrednosti (če so namreč strošek« ustvarjanja produkta, pač po logiki stvari ne morejo biti »dodana vrednost« v tem produktu in s tem »dohodek« v pravem pomenu te besede). Zasluge za to, da (s tem, ko jih sploh zaposlijo) omogočijo delavcem zaslužiti vsaj za amortizacijo svoje delovne sile in s tem za »preživetje«, pa pripisovati lastnikom kapitala, zaradi česar naj bi imeli ti potem pravico do prisvajanja celotnih dobičkov, ki so jih sicer soustvarili tudi delavci (po logiki, da je bila delavcem zadostna usluga storjena že s tem, da so sploh dobili zaposlitev, s katero lahko zaslužijo za preživetje). Ta ekonomsko-filozofska »ideologija« je kajpak naravnost smešna. Obenem pa grozljiva. Tudi delo namreč povratno »zaposluje« kapital in njegovim lastnikom omogoča zaslužke/dohodke od njegovega inputa, ne zgolj »obnavljanje« njegove prvotne vrednosti. Nazaj k navedbi ↑
93 Kot že rečeno, je zato tudi - bolj ali manj »na silo« - nastala šele na prelomu19. in 20. stoletja kot znanstveno povsem neprepričljiv odziv na Marxovo kritiko kapitalistične razdelitve. Nazaj k navedbi ↑
94 Ne pa morda o tržni »razporeditvi« narodnega dohodka, o čemer pod nazivom »faktorska razdelitev produkta« pravzaprav v bistvu vseskozi razpravlja neoklasična ekonomika, kar je skrajno zavajajoče in na kar je v zvezi s tem zato vsekakor treba posebej opozoriti. Trg, kot rečeno, ničesar ne ustvarja in ničesar ne (raz)deli, »kupoprodaja« dela po tržni ceni njegovega inputa pa že po logiki stvari ni prav nikakršna »razdelitev« česarkoli. Zato ugotavljanje, kako trg po sedanjem »stroškovnem« modelu nagrajevanja/plačevanja lastnikov produkcijskih faktorjev (razen lastnikov vloženega kapitala, za katere, kot že rečeno, ta model ne velja!) »razporedi« narodni dohodek na ravni gospodarstva kot celote z morebitno kakršnokoli dejansko »delitvijo« produkta v resnici nima popolnoma nobene zveze. Gre za dva že v osnovi popolnoma različna pojma. Teorije tržne razporeditve dohodkov na agregatni ravni torej pod nobenim pogojem ni mogoče poenostavljeno »prodajati« hkrati tudi kot teorijo tržne »razdelitve« produkta. Nazaj k navedbi ↑
95 Tega seveda ni mogoče umetno razdeliti na ločene in medsebojno neodvisne samostojne produkte posameznih poslovnih funkcij, kot so proizvodnja, nabava, prodaja, finance, uprava itd., ampak je produkcijski/poslovni proces podjetja integralna celota, ki v končni posledici rezultira v samo enem »skupnem« (enotnem) ekonomskem rezultatu poslovanja, ki je edini lahko tudi predmet delitve. Nazaj k navedbi ↑
96 »Čisti dobiček je eden najpomembnejših ekonomskih in finančnih konceptov, saj predstavlja bistvo oziroma temeljni cilj kapitalizma ter tržno naravnanega gospodarstva. […] Čisti dobiček ali neto dobiček je pravzaprav presežek celotnih prihodkov nad celotnimi odhodki, ki jih podjetje ustvari. Povedano drugače, čisti dobiček pokaže koliko prihodkov je ostalo na voljo potem, ko so odšteti prav vsi stroški v določenem obdobju. Čisti dobiček lahko imenujemo še neto profit, čisti profit ali čisti zaslužek.« (Finančni slovar, URL: http://www.financnislovar.com/definicije/cisti-neto-dobicek.html, 19. 7. 2019) Za razliko od dodane vrednosti, čisti dobiček predstavlja tisti del novoustvarjene vrednosti, ki jo je podjetje ustvarilo za svoje »lastnike«. Nazaj k navedbi ↑
97 Načelna ekonomska opredelitev dodane vrednosti je razlika med vrednostjo vložka (inputa) in vrednostjo izložka (outputa) poslovnega sistema. Vsebinsko je dodana vrednost opredeljena kot dohodek, ki pomeni (celotno) novo ustvarjeno vrednost v poslovanju, računsko pa kot razliko med seštevkom vseh prihodkov in vseh odhodkov razen: 1) plač ter povračil zaposlencem v okviru poslovnih odhodkov (stroškov dela); 2) obresti ter drugih nadomestil, ki pripadajo posojilodajalcem in drugim upnikom v okviru odhodkov (stroškov financiranja); 3) davkov, ki pripadajo državi. (PSR, točka 4.8, sedmi odstavek). Novo ustvarjena vrednost v poslovanju torej načeloma pripada (po PSR, ibidem): • zaposlencem s plačami in povračili, • posojilodajalcem in kreditorjem z obrestmi in drugimi nadomestili, • lastnikom z dividendami in drugimi vrstami nadomestil, • organizaciji z oblikovanjem rezerv in zadržanim čistim dobičkom, • državi z davki. V odvisnosti od tega, ali v izložek vštevamo tudi amortizacijo osnovnih sredstev ali ne, govorimo o »bruto« oziroma o »neto« dodani vrednosti, ki se lahko ugotavlja po t. i. seštevni ali po t. i. odštevni metodi. Neto dodana vrednost, o kateri bo govora (o BDV v nadaljevanju ne bomo več posebej razpravljali, op.a), torej kaže dohodek proizvodnih dejavnikov oziroma prispevek podjetja okolju (tj. k družbenemu bogastvu), s katerim upravičuje svoj obstoj, in je (po seštevni metodi) opredeljena kot Stroški dela + Obresti + Davki + Čisti dobiček. (Povzeto po Bergant, Ž.: Dodana vrednost. https://usersite.datalab.eu/pantheonusermanual/tabid/316/language/slsi/topic/dodana-vrednost/htmlid/1005473/default.aspx) Nazaj k navedbi ↑
98 V tem pogledu se je vsekakor mogoče v celoti strinjati s principom »nevidne roke« (trga), ki sebična prizadevanja posameznih gospodarskih subjektov posredno pretvarja v skupne in splošne koristi. Nazaj k navedbi ↑
99 Kot bo podrobneje pojasnjeno še v nadaljevanju, sta v ustvarjanje produkta v podjetju vedno neposredno angažirana samo dva (t. i. notranja) produkcijska dejavnika - delo in vloženi kapital s svojimi lastniki. To sta tista dva, katerih lastniki z udeležbo v produkciji prevzemata tudi takšno ali drugačno (ne nujno zgolj finančno) tveganje. Lastniki t. i. zunanjih produkcijskih dejavnikov, tj. morebitnega najetega upniškega kapitala (t. i. financerji) in/ali zemlje, svoj - načeloma netvegani - dohodek prek obresti in rent, ki niso v ničemer odvisne od poslovne uspešnosti podjetja, ustvarjajo direktno na trgu, ne v podjetju, ki je najelo njihov produkcijski dejavnik in z njim sámo tudi »razpolaga« glede njegove konkretne uporabe v produkcijskih procesih in ustvarjanju svojega produkta (brez kakršnegakoli podjetniškega angažiranja njegovih lastnikov). Njihovi dohodki so z vidika podjetja-najemnika, kot rečeno, zgolj navaden poslovi strošek oziroma odhodek. Zato je v bistvu nemogoče govoriti o kakršnikoli »delitvi« dodane vrednosti podjetja, kot jo zdaj prikazujejo že omenjeni izkazi, oziroma sploh o dodani vrednosti v zdajšnji obliki kot o nekakšni razdelitveni ekonomski kategoriji. Tako izkazana dodana vrednost se ne »deli« (razen v segmentu bruto dobička, ki se deli med lastnike vloženega kapitala in državo, a ta segment razdelitve produkta ni predmet te razprave). Noben dohodek lastnikov t. i. zunanjih produkcijskih faktorjev, ki načeloma ni v ničemer odvisen od ekonomskega rezultata poslovanja podjetja, ampak je bil s strani podjetja »plačan« po tržni ceni, namreč po logiki stvari načeloma ne more biti obravnavan kot »udeležba« v dodani vrednosti konkretnega podjetja (čeprav seveda makroekonomsko vsekakor res predstavlja del narodnega dohodka oziroma narodnega bogastva, vendar gre v tem delu neposredno za njihov neposreden prispevek k temu bogastvu, ne za prispevek konkretnega podjetja!). Predmet morebitne dejanske »razdelitve« v pravem pomenu bi bil torej, zelo v grobem, lahko le tisti del dodane vrednosti, ki pripada omenjenim notranjim deležnikom podjetja, tj. konkretno tisti del, ki preostane po odbitku dohodkov države in zunanjih financerjev, se pravi čisti dobiček plus plače (pod pogojem seveda, če slednjih ne obravnavamo kot nek »dokončen« dohodek delavcev, temveč le kot »akontacijo na udeležbo pri dobičku«). Tudi teoretični modeli delitve dodane vrednosti kot alternativa modelom delitve dobičkov sicer že obstajajo (npr. model, naveden po naslednjo opombo). Nazaj k navedbi ↑
100 Več o modelu delitve t. i. presežne dodane vrednosti glejte v: Bergant, Živko (2017: 4-7), Ustrezna delitev presežne dodane vrednosti kot pogoj ekonomske demokracije. Ekonomska demokracija, št. 4/2017, ŠCID - Študijski center za industrijsko demokracijo. Kranj. Avtor preseženo dodano vrednost (PDV) po t. i. odštevni metodi ponazarja z enačbo: PDV = DV - PDS - SLK, pri čemer PDS pomeni potrošek delovne sile kot stalni strošek delovne sile, opredeljen z dogovorjeno plačo, SLK pa kot oportunitetni strošek lastnikov kapitala, ki z ekonomskega vidika pomeni stalne stroške poslovanja. Kot udeležence pri njeni delitvi pa - za razliko od zgoraj predstavljenega našega videnja - poleg »notranjih deležnikov« (in seveda države) šteje tudi t. i. financerje podjetja (posojilodajalce/banke), kar pa v končni posledici ni zelo bistvena vsebinska razlika glede temeljne ideje nove faktorske razdelitve dohodkov, ki je predvsem v vključitvi tudi zaposlencev v to delitev (Opomba: Ali pri tem v dodano vrednost tudi »financerje« (posojilodajalce/banke) ali ne, je povsem postransko vprašanje, kajti pogodbeno dogovorjene obresti kot njihov prihodek so tako ali tako vnaprej znane in neodvisne od višine ustvarjene dodane vrednosti, tako da v ničemer ne vplivajo na njeno morebitno delitev med lastnike vloženega kapitala in zaposlene. A (posojilodajalski) »financerji« podjetij seveda niso isto kot »vlagatelji kapitala« v podjetje, ki hkrati prevzemajo tudi poslovno tveganje, kajti posojeni denar s trenutkom, ko je dan na razpolago oz. je vročen posojilojemalcu, po zakonu preide v njegovo last. Načeloma je torej obresti kot odhodek podjetja in dohodek bank vsekakor težko obravnavati kot dodano vrednost »podjetja«, ki se kot taka tudi »deli« v podjetju. Če izhajamo iz stališča, da so te sicer res prihodek bank, vendar jih ustvarja podjetje - posojilojemalec, se odpre vrsta načelnih vprašanj, zlasti pa: V čem naj bi bile obresti v obravnavanem smislu lahko neka posebnost v primerjavi s cenami blaga in storitev drugih dobaviteljev, ki skozi njo realizirajo svojo dodano vrednost, kajti po tej isti logiki tudi njihovo dodano vrednost ustvarja podjetje-kupec, ne oni sami direktno na trgu? Ali je potemtakem treba teoretično šteti, da podjetje ustvarja dodano vrednost vsem prodajalcem v celotni svoji dobavni verigi in bi jo kot tako lahko povsem upravičeno kot tako prikazovalo v svojih izkazih dodane vrednosti? Zakaj bi lahko teoretično na ta način obravnavali samo dohodke »prodajalcev denarja«, ne pa tudi prodajalcev oziroma dobaviteljev ostalih poslovnih virov podjetja?) Avtor predlaga uvedbo izkazov presežne dodane vrednosti kot temeljnega računovodskega izkaza, kjer ni prostora za dobiček. Težave pri uveljavljanju tovrstnih sprememb sedanjega modela faktorske razdelitve pa so po njegovem mnenju predvsem ideološke narave, oziroma vprašanje moči v združbah in v gospodarstvu. Nazaj k navedbi ↑
101 Lastna cena je seštevek vseh stroškov, ki nastanejo pri proizvodnji izdelka ali storitve. Nazaj k navedbi ↑
102 Pričakovani dobiček se načrtuje na podlagi splošnih ciljev podjetja, običajne stopnje dobička itd. Ta vsekakor je nujna sestavina prodajne cene, ker je treba z njo tako ali drugače pokriti tudi »strošek« udeležbe lastniškega kapitala in podjetniškega angažiranja njegovih lastnikov v proizvodnji, vendar je njegova specifika v tem, da za razliko od plač/mezd ter morebitnih rent in obresti ter ostalih poslovnih stroškov, ki so v lastno in prodajno celo proizvoda vkalkulirani po njihovih dejanskih nabavnih tržnih cenah, ni tržna cena ničesar, ampak je res samo kalkulacijska (pred)postavka. Nazaj k navedbi ↑
103 Ta prodajna cena je osnovna orientacija za preverjanje cen proizvodov konkurence, testiranje odzivnosti trga oziroma za lansiranje novega proizvoda. Dodatna prednost tega izračuna je, da razkrije tudi kje so skrite rezerve znotraj kalkulacije – torej kje bi lahko z nekaj zmanjšanja najbolj znižali lastno ceno proizvoda in pri isti prodajni ceni povečali dobiček. Nazaj k navedbi ↑
104 Natančno ujemanje višine realiziranih prihodkov od prodaje z načrtovanimi je bolj ko ne lahko samo izjema, praviloma pa so realizirani prihodki (lahko tudi zelo bistveno!) višji ali pa nižji od načrtovanih. Nazaj k navedbi ↑
105 Ne samo glede pričakovanega dobička, ampak celo tudi glede dejanskih neposrednih stroškov proizvodnje, torej načeloma ni popolnoma nobenega zagotovila, da bodo z dejansko tržno realizirano prodajo proizvodov tudi dejansko pokriti. Kalkulirati je torej mogoče le prodajne cene, ne pa že kar vnaprej tudi razdelitve produkta. Nazaj k navedbi ↑
106 Bistvo racionalnega gospodarjenja je zato prav prizadevanje doseči čim večjo razliko med lastno in prodajno ceno, tako da po odbitku davka ostane čim več dobička. Nazaj k navedbi ↑
107 Domnevni mejni produkt lastniškega (ne upniškega!) kapitala je, kot bomo videli v nadaljevanju, v resnici nekaj popolnoma drugega kot mejni produkt »kapitalnih dobrin«, ki ga sicer obravnavana teorija zavajajoče ponuja v ta namen. Morebitna razprava o mejnem produktu podjetništva pa je seveda logični nesmisel že sama po sebi. Nazaj k navedbi ↑
108 Ta teorija torej dela že v osnovi ne obravnava kot tudi »subjektivno ustvarjalnega« produkcijskega dejavnika (z vsemi, torej ne samo fizičnimi, temveč tudi umskimi in emocionalnimi komponentami, ki bistveno vplivajo na njegov dejanski produkcijski output), ampak zgolj kot fizično »delovno silo« (dodatek k strojem), katere output je - enako kot pri strojih, s katerimi delajo - matematično že vnaprej določljiv v obliki mejnega produkta. Nazaj k navedbi ↑
109 Omenjena teorija namreč med drugim teoretizira tudi o nekakšni delitvi dodane vrednosti podjetij, kar naj bi upoštevaje vsebinski pomen tega izraza seveda pomenilo, da se dodana vrednost podjetja najprej ugotovi, nato pa ustrezno razdeli. »Pri delitvi celotne dodane vrednosti sodelujejo: zaposleni, na primer v obliki plač, odpravnin in podobnega; • država, na primer v obliki dajatev; • financerji podjetja, na primer v obliki dividend (lastniki) in obresti (posojilodajalci); • • podjetje v obliki zneskov, ki so vanj vnovič vloženi.« (Buležan, 2008: 384) Tudi plače naj bi torej v bistvu predstavljale nekakšno »sorazmerno udeležbo« delavcev v ustvarjeni dodani vrednosti podjetja, kar je precejšnje teoretično zavajanje. Kajti nekaj, kar je poslovni strošek podjetja, seveda že po logiki stvari ne more biti hkrati tudi »udeležba« pri njegovih doseženih poslovnih rezultatih. Nazaj k navedbi ↑
110 Že dejstvo, da so plače/mezde fiksne in pogojene v osnovnih okvirih izključno s tržno ceno dela, torej s ceno, ki se določa na trgu, ne v podjetjih, in da so (z manjšimi, a teoretično nebistvenimi odstopanji v vseh podjetjih enake), jasno kaže, da pri njih ne gre za nikakršno udeležbo v razdelitvi konkretnega produkta konkretnih podjetij, ampak za navadne »kupnine«, ki niti teoretično nikoli niso nikakršna udeležbena kategorija. Nazaj k navedbi ↑
111 Kapitalski dobiček je dobiček, dosežen z odsvojitvijo kapitala in predstavlja razlika med nižjo nabavno in višjo prodajno vrednostjo oziroma vrednostjo v trenutku odsvojitve. V obravnavanih primerih je vrednost kapitala, ki je predmet kupoprodaje, tržna vrednost podjetja oziroma lastniških deležev/delnic. Nazaj k navedbi ↑
112 »V tržnem sistemu sta fazi proizvodnje in razdelitve združeni, ko je blago proizvedeno, je hkrati že razdeljeno«. (Brščič, B., (Ne)moralnost kapitalizma in pravna država. Delo, Sobotna priloga z dne 25. 2. 2012. str. 10-11. ČZP Delo. Ljubljana.) Nazaj k navedbi ↑
113 »Menjava je tretja faza, v njej pa menjamo denar, ki smo ga dobili v fazi razdelitve, za dobrine, ki jih potrebujemo.« (Loborec, V. in Gajič M. (2011: 9) Ekonomika podjetja. Zavod IRC. Ljubljana.) Nazaj k navedbi ↑
114 »Povrhu pa je pravično, da tisti, ki hranijo, oblačijo in nastanjajo vse ljudstvo (kapitalisti, op. p.) dobivajo tolikšen del produktov dela, da se tudi sami lahko dovolj dobro hranijo, oblačijo in nastanjajo.« (Smith, A., ibidem: 94) Nazaj k navedbi ↑
115 »Pri tem stanju reči ni več tako, da bi vsa produkcija zmeraj pripadla delavcu. Večinoma jo mora deliti z lastnikom kapitala, ki mu daje delo. Niti ni več tako, da je količina dela, ki se navadno porabi za pridobivanje ali izdelovanje blaga, edina sestavina, ki bi odmerjala količino, potrebno za nakup, najem ali menjavo. Zaradi dobičkov od kapitala, ki je založil za plače in priskrbel surovine, mora očitno biti zraven še neka dodatna količina.« (Smith, A., ibidem: 62 - 63) Mimogrede, prav s to tezo, Smith tudi prehaja iz delovne teorije vrednosti na teorijo produkcijskih stroškov, med katere naj bi sodile tudi mezde/plače delavcev, kar je sicer temeljno izhodišče /neo/klasične ekonomske teorije. Nazaj k navedbi ↑
116 Zanimivo je, da Smith v obeh uporabljenih citatih v zvezi s »produkcijskimi sredstvi« govori bodisi le o »materialih« bodisi le o »surovinah«, ne pa tudi o delovnih sredstvih (tj. strojih in napravah ipd.). A to seveda za samo bistvo njegovih obravnavanih idej ne igra nobene vloge. Nazaj k navedbi ↑
117 To je zgolj za čas do zaključka prvega cikla proizvodnje in prodaje njenega produkta na trgu. Nazaj k navedbi ↑
118 Zaposlitev delavcev, ki le-tem omogoča preživetje, torej ni nikakršna enostranska »usluga« kapitalista delavcem, ampak šele ta zaposlitev v bistvu hkrati sploh omogoči tudi produktivno »zaposlitev kapitala«. Zasluge za zaposlitev obeh temeljnih produkcijskih faktorjev - dela in kapitala - so torej absolutno vzajemne, zato seveda za kakršnokoli odvisnost in podrejenost lastnikov prvega nasproti lastnikom drugega oziroma za »mezdni« produkcijski odnos med njimi ni najti popolnoma nobene smiselne ekonomsko-teoretične podlage. Nazaj k navedbi ↑
119 Načelno bi mu seveda lahko za to njegovo »posojilo« delavcem pripadala le določena pravična odmena (bodisi v obliki obresti bodisi v kakršnikoli drugače dogovorjeni obliki), nikakor pa ne pravica do prisvojitve celotnega dobička od prodanih skupaj ustvarjenih proizvodov. Nazaj k navedbi ↑
120 Kot bomo pojasnili še v nadaljevanju, delo - ker je pač neločljivo od človeka - tudi sicer ne more biti samostojno tržno blago in predmet kupoprodaje, kar je ne nazadnje, Filadelfijska deklaracija iz leta 1994 tudi pravno izrecno prepovedala. Da dela objektivno tudi ni mogoče »najeti« v odvisno delovno razmerje, pa je bilo že povedano. Nazaj k navedbi ↑
121 Vsebinska razlika med »nakupom« in »najemom« delovne sile na trgu dela je bila podrobneje pojasnjena že v uvodnem delu, pri čemer to glede samega ekonomskega bistva mezdnega produkcijskega odnosa to tudi sicer ne igra nobene vloge, čeprav del ekonomske teorije ravno na tej »semantiki« skuša graditi tudi teoretično utemeljitev, bolje rečeno, opravičevanje omenjenega produkcijskega odnosa. Najem se namreč vendarle sliši ekonomsko nekoliko manj »kruto« in filozofsko bolj sprejemljivo kot pa »kupoprodaja« dela oziroma delovne sile. Nazaj k navedbi ↑
122 Milton Friedman, najvidnejši predstavnik znamenite t. i. čikaške (neoliberalistične) ekonomske šole, smisel obstoja in delovanja kapitalističnega podjetja kot temeljne ekonomske celice družbe ter njegovo sistemsko vlogo, denimo, pojasnjuje takole: »Korporacija je instrument delničarjev, ki so njeni lastniki. […] V tržnem gospodarstvu obstaja s strani podjetja ena sama samcata odgovornost – uporabljati svoje resurse na način, da maksimira svoje dobičke …«. (Friedman, M., 2011: 12-13, Kapitalizem in svoboda (orig. Capitalism and Freedom), Soleco d.o.o., Ljubljana (Prvič izdano: The University of Chicago, 1962, 1982, 2002) Nazaj k navedbi ↑
123 »Po splošni teoriji podjetja je podjetje personificirani kapital, ki je naložen v gospodarsko funkcijo in pridobi pravno subjektiviteto z organizacijo v gospodarsko družbo kot njegovo statusno obliko. Podjetje je samostojen nosilec gospodarskega interesa, torej dobička in rizika; v tej funkciji je tudi njegova premoženjskopravna subjektiviteta. Materialni substrat podjetja je njegovo premoženje, ki predstavlja jamstveno maso za obveznosti, ki jih prevzema podjetje kot družba, torej kot pravno organizirani kapital v pravnem pomenu, oz. se zavežetretjim. Delavci niso del pravne strukture podjetja in tudi ne konstitutivni del njegovega nastanka. […] Premoženje se pravno personificira z ustanovitvijo gospodarske družbe. […] Podjetje je torej pridobitno naložbeno premoženje, ki vstopa v pravna razmerja s tretjimi.« (Bohinc, Rado, Družbena odgovornost. Založba FDV. Ljubljana 2016. Str. 98 - 100) Bistven pogoj za ustanovitev in registracijo gospodarske družbe je torej kapital. Pri kapitalskih družbah je to vloženi osnovni kapital v predpisani višini, pri osebnih družbah pa jamstveni kapital v obliki prevzemanja odgovornosti osebnih družbenikov za obveznosti družbe z vsem svojim premoženjem. Z registracijo družbe lastniki kapitala pridobijo status družbenikov oziroma »članov« korporacije kot izključnih nosilcev vseh korporacijskih pravic. (Op.a.) Nazaj k navedbi ↑
124 Pojem »lastniki« (podjetij) je namenoma postavljen v narekovaje, kajti podjetje/gospodarska družba kot pravna oseba v resnici nima lastnikov. Pravne osebe namreč ne morejo biti predmet lastninske pravice, ampak so lahko le same lastnice določenega premoženja. Govoriti o lastnikih podjetij, kar je sicer pogosto zaslediti celo tudi v strokovni literaturi, je zato v resnici pravno povsem zgrešeno. Lastniki kapitala podjetij so samo imetniki delnic oziroma deležev, ki jim zagotavljajo sorazmerne članske/korporacijske pravice glede upravljanja podjetij in udeležbe pri ustvarjenem poslovnem rezultatu. Nazaj k navedbi ↑
125 Več o tem v Gostiša, M. (2017) Ekonomska demokracija v 21. stoletju. ŠCID. Kranj. (Stran 104 - 107) Nazaj k navedbi ↑
126 »Zgodovinsko gledano se je delovno razmerje prosto oblikovalo s pogodbo med delavcem in delodajalcem na podlagi neomejene pogodbene svobode. Zato se delovna pogodba ni v ničemer razlikovala od drugih pogodb civilnega prava. Ker pa je imela kapitalistična rast gospodarstva za posledico številčno večanje delavskega prebivalstva, kakor tudi krepitev njihove razredne zavesti, je bila meščanska država prisiljena izpeljati določene reforme socialne narave v korist delavca. Te reforme so hkrati pomenile omejevanje pogodbene svobode delodajalcev v korist delavcev, saj je država z zakonskimi predpisi določila minimalne pravice v korist delavcev, katere s pogodbo o zaposlitvi ni bilo več mogoče spreminjati na škodo delavcev. Ta razvoj je prinesel mešanje civilnopravnih elementov in javnopravnih elementov (posegi države) v odnos med delodajalci in delavci ter omogočil, da delovno pravo ni bilo več samo zasebno pravno razmerje, temveč je postalo družbeno pomembno ter je vplčivalo na razvoj delovnega prava kot samostojne in avtonomne pravne panoge« (Poredoš Tropenhauer, Nataša /2010: 11/ Uporaba splošnih pravil civilnega prava pri sklenitvi pogodbe o zaposlitvi. Magistrska naloga. Pravna fakulteta Univerze v Mariboru. Maribor) Nazaj k navedbi ↑
127 Delovno pravo kot zaokrožena in samostojna pravna panoga obstaja šele dobrih 100 let, njeni prvi zametki pa sicer segajo v leto 1802, ko je bil v Angliji sprejet prvi zakon o omejevanju otroškega dela. Nazaj k navedbi ↑
128 Temeljno načelo obligacijskega prava, ki ga določa 4. členu Obligacijskega zakonika, se glasi: »Udeleženci v obligacijskem razmerju so enakopravni.« Nazaj k navedbi ↑
129 Prvi odstavek 4. člena Zakona o delovnih razmerjih (ZDR-1). Nazaj k navedbi ↑
130 Locatio conductio operarum - delovna/službena pogodba je bila v starem Rimu uvedena za dela »nižje vrste«, v glavnem težaška, torej tista, ki so jih šteli za manj ugledna (npr. kopanje jarkov). Predmet te pogodbe je delovna sila, ki jo delavec začasno prepusti naročniku v disponiranje (tj. uporabo in izkoriščanje) proti plačilu (merces). Delavec je pri tem - za razliko od podjemne/delovršne pogodbe (locatio conductio operis), kjer je za svojo »projektno storitev« oziroma posel plačan po »gospodarskem uspehu« (predmet takšne pogodbe je torej nek dogovorjen »produkt dela« in ne delo samo, kar je seveda velikanska vsebinska razlika) - plačan na časovno enoto. Vendar pa je treba ob tem pripomniti, da ta pogodba prvotno ni bila namenjena za urejanje »trajnih« produkcijskih razmerij, kakršno je današnje mezdno delovno razmerje, za katerega je med drugim značilno prav »nepretrgano opravljanje dela po navodilih in pod nadzorom delodajalca«. Zlasti zaradi obilice sužnjev je imela v Rimu tudi precej obroben pomen, tako da o tovrstnem delovnem razmerju kot splošnem »temeljnem produkcijskem odnosu«, niti ni mogoče govoriti. Poenostavljen prenos in uporaba te pogodbe za urejanje »trajnih« delovnih razmerij tudi v pogojih kapitalističnega tržnega gospodarstva je torej že v osnovi močno sporen in v tem elementu pomeni bistveno transformacijo prvotne rimskopravne službene pogodbe, ki se je uporabljala prvenstveno za začasna dela, čeprav načeloma niso bile izključene tudi pogodbe za nedoločen čas. Nazaj k navedbi ↑
131 Gre za tip pogodbenega razmerja, pri katerem ena stranka drugi nekaj »prepusti«, druga pa to odplačno prevzame. Konduktor se zaveže, da plača sopogodbeniku (lokatorju) določen denarni znesek, lokator pa se zaveže, da konduktorju začasno prepusti v uporabo neko svojo stvar ali svojo delovno silo, oziroma da bo zanj opravil neko delo. V to kategorijo pogodb sodijo: 1. najemna/zakupna pogodba (locatio conductio rei), 2. delovna/službena pogodba (locatio conductio operarum) in 3. pogodba o delu/delovršna pogodba (locatio conductio operis). Nazaj k navedbi ↑
132 Nekateri pravni redi delovno pogodbo še danes obravnavajo na ta način. »V Obligacijskem zakoniku pogodba o zaposlitvi ni urejena, saj je to pogodba delovnega prava (DP). V nekaterih evropskih državah pa tudi pogodbo o zaposlitvi ureja civilno pravo (CP). Pogodba je urejena kot službena pogodba in je torej DP del CP. Navzven se to kaže, da je DP v isti katedri kot CP.« (Končar, P. v Krejan, P. /2007-2008/ Delovno pravo: predavanja. Povzeto po: https://www.pravnica.net/literatura/n/2010/02/89784dc9a6475f7bc1ff19c862d1f102/delovno-pravo-zapiski-s-predavanj.pdfI) Nazaj k navedbi ↑
133 Določba 587. člena Obligacijskega zakonika, ki se nanaša na najemno/zakupno pogodbo, pravi: »(2) Raba obsega tudi uživanje stvari (pobiranje plodov), če ni drugače dogovorjeno ali drugačnega običaja.« Z vidika delavca je torej ekonomsko gledano v končni fazi popolnoma vseeno, ali se delovna pogodba pravnoteoretično šteje za najemno (če gre za »popoln« najem, ki vključuje tudi prisvajanje plodov dela s strani najemnika, ali pa za navadno kupoprodajno pogodbo, ki tako ali tako predpostavlja prehod lastninske pravice nad delom in njegovimi rezultati na kupca. Nazaj k navedbi ↑
134 Takšno obravnavanje delovnega razmerja je tu in tam sicer zaslediti tudi v delovnopravnih teoretičnih razpravah. Na primer (citat): »Delovno razmerje se je prosto oblikovalo s pogodbo med delavcem in delodajalcem na podlagi neomejene pogodbene svobode. Zato se delovna pogodba, s katero je delavec prodal svojo delovno moč delodajalcu za dogovorjeno mezdo, ni v ničemer razlikovala od drugih pogodb civilnega prava.« (Poredoš Tropenhauer, ibidem: 17) »Ta družbeni odnos v produkciji je samo del ali segment celote odnosa mezdno delo— kapital. Drugi bistveni segment celote tega odnosa je nakup in prodaja delovne sile (svobodnih delavcev) na trgu (kot kateregakoli drugega blaga).« (Stanojević, Miroslav, 2016: 138, Specializacija in integracija dela v industrijskem obratu. ZRC SAZU, Založba ZRC. Ljubljana.) Načeloma pa se s tovrstno pravno kategorizacijo delovnih razmerij delovnopravna teorija ne ukvarja prav veliko. Nazaj k navedbi ↑
135 Posest je po določilih 24. in 27. člena SPZ neposredna dejanska oblast nad stvarjo (neposredna posest). Posest ima tudi tisti, ki izvršuje dejansko oblast nad stvarjo prek koga drugega, ki ima neposredno posest iz kakršnegakoli pravnega naslova (posredna posest). Posest ni pravica. Kdor ima stvar v posesti, kot da je njegova, je lastniški posestnik. Kdor ima stvar v posesti brez volje imeti jo za svojo in priznava višjo pravno oblast posrednega posestnika, je nelastniški posestnik. Nazaj k navedbi ↑
136 Delo se lahko, kot izhaja tudi iz že podane definicije delovnega razmerja, opravlja samo »osebno«, se pravi (za razliko od kapitalista) z nujno osebno udeležbo in angažiranjem delavca v produkcijskih procesih. Delavec torej ne more nekje uživati življenja, medtem ko bi delodajalec z njegovim »kupljenim« delom sam (in zase) ustvarjal nek produkt. A prav na tej očitni teoretični nebulozi o tem, da produkt z »najetim« delom delavcev ustvarja delodajalec sam (ne pa lastniki kapitala in delavci skupaj in vzajemno), v bistvu temelji celotna /neo/klasična ekonomska teorija mezdnega kapitalizma, enako pa seveda tudi njej slepo sledeča delovnopravna teorija. Nazaj k navedbi ↑
137 »V analizi prodaje dela Ellerman pogosto uporablja primerjavo s suženjstvom. To se nam zdi zelo umestno, ker je spreminjanje ekonomskih in družbenih okvirjev predmet družbenega dogovora, konsenza glede tega, kaj je v določeni družbi sprejemljivo in kaj ne. Na spreminjanje lahko vplivajo ekonomičnost, učinkovitost ali uporabnost določene rešitve, toda prav tako, če ne še bolj od naštetega, pomenijo družbene vrednote standarde “človeškega” ali “človeka vrednega življenja”, “človeškega dostojanstva”. Suženjstvo je zelo jasen primer tega – ni bilo opuščeno zaradi svoje neekonomičnosti, temveč zato, ker je v družbi začel veljati konsenz, da je družbeno nesprejemljivo imeti v lasti človeka. Vprašanje časa je, kdaj bo tudi prodajanje delovne sile (ali suženjstvo za določen čas, kot ga definira Ellerman) pridobilo status družbeno neprimerne in nesprejemljive rešitve – kdaj bo ostalo zunaj družbenega moralnega in pravnega okvira. Ellerman meni, da je razprava o lastniških oblikah podjetij – zasebnih ali družbenih ali državnih podjetij – popolnoma zgrešena, in jo izenačuje z debato o tem, ali naj bi imeli ljudi v privatni ali družbeni lasti.« (V Kanjuo Mrčela /1999: 163, 166/ Lastništvo in ekonomska demokracija. FDV, Ljubljana) Nazaj k navedbi ↑
138 Ključnega pomena sta v tem smislu seveda predvsem izključni pravici lastnikov kapitala do upravljanja podjetij in do prisvajanja njihovih poslovnih rezultatov. Gre za dve pravici, ki izvirata iz lastninske pravice in ki sta po vsebini v bistvu enaki lastniškima upravičenjema do uporabe in prisvajanja »plodov« lastnine, le da se izvajata posredno, tj. prek »lastništva« lastnikov kapitala nad podjetjem/gospodarsko družbo kot pravno osebo in na tem temelječih članskih oziroma korporacijskih pravic. Nazaj k navedbi ↑
139 Lastninska pravica je skladno z definicijo iz že citiranega prvega odstavka 37. člena Stvarnopravnega zakonika - SPZ sestavljena iz lastniške posesti, uporabe stvari, uživanja koristi in pridobivanje plodov, ki jih daje stvar, in razpolaganjem s stvarjo (odtujitev ali omejitev lastninske pravice). Pravo načeloma pozna samo eno vrsto (zasebne) lastnine, ki je po vsebini in obsegu enaka ne glede na vrsto stvari, ki je njen predmet. V danem primeru sta to kapital in delo. Nazaj k navedbi ↑
140 Minulo delo je namreč vgrajeno v produkt, ki je last delodajalca, torej je bilo delavcu de facto in de iure že odtujeno, tekoče delo v produkcijskih procesih pa je v »posredni posesti« in uporabi delodajalca. Torej delavec lahko dejansko razpolaga le z bodočim delom, tj. delom, ki ni predmet aktualnega delovnega razmerja in je zato z vidika pravne narave in pravnih učinkov tega medsebojnega pravnega razmerja teoretično povsem neupoštevno. »Bodoče« načelne pravice delavca pri tem ne igrajo nobene vloge, bistvene so pravice v tem pravnem razmerju samem kot takem. Nazaj k navedbi ↑
141 In še to z nekaterimi pravno ne nepomembnimi realnimi omejitvami (npr. možnost enostranske »odpusta« s strani delodajalca iz poslovnih razlogov ob morebitni hkratni objektivni nemožnosti svobodne izbire drugega delodajalca, denimo, v času gospodarskih kriz in povečane brezposelnosti). Nazaj k navedbi ↑
142 Več o tem v Vodovnik, Zvone (2006: 16 - 19) Management in pravo. Management, letnik 1, številka 1, str. 7 - 29. Univerza na Primorskem, Fakulteta za management. Nazaj k navedbi ↑
143 Navedenih omejitev lastninske pravice oziroma konkretnih lastninskih upravičenj nad delom (na račun predimenzioniranih korporacijskih pravic iz naslova vloženega kapitala na drugi strani) ni mogoče pravno upravičiti z ničemer. Še najmanj pa z domnevnim izključnim »podjetništvom« lastnikov kapitala, s katerim jo sicer skuša še vedno opravičevati ekonomska teorija. Tudi ta naša trditev bo v nadaljevanju te razprave seveda predmet posebne analize. Nazaj k navedbi ↑
144 »Omejitve uporabe, uživanja in razpolaganja lahko določi samo zakon.« (Drugi del besedila prvega odstavka 37. člena SPZ) »Popolno« lastninsko pravico (z vsemi iz nje izhajajočimi lastninskimi upravičenji) kot najobsežnejšo stvarno pravico lahko torej izjemoma omeji samo zakon, in sicer izključno le, če je to utemeljeno z močnejšim pravnim interesom drugih oseb ali z javnim interesom, za kar pa v prej opisani »naravni« ekonomski logiki produkcije ni najti popolnoma nobene v tem smislu utemeljene podlage. Nazaj k navedbi ↑
145 Gonza, Tej (2018) Pravna etika zadružnega. Povzeto s spletne strani: https://socialnadruzba.si/blog/2883_pravna-etika-zadruznega/ (25. 2. 2019). Nazaj k navedbi ↑
146 To načelo, vsebovano v že citiranem 4. člen Obligacijskega zakonika, pomeni, da naj noben udeleženec obligacijskih razmerij ne bi imel močnejšega pravnega položaja. Gre seveda za pravno enakopravnost, kajti dejansko so subjekti obligacijskih razmerij ekonomsko, intelektualno ali kako drugače pogosto v neenakopravnem položaju. Delovno razmerje, v katerem je ena stranka trajno podvržena normativni, direktivni in disciplinski oblasti ter ekonomskemu izkoriščanju druge, tega pogoja (pravne enakopravnosti) seveda ne izpolnjuje. Nazaj k navedbi ↑
147 »(1) Pri sklepanju dvostranskih pogodb izhajajo udeleženci iz načela enake vrednosti vzajemnih dajatev. (2) Zakon določa, v katerih primerih ima kršitev tega načela pravne posledice.« (8. člen OZ RS) Pri odplačnih pogodbah, kakršna je tudi delovna, torej velja načelo, da mora biti vrednost dajatve enega udeleženca enaka plačilu, ki ga da drugi udeleženec. Tega seveda ne gre razumeti kot matematično enakovrednost, temveč tako, da med vrednostjo obeh dajatev ni očitnega nesorazmerja, kar pa za mezdo kot tržno protivrednost zgolj inputa (ne pa tudi dejanskega outputa) dela v produkcijskih procesih zagotovo ne velja. Nesorazmerje je tu več kot očitno. Nazaj k navedbi ↑
148 V družboslovni literaturi pogosto zasledimo tezo, da je temeljna razlika med kapitalizmom in prejšnjimi družbenoekonomskimi sistemi (sužnjelastništvo, fevdalizem) pravzaprav v tem, da naj bi izkoriščanje dela v teh sistemih temeljilo na »pravni« prisili (tj. na pravnem omejevanju osebne svobode njegovih nosilcev), v kapitalizmu pa na objektivni »ekonomski« prisili sicer osebno svobodnih delavcev, ki naj bi prostovoljno vstopali v neenakopravna delovna razmerja, kar naj bi bilo zato ekonomsko, filozofsko in pravno nekaj povsem neoporečnega. Ta trditev je kajpak popolna teoretična nebuloza. Tudi v kapitalizmu so namreč obstoječa neenakopravnaa (mezdna) delovna razmerja, kot smo ugotovili, izključno pravni konstrukt, ki z naravno ekonomsko logiko nima popolnoma nobene zveze. Nazaj k navedbi ↑
149 »Če kdo izkoristi stisko ali težko premoženjsko stanje drugega, njegovo nezadostno izkušenost, lahkomiselnost ali odvisnost in si izgovori zase ali za koga tretjega korist, ki je v očitnem nesorazmerju s tistim, kar je sam dal ali storil ali se zavezal dati ali storiti drugemu, je takšna pogodba nična.« (Prvi odstavek 119. člena OZ RS) O tem, da so delavci v kapitalizmu (bili in so še) iz eksistenčnih razlogov ekonomsko prisiljeni prodajati svojo delovno silo v odvisno delovno razmerje, pa niti v teoriji nikoli ni bilo ne dvoma ne sprenevedanja. Sprenevedanje ekonomske teorije se vseskozi nanaša v glavnem le na domnevno ekonomsko pravičnost oziroma »ekvivalentnost« tovrstne tržne menjave dela za mezdo/plačo, ki pa v resnici ni ekvivalent dejanskemu ekonomskemu outputu vloženega dela. Nazaj k navedbi ↑
150 Obligacijski zakonik določa, da je pogodba nična, kadar sta predmet ali kavza nedopustna, se pravi, da nasprotujeta ustavi, prisilnim predpisom ali moralnim načelom. (35. člen; drugi odstavek 39. člena OZ) Nazaj k navedbi ↑
151 »(1) Stvar je samostojen telesni predmet, ki ga človek lahko obvladuje. (2) Za stvar se štejejo tudi različne oblike energije in valovanja, ki jih človek lahko obvladuje.« (15. člen Stvarnopravnega zakonika - SPZ) Razumevanje človekovega dela v delovnem pravu je torej očitno zreducirano na »delovno silo« kot zgolj eno od treh ključnih komponent dela in obravnavano zgolj kot neka oblika »energije (delovne sile), ki jo obvladuje človek«, česar na tem mestu niti ne kaže več ponovno komentirati. Nazaj k navedbi ↑
152 V manufakturnem in zgodnjem industrijskem kapitalizmu je bil poudarek dela res predvsem na goli »delovni sili« (čeprav v resnici tudi takratnega dela niti teoretično ni moč redicurati le na to njegovo sestavino), zaradi česar so bili delavci s svojim delom v bistvu obravnavani le kot nekakšen »dodatek k stroju«. A temu seveda že zelo dolgo ni več tako. Nazaj k navedbi ↑
153 ILO Declaration of Pfiladelphia (http://www.ilocarib.org.tt/projects/cariblex/conventions_23.shtml (8. 5. 2018). Nazaj k navedbi ↑
154 Na primer s prodajo v t. i. »prostovoljno suženjstvo«, ki je ena izmed v preteklosti poznanih sistemskih zlorab filozofskega načela o absolutni svobodi razpolaganja posameznika s svojim delom in posledično s svojo osebo. Tako je lahko, denimo, upnik dolžnika, ki ni bil sposoben poravnati svojega (formalnopravno seveda vsekakor res »prostovoljno« sprejetega) dolga, tudi zasužnjil, vključno s člani njegove družine. Vulgarna razlaga in uporaba omenjenega načela se - vsaj v premoženjskih in produkcijskih razmerjih - torej v praksi praviloma sprevrže v njegovo nasprotje. Nazaj k navedbi ↑
155 Vlaganje kapitala v podjetje po nominalni vrednosti ni nikakršna »kupoprodaja«, zato lastniški kapital, kot že rečeno, nikoli ni tržno blago in nima svoje tržne cene, dohodek njegovih lastnikov (dobiček) pa za razliko od mezde ni tržna cena ničesar. Nazaj k navedbi ↑
156 V zvezi s tem velja ponovno opozoriti, da obstaja velika in zgoraj posebej pojasnjena razlika med »delovnim razmerjem« kot trajnim (nepretrganim) produkcijskim odnosom in »delom na podlagi podjemne/delovršne pogodbe«, ki jo ekonomske teorije pogosto preprosto zanemarjajo in s podjemom utemeljujejo logičnost in ekonomsko pravičnost (tudi) mezdnega delovnega razmerja. Tipičen primer takšnega spornega utemeljevanja je, denimo, naslednja misel (po Brščič, B. /2012: 10/ Ne)moralnost kapitalizma in pravna država. Delo, Sobotna priloga z dne 25. 2. 2012. str. 10-11. ČZP Delo. Ljubljana): »A kaj, ko v tržni tekmi ne zmagujejo nujno najbolj zaslužni, marljivi, pametni in najlepši. Kako pojasniti, da moralno malo vredni nogometaši zaslužijo milijonske zneske, marljiv delavec pa je prisiljen životariti z nekaj evrskimi stotaki na mesec? Na prvi pogled gre za krivico, toda poglobljeni teoretski uvid pokaže, da opisani odkloni niso nič nenavadnega. Trg nagrajuje po prispevkih posameznika k blaginji drugih ljudi. Če tisoči uživajo v ničevih vragolijah spretnega žogobrca, ga trg temu ustrezno nagradi.« Gre seveda za - nezavedno - hudo teoretično zavajanje, ki pa temelji prav na omenjenem neločevanju omenjenih dveh povsem različnih vrst delovnih pogodb in iz njih izhajajočih pravnih razmerij. Nazaj k navedbi ↑
157 Tudi delo brez kapitala v sodobnem gospodarstvu, v katerem pa je lastništvo nad njima praviloma in pretežno ločeno, samo zase seveda ne more ustvariti ničesar. Zato je tudi marksistična teza, da bi moral »kapital služiti človeku in ne obratno« (kar je sicer tudi jedro ideje o »podružbljanju« lastnine produkcijskih sredstev, katere posledice so bile tudi praktično že preizkušene v raznih doslej znanih in ekonomsko večinoma povsem ponesrečenih socialističnih eksperimentih po svetu), oziroma, kot učijo nekateri sodobni teoretiki ekonomske demokracije (npr. David Ellerman), da bi moralo »delo najemati kapital in ne obratno« (ker je edino delo »odgovorno« za produkcijo in produkt), že v osnovi zgrešena povsem enako kot tista sedaj prevladujoča, da je ekonomsko povsem »normalno«, da pač lahko le kapital najema delo. Nazaj k navedbi ↑
158 »V malih podjetjih, in še posebej na družinskih kmetijah, kolikor jih je še ostalo, lastniki delajo v podjetju, odgovorni so za uspeh. Mali podjetnik, malo trgovsko in storitveno podjetje, tako kot kmetovalec, so še vedno prisotni v ekonomskem poučevanju in politični retoriki. So ekonomski sistem, kot je klasično opisan v ekonomskih učbenikih preteklih stoletij. Niso sodoben svet, temveč le nadaljujejo cenjeno tradicijo. […] Nadaljevanje političnega in družbenega čaščenja malih podjetij in družinskih kmetij je, blago rečeno, nedolžna oblika prevare. Tradicija in romantika, toda ne stvarnost. V stvarnosti prehaja moč na management, organizacijo, Microsoft. Ali pa pride do neuspeha in pozabe. Imen ustanoviteljev se sicer vsi spominjamo in jih globoko spoštujemo, toda njihova nekdanja avtoriteta je prešla na korporacijsko organizacijo – na birokracijo.« (Galbraith, John K., 2010: 33 - 34, ibidem) Nazaj k navedbi ↑
159 Bergant (2017, ibidem) to nadomestilo poimenuje »podjetniška renta«. Nazaj k navedbi ↑
160 »Ne glede na vse zgodovinske uganke ni dvoma, da je bila stopnja kapitalskega donosa vedno opazno višja od stopnje rasti – dolgoročno okoli 4 do 5 % na leto. … Večino človekove zgodovine je bila torej stopnja kapitalskega donosa vedno najmanj deset- ali 20-krat višja od stopnje rasti proizvoda in dohodka. … Stopnja kapitalskega donosa (pred davki) je bila vedno višja od stopnje rasti, vendar se je razlika v 20. stoletju zmanjšala, v 21. stoletju pa bi se lahko znova povečala. … Poglavitna sila destabilizacije je posledica tega, da je zasebni donos kapitala (r) lahko močno in trajno višji od stopnje rasti dohodka in proizvoda (g). Neenakost r > g posredno pomeni, da se premoženja, akumulirana v preteklosti, rekapitalizirajo hitreje od rasti proizvoda in plač. Ta neenakost izraža temeljno logično protislovje. Podjetniki se sčasoma neizogibno preobrazijo v rentnike in čedalje močneje obvladujejo tiste, katerih edina lastnina je njihovo delo. Ko je kapital ustvarjen, se začne množiti sam od sebe, hitreje od produkcije. Preteklost začne požirati prihodnost. … Pri povprečnem donosu kapitala okoli 4 do 5 % bo neenakost torej verjetno postala pravilo tudi v 21. stoletju, kot je bilo vedno v zgodovini, še v 19. stoletju in prav do 1. svetovne vojne. Veliko zmanjšanje donosa na kapital v 20. stoletju je bilo posledica svetovnih vojn, ki sta tako rekoč ponastavili gibanja preteklosti na ničlo, to pa je ustvarilo privid strukturnega preseženja kapitalizma in tega temeljnega nasprotja.« (Thomas Piketty, Kapital v 21. stoletju, 2015: 442-443, 739, 740)
161 Gostiša, Mato (2020) Strnjeno o bistvu teorije ekonomske demokracije kot nove sistemske paradigme kapitalizma, Ekonomska demokracija št 1/2020. Kranj. Nazaj k navedbi ↑
162 Po znameniti Herzbergovi motivacijski teoriji plača niti ne sodi med t. i. motivatorje v pravem pomenu besede, temveč le med t. i. higienike oziroma ekstrinzične dejavnike motivacije. To pomeni, da plača oziroma njeno morebitno poviševanje, če je primerjalno z drugimi vsaj v osnovi kolikor toliko »primerna«, sama po sebi ne povzroča večjega delovnega zadovoljstva in s tem tudi ne povišuje delovne motivacije, lahko pa povzroča hudo nezadovoljstvo in demotiviranost zaposlenih, če je prenizka. Precej bolj kot višina plače, ki je na raznih lestvicah dejavnikov motivacije pravilo šele nekje na šestem ali sedmem mestu, so v motivacijskem smislu pomembne možnosti za zadovoljevanje raznih osebnostnih potreb (samouresničevanje in samopotrjevanje z delom) ter societalnih potreb (medsebojni odnosi, priznanje delovnih dosežkov, vključenost v odločanje itd). Nazaj k navedbi ↑
163 Od tod pravzaprav tudi izraz »ekonomska demokracija«, ki odraža v temelju spremenjena razmerja med nosilci dela in kapitala v družbenoekonomskih razmerjih v primerjavi s klasičnim mezdnim kapitalizmom. Nazaj k navedbi ↑
164 Že zdaj namreč obstajajo tudi nekateri precej enostavnejši (in za obravnavane namene po potrebi tudi takoj uporabni) možni modeli za vrednotenja človeškega kapitala. Na primer model dodane vrednosti intelektualnega kapitala - VAIC (Value Added Intellectual Coefficient)« oziroma t. i. Pulićev model, ki bo podrobneje predstavlje še v poglavju o udeležbi delavcev pri dobičku. Ta model namreč za vrednotenje različnih sestavin intelektualnega kapitala namreč uporablja bilančne podatke, pri čemer stroške dela šteje kot finančni ekvivalent človeškemu kapitalu, na katerega pa moramo gledati kar najširše in upoštevati, na primer, tudi izobraževanje. Nazaj k navedbi ↑
165 Teorija o družbeni odgovornosti podjetij torej ne zanika »ustvarjanja dobička in maksimiranja vrednosti za delničarje« kot cilja delovanja podjetja, vendar tega ne priznava več kot edini cilj. Dobiček za delničarje je v bistvu posledica, ne cilj »družbeno odgovornega« poslovanja. Pri tem seveda ne gre za nikakršen filozofsko skonstruiran »ekonomski altruizem«, temveč za ekonomsko nujo v sodobnih pogojih gospodarjenja, ko je uspešnost podjetja usodno odvisna tako od motivacije in pripadnosti njegovih zaposlenih kot tudi od »ugleda« podjetja v okolju, ki je hkrati tako njegov »dobavitelj« kot tudi »potrošnik«. Nazaj k navedbi ↑
166 Za obširnejši pregled tovrstnih študij in njihovih izsledkov glejte v Gostiša, Mitja (2020) Dokazano pozitivni učinki delavske participacije. Ekonomska demokracija št. 2/2020, str. 6 - 9. ŠCID, Kranj. Nazaj k navedbi ↑
167 Bedrač, Janja (2005) Izravnava in razmah finančne participacije zaposlenih v EU. Industrijska demokracija, št 2/2005, str. 26–29. ŠCID – Študijski center za industrijsko demokracijo. Kranj Nazaj k navedbi ↑
168 Fernie in Metcalf, 1995; Jones in Kato, 1995; Kruse, 1993; Kruse in Blasi, 1995; OECD, 1995; Wadhwani in Wall, 1990. Nazaj k navedbi ↑
169 Festing M., Groening Y., Kabst R. in Weber W., ‘Financial participation in Europe — Determinants and outcomes’, Economic and Industrial Democracy, Vol. 20, No. 2, 1999, str. 295–329. Nazaj k navedbi ↑
170 Festing et al, 1999; Hammer et al, 1988; Poole in Jenkins, 1990; Voets in Spear, 1995. Nazaj k navedbi ↑
171 Reilly P., Cummings J., Bevan S. (2001), A Share of the Spoils: employee financial participation, Institute of Employment Studies, Report 373. Nazaj k navedbi ↑
172 92/443/EEC: Council recommendation of 27 July 1992 concerning the promotion of participation by employed persons in profits and enterprise results (including equity participation), Uradni list L 245, 26/08/1992 str. 0053-0055. Nazaj k navedbi ↑
173 Šušteršič, J. (2010), denimo, stvar razume takole: »Kadar moramo po črki zakona del svojega dohodka nakazati v proračun, temu pravimo obvezna dajatev ali po domače davek. Prav nič drugače ni, če moramo denar prisilno nakazati komu drugemu. Obvezna delitev dobička z vidika podjetja ni čisto nič drugega kot povišanje davka na dohodek pravnih oseb.« (Šušteršič, J., 2010, Prisilna delitev dobičkov, Časopis Finance, 28. 5. 2010, Ljubljana, Povzeto 10. 7. 2011 s spletne strani: http://www.finance.si/280813). Nazaj k navedbi ↑
174 »Obvezna« (odložena) udeležba pri dobičku (participation, compulsory deferred profit-sharing), je bila v Franciji - kot zaenkrat edini državi s tudi takšno obliko udeležbe - sprejeta leta 1967. Vsa podjetja, ki zaposlujejo več kot 50 delavcev, so z zakonom obvezana, da omogočijo finančno participacijo zaposlenih oziroma so dolžna ustanoviti sklade za udeležbo pri dobičku (deferred profit-sharing fund - RSP), velikost sklada pa je zakonsko določena na osnovi posebne formule. Minimalna udeležba pri dobičku je zakonsko določena. Podjetja z manj kot 50 zaposlenih pa lahko uporabijo ta model na prostovoljni osnovi. Nazaj k navedbi ↑
175 ILO Declaration of Pfiladelphia, http://www.ilocarib.org.tt/projects/cariblex/conventions_23.shtml Nazaj k navedbi ↑
176 Podrobneje o tem v mnenju Zakonodajnopravne službe Državnega zbora, št. 300-01/10-48 z dne 7.6.2010, k vetu DS na ZUDDob-1. Nazaj k navedbi ↑
177 92/443/EEC: Council recommendation of 27 July 1992 concerning the promotion of participation by employed persons in profits and enterprise results (including equity participation), Uradni list L 245 , 26/08/1992 str. 0053 – 0055. Nazaj k navedbi ↑
178 Več o tem v Karba, N. (2007: 38 - 39) Merjenje intelektualnega kapitala, FDV, Ljubljana; v Horvat, T. (2002) Intelektualni kapital: odkrivanje skritega, Finance, najdeno na: https://www.finance.si/24991/Intelektualni-kapital-odkrivanje-skritega (9. 3. 2022) in v Hrvatin B. (2016: 41 - 44), Intelektualno premoženje kot merilo poslovne uspešnosti, Magistrska naloga, Fakulteta za management UP, Koper. Nazaj k navedbi ↑
179 Bilančno premoženje predstavlja knjigovodska vrednost sredstev podjetja oziroma t. i. fizičnega kapitala podjetja (opredmetena sredstva, vključno z denarnimi, ter »opredeljiva« neopredmetena sredstva, kot so patenti, licence, blagovne znamke ipd.), z uporabo katerih zaposleni v konkretnih produkcijskih procesih podjetja ustvarjajo novo vrednost. Ker je knjigovodska vrednost praviloma lahko zgolj slučajno enaka tržni vrednosti omenjenih sredstev, bi jih bilo treba za razdelitvene potrebe seveda knjigovodsko ovrednotiti po metodi njihove ocenjene tržne vrednosti. Nazaj k navedbi ↑
180 Dodana vrednost je kazalec poslovanja podjetja in kaže sposobnost podjetja za ustvarjanje vrednosti. Vključuje stroške dela, obresti v zvezi s finančnimi sredstvi, dividende, davke in naložbe v nadaljnji razvoj. Nazaj k navedbi ↑
181 Pulić, sledeč avtorjem, kot sta npr. Edvinsson in Sveiby, zagovarja stališče, da je celotno plačilo zaposlenim pokazatelj človeškega kapitala v podjetju, ker trg določa plače kot rezultat poslovnega izida. Nazaj k navedbi ↑
182 Številna podjetja ta, sicer za zdaj neobvezen računovodski izkaz tudi že zdaj pripravljajo za lastne potrebe učinkovitejšega upravljanja in vodenja poslovanja. Nazaj k navedbi ↑
183 Nobena od drugih znanih metod vrednotenja tega kapitala ne omogoča njegovega tudi finančnega ovrednotenja, temveč vse temeljijo izključno le na nefinančnih kazalnikih. Nazaj k navedbi ↑
184 Klaneček, Alojz (2010) Integrativni model lastništva zaposlenih. Doktorska disertacija. Univerza na Primorskem, Fakulteta za management. Koper. Nazaj k navedbi ↑
185 Zupan, Nada (2000) Kaj se lahko naučimo iz ameriških izkušenj z delavsko lastnino. Industrijska demokracija, št. 6-7/2000. ŠCID – Študijski center za industrijsko demokracijo. Kranj. Nazaj k navedbi ↑
186 Drofenik Štibelj, Leja (2013) Načini preoblikovanja lastniške strukture podjetja v korist zaposlenih. Ekonomska demokracija, št. 6, str. 13-16. ŠCID – Študijski center za industrijsko demokracijo. Kranj. Nazaj k navedbi ↑
187 Drofenik Štibelj, Leja (2012) Kooperative gradijo boljši svet. Ekonomska demokracija, št. 1, str. 7-10. ŠCID – Študijski center za industrijsko demokracijo. Kranj. Nazaj k navedbi ↑
188 Slapnik Tadej (2013) Intervju za Portal mlad.si. o socialnem podjetništvu. Povzeto s spletne strani: http://www.mlad.si/novica/1307-Intervjus-Tadejem-Slapnikom,-generalnim-sekretarjem-Slovenskega-forumasocialnega-podjetnistva. Nazaj k navedbi ↑
189 Drofenik Štibelj, Leja (2012a) Razširjenost lastništva zaposlenih v ZDA. Ekonomska demokracija, št. 4, str. 11-13. ŠCID – Študijski center za industrijsko demokracijo. Kranj. Nazaj k navedbi ↑
190 Van Arsdale, David; McCabe, Michael; Panayotakis, Costas; Sayres, Soniya; Rehmann, Jan in Wolff, Richard (2012) Manifesto For Economic Democracy and Ecological Sanity. Povzeto dne. 18. 5. 2014 s spletne strani: http://rdwolff.com/content/manifesto. Nazaj k navedbi ↑
191 Drofenik Štibelj, Leja (2011) Delež lastništva zaposlenih v Evropi – kljub finančni krizi v porastu. Ekonomska demokracija, št. 3, str. 11-14. ŠCID – Študijski center za industrijsko demokracijo. Kranj. Nazaj k navedbi ↑
192 Drofenik Štibelj, Leja (2012) Kooperative gradijo boljši svet. Ekonomska demokracija, št. 1, str. 7-10. ŠCID – Študijski center za industrijsko demokracijo. Kranj. Nazaj k navedbi ↑
193 Znanstvena knjižnica FDV, 1999, Ljubljana. Nazaj k navedbi ↑
194 Gonza, Tej (2020) Ekonomska demokracija kot družbena odgovornost. Ekonomska demokracija, št. 1/2020. ŠCID, Kranj. Nazaj k navedbi ↑
195 Lednik, Božo (2014) Za razvoj lastništva zaposlenih so potrebne fiskalne spodbude. Ekonomska demokracija, str. 11-12. ŠCID – Študijski center za industrijsko demokracijo. Kranj. Nazaj k navedbi ↑