Empirična ekonomska utemeljitev nujnosti nadaljnjega razvoja delavske participacije pri upravljanju
Že skozi vso dosedanjo zgodovino razvoja sodobne organizacijske (tako upravljavske kot tudi finančne) participacije zaposlenih oziroma t. i. delavske participacije v vseh treh njenih temeljnih oblikah (tj. sodelovanje delavcev pri upravljanju oziroma delavsko soupravljanje, udeležba delavcev pri dobičku in širše notranje lastništvo zaposlenih)1 se v teoriji razpravlja o vprašanju, ali gre pri tem za nekakšne na silo (tj. predvsem prek raznih oblik sindikalnega boja) »priborjene« socialne pravice delavcev ali pa morda za pravice, ki so v današnjih pogojih gospodarjenja pravzaprav postale že neke vrste »ekonomski imperativ« za doseganje večje poslovne uspešnosti podjetij in konkurenčnost gospodarstva kot celote. To vprašanje se postavlja zlasti v zvezi z delavskim soupravljanjem, kajti obe preostali dve obliki delavske participacije sta za delodajalce tako ali tako v celoti »prostovoljni«. Odgovor nanj pa je seveda drugi od zgoraj navedenih – visoko razvit sistem delavske participacije pri upravljanju, in sicer tako institucionalne kot tudi dejansko uresničevane v praksi, je že zdavnaj postal (tudi) ekonomski imperativ 21. stoletja.
1. Izjemno hitro naraščajoč produkcijski pomen intelektualnega kapitala2
1.1. Nova družbenoekonomska realnost 21. stoletja
Za novo družbenoekonomsko realnost 21. stoletja je značilna izredno hitra rast relativnega deleža »intelektualnega« (tj. človeškega + strukturnega) kapitala podjetij v njihovi tržni vrednosti, kar hkrati odraža tudi njegovo hitro naraščajočo relativno produkcijsko moč in pomen za ustvarjanje nove vrednosti v produkcijskih procesih in s tem za doseganje večje konkurenčnosti in poslovne uspešnosti podjetij v primerjavi s t. i. finančnim kapitalom.
Po Edvinssonovi »formuli« tržne vrednosti podjetij (Skandia Navigator; Skandiina vrednostna shema), prikazani na Slika 13, namreč tržno vrednost podjetja tvorita »finančni«4 in »intelektualni« kapital, pri čemer slednji predstavlja t. i. skrito vrednost podjetja (tj. zelo v grobem razliko med knjigovodsko in tržno vrednostjo podjetja5), kajti obstoječe računovodske bilance tega »neotipljivega/neopredmetenega« kapitala zaenkrat (še) ne registrirajo6. Časi, ko so temeljne dejavnike proizvodnje oziroma produkcijske faktorje predstavljali zemlja, gola fizična »delovna sila« in (finančni) kapital, so torej že davno mimo, v ospredje pa, kot rečeno, danes kot produkcijski faktor vse bolj stopa intelektualni kapital, katerega nosilci so sicer delavci oziroma zaposleni. Čeprav njegova definicija v stroki še ni poenotena, je najpogosteje izražena s formulo intelektualni kapital = človeški kapital + strukturni kapital, ki je sicer tudi sestavina omenjene Skandiine vrednostne sheme.
Slika 1: Skandiina vrednostna shema (Skandia Navigator)
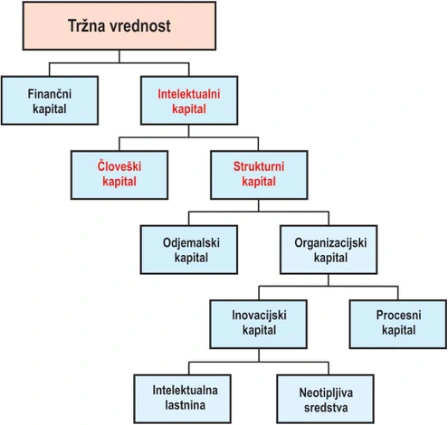
Vir: Edvinsson, Leif (1997: 369) Opomba: rdeče označbe so avtorjeve in namenjene izključno poudarkom iz tega teksta.
Pri tem:
• človeški kapital, predstavljajo obstoječe znanje, veščine in druge delovne zmožnosti, ustvarjalnost, vrednote ter »zavzetost« zaposlenih (tj. njihova delovna motivacija in organizacijska pripadnost),
• strukturni kapital pa vse tiste stvaritve, ki so v organizaciji že doslej nastale s pomočjo človeškega kapitala in tvorijo njeno neotipljivo notranjo infrastrukturo (npr. baze podatkov, odnosi s kupci, dobavitelji, investitorji, potrošniki ter strateškimi partnerji, informacijski sistemi, specifična organizacijska kultura, povsem določeni procesi v podjetju, inovacije itd.) in ostanejo v organizaciji tudi, ko posamezni zaposleni odidejo.
Obstoječi računovodski sistemi so zaenkrat glede tega žal sposobni registrirati kot samostojno finančno vrednost le nekatere elemente zgoraj omenjenega strukturnega kapitala (npr. patente, blagovne znamke in druge pravice intelektualne lastnine …), medtem ko predvsem človeški kapital še vedno v celoti predstavlja le nekakšno neotipljivo vrednost podjetja7. A slej ko prej bo treba ves ta »neotipljivi kapital«, ki predstavlja vse večji del tržne vrednosti podjetij, ne samo znati računovodsko izmeriti, torej razviti in uzakoniti tudi t. i. »računovodstvo človeških virov«, ampak na njem nujno zgraditi tudi nov sistem družbenoekonomskih odnosov nasploh.
1.2. Trendi rasti deležna intelektualnega kapitala v tržni vrednosti podjetij
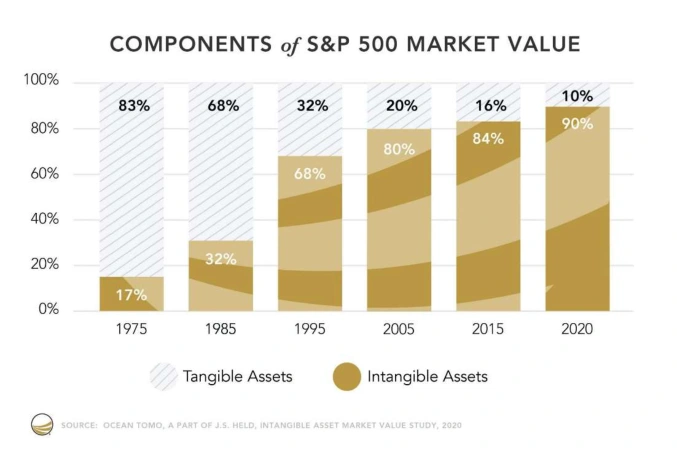
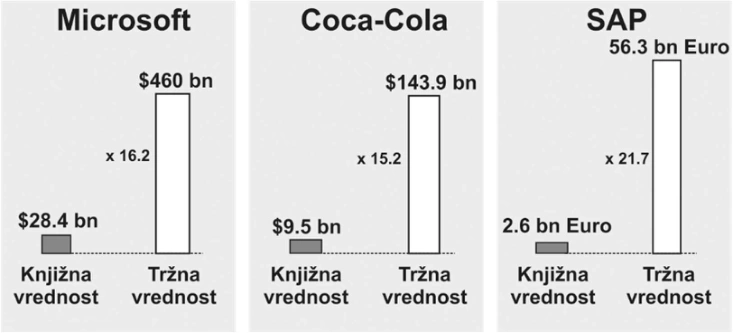
A če intelektualnega kapitala zaenkrat še ni v obstoječih bilancah, oziroma ga te (še) ne registrirajo, to seveda ne pomeni, da tudi v resnici sploh ne obstaja in produkcijsko učinkuje, oziroma, da je ekonomsko res preprosto irelevanten. Nasprotno. Relativni delež tega kapitala (v primerjavi z deležem finančnega kapitala) v tržni vrednosti podjetij, s tem pa tudi njegova dejanska »produkcijska moč/sposobnost« oziroma njegov dejanski prispevek k ustvarjenemu produktu podjetij, v »eri znanja« v razvitih gospodarstvih skokovito narašča in danes v povprečju večinoma znaša že okoli 80 % ali več. Ta trend je nazorno razviden iz Slike 2, ki prikazuje razvoj vrednosti »neopredmetenih sredstev« (opomba: ta pojem približno sovpada s pojmom intelektualnega kapitala po Edvinssonu, čeprav ne gre za čista sinonima) v skupni tržni vrednosti 500 največjih podjetij, ki kotirajo na ameriški borzi (borzni indeks S&P 500) od leta 1975 do 20208. Predstavljeni empirični podatki namreč kažejo, da je danes v povprečju že kar 90 % tržne vrednosti teh podjetij predstavlja intelektualni kapital (človeški + strukturni), katerega glavni nosilci so zaposleni (delavci), samo še 10 % pa »finančni« kapital. Pri podjetjih z večjim obsegom neopredmetenih sredstev (npr. Microsoft, Coca-Cola, SAP ipd.) pa lahko tržna vrednost tudi do 20-krat in več presega knjigovodsko vrednost (Slika 3). Teze, da zaposleni v sodobnih pogojih gospodarjenja »niso več le mezdna/najemna delovna sila, ampak glavno bogastvo, največja konkurenčna prednost in najpomembnejše premoženje podjetij«, torej že zdavnaj niso več zgolj prazne fraze, temveč dejanska družbenoekonomska realnost 21. stoletja.
Slika 2: Delež neopredmetenih sredstev podjetij, ki kotirajo na ameriški borzi (borzni indeks S&P 500)
Vir: Ocean Tomo, LLC. 2020. Study of Intangible Asset Market Value.9
Slika 3: Pri »podjetjih z neopredmetenimi sredstvi« lahko tržna vrednost presega knjigovodsko vrednost do 20-krat
Vir: Daum, Juergen H. (2003) Intangible Assets and Value Creation
2. Podlage za delavsko soupravljanje v novi družbenoekonomski realnosti
Delavci torej v podjetje vlagajo svoje znanje, sposobnosti, motivacijo, pripadnost itd., skratka svoj »človeški kapital«10, ki je danes ena ključnih podlag ustvarjanja nove/dodane vrednosti (ne pa »delovno silo« kot zgolj fizično komponento dela)11, in hkrati v njem prevzemajo tudi poslovno tveganje, ki je, čeprav drugačne vrste, najmanj enako, če ne v bistvu celo večje od tveganja lastnikov finančnega kapitala. V ekonomsko-teoretičnem smislu zato lahko štejemo, da je sodobno delo = človeški kapital, kar pomeni, da danes lahko v ekonomski teoriji namesto o delu in kapitalu kot dveh temeljnih produkcijskih tvorcih/dejavnikih/faktorjih, lahko povsem utemeljeno govorimo o dveh »vrstah« kapitala, s katerima kapitalistična podjetja ustvarjajo novo/dodano vrednost oziroma svoj produkt, tj. o finančnem in intelektualnem (nefinančnem) kapitalu.
3. Splošni okviri za določanje vrste in obsega participacijskih pravic delavcev
Sistemsko gledano bi bilo torej edino logično, da bi se obseg korporacijskih pravic (predvsem udeležba pri upravljanju in pri poslovnem rezultatu/dobičku podjetij) določal
sorazmerno prispevku k produktu, ki so ga prispevali lastniki ene in druge vrste kapitala. Po tej logiki bi jih kajpak morali danes imeti nosilci intelektualnega kapitala bistveno več kot lastniki finančnega.12 A veljavni družbenoekonomski sistem, ki ga priznava pravni red, še vedno temelji na podmeni klasične ekonomske teorije, da so »podjetniki« samo lastniki v podjetje vloženega finančnega kapitala, ki jim iz tega naslova pripadajo tudi izključne korporacijskopravne pravice (in sicer ne glede na to ali in v kolikšni meri v resnici sploh uresničujejo prej navedene podjetniške funkcije), delavci pa so samo pogodbeno najeta »delovna sila«, ki nima nobenih korporacijskih pravic. Ker namen tega prispevka ni razpravljati o novem, ekonomsko in pravno bolj logičnem družbenoekonomskem sistemu de lege ferenda, vzemimo navedeno dejstvo kot objektivno dano predpostavko naših razmišljanj o splošnih okvirih za določanje vrste in obsega participacijskih pravic delavcev v obstoječem družbenoekonomskem sistemu.
Zaenkrat torej aktualna korporacijskopravna zakonodaja, ki je sicer že s samim sprejetjem ZSDU − Zakona o sodelovanju delavcev pri upravljanju leta 1993 v Sloveniji v bistvu sistemsko vpeljala t. i. deležniško koncepcijo korporativnega upravljanja, pač izhaja iz načelnega stališča, da korporacijskopravne pravice delavcev, ki jim jih priznava ta zakon, ne glede na omenjeni relativni delež intelektualnega kapitala v tržni vrednosti podjetij v nobenem primeru ne morejo prevladati nad tovrstnimi pravicami lastnikov kapitala oziroma družbenikov. Znotraj teh okvirov pa ne postavlja nobenih posebnih kriterijev o tem, katere konkretne soupravljalske pravice delavcev naj bi bile sistemsko dopustne in katere ne ter v kakšnem obsegu.
Iz Ustave RS in veljavnega ZSDU izhajata glede tega zgolj dve temeljni omejitvi, ki sta zato lahko edino pravno upoštevno merilo za presojo vprašanja, koliko t. i. kolektivnega delavskega soupravljanja je zaenkrat ustavno »še dopustno« in koliko bi (ga) bilo z
vidika varstva pravice do svobodne gospodarske pobude morda lahko dejansko že »preveč«. In sicer:
1. zakonsko določeno dopustno število delavskih predstavnikov v organih družbe − najmanj ena tretjina in največ ena polovica v nadzornih svetih (skladno z odločbo Ustavnega sodišča RS, št. U-I-302/97 z dne 15. 6. 2000) v nobenem primeru ne dovoljuje morebitnega preglasovanja predstavnikov družbenikov v teh organih,
2. participacijske pravice svetov delavcev po določbah 87. do 98. člena ZSDU so omejene »maksimalno« na pravico sveta delavcev do soodločanja s soglasjem (konkretno o vprašanjih iz 95. in 96. člena ZSDU), medtem ko pravice do kakršnegakoli samostojnega sprejemanja upravljavskih odločitev svet delavcev nima (razen, če se z delodajalcem za posamezne primere izjemoma tako dogovorita s t. i. participacijskim dogovorom).
S temi omejitvami je torej smiselno in razumno »zakoličen« največji možen obseg pravic delavcev do kolektivnega sodelovanja pri upravljanju, da to ne bi pretirano posegalo v že omenjeno pravico družbenikov do svobodne gospodarske pobude. Znotraj tega pa je, kot že rečeno, v sodobnih pogojih gospodarjenja vsekakor koristno uzakoniti in razviti maksimalno široke pravice delavcev do sodelovanja pri sprejemanju teh odločitev. In sicer − najmanj − zaradi njegovih v nadaljevanju tudi podrobneje predstavljenih znanstveno dokazanih pozitivnih učinkov na konkurenčnost in poslovno uspešnost podjetij in gospodarstva kot celote, zaradi katerih je v sodobnih pogojih gospodarjenja postala že dobesedno »ekonomski imperativ«.
4. Osnovna logika pozitivnega ekonomskega učinkovanja delavskega soupravljanja
4.1. Kakovost delovnega življenja in zavzetost zaposlenih
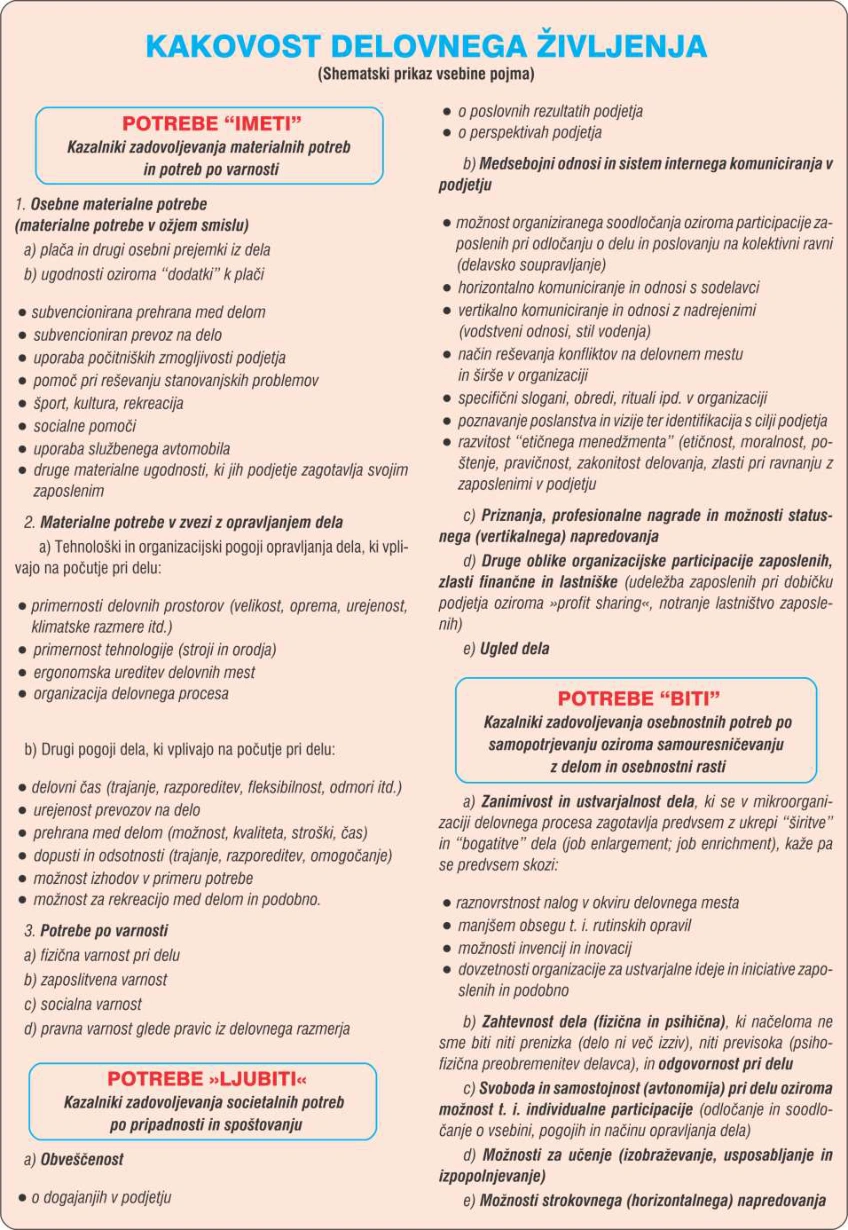
Ljudje pri delu in v zvezi z delom zadovoljujej/m/o številne potrebe in interese, ki se običajno delijo na tri glavne skupine: a) materialne, b) osebnostne in c) societalne, pri čemer so znamenite t. i. motivacijske teorije že zdavnaj empirično dokazale, da sodelovanje delavcev pri upravljanju oziroma »glas zaposlenih« (ang. employee voice)13 pomembno vplivajo zlasti na učinkovitejše zadovoljevanje zadnjih dveh omenjenih skupin potreb, kar lahko pomembno vpliva na višjo kakovost njihovega delovnega življenja, le-ta pa na višjo stopnjo njihove »zavzetosti« (tj. individualne delovne motivacije + organizacijske pripadnosti podjetju kot celoti)14, ki je eden temeljnih pogojev za doseganje večje konkurenčnosti in poslovne uspešnosti podjetij in gospodarstva kot celote.
Shema 2: Različne potrebe ljudi v sferi dela in celovita kakovost delovnega življenja (prikaz na podlagi t .i. Allardtovega koncepta kakovosti življenja)
Vir: Gostiša M., Ekonomska demokracija kot nova sistemska paradigma kapitalizma (2014: 109)
4.2. Zavzetost zaposlenih – ključen faktor poslovne uspešnosti
Če torej danes v povprečju že okoli 80 in več, tudi 90 % tržne vrednosti podjetij v razvitih gospodarstvih tvori t. i. intelektualni kapital, katerega nosilci so zaposleni15, to vsekakor pomeni, da je stopnja njihove zavzetosti (ang. employee engagement) tudi generalno gledano brez dvoma že zdavnaj postala ključen faktor produktivnosti in poslovne uspešnosti podjetij. Poslovne učinke zavzetosti zaposlenih nazorno prikazuje zlasti znamenita Gallupova globalna študija oziroma raziskava o zavzetosti zaposlenih, ki se kontinuirano izvaja že od 90-ih let prejšnjega stoletja in ima ogromno bazo podatkov16. Raziskava je primerjala time v zgornjem kvartilu zavzetosti s tistimi v spodnjem kvartilu. Ugotovitve Gallupa kažejo, da visoko zavzeti timi dosledno presegajo primerljive time v ključnih poslovnih izidih. Konkretno ugotovljeni poslovni učinki zavzetosti pa so naslednji17:
1. Kaj visoko zavzeti zaposleni dosegajo v večji meri:
• 10 % višjo lojalnost/zavzetost strank 14 % višjo produktivnost (produkcijski rezultati in ocene uspešnosti)
•
18 % višjo produktivnost (prodaja)
•
23 % višjo dobičkonosnost
•
70 % višjo raven blagostanja (neto delež zaposlenih, ki »uspevajo«)
•
22 % višjo raven organizacijske vključenosti (sodelovanje, participacija).
•
2. Kaj visoko zavzeti zaposleni dosegajo v manjši meri:
78 % manj odsotnosti z dela
•
• 21 % manj fluktuacije v organizacijah z visoko fluktuacijo 51 % manj fluktuacije v organizacijah z nizko fluktuacijo
•
28 % manj izgub (primanjkljajev, tatvin)
•
63 % manj varnostnih incidentov (nezgod)
•
32 % manj kakovostnih napak.
•
Do zelo podobnih rezultatov prihajajo tudi nekatere druge znanstvene raziskave18.
4.3. Empirične ugotovitve o učinkih delavske participacije na zavzetost
Številne, zlasti novejše študije s področja poslovnih in organizacijskih ved empirično dokazujejo neposredno statistično značilno pozitivno povezavo med razvitim sistemom sodelovanja delavcev pri upravljanju in ključnimi psihološkimi ter vedenjskimi učinki, ki v sodobni strokovni literaturi predstavljajo pogoj za zavzetost zaposlenih (zadovoljstvo pri delu, delovna vključenost in delovna motivacija, prosocialno vedenje pri delu, samoiniciativno angažiranje za dobrobit organizacije, zaznana podporna organizacijska klima ter vrednotno utemeljena organizacijska pripadnost).19 Zato je načrten razvoj delavske participacije pri upravljanju lahko eden pomembnih vzvodov za povečevanje zavzetosti zaposlenih.
Natančnega »deleža« prispevka delavske participacije pri tem seveda ni možno kvantificirati, nekatere metaanalize (npr. Weber, Unterrainer in Höge, 202020, in sorodne21) pa kažejo, da razvita – institucionalna in dejanska, tj. s strani zaposlenih individualno zaznana − delavska participacija predstavlja samostojen dejavnik zgoraj navedenih psiholoških učinkov, povezanih z zavzetostjo, pri čemer praviloma pojasnjuje 5 do 10 % variance teh učinkov. Kar v organizacijskih in behaviorističnih znanostih pomeni, da gre ne le za »že relevanten«, temveč za »pomemben« strukturni dejavnik. Ob upoštevanju posrednih učinkov prek organizacijskega zaupanja, zaznane pravičnosti in identifikacije z organizacijo pa je njen skupni vpliv na zavzetost zaposlenih še bistveno večji.
Empirični dokazi iz poslovnih, ekonomskih in organizacijskih ved torej ne potrjujejo teze, da razvit sistem sodelovanja delavcev pri upravljanju škoduje poslovni uspešnosti. Nasprotno: delavska participacija je v sodobnih modelih upravljanja eden ključnih strukturnih dejavnikov zavzetosti zaposlenih, zavzetost pa je statistično značilno povezana z višjo produktivnostjo, dobičkonosnostjo ter nižjim absentizmom in fluktuacijo. Zato je njen vsestranski razvoj nesporno skladen z interesi slovenskih podjetij in drugih delodajalcev, gospodarstva ter družbe kot celote.
4.4. »Strošek« podoptimalne zavzetosti po Gallupu
Omenjena Gallupova raziskava v poročilu 2025 ugotavlja, da je danes samo 23 % zaposlenih zavzetih, pri čemer ocenjuje, da bi svetovno gospodarstvo, če bi bili vsi zaposleni zavzeti, lahko pridobilo 9,6 bilijona USD dodatne produktivnosti, kar bi pomenilo 9 % svetovnega BDP (ali približno tretjino nominalnega BDP Združenih držav Amerike, polovico BDP Kitajske, dvakratnik BDP Nemčije in nekaj več kot dvakratnik BDP Japonske). Tolikšen je torej »strošek« aktualne podoptimalne stopnje zavzetosti zaposlenih, obenem pa na drugi strani neizkoriščeni potencial za dvig produktivnosti prek ukrepov za doseganje višje zavzetosti zaposlenih, ki neizogibno vključujejo tudi razvoj soupravljanja in drugih oblik delavske participacije.
Iz povedanega torej jasno sledi, da sredstva, namenjena za razvoj delavske participacije, ki povečujejo zavzetost zaposlenih, v nobenem primeru ne morejo biti tretirana kot neproduktivni strošek, ampak kot produktivna naložba v človeške vire, ki se lahko − predvsem dolgoročno − močno pozitivno obrestuje skozi pozitivne ekonomske učinke.
4.5. Ekonomsko učinkovit je lahko izključno le »relevanten« obseg delavske participacije
Jasno pa je, da relevantne pozitivne ekonomske in druge učinke v obravnavanem smislu lahko daje izključno le nek relevanten obseg delavske participacije. Če ta ostaja zgolj na simbolni ravni, so njeni učinki seveda zanemarljivi ali pa jih sploh ni.
V zvezi s tem so zelo pomembne predvsem ugotovitve že navedene metaanalize Weber, Unterrainer in Höge (2020), ki je, kot že rečeno, posebej raziskovala povezavo »institucionalizirane« (strukturno zasidrane)22 in »dejanske« (s strani zaposlenih individualno zaznane)23 participacije pri odločanju z psihološkimi in vedenjskimi učinki na zaposlene, ki spodbujajo njihovo zavzetost. Te potrjujejo, da:
1. formalno institucionalno urejeni participacijski mehanizmi v organizaciji že sami po sebi delujejo pozitivno na posamezne elemente zavzetosti zaposlenih, zlasti še na organizacijsko pripadnost, kar je tudi logično, kajti institucionalno urejene participacijske pravice in mehanizmi povečujejo verjetnost, da bodo zaposleni imeli realne možnosti vplivanja na pomembne organizacijske odločitve, kar je potrebno za nastanek pozitivnih psiholoških učinkov,
2. obenem pa se ti učinki seveda še okrepijo, kadar zaposleni dejansko zaznavajo, da ti formalni participacijski mehanizmi prinašajo realen vpliv na odločanje.24
Teza, da sta zakonska in avtonomna normativna ureditev sistema sodelovanja delavcev pri upravljanju škodljiva, ker povečujeta stroške in obremenitve delodajalcev ter zmanjšujeta učinkovitost poslovnega odločanja, in da je pomembno namesto tega zgolj graditi zaupanje med delavci in delodajalci v praksi, je torej brez sleherne znanstvene podlage. Dober zakon o sodelovanju delavcev pri upravljanju, to je takšen, ki znotraj zgoraj že omenjenih dopustnih okvirov zagotavlja maksimalno vključenost zaposlenih v odločanje, lahko ekonomsko učinkuje zgolj pozitivno.
Ponujanje kakih minimalističnih oziroma »kozmetičnih« variant soupravljanja, ki lahko ob tem, da so delavci s svojim »človeškim kapitalom«, kot že rečeno, brez dvoma že zdavnaj postali glavni produkcijski faktor sedanjosti in prihodnosti, lahko izpade bolj kot norčevanje iz njihove zdrave pameti in se zagotovo ne bo obneslo.
5. Načelne razlike med klasično »lastniško« in »deležniško« koncepcijo korporacijskega /so/upravljanja
Bistvo klasične in neoklasične kapitalsko-lastniške oziroma delničarske (angl. shareholder) koncepcije podjetja in korporacijskega upravljanja, ki podjetje/korporacijo
razume kot čisti ekonomski subjekt za uresničevanje izključno interesov lastnikov njegovega (finančnega) kapitala, lepo ponazarja znamenita misel Miltona Friedmana, glavnega protagonista t. i. čikaške ekonomske šole, ki je bila mainstream v ekonomski teoriji 70-ih let prejšnjega stoletja (citat): »Korporacija je instrument delničarjev, ki so njeni lastniki. […] V tržnem gospodarstvu obstaja s strani podjetja ena sama samcata odgovornost – uporabljati svoje resurse na način, da maksimira svoje dobičke …« (Friedman, 2011: 12−13). Iz česar logično sledi, da delavsko soupravljanje v sistemu korporacijskega upravljanja v resnici nima nobenega globljega poslovnega in širšega gospodarskega smisla in pomena (v tem smislu naj bi bilo nekoristno, nepotrebno in celo škodljivo), skladno s tem pa tudi ne svojega sistemskega mesta. Če ga je po sili zakona že treba tolerirati, pa je lahko le simbolnega obsega in kot tako lahko služi zgolj za nekakšen »socialni okras(ek)« klasičnemu lastniškemu korporacijskemu upravljanju. Vse, kar presega to raven, torej kakršnokoli morebitno »resnejše« dejansko soupravljanje zaposlenih, pa je sistemsko nesprejemljivo, ekonomsko pa neproduktivno in škodljivo. Nič čudnega torej ni, da se v novejši korporacijsko-upravljavski teoriji to naziranje, ki enostavno ignorira fenomen izjemno hitro naraščajočega produkcijskega pomena človeškega in − širše − intelektualnega kapitala v novi družbenoekonomski realnosti, pogosto označuje kot »Friedmanova zabloda iz 70-ih let«.
V nasprotju s tem sodobna teorija o družbeni odgovornosti podjetij (ang. social corporate responsibility) in iz nje izhajajoča deležniška (angl. stakeholder) koncepcija/model korporacijskega upravljanja, kateri v celoti sledi tudi ideja delavske participacije in ekonomske demokracije, podjetje razume kot »družbenoekonomski subjekt«, katerega poslanstvo in odgovornost je uresničevanje tudi širših družbenih interesov. Podjetja vse vire za svoje poslovanje črpajo iz svojega naravnega in družbenega okolja, zato morajo temu okolju tudi ustrezno vračati. To pa pomeni, da morajo uravnteženo uresničevati interese vseh svojih déležnikov, ki so v razmerju vzajemne soodvisnosti s podjetjem, to je vseh notranjih (lastniki, menedžment in zaposleni) in tudi najrazličnejših zunanjih entitet iz lokalne in širše družbene skupnosti, ne morda samo interese lastnikov kapitala. Ti so zgolj ena izmed skupin déležnikov. Uresničevanje te vse bolj splošno sprejete teorije torej že v osnovi predpostavlja tudi visoko razvit sistem sodelovanja delavcev pri upravljanju, ki ga razume kot samoumevno integralno sestavino celovitega sistema korporacijskega upravljanja, ne kot nekakšne njegov ekonomsko nepotreben in celo škodljiv privesek. Torej ravno obratno od friedmanizma.
Treba se bo torej pač načelno odločiti, kateri od teh dveh medsebojno povsem nekompatibilnih teorij korporativnega /so/upravljanja bomo v prihodnje sledili v Sloveniji, friedmanistični ali deležniški.
6. Friedmanizem danes nima več prav nobene ekonomske podlage in legitimnosti
Odgovor pa je seveda bolj ali manj jasen. V 70-ih letih prejšnjega stoletja, ko so svoje zgoraj navedene skrajno neoliberalistične teorije ustvarjali Milton Friedman in drugi avtorji čikaške ekonomske šole, je bil, kot jasno prikazuje Slika 2 (povzeta po Ocean Tomo, LLC. 2020. Study of Intangible Asset Market Value), delež intelektualnega kapitala v tržni vrednosti podjetij zgolj 17 %, ves preostali del te vrednosti pa je predstavljal »finančni« kapital. V takih pogojih gospodarjenja je bila klasična »lastniška« koncepcija korporacijskega upravljanja seveda dokaj razumljiva in prepričljiva. A danes je objektivna družbenoekonomska realnost popolnoma drugačna, radikalno spremenjena. Razmerje med intelektualnim in finančnim kapitalom je 90 : 10 v korist prvega, torej je situacija v tem pogledu več kot zgolj ravno nasprotna. Omenjena friedmanistična koncepcija korporativnega upravljanja pa je v teh razmerah več kot zgolj popoln sistemski arhaizem, ki zagotovo ne sodi več v 21. stoletje.
Nesporne zablode /neo/klasične teorije kapitalizma, ki jih je zlasti velika gospodarska kriza 2008 dokončno razgalila, nujno terjajo temeljit strateški razmislek o novih poteh izgrajevanja ekonomsko učinkovitejše, hkrati pa socialno pravičnejše in kohezivnejše družbe. Ni si namreč mogoče še naprej preprosto zatiskati oči pred omenjenimi velikanskimi, naravnost tektonskimi spremembami, ki se v svetu že nekaj desetletij z izjemno naglico odvijajo v družbenoekonomski realnosti ob prehodu iz (post)industrijske v informacijsko družbo in družbo znanja, zaznamovano zlasti s pojavom umetne inteligence, in ki bi v resnici že zdavnaj zahtevale korenito prenovo uveljavljenih, a danes brez dvoma že povsem zastarelih konceptov podjetja, korporacijskega upravljanja in sistema družbenoekonomskih razmerij med nosilci dela in znanja ter nosilci kapitala v sodobnih produkcijskih procesih nasploh.
Absolutno paradoksalno je namreč, da je kljub zgoraj opisanim očitnim premikom težišča pomena za ustvarjanje nove vrednosti s finančnega na človeški oziroma nasploh na intelektualni kapital podjetij danes tako sistem »lastništva« podjetij25 kot tudi sistem korporacijskega upravljanja in delitve novoustvarjene vrednosti pravno-institucionalno še vedno utemeljen izključno na lastnini nad finančnim kapitalom. Absolutna ekonomska in odločevalska oblast nad podjetji oziroma »vladanje podjetjem« (angl. corporate governance) je torej v rokah lastnikov kapitala, ki dejansko ustvarja v povprečju samo še približno 10 % družbenega produkta. Je v tem sploh še kaka sistemska - bodisi ekonomska bodisi pravna - logika? Težko bi jo našli. Najpomembnejši kapital oziroma njegovi nosilci torej nima((jo) popolnoma nikakršne, niti ekonomske niti odločevalske moči v zdajšnjem družbenoekonomskem sistemu, ta pa zato ne več praktično nobene podlage v sodobni družbenoekonomski realnosti. To pa pomeni, da je, še zlasti zdaj, v nastopajoči »eri znanja«, kot tak brez dvoma že začel resno zavirati hitrejši ekonomski in socialni razvoj, kar seveda zahteva takojšnje ukrepanje.
Res je sicer, da veljavni računovodski sistemi tega »neotipljivega« kapitala podjetij za zdaj še niso sposobni ustrezno (iz)meriti in finančno (o)vrednotiti, kajti t. i. računovodstvo človeških virov je šele v povojih. Toda osnovna logika kapitalizma je jasna: če človeškemu kapitalu podjetij ne glede na njegovo »finančno neotipljivost« nesporno priznavamo status kapitala, potem je treba njegovim nosilcem, to je zaposlenim, priznati tudi ustrezne korporacijske pravice (soupravljanje, udeležba pri dobičku). Pa ne samo zaradi načela »ekonomske pravičnosti«, temveč predvsem tudi zaradi učinkovitejšega sproščanja tega ogromnega, a zaenkrat zelo slabo, vsekakor pa že v osnovi bistveno podoptimalno izkoriščenega »ustvarjalnega« kapitala za doseganje večje produktivnosti in poslovne uspešnosti podjetij ter gospodarstva kot celote. V enaki meri pa seveda zaradi izgrajevanja kohezivnejše in okoljsko odgovornejše družbe, kar je čedalje bolj očiten imperativ dolgoročnega preživetja človeške civilizacije nasploh.
Literatura in viri:
Edvinsson, Leif (1997) Developing Intellectual Capital at Skandia. Long Range Planning, London, str. 366−373. Friedman, Milton (2011) Kapitalizem in svoboda (orig. Capitalism and Freedom), Soleco d.o.o., Ljubljana (Prvič izdano: The University of Chicago, 1962; ponatisi 1982, 2002). Gallup Institute (2025) State of the Global Workplace: 2025 Report. (www.equoranda.com/wpcontent/uploads/2025/05/state-of-the-global-workplace-2025-download-1.pdf). Geçkil, T. (2022) Perceived Organizational Democracy and Associated Factors: A Focused Systematic Review Based on Studies in Turkey. Frontiers in Psychology, 13
(https://doi.org/10.3389/fpsyg.2022.767469).
Gostiša, Mato (2009 (novelirano 2025) Programski manifest ZSDS: Za sodobno ekonomsko demokracijo namesto mezdnega kapitalizma; https://www.delavska-participacija.com/wpcontent/uploads/2023/11/Manifest-ZSDS_Programski-Noveliran-nov2023.pdf. Gostiša Mato (2014) Ekonomska demokracija kot nova sistemska paradigma kapitalizma. Študijski
25 Pojem »lastništvo« je namenoma dan v narekovaje, kajti podjetja/korporacije kot pravne osebe v resnici niso in tudi ne morejo biti predmet lastninske pravice, ampak so lahko le sama lastniki premoženja. Govoriti o »lastnikih« podjetij je torej pravno-teoretično že v osnovi povsem zgrešeno, čeprav je res, da so korporacijske/članske pravice (upravljanje in prisvajanje produkta podjetij) po vsebini praktično enake lastninski pravici.
center za industrijsko demokracijo. Kranj. Grund C., Sliwka D. in Titz K. (2024) Works Councils as Gatekeepers: Codetermination, Monitoring Practices, in Job Satisfaction, Labour Economics 90 (2024), 102563; IZA Discussion Paper No. 15956, February 2023; Https://docs.iza.org/dp15956.pdf. Harter, J. K., Schmidt, F. L. in Hayes, T. L. (2002). Business-unit-level relationship between employee satisfaction, employee engagement, in business outcomes: A meta-analysis. Journal of Applied Psychology, 87(2), 268–279. Harter, J. K., Schmidt, F. L., Agrawal, S. in Plowman, S. K. (2016). The relationship between engagement at work in organizational outcomes: 2016 Q12® Meta-Analysis. Washington, DC: Gallup. Haskasap, E., Saner, T., Eyupoglu, S. in Gunsel Haskasap, C. S. (2023) Influence of Organizational Democracy on Organizational Citizenship Behaviors in Digital Transformation: Mediating Effects of Job
Satisfaction and Organizational Commitment for Smart Service (https://doi.org/10.3390/su15010452).
Ibrahim, A. B. in Thornton, M. A. (2014), Employee involvement in engagement in performance management process, Personnel Review, 43(2), str. 272–287. Javornik, S. (2012) Učinkovitost investiranja v intelektualni kapital kot vodilni indikator prihodnje uspešnosti poslovanja slovenskih podjetij, doktorska disertacija, Ekonomska fakulteta UL, Ljubljana. Jäger S., Noy S. in Schoefer B. (2021) What Does Codetermination Do?, NBER Working Paper No. 28921, June 2021. Https://www.nber.org/system/files/working_papers/w28921/w28921.pdf. Kim, H. J., Shin, K. H. in Swanger, N. (2009) Employees’ attitudes in behaviors: The role of engagement in job satisfaction, International Journal of Hospitality Management, 28(1), str. 54–62. Ocean Tomo, LL (2020) Study of Intangible Asset Market Value. Https://oceantomo.com/intangibleasset-market-value-study/ (vpogled: 11. 12. 2025).
Pahor, Marko (2010) Intelektualni kapital kot ključni dejavnik ustvarjanja dodane vrednosti, Ekonomska
demokracija št. 4/2010). Pulić Ante, 2004, v Hrvatin B. (2016) Intelektualno premoženje kot merilo poslovne uspešnosti, Magistrska naloga, Fakulteta za management UP. Rees, C., Alfes, K. in Gatenby, M. (2013), Employee voice in engagement: Connections in consequences, Human Resource Management Journal, 23(4), str. 376–395. Wolfgang G. Weber, Christine Unterrainer, Thomas Höge (2020) Psychological Research on Organisational Democracy: A Meta-Analysis of Individual, Organisational, and Societal Outcomes. Applied Psychology: Letnik 69, št. 3. https://iaap-journals.onlinelibrary.wiley.com/doi/10.1111/apps.12205?utm_source=chatgpt.com. Xanthopoulou, D., Bakker, A. B., Demerouti, E. in Schaufeli, W. B. (2009). Work engagement in financial returns: A diary study on the role of job in personal resources. Journal of Occupational in Organizational Psychology, 82(1), 183–200.
Opombe in viri iz izvirnika
1 Predmet tega prispevka je samo prva od naštetih oblik sodobne organizacijske participacije zaposlenih, je zgolj sodelovanje delavcev pri upravljanju, zato se tudi izraz »delavska participacija«, če ni izrecno navedeno drugače, v njem uporablja le v ožjem pomenu, torej kot delavska participacija oziroma sodelovanje/udeležba pri upravljanju. Nazaj k navedbi ↑
2 Povzeto po Gostiša, Mato (2009, 2025). Nazaj k navedbi ↑
3 Edvinsson, Leif (1997). Avtor, ki je leta 1991 postal prvi direktor za intelektualni kapital na svetu, in sicer v švedski zavarovalnici Skandia, kjer je leta 1995 zasnoval poseben model merjenja, spremljanja in upravljanja intelektualnega kapitala v podjetju, imenovan Skandia Navigator oziroma Skandiina vrednostna shema, velja za utemeljitelja sodobne teorije intelektualnega kapitala, ki je ta koncept prvič celovito strukturirala, teoretično utemeljila in povezala z upravljanjem organizacij. Kasnejši avtorji so sicer koncept nadgradili še s podrobnejšimi opredelitvami in empiričnimi meritvam »relacijskega kapitala« (Karl Erik Sveiby, Nick Bontis, Thomas A Stewart), »socialnega kapitala« (Pierre Bourdieu, James Coleman, Robert Putnam) in nekaterimi drugimi sestavinami strukturnega kapitala v okviru pojma intelektualni kapital, vendar pa je za potrebe nazornega prikaza uvodoma navedenih sprememb in novih trendov v družbenoekonomski 21. stoletja še vedno najprimernejša omenjena klasična Edvinssonova formula tržne vrednosti podjetij (Skandia Navigator). Skandia Navigator je bil prvič grafično objavljen leta 1994 v posebnem dodatku k letnemu poročilu družbe Skandia, kot upravljavsko in poročevalsko orodje za intelektualni kapital. Nazaj k navedbi ↑
4 Pojma »finančni kapital« v tej formuli seveda ne gre zamenjevati s pojmom finančnih oziroma denarnih »sredstev« podjetja kot dela aktive bilance stanja, temveč označuje rezidualno vrednost lastnega premoženja podjetja (tj. sredstva minus obveznosti), ki je na pasivni strani bilance stanja izkazana kot lastniški kapital (angl. equity. Gre za terjatev lastnikov vloženega kapitala do premoženja podjetja oziroma za njihov kapitalsko-lastniški delež v neto premoženju družbe, ne pa za likvidna finančna sredstva kot produkcijski input. Nazaj k navedbi ↑
5 Razlika med knjigovodsko in tržno vrednostjo podjetij je pomemben motiv ukvarjanja z intelektualnim kapitalom, saj se to razhajanje v razvitih tržnih gospodarstvih vse bolj povečuje, kar nazorno prikazuje Slika 2. Nazaj k navedbi ↑
6 »S pojmom intelektualna ali neotipljiva sredstva označujemo vse tisto, kar prispeva k dodani vrednosti družbe, a ni zabeleženo v poslovnih izkazih družbe. Kako velika so ta sredstva, se najbolje vidi pri družbah, katerih delnice javno kotirajo na organiziranih trgih kapitala. Pri teh družbah tržna vrednost delnice tudi po padcih v zadnjih letih bistveno presega knjigovodsko vrednost delnice. Zadnji podatki za ZDA na primer kažejo, da je razmerje med tržno in knjigovodsko vrednostjo za prek 7.000 delnic na borzah v povprečju 2,28; to pomeni, da intelektualni kapital presega »fizični« kapital družb.« (Pahor, M.: 2010: 8) Nazaj k navedbi ↑
7 Sredstva (t. i. fizični kapital) imajo obliko stvari, pravic in denarja, ki jih podjetje pridobi s kapitalom ali dolgovi. »Vsako podjetje lahko poseduje tri vrste sredstev: opredmetena, finančna in neopredmetena. Vendar pa neopredmetena sredstva po svoji vsebini in formi niso enoznačno opredeljena. Ločimo jih lahko na opredeljiva in neopredeljiva neopredmetena sredstva (Cohen, 2005). Zaradi lažje razmejitve med eno in drugo obliko neopredmetenih sredstev bomo opredeljiva neopredmetena sredstva (sem sodijo patenti, avtorske pravice, poslovne skrivnosti...) imenovali kar neopredmetena sredstva, medtem ko bomo neopredeljiva neopredmetena sredstva imenovali IK (intelektualni kapital). To seveda ne pomeni, da opredeljiva neopredmetena sredstva niso posledica znanja in intelektualnih aktivnosti. Gre za razlikovanje, ki temelji na razlikah v pravni zaščiti, možnosti razporeditve koristi, ki jih posamezna vrsta sredstev ustvarja in s tem možnosti njihovega vrednotenja in menedžiranja. Da bi lažje razlikovali obe vrsti neopredmetenih sredstev, bomo našo definicijo IK razširili. IK je: »nekaj, kar je utemeljeno na znanju, nima materializirane pojavne oblike, je uporabno in koristno za podjetje in ki v smislu računovodskega evidentiranja ostaja skrito do trenutka, ko ga na osnovi transakcije (prodaja, prevzem, pripojitev...) trg prepozna in ovrednoti«.« (Javornik, 2012). Nazaj k navedbi ↑
8 Ta trend se kaže tudi pri indeksu S&P Europe 350, čeprav v nekoliko manjši meri: njegov delež neopredmetenih sredstev se je povečal z 71 % v letu 2015 na 74 % v letu 2020. Nazaj k navedbi ↑
9 Metodologija vrednotenja neopredmetenih sredstev Ocean Tomo LLC implicitno vključuje vse oblike neopredmetenih virov ustvarjanja vrednosti, vključno s tistimi, ki jih v sodobni teoriji intelektualnega kapitala opredeljujemo kot človeški in strukturni kapital. Ker Ocean Tomo izračunava neopredmeteno vrednost kot razliko med tržno kapitalizacijo in knjigovodsko vrednostjo materialnih sredstev, v kategorijo neopredmetenih sredstev nujno spada celoten spekter sestavin intelektualnega kapitala v smislu zgoraj predstavljene Edvinssonnove formule tržne vrednosti podjetij oziroma t. i. Skandiine vrednostne sheme. (Obenem pa je v tej vrednosti upoštevano tudi »dobro ime« oziroma angl. goodwill, kar bi utegnilo biti strogo teoretično gledano malce diskutabilno, a za bistvo obravnavane problematike nebistveno. Ne nazadnje tudi dobro ime v pretežni ustvarjajo zaposleni in ga je mogoče šteti v t. i. strukturni kapital družbe.) Nazaj k navedbi ↑
10 Ante Pulić, avtor znanega modela za merjenje učinkovitosti intelektualnega kapitala VAIC (ang. Value Added Intellectual Coefficient – intelektualni koeficient dodane vrednosti) navaja, da večina gospodarskih in finančnih modelov obravnava zaposlene kot strošek, in trdi, da zaposleni potrebujejo nov status v podjetju. Za 21. stoletje je nesprejemljivo, da so naložbe v zaposlene obravnavane kot strošek. Pulić meni, da so zaposleni nosilci znanja, najpomembnejši element pri ustvarjanju dodane vrednosti podjetja. Zaposlene in njihovo intelektualno premoženje Pulić obravnava kot ključni vir oziroma naložbo. Oni vlagajo svoje znanje in sposobnosti v podjetje, kar se kaže v njegovi večji tržni vrednosti. V industrijski dobi se je vlagalo v obrate in opremo, ki so bili osnova ustvarjanja vrednosti. Danes podjetja vlagajo v zaposlene, ki pa postajajo ključni vir ustvarjanja vrednosti. Z združitvijo dveh ključnih virov – finančnim premoženjem in intelektualnim premoženjem – podjetje ustvarja novo vrednost. To je glavni cilj vsakega sodobnega podjetja, institucije, regije in države v vseh ekonomskih obdobjih. Z enakimi sredstvi lahko podjetje ustvari več ali manj vrednosti. Podobno kot strokovnjaki za intelektualno premoženje tudi Pulić ugotavlja, da tradicionalni finančni računovodski izkazi ne ustrezajo današnjim podjetjem. (Pulić, v Hrvatin B., 2016: 41). Nazaj k navedbi ↑
11 Človeški kapital in sodobno delo z vsemi tremi svojimi temeljnimi sestavinami (komponentami), to je z: 1. umskimi oziroma intelektualnimi (znanje, veščine in druge delovne zmožnosti ter subjektivna ustvarjalnost), 2. čustvenimi oziroma emocionalnimi (vrednote, delovna motivacija in organizacijska pripadnost oziroma »zavzetost«) in 3. fizičnimi (»delovna sila«), sta torej danes v bistvu že sinonima, kajti v t. i. eri znanja ter hitre avtomatizacije, robotizacije in digitalizacije proizvodnje izrazito stopajo v ospredje predvsem intelektualne in emocionalne, medtem ko fizične (tj. delovna sila) postajajo v produkcijskem smislu čedalje bolj zanemarljive. Nazaj k navedbi ↑
12 Trditev je rahlo poenostavljena, ker – zavestno – zanemarja tako imenovano »podjetništvo« kot specifičen produkcijski faktor, ki naj bi po veljavnem korporacijskem pravu utemeljeval upravičenost do »celote« korporacijskih pravic (tj. tako do upravljanja kot tudi do prisvajanja celotnega dobička podjetij). A podjetništvo seveda ni zgolj tveganje, ampak je bistveno širši pojem, ki poleg poslovnega tveganja vsebuje še številne druge ključne sestavine, kot so: 1) začetna podjetniška ideja in ustanovitvena iniciativa, 2) neposredno vodenje poslovnih procesov in »podjetniško inoviranje« v teh procesih, 3) odkrivanje poslovnih priložnosti in prilagajanje produktov potrebam trga, 4) učinkovito upravljanje z vsemi najrazličnejšimi poslovnimi viri podjetij itd., itd. Mnogo lastnikov kapitala – zlasti institucionalnih, kot npr. investicijski skladi ipd. – večine teh vidikov podjetništva v praksi v resnici ne izvaja. Vendar pa za potrebe tega teksta to ni relevantno, ker veljavna zakonodaja podjetništvo za zdaj priznava kot imanentno lastnost izključno lastnikom kapitala oziroma družbenikom. Nazaj k navedbi ↑
13 V sodobni literaturi poslovnih in organizacijskih ved employee voice pomeni institucionalizirane in neinstitucionalizirane mehanizme, prek katerih zaposleni izražajo mnenja, interese, predloge ali nasprotovanja glede odločitev, ki vplivajo na njihovo delo in organizacijo. Ključna elementa sta: 1. izražanje stališč – voice (glas, beseda, možnost izraziti se) in 2. potencial vpliva na odločitve (ne zgolj enosmerno informiranje). Pod temi pogoji lahko o tem pojmu govorimo tudi kot o sinonimu za delavsko participacijo kot njegovo formalno obliko. Nazaj k navedbi ↑
14 Številne znanstvene raziskave potrjujejo, da razvit sistem sodelovanja delavcev pri upravljanju statistično značilno pozitivno vpliva na zadovoljstvo zaposlenih, zaznano pravičnost in kakovost delovnih odnosov, kar po uveljavljenih modelih organizacijskega vedenja predstavlja strukturno podlago za višjo zavzetost zaposlenih. Prim.: Grund C., Sliwka D. in Titz K. (2024); Jäger S., Noy S. in Schoefer B. (202). Nazaj k navedbi ↑
15 Pri tem izhajamo iz zgoraj že predstavljene t. i. Edvinssonove formule tržne vrednosti podjetij oziroma t. i. Skandiine vrednostne sheme, po kateri je »tržna vrednost podjetja = finančni kapital + intelektualni kapital«. Nazaj k navedbi ↑
16 Gallup je s pomočjo vprašalnika Q12 preučil več kot 3,3 milijona zaposlenih v več kot 100.000 timih, da bi analiziral učinke zavzetosti na ključne kazalnike poslovne uspešnosti. Nazaj k navedbi ↑
17 Poslovni učinki zavzetosti: Rezultati uporabe vprašanj Q12 o zavzetosti pri vodenju timov. Gallup: https://www.gallup.com/q12-employee-engagement-survey/?utm_source=chatgpt.com. Nazaj k navedbi ↑
18 Obstaja seveda še vrsta znanstvenih raziskav, ki dokazujejo statistično značilno povezavo med zavzetostjo zaposlenih in raznovrstnimi pozitivnimi poslovnimi učinki (zlasti z višjo produktivnostjo in finančno uspešnostjo podjetij ter višjo kakovostjo dela in nižjo fluktuacijo in absentizmom), kot so na primer: Harter, J. K., Schmidt, F. L., in Hayes, T. L. (2002); Xanthopoulou, D., Bakker, A. B., Demerouti, E. in Schaufeli, W. B. (2009); Harter, J. K., Schmidt, F. L., Agrawal, S. in Plowman, S. K. (2016). Nazaj k navedbi ↑
19 Gre za empirične raziskave, ki merijo in dokazujejo neposredno povezavo med razvitimi oblikami delavske participacije oziroma employee voice in zavzetostjo zaposlenih kot psihološkim izidom, merjenim s standardiziranimi instrumenti (Gallup Q12, UWES – Utrecht Work Engagement Scale ali sorodnimi). Prim.: 1) Kim, H. J., Shin, K. H. in Swanger, N. (2009), kjer avtorji na podlagi empirične analize ugotavljajo statistično značilen pozitiven vpliv vključenosti zaposlenih v odločanje na zavzetost; 2) Rees, C., Alfes, K. in Gatenby, M. (2013), , ki z uporabo strukturnega modeliranja potrjujejo neposredno pozitivno povezavo med razvitimi mehanizmi employee voice in zavzetostjo zaposlenih, ter 3) Ibrahim, A. B. in Thornton, M. A. (2014), kjer je empirično izkazana pozitivna in statistično značilna korelacija med stopnjo vključenosti zaposlenih v odločitvene procese in njihovo zavzetostjo. Nazaj k navedbi ↑
20 Ta metaanaliza predstavlja eno izmed najobsežnejših in najbolj citiranih statističnih sintez obstoječe kvantitativne empirije o organizacijski demokraciji. Povzetek (citat): »Naš metaanalitični pregled preučuje, kako je participacija zaposlenih v demokratičnih podjetjih povezana s psihološkimi izidi. Na podlagi sistematičnega pregleda kvantitativnih terenskih študij, objavljenih med januarjem 1970 in majem 2017, smo zbrali 60 raziskav ter izločili 138 velikosti učinkov, povezanih s tremi kazalniki organizacijske demokracije (OD) in 15 psihološkimi učinki. Skupne ugotovitve kažejo, da je individualno zaznana participacija zaposlenih pri organizacijskem odločanju (IPD) močneje povezana z zadovoljstvom pri delu (ρ = 0,25), delovno vključenostjo oziroma delovno motivacijo (ρ = 0,36), prosocialnimi vedenji pri delu (ρ = 0,24), organizacijsko proaktivnimi in demokratičnimi vedenji (ρ = 0,21) ter zaznano podporno organizacijsko klimo (ρ = 0,44) kot druga dva kazalnika organizacijske demokracije: strukturno zasidrana participacija zaposlenih (SAEP) in participacija zaposlenih v kolektivni lastnini (EO). To pa ne velja za vrednostno utemeljeno organizacijsko pripadnost, kjer so bile povezave SAEP (ρ = 0,40), EO (ρ = 0,34) in IPD (ρ = 0,46) s pripadnostjo skoraj enakovredne. Mediatorske analize so pokazale, da IPD delno posreduje večino učinkov SAEP in EO na navedene izide. Glavni omejitvi raziskave sta presečna narava podatkovne baze ter majhno število raziskav za nekatere obravnavane psihološke učinke.« (Datum vpogleda: 8. 12. 2925; https://iaap- journals.onlinelibrary.wiley.com/doi/10.1111/apps.12205?utm_source=chatgpt.com,) Nazaj k navedbi ↑
21 Geçkil, T. (2022) – sistematični pregled, ki vključuje empirične študije o zaznani organizacijski demokraciji in povezanih psiholoških ter organizacijskih učinkih na zaposlene); Haskasap, E., Saner, T., Eyupoglu, S., in Gunsel Haskasap, C. S. (2023) – empirična študija, ki ugotavlja, da ima organizacijska demokracija statistično značilen pozitiven neposredni vpliv na zadovoljstvo pri delu in organizacijsko pripadnost ter posredne učinke na samoiniciativno proaktivno angažiranje v korist organizacije). Nazaj k navedbi ↑
22 Gre za formalno, sistematično in institucionalizirano obliko vključevanja zaposlenih v odločanje. To pomeni, da obstajajo pisane pravice, pravila in mehanizmi, ki zaposlenim omogočajo vpliv: • skozi delavske svetove ali odbore, • delavske predstavnike v upravnih/odločevalskih telesih, • kolektivno lastništvo ali soudeležbo v strukturiranih oblikah soupravljanja, • statutarno urejene mehanizme, ki trajno obstajajo v organizaciji. Institucionalna participacija je objektivno prisotna v organizacijski strukturi in jo je mogoče dokumentirati s pravnimi ali organizacijskimi instrumenti. Nazaj k navedbi ↑
23 Ta se ne meri prek strukture ali pravil, ampak se empirično ugotavlja z metodami merjenja, ki izhajajo iz zaznav posameznega zaposlenega in ocenjujejo subjektivno izkušnjo dejanskega vpliva pri odločanju. To merjenje temelji na validiranih psihometričnih vprašalnikih (npr. sklopih vprašanj v anketah), ki raziskujejo zaznano participacijo, ne le formalno prisotnost participacijskih struktur. Nazaj k navedbi ↑
24 To pa ne velja za vrednostno utemeljeno organizacijsko pripadnost, kjer so bile povezave institucionalizirane (ρ = 0,40) in dejansko zaznane participacije (ρ = 0,46) s pripadnostjo skoraj enakovredne. Visoko razvit institucionalne participacije pri upravljanju je torej samostojen dejavnik organizacijske pripadnosti kot enega od glavnih elementov zavzetosti zaposlenih. Nazaj k navedbi ↑