Fakulteta za humanistične študije Univerze na Primorskem
Znanstveni simpozij »K novi paradigmi pravičnosti«
(Koper, 3. junij 2010)
dr. Mato Gostiša, univ. dipl pravnik,
Študijski center za industrijsko demokracijo,
Bavdkova ulica 50, 4000 Kranj
OBVEZNA UDELEŽBA DELAVCEV PRI DOBIČKU IN EKONOMSKA DEMOKRACIJA
Povzetek:
Glede na nesporno pozitivne poslovne in širše ekonomske učinke udeležbe delavcev pri dobičku danes v stroki ni več vprašanje »udeležba pri dobičku – da ali ne«, temveč bolj ali manj le še vprašanje ali naj bo ta udeležba prostovoljna ali zakonsko obvezna. Avtor v prispevku zagovarja uvedbo obvezne udeležbe delavcev pri dobičku, ki jo v povezavi s sistemom sodelovanja delavcev pri upravljanju in notranjega lastništva zaposlenih oziroma t.i. delavskega delničarstva obravnava kot eno od temeljnih sestavin širšega pojma »ekonomska demokracija«. V le-tej pa prepoznava praktično edino možno pot za evolutivno preseganje klasičnega mezdnega kapitalizma in izgrajevanje ekonomsko učinkovitejše, hkrati pa socialno pravičnejše in kohezivnejše družbe. Svoje teze utemeljuje predvsem s sodobno ekonomsko teorijo intelektualnega (in znotraj tega t.i. človeškega) kapitala.
Ključne besede:
ekonomska demokracija, obvezna udeležba delavcev pri dobičku, intelektualni kapital, človeški kapital, poslovna uspešnost, socialna pravičnost in kohezija.
Abstract
Given the undeniably positive business and the wider economic effects of employee financial participation it in unquestionable whether to share the profit or not. It is more or less just a matter of whether the participation is voluntary or compulsory. This paper advocates that the introduction of compulsory employee financial participation, which together with the systems of employee participation in decision making and employee ownership, it is considered as one of the fundamental components of the broader concept of "economic democracy". The latter it is recognized as practically the only possible way to overcome the classical capitalism and to reach an economically more efficient and socially more equitable and cohesive society. The presented arguments are primarily based on the contemporary economic theory of intellectual (and within this so-called human) capital.
Key words
economic democracy, compulsory employee financial participation, intellectual capital, human capital, business performance, social equity and cohesion
I. UVOD
Udeležba delavcev pri dobičku kot oblika t.i. finančne participacije zaposlenih je zlasti v razvitejših zahodnoevropskih gospodarstvih že dodobra uveljavljena, njeni pozitivni ekonomski učinki pa so empirično dokazani z mnogimi znanstvenimi raziskavami. Njeno širše uveljavljanje v praksi posebej podpirajo tudi številna priporočila različnih inštitucij EU, temelječa na omenjenih raziskavah. Zato danes ne v teoriji ne v praksi pravzaprav ni več vprašanje udeležba delavcev pri dobičku - da ali ne, temveč bolj ali manj le še vprašanje ali naj bo ta prostovoljna ali zakonsko obvezna. Prav to vprašanje je tudi predmet tega prispevka, v katerem bom skušal nanizati nekaj glavnih strokovnih argumentov v prid uvedbi zakonsko obvezne udeležbe, ki jo sicer osebno vsestransko podpiram.
V Sloveniji je omenjeno vprašanje postalo aktualno zlasti v okviru razprav o Predlogu prenovljenega zakona o udeležbi delavcev pri dobičku (ZUDDob-1), ki je predvideval uvedbo delno obvezne udeležbe, in sicer v okviru določbe 2. odstavka 3. člena, ki naj bi se glasila: »(2) Če skupščina družbe sprejme sklep o delitvi več kot 25% bilančnega dobička, se mora del dobička, namenjenega za razdelitev, obvezno nameniti delavcem. Del bilančnega dobička, ki se v tem primeru deli delavcem, ne sme biti manjši od 25% celotnega bilančnega dobička, namenjenega za razdelitev, razen, če ta znesek preseže kriterije iz drugega odstavka prejšnjega člena. V tem primeru se znesek bilančnega dobička, namenjenega za razdelitev delavcem, lahko zmanjša največ za toliko, da ne presega kriterijev iz drugega odstavka prejšnjega člena.« Predlagani ZUDDob-1 kasneje (ob ponovnem glasovanju v Državnem zboru na podlagi veta Državnega sveta) sicer ni bil sprejet, tako da še naprej ostaja v veljavi Zakon o udeležbi delavcev pri dobičku iz leta 2008, ki v celoti temelji na načelu prostovoljnosti udeležbe. Kljub temu pa v strokovnih krogih ideja obvezne udeležbe ostaja živa in bo skoraj zanesljivo predmet temeljitejšega proučevanja tudi v prihodnje.
II. OPREDELITEV POJMA EKONOMSKA DEMOKRACIJA
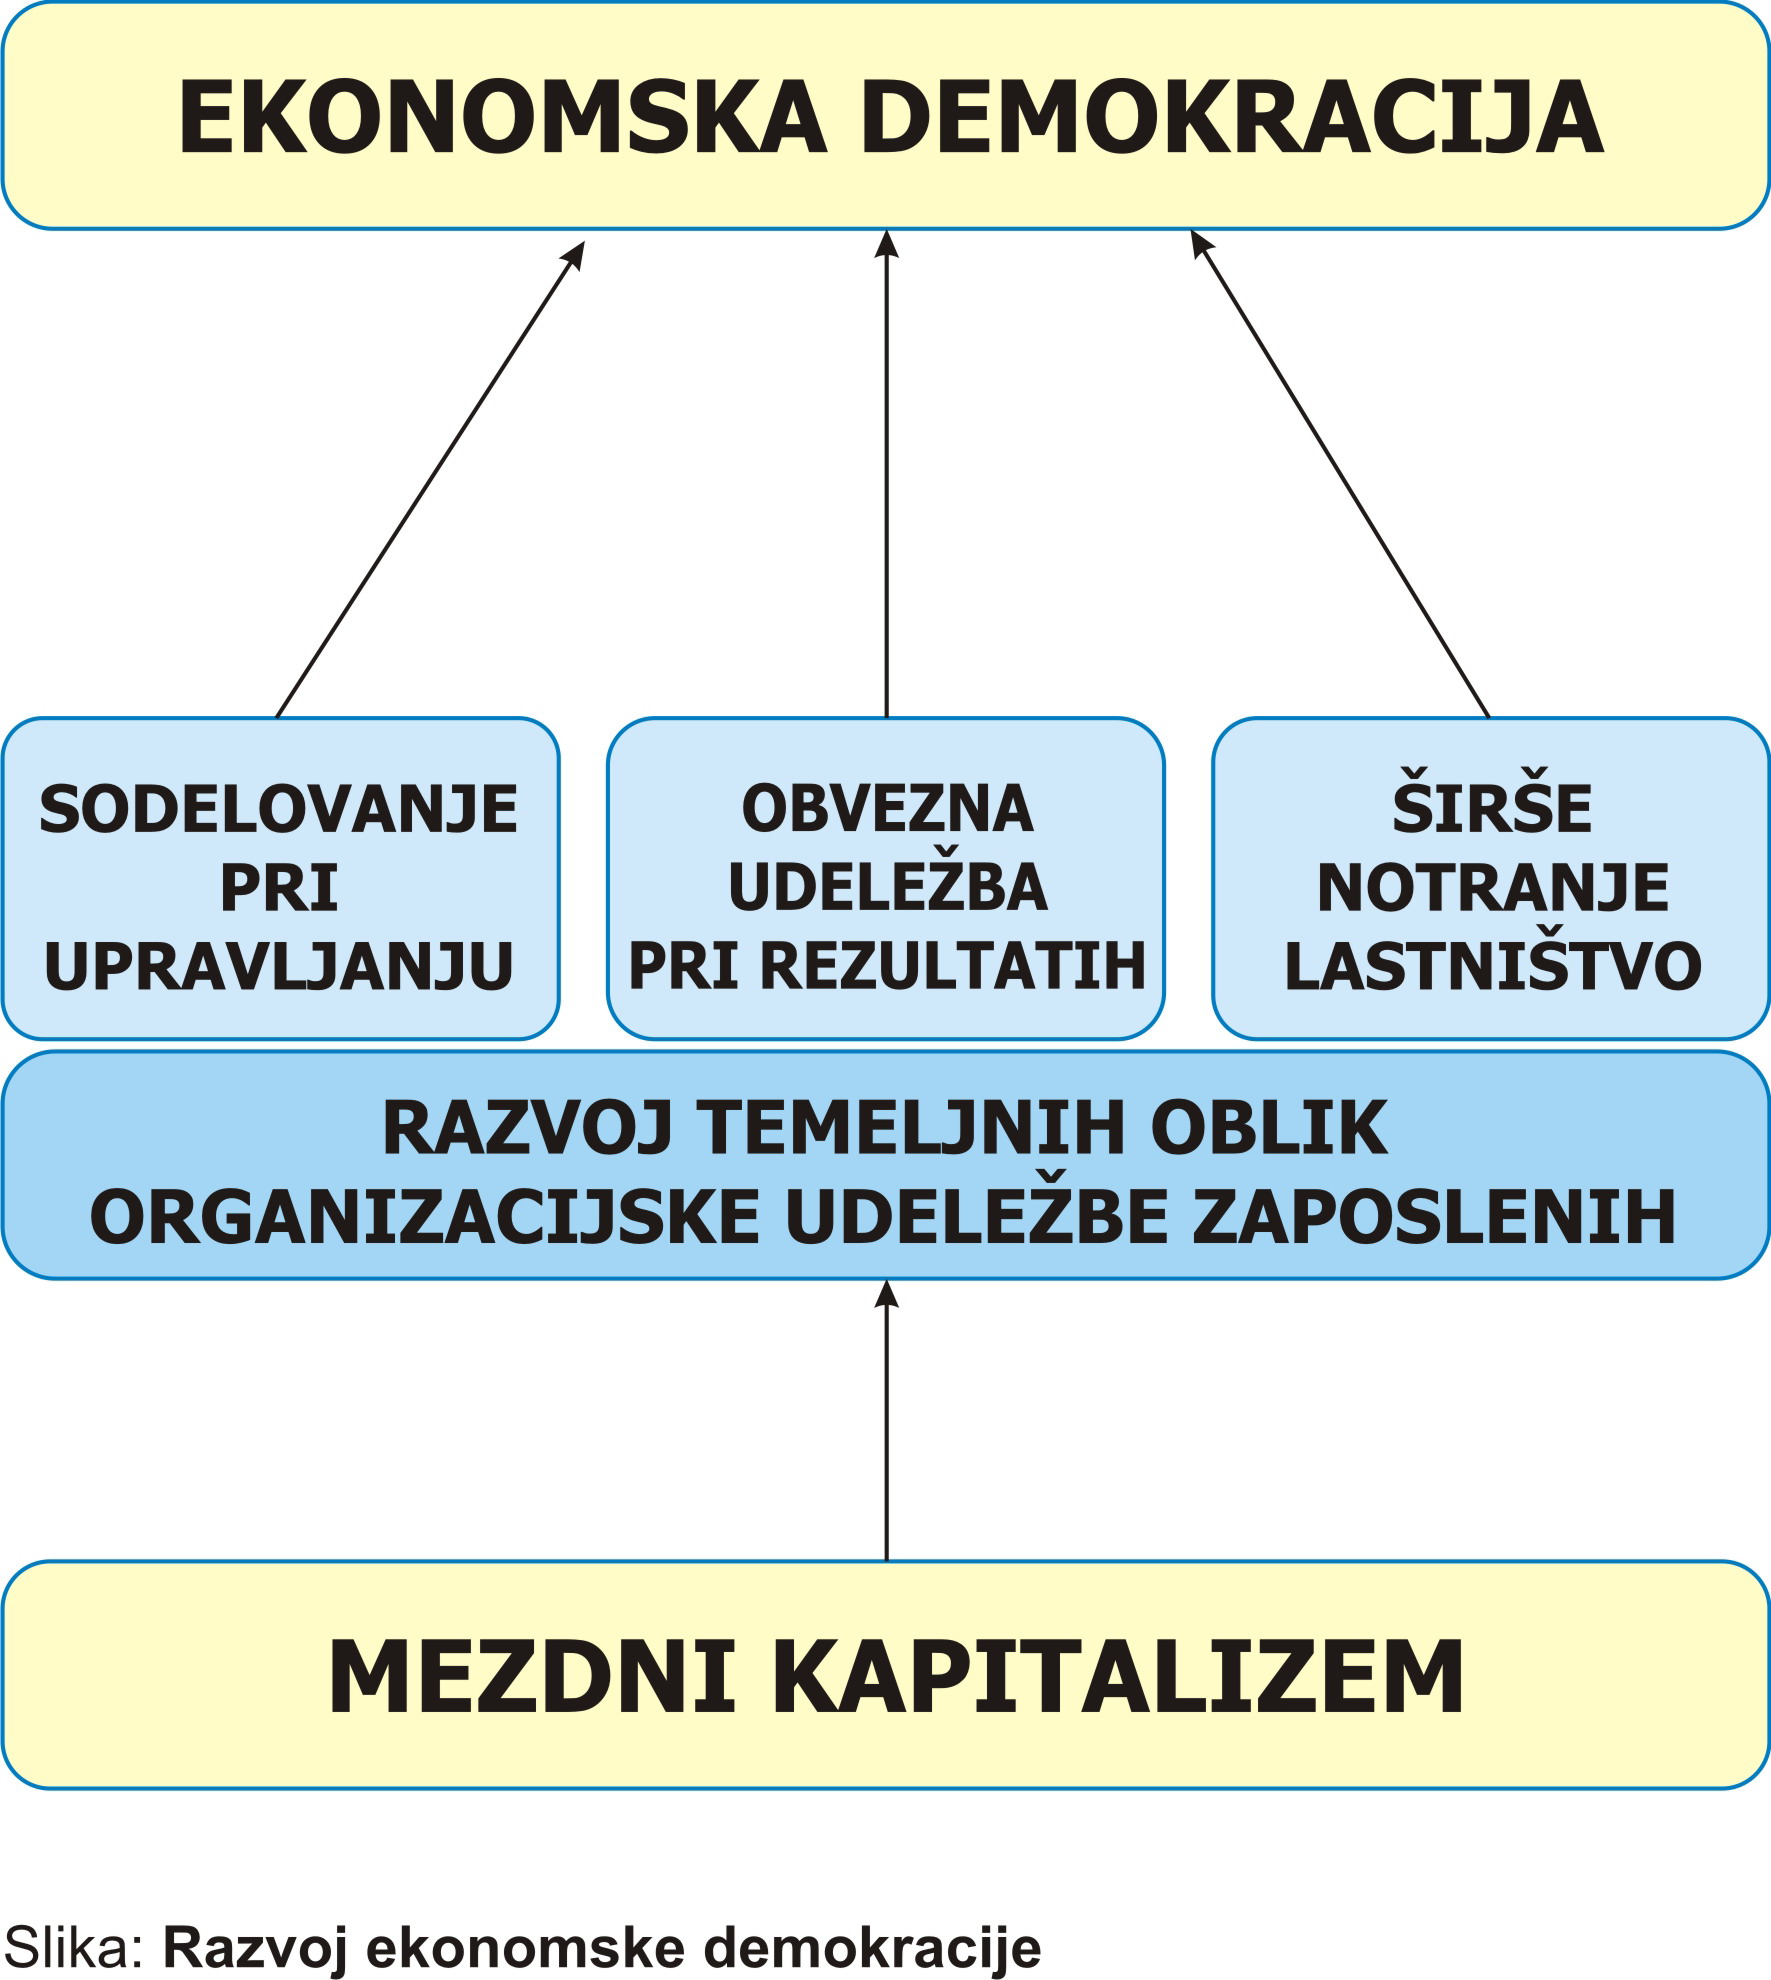
Uvodoma bi želel poudariti. da je udeležbo delavcev pri dobičku nujno obravnavati v širšem kontekstu pojma »ekonomska demokracija«, s katerim običajno označujemo predvsem tri temeljne oblike sodobne t.i. organizacijske participacije zaposlenih, in sicer (poleg udeležbe pri dobičku) sta to še:
- sodelovanje delavcev pri upravljanju in
- širše notranje lastništvo zaposlenih oz. ti. delavsko delničarstvo.
Vse te tri oblike delavske participacije imajo namreč nekatere skupne značilnosti, na podlagi katerih jih lahko med seboj povežemo v zgoraj omenjeni pojem ekonomska demokracija. Za okvirno pojasnitev vsebine tega pojma, kakor bo uporabljen v tem prispevku[1], pa naj zaenkrat le povzamem nekaj osnovnih tez, ki bodo v nadaljevanju natančneje pojasnjene in utemeljene še v tistem delu razprave, ki se sicer nanaša na ožjo problematiko (obvezne) udeležbe delavcev pri dobičku.
1. Dejstvo je, da smo v sodobni družbenoekonomski realnosti priča izredno hitro naraščajočemu pomenu t.i. človeškega kapitala (znanje, ustvarjalnost, delovna motivacija in organizacijska pripadnost zaposlenih) in intelektualnega kapitala nasploh za doseganje večje poslovne uspešnosti podjetij, vse večji del tržne vrednosti podjetij - po Edvinssonu[2] jo tvorita finančni in intelektualni kapital - pa danes predstavlja njihov intelektualni (človeški in strukturni) kapital. Teze, da zaposleni v sodobnih pogojih gospodarjenja »niso več le mezdna delovna sila, ampak glavno bogastvo, največja konkurenčna prednost in najpomembnejše premoženje podjetij«, torej že zdavnaj niso več zgolj prazne fraze.
2. Paradoksalno pa je, da je kljub tem očitnim premikom težišča pomena za ustvarjanje nove vrednosti s finančnega na človeški oziroma nasploh na intelektualni kapital podjetij danes tako sistem lastništva podjetij kot tudi sistem korporacijskega upravljanja in delitve novoustvarjene vrednosti še vedno utemeljen izključno na lastnini nad finančnim kapitalom. Najpomembnejši kapital oziroma njegovi nosilci torej nima((jo) popolnoma nikakršne, niti ekonomske niti odločevalske moči v zdajšnjem družbenoekonomskem sistemu, ta pa zato nima več praktično nobene podlage v zdajšnji družbenoekonomski realnosti, ampak pomeni čisti družbenorazvojni anahronizem, ki je začel iz razlogov, pojasnjenih v nadaljevanju, že zelo resno zavirati tudi hitrejši ekonomski razvoj.
3. Res je sicer, da veljavni računovodski sistemi tega »neotipljivega« kapitala podjetij za zdaj še niso sposobni ustrezno (iz)meriti in finančno (o)vrednotiti, kajti t.i. računovodstvo človeških virov je šele v povojih. Toda osnovna logika kapitalizma je jasna: če človeškemu kapitalu podjetij ne glede na njegovo »finančno neotipljivost« nesporno priznavamo status kapitala, potem je treba njegovim nosilcem, to je zaposlenim, po logiki stvari priznati tudi ustrezne korporacijske pravice (soupravljanje, udeležba pri dobičku). Pa ne samo zaradi načela družbene pravičnosti, temveč predvsem tudi zaradi učinkovitejšega sproščanja tega ogromnega, a zaenkrat zelo slabo izkoriščenega kapitala za doseganje večje poslovne uspešnosti podjetij. Visoko razvita delavska participacija (upravljalska in finančna) namreč empirično dokazano pozitivno vpliva na delovno motivacijo in organizacijsko pripadnost zaposlenih in s tem na večjo poslovno uspešnost.
4. Postopno izgrajevanje in nenehno izpopolnjevanje ekonomske demokracije se torej v praksi lahko uresničuje predvsem preko hkratnega in vzporednega razvoja treh uvodoma omenjenih temeljnih oblik organizacijske in ekonomske participacije zaposlenih v vlogi nosilcev človeškega kapitala (slika spodaj[3]), pri čemer se glede na zgoraj povedano seveda zdi logično, da je mogoče razvojno gledano razpravljati le o obvezni (ne zgolj nekakšni prostovoljni udeležbi delavcev pri dobičku) in o resnem (ne zgolj navideznem in marginalnem, kakršno poznamo zdaj na podlagi veljavnega ZSDU) sodelovanju delavcev pri upravljanju, ki obsega tudi najpomembnejše poslovne odločitve.
5. Zdi se torej, da edino resno alternativo nadaljnjega razvoja družbenoekonomskega sistema v smeri evolutivnega izgrajevanja ekonomsko učinkovitejše ter hkrati socialno pravičnejše in kohezivnejše družbe, predvsem pa družbe z bistveno višjo (vsestransko, ne samo materialno) kakovostjo življenja državljank in državljanov, v danem trenutku pravzaprav predstavlja pospešen razvoj t.i. ekonomske demokracije, ki v bistvu pomeni spreminjanje narave klasičnega kapitalizma, temelječega na malikovanju zgolj finančnega kapitala, v smeri »kapitalizma s (tudi človeškim kapitalom«. Ekonomska demokracija, ki je tudi sicer logična in nujna razvojna vzporednica politični demokraciji torej v bistvu pomeni sistemsko preseganje klasičnega mezdnega odnosa med kapitalom in delom, za katerega je značilna vsestranska (ekonomska in direktivna) oblast prvega nad drugim. Šele delavec, ki skupaj z lastniki finančnega kapitala ustrezno participira pri upravljanju, pri dobičku in (preko sistema delavskega delničarstva) v čim večji meri tudi v lastništvu podjetja, ni več mezdni delavec, plača kot »tržna cena delovne sile« pa ne njegov edini vir prihodkov, zlasti pa ne osnovni motivator. Njegovo delovno in (so)upravljalsko prizadevanje zato tudi ni več usmerjeno izključno le v lastno delo oz. delovno mesto in pripadajočo plačo, ampak v poslovno uspešnost podjetja kot celote, kar pomeni, da začne razmišljati in delovati (tudi) kot lastnik. Šele tak delavec se torej lahko iz »prodajalca delovne sile« spremeni v dejansko enakopraven subjekt družbenoekonomskih razmerij[4].
6. Pospešitev razvoja ekonomske demokracije kot realne alternative obstoječemu mezdnemu kapitalizmu je torej na današnji stopnji družbenega razvoja ne samo eno osrednjih civilizacijskih, temveč tudi vse bolj pomembno ekonomsko vprašanje. Njeno resnejše uveljavljanje v praksi pa bo brez dvoma začelo postopoma samodejno spreminjati tudi medčloveške odnose v sferi produkcije ter družbena razmerja v sferi delitve novoustvarjene vrednosti, kar bo ustvarilo tudi večjo notranjo povezanost družbe oziroma prineslo večjo družbeno kohezivnost.nasploh..
III. TEORETIČNA UTEMELJITEV OBVEZNE UDELEŽBE SKOZI POLEMIKO S PROTIARGUMENTI
V novi družbenoekonomski realnosti na prehodu v ero znanja je torej udeležba delavcev pri dobičku že zdavnaj postala naravna pravica zaposlenih na temelju »človeškega kapitala«[5], ki bi jo bilo zato nujno čim prej tudi pravno priznati oziroma uzakoniti. Ekonomsko gledano pa v bistvu lahko le povečuje »naložbeni interes« lastnikov, ne obratno. To tezo bomo teoretično morda najlaže celoviteje utemeljili skozi polemiko z nekaterimi trditvami iz obrazložitve k uvodoma omenjenemu vetu Državnega sveta (v nadaljevanju: DS) na Zakon o udeležbi delavcev pri dobičku (ZUDDob-1), št. 300-01-10-48 z dne 26. 5. 2010, ki v bistvu povzemajo vse v dosedanjih strokovnih in političnih razpravah izražene teoretične protiargumente in praktične pomisleke zoper morebitno uvedbo zakonsko obvezne delavske udeležbe v Sloveniji. (Opomba: Podnaslovi v nadaljevanju teksta predstavljajo povzetek bistva posameznih spornih trditev.)
1. Obvezna udeležba je pravzaprav le oblika »dodatnega davka« s hudimi negativnimi gospodarskimi posledicami!
Trditev, da bi (obvezna) udeležba delavcev pri dobičku v celoti pomenila za podjetja in lastnike zgolj neke vrste »dodaten davek« oz. manjši dobiček že pred obdavčitvijo, ki bi bojda zanesljivo odgnal tuje investitorje, povzročil beg kapitala, kreativno računovodstvo, prelivanje dobičkov v tujino skozi transferne cene itd., pomeni hudo poenostavljanje problema, ki seveda zato nujno privede tudi do povsem napačnega in zelo zavajajočega zaključka.
1.1. Kaj pa finančne »koristi« udeležbe?
Če namreč želimo resno in strokovno korektno presojati konkretne finančne učinke te udeležbe (bodisi prostovoljne bodisi obvezne), je treba kot »protiutež« omenjenemu »davku« na drugo stran tehtnice nujno postaviti najmanj tri pomembne finančna »pluse«, in sicer:
- Prvo so davčne olajšave, ki jih ponuja predlog ZUDDob-1 in ki seveda še zdaleč niso »zanemarljive«. Kot vemo se celoten znesek izplačane udeležbe šteje kot davčno priznan odhodek, kar za delodajalca pomeni pomembno znižanje zneska davka, ki bi ga sicer moral iz naslova ugotovljenega dobička odvesti državi, česar seveda pri resnih kalkulacijah ni mogoče enostavno spregledati. Poleg tega se od izplačanih zneskov ne plačajo prispevki za socialno varnost, kar za delodajalce v bistvu pomeni »najcenejšo« obliko možnega dodatnega materialnega motiviranja delavcev, kar je še posebej pomembno z vidika učinkovitega motiviranja današnjih t.i. delavcev z znanjem in kar je v sodobnih pogojih gospodarjenja za podjetja v bistvu postalo že naravnost eksistenčnega pomena.
- Drugo – še bistveno bolj pomembno - pa so nesporne finančne koristi, ki jih delodajalcem ta udeležba posledično prinese v obliki povečanja dobičkov zaradi bistveno višje delovne motivacije in organizacijske pripadnosti zaposlenih, posledično pa večje produktivnosti dela in številnih drugih znanih ugodnih poslovnih učinkov (znižanje fluktuacije, izboljšanje medčloveških odnosov, zmanjševanje notranjih konfliktov itd.)[6] in ki so v svetu že zdavnaj tudi empirično dokazani. Prav ti učinki naj bi bili sicer temeljni ekonomski smisel in namen uvajanja udeležbe delavcev pri dobičku, a naenkrat so se v teh razpravah preprosto kar izgubili, tovrstna udeležba pa se skuša prikazati zgolj kot čisto navaden dodaten »davek«, torej kot nek povsem neproduktiven izdatek.
- Kot tretje velja opozoriti, da imajo v glavnem vse države z uveljavljeno (prostovoljno ali obvezno) udeležbo delavcev pri dobičku v sistem vgrajen tudi institut odloga izplačil udeležbe. Ta je običajno trileten, v tem času pa s sredstvi, »rezerviranimi« v ta namen, upravlja delodajalec, kar mu brez dvoma prav tako lahko prinese pomembne pozitivne finančne učinke pri poslovanju. Ni jasno zakaj je ZUDDob-1 predvidel ukinitev sistema odloženih izplačil, ki je uveljavljen po sedanjem ZUDDob, kajti glede tega bi bili v Sloveniji verjetno res svetovni »unikum«. Tega bo zato v vsakem primeru treba ohraniti tudi v bodočem zakonu, in sicer ne glede na to, ali bo temeljil na načelu prostovoljnosti ali na načelu obveznosti udeležbe.
1.2. Ne zmanjševanje, ampak dodatno povečevanje »naložbenega interesa« lastnikov
Formula za morebiten ustrezno celovit »izračun« končnih ekonomskih učinkov udeležbe delavcev pri dobičku (UDD) – bodisi prostovoljne bodisi obvezne, kajti učinki so že po logiki stvari v obeh primerih enaki – bi se torej v bistvu morala glasiti:
Ekonomski učinek UDD = (povečan dobiček + davčne olajšave + odlog izplačila) – izplačan znesek udeležbe
Vsaj sodeč po več kot 40-letnih francoskih izkušnjah, se izračun po tej formuli vsekakor izide v dodaten donos (ne v nek neproduktivni izdatek) za lastnike kapitala, ki zato v bistvu lahko le še povečuje, ne zmanjšuje »naložbeni interes« lastnikov. In lastniki si bodo tak izračun zagotovo naredili (podobno kot so si ga francoski, ki ne bežijo nikamor), preden bodo zaradi tovrstne obvezne delavske udeležbe pri dobičku morda res začeli s svojim kapitalom na vrat na nos in brezglavo bežati (mimo in) iz Slovenije. Pri tem imamo seveda v mislih »dolgoročne« lastnike, ki imajo namen v Sloveniji investirati v podjetja in jih upravljati po sodobnih načelih družbene odgovornosti, kajti drugih v Sloveniji pravzaprav ne potrebujemo. Kako je mogoče po tej formuli izračunati, da je udeležba delavcev pri dobičku za lastnike samo »dodatni davek«, pa verjetno vedo samo tisti, ki zdaj zagovarjajo to nesmiselno tezo.
Če se izračun ne bi izšel tako, bi bila seveda kakršna koli – bodisi prostovoljna bodisi obvezna – udeležba delavcev pri dobičku brez slehernega ekonomskega smisla in je tudi ne bi imelo prav nobenega smisla davčno podpirati in stimulirati. S tega vidika je kajpak trditev, da bi bila pa prostovoljna udeležba – za razliko od obvezne - za lastnike kljub temu »izdatku«, ki jim menda nič ne prinese, poslovno rentabilna in bi se je zagotovo posluževali v večjem obsegu, čisti logični nesmisel. Mar prostovoljno naj bi bili pa ta »davek« menda vendarle pripravljeni »plačati«? Se pravi – če je udeležba prostovoljna, gre za priporočljiv »vložek« v uspešnejše poslovanje, če je obvezna, pa ob sicer enakih poslovnih učinkih naenkrat postane zgolj navaden »davek«, škodljiv za zaposlene, podjetja in gospodarstvo. Kje je tu logika? Stvar v tem pogledu zagotovo ni ravno najbolj strokovno resna.
Če bi torej kdo hotel s tem argumentom zares prepričljivo agitirati proti obvezni udeležbi delavcev pri dobičku, tega kajpak ne bi smel početi kar »na pamet«, ampak bi moral izdelati neko resno, temeljito (in celovito) ter ustrezno strokovno podprto finančno analizo finančnih plusov in minusov v zgoraj navedenem smislu.
In morda, mimogrede, še tole: kake hudo povečane uporabe t.i. kreativnega računovodstva kot ene izmed napovedovanih negativnih posledic uvedbe obvezne udeležbe, pa se zagotovo ni mogoče bati najmanj iz dveh razlogov, in sicer,
- ker to vsi delodajalci, ki imajo to možnost in interes, v glavnem počno že zdaj (enako pa velja tudi za prelivanje dobičkov skozi transferne cene), in
- ker bi se takšnega »skrivanja dobičkov« na daljši rok zagotovo razmeroma hitro naveličali tudi lastniki, ki bi tako ostajali brez dividend, posledice tega za podjetja in njihov menedžment pa so bolj ali manj jasne.
O prelivanju dobičkov v tujino preko »transfernih cen«, ki se, kjer je le mogoče, v največji možni meri dogajajo že zdaj in se bodo – pa ne zaradi morebitne obvezne delavske udeležbe pri dobičku - dogajali še naprej, pa seveda nima niti smisla izgubljati besed.
Če rezimiramo: Udeležba delavcev pri dobičku (obvezna ali prostovoljna) je z vidika delodajalcev in lastnikov v bistvu »investicija v motivacijo in učinkovitejšo izrabo t.i. človeškega kapitala podjetij« z namenom povečevanja poslovne uspešnosti in s tem tudi dobičkov, ne zgolj nek neproduktivni izdatek in (v primeru morebitne obvezne delitve) nekakšno nedopustno prisilno državno prerazdeljevanje ustvarjenih dobičkov. S tem »izdatkom« lastnikov namreč v končni posledici ekonomsko pridobijo oboji. Pri celi stvari torej nikakor ne gre za to, da bi se nekaj prisilno jemalo lastnikom zato, da bi se pač dalo oz. »podarilo« delavcem[7] po načelu »dobim – zgubiš«, ampak gre za ekonomsko igro po načelu »dobim – dobiš«. In to dokazano, kajti v nasprotnem kajpak v svetu ne bi bilo nikjer uveljavljene ne obvezne ne prostovoljne tovrstne delavske udeležbe.
Čemu naj bi morebitna obvezna udeležba – če je vsaj približno »sorazmerna« - potemtakem samodejno zmanjševala t.i. naložbeni interes lastnikov in povzročala beg kapitala in podobne negativne gospodarske posledice, ni jasno. Vsekakor pa bi na drugi strani utegnilo imeti v današnjih pogojih gospodarjenja in hitro naraščajočega pomena t.i. človeškega kapitala za ustvarjanje nove vrednosti v produkcijskih procesih bistveno bolj dramatične gospodarske posledice, če bi v pretirani skrbi za interese finančnega kapitala zanemarili nujnost motiviranja in učinkovitejše izrabe razpoložljivih človeških produktivnih potencialov, ki je zdaj močno podoptimalna, čeprav so danes pravzaprav samo v tem še ogromne in praktično neizčrp(a)ne rezerve za resnično uspešen in bistveno hitrejši gospodarski razvoj.
Prav zaradi že omenjenih njenih dokazano pozitivnih ekonomskih učinkov, ki so sicer naravnani dolgoročno in se pokažejo šele po določenem obdobju, je morebitno obvezno udeležbo še toliko bolj smiselno začeti uvajati ravno zdaj, v obdobju hude gospodarske krize (ko dobičkov tako rekoč ni), ker bi kot taka v bistvu lahko pomenila enega najbolj učinkovitih ekonomskih ukrepov v okviru t.i. izhodne strategije. Trditev, češ - kaj bomo delili, če ni kaj deliti, raje se ukvarjajmo s tem kako bomo kaj ustvarili - torej pravzaprav kaže le na popolno nerazumevanje ekonomskega bistva udeležbe delavcev pri dobičku. Ravno za to namreč gre – se pravi kako s pomočjo drugačne delitve več ustvariti, da bodo oboji (lastniki kapitala in zaposleni) lahko v prihodnje dobili več, kot dobivajo zdaj.
Že čista ekonomska logika, se pravi povsem praktični razlogi, torej brez dvoma govorijo v prid obvezni udeležbi delavcev pri dobičku. Še bistveno bolj pa je ta danes tudi teoretično utemeljena z novo družbenoekonomsko realnostjo, v kateri izjemno hitro narašča objektivni pomen i. človeškega kapitala za ustvarjanje nove vrednosti v sodobnih produkcijskih procesih, o čemer bo več govora v nadaljevanju.
2. Gre za protiustaven poseg v pravico do zasebne lastnine!
2.1. Je francoska ustava v tem delu kaj drugačna od naše?
Za najbolj grobo in ne strogo strokovno, čeprav pa kljub temu vsega razmisleka vredno, utemeljitev zelo resnega dvoma v trditev o protiustavnosti morebitne zakonsko obvezne delitve dela dobička delavcem, ker na naj bi le-ta pomenila nedopusten poseg v pravico do zasebne lastnine in uživanja njenih sadov, bi na ravni običajne človeške logike verjetno povsem zadostovalo že naslednje vprašanje: v čem naj bi bila, denimo, francoska ustava (s precej daljšo strogo kapitalistično tradicijo od naše) glede varstva lastninske pravice tako zelo drugačna od naše, da bi tam lahko že več kot 40 let ustavno povsem »nemoteno« in predvsem tudi gospodarsko uspešno uresničevali tovrstno obvezno udeležbo, pri nas pa bojda ne?[8]
2.2. Tudi strokovna analiza pokaže na vsestransko zgrešenost sporne trditve
A tudi če skušamo posamezne vidike te sporne trditve podrobneje strokovno analizirati skozi ekonomsko, organizacijsko in ustavnopravno teorijo, je žal treba ugotoviti, da je že v temelju in v celoti zgrešena najmanj iz petih bistvenih razlogov:
- prvič, ker v nasprotju s sodobno ekonomsko teorijo t.i. človeškemu kapitalu podjetij, katerega obstoj in prispevek k ustvarjanju nove vrednosti oz. dobičkov danes sicer ne v teoriji ne v praksi sploh ni več sporen, enostavno ne priznava statusa kapitala v pravem pomenu besede (enako kot finančnemu), zaposlenim pa ne lastninske pravice nad tem kapitalom,
- drugič, ker zanika notorično dejstvo, da je dobiček podjetij »skupni« rezultat učinkovanja finančnega in človeškega kapitala, ki imata pač različne lastnike, med katere ga je zato logično treba tudi ustrezno deliti,
- tretjič, ker t.i. »riziku investiranja«, ki je sicer res na strani lastnikov finančnega kapitala, ne na strani zaposlenih, pravno-teoretično povsem neutemeljeno pripisuje močno pretiran pomen v zvezi z njihovo domnevno »samoumevno« pravico, da si iz tega naslova lahko trajno prisvajajo celotno novoustvarjeno vrednost oz. dobiček,
- četrtič, ker - s trditvijo, da so delavci za svoj »vložek« v podjetje ustrezno nagrajeni že s plačo, ki pa je že po definiciji samo »tržna cena delovne sile« in »poslovni strošek« - v bistvu enostavno negira Filadelfijsko deklaracijo (Declaration of Philadelphia)[9], sprejeto v okviru Mednarodne organizacije dela (MOD), ki med drugim jasno določa, da delo ni tržno blago, in
- petič, ker 67. člen v povezavi s 33. in 15. členom Ustave RS nedvomno dopušča zakonodajalcu tovrstne omejitve lastninske pravice zaradi zagotavljanja javnega interesa v okviru uresničevanja njene (tudi) socialne funkcije.[10]
O vseh teh navedbah pa podrobneje v nadaljevanju.
2.3. Brez razumevanja pojma »človeški kapital« resna razprava ni mogoča
Sporna trditev o obvezni udeležbi delavcev pri dobičku kot nedopustnem protiustavnem posegu v lastninsko pravico v celoti sloni na povsem neutemeljeni in že v osnovi zgrešeni predpostavki, da je predmet lastninske pravice, ki vključuje tudi pravico do uživanja njenih sadov, lahko samo nekaj, kar je tako ali drugače materializirano oz. finančno (o)vrednoteno v zdaj uporabljanih poslovnih bilancah - v danem primeru torej samo finančni, ne pa tudi t.i. intelektualni kapital podjetij, katerega glavna sestavina je človeški kapital, ki je seveda nesporno v lasti zaposlenih.
Danes ne v teoriji ne v praksi ni več sporno, da je tržna vrednost podjetij - če zaradi preglednosti uporabimo v bistvu najenostavnejšo od v teoriji znanih tovrstnih »formul«[11] - v osnovi sestavljena takole:
tržna vrednost podjetja = finančni kapital + intelektualni kapital,
pri čemer prvi vključuje materialna in denarna sredstva podjetja, drugega pa tvorita:
- v pretežnem delu »človeški kapital«, t.j. predvsem obstoječe znanje, ustvarjalnost, sposobnosti in veščine, delovna motivacija in organizacijska pripadnost zaposlenih podjetju,[12] in
- »strukturni kapital«, ki v bistvu predstavlja vse tiste stvaritve človeškega kapitala, ki so že prešle v »last podjetja«, kot npr. izgrajen sistem odnosov s kupci in dobavitelji, informacijski sistemi, specifična organizacijska kultura, realizirane inovacije in tako naprej.
Obstoječi računovodski sistemi danes od vsega navedenega intelektualnega kapitala v bilancah registrirajo kot finančno vrednost v bistvu le nekatere elemente strukturnega kapitala, kot na primer patente, blagovne znamke ipd.. V nadaljevanju pa se bomo osredotočili predvsem na človeški kapital kot temelj pravici do udeležbe delavcev pri dobičku.
Slika: Intelektualni kapital organizacije
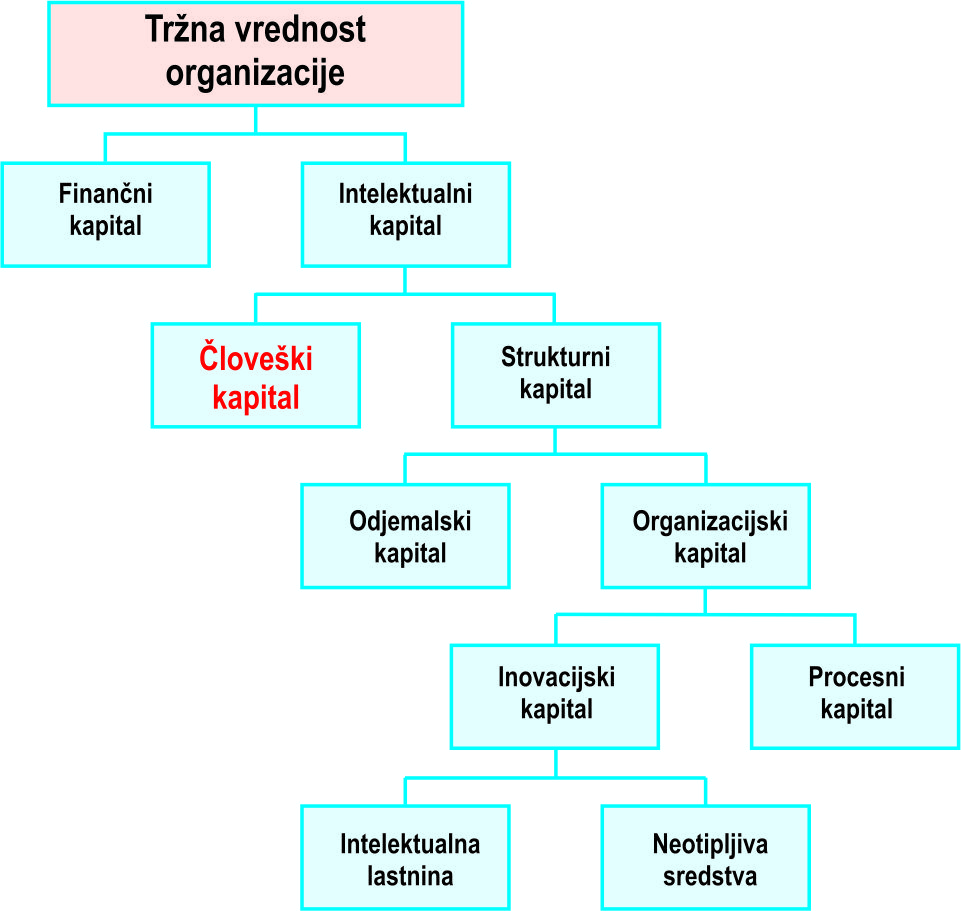
Vir: Skandia, v Roos in drugi, 2000: 21
Čeprav gre pri človeškem kapitalu kot sestavini intelektualnega kapitala podjetij z vidika veljavnih - v tem pogledu zagotovo že močno zastarelih - računovodskih sistemov, ki ga za zdaj v poslovnih bilancah podjetij ne vključujejo (čeprav bi bilo to tako teoretično utemeljeno kot tudi praktično vsekakor že zdavnaj možno in izvedljivo), za neke vrste »neotipljiv« kapital[13], to seveda ne pomeni, da ga tudi dejansko sploh ni, ampak je v končni posledici prav tako materializiran v tržni vrednosti podjetja. Glede na to, da človeški kapital (v povezavi seveda s finančnim) nesporno ustvarja novo oz. dodano vrednost – kar je za razliko od »produkcijskih sredstev« ne nazadnje tudi bistvo pojma »kapital« - ga tudi novejša ekonomska teorija (vsaj od zgodnjih 90-ih let naprej[14]) bolj ali manj enotno in povsem utemeljeno obravnava nesporno kot kapital v pravem pomenu besede[15], ne več kot »delovno silo« in »poslovni strošek«. (Opomba: V tem smislu ga »ignorirata« le še današnja korporacijskopravna teorija in obstoječi uradni računovodski sistemi[16], čeprav imajo mnoga podjetja v svetu razvite že številne metode merjenja tudi tega kapitala, vendar jih zaenkrat uporabljajo le za lastne potrebe učinkovitejšega upravljanja t.i. človeških virov, ne pa za potrebe sistemskega vključevanja zaposlenih v upravljanje in delitev dobičkov).
2.4. Nova družbenoekonomska realnost – izjemno hitro naraščajoč pomen človeškega kapitala
In pomen tega kapitala za ustvarjanje nove vrednosti v produkcijskih procesih (v primerjavi s finančnim) danes, v novi objektivni družbenoekonomski realnosti - torej v eri znanja[17], izjemno hitro narašča, tako da predstavlja tudi vse večji in – posebej v nekaterih propulzivnih panogah[18] - že tudi pretežni del tržne vrednosti podjetij[19]. Naj samo za ilustracijo pripomnimo, da ne kroži neutemeljeno, denimo, za Microsoft krilatica, da gre praktično ves njegov kapital vsak večer domov spat, s čimer je v zvezi s tem povedano vse, kar je bistveno. Temeljno vprašanje sodobnega podjetja torej že dolgo ni več, kaj le-to poseduje, ampak kaj zna in zmore narediti[20].
Prav nesporno priznanje obstoja in učinkovanja človeškega kapitala pri ustvarjanju nove vrednosti v produkcijskih procesih pa predstavlja tudi teoretsko podlago za »obvezno« udeležbo delavcev pri dobičku.
2.5. Kaj torej ustava v resnici varuje?
Če torej že razpravljamo o pravici do uživanja sadov zasebne lastnine nad kapitalom, potem moramo biti pri tem vsekakor dosledni in stvar obravnavati ustrezno celovito, kar pomeni izhajati iz zdaj že povsem nespornega in zgoraj podrobneje pojasnjenega dejstva, da:
- imamo v produkcijskih procesih v podjetjih danes opravka - ne s kapitalom na eni strani in klasično pojmovanim (manuelnim) delom oz. t.i. delovno silo (kot produkcijskim sredstvom oz. virom, ki ga je mogoče kupiti na trgu za plačo kot »tržno ceno delovne sile«, in s katero lahko podjetje oz. delodajalec potem prosto razpolaga kot s »svojo« pošteno kupljeno lastnino) na drugi strani - ampak v bistvu le z dvema različnima vrstama kapitala, ki imata pač tudi različne lastnike;
- je ustvarjeni poslovni rezultat (kakršenkoli že je) vedno »skupni rezultat« v podjetju udeleženega finančnega in človeškega kapitala - ker eden brez drugega pač ne moreta ustvarjati nove vrednosti (opomba: vsaj glede finančnega kapitala to zagotovo velja, manj pa za človeškega, ki lahko v nekaterih dejavnostih ustvarja novo oz. visoko dodano vrednost praktično brez omembe vrednega začetnega finančnega vložka);
- imajo njuni lastniki že po klasičnem pojmovanju lastninske pravice zato tudi pravico ustrezno participirati na skupnih sadovih angažiranja njunega kapitala, pri čemer drug drugega glede tega ne morejo na nobeni ustavnopravni podlagi »razlastniniti« in si v celoti enostransko prilastiti tudi »tujega« deleža pri novoustvarjeni vrednosti (dobičku).
»Delovno silo« imajo stroji, ne ljudje, njihov poslovni strošek pa je amortizacija. Ljudem torej kot nagrada za njihovo udeležbo v produkcijskih procesih pripada udeležba pri soustvarjenem dobičku, ne plača kot poslovni strošek v smislu »amortizacije delovne sile«. Ni jasno na kakšni osnovi naj bi bilo danes mogoče človeški kapital podjetij še vedno sistemsko obravnavati zgolj kot nekakšno »pritiklino« njihovemu finančnemu kapitalu, s katero samoumevno »razpolagajo« kar lastniki finančnega kapitala in odkod pravzaprav ideja, da naj bi bile vse zasluge za ustvarjeni dobiček na strani lastnikov finančnega kapitala. Tega namreč ne opravičujeta ne t.i. podjetniška iniciativa« ne t.i. riziko investiranja lastnikov finančnega kapitala podjetij, a o tem več kasneje.
Skratka, ustava res varuje lastninsko pravico nad kapitalom, vendar jo v enaki meri varuje glede obeh vrst kapitala. Zato nikjer in z nobeno normo v resnici ne varuje izključne pravice lastnikov finančnega kapitala, da si samoumevno prisvajajo celoten dobiček podjetij, ki je sicer skupen rezultat finančnega in človeškega kapitala, ampak je ta njihova pravica – tako kot tudi vse ostale – po ustavi omejena z enako močno pravico drugih, t.j. v danem primeru s pravico zaposlenih kot lastnikov človeškega kapitala do dela dobička na podlagi tega kapitala. Obvezna udeležba torej v ničemer ne posega v lastninsko pravico, ampak posega samo v delitev skupnega rezultata med njegove soustvarjalce po načelu »vsakomur tisto, kar je (so)ustvaril« in s tem v bistvu le zagotavlja dosledno izvedbo temeljnih ustavnih načel o lastninski pravici, ne morda obratno. Prisvajanja rezultatov »tujega« kapitala seveda ne varuje nobena ustava.
2.6. Samoumevna (in prav nič marksistična) logika obvezne udeležbe
Logika obvezne delitve dobička tudi zaposlenim je torej v bistvu zelo preprosta in bolj ali manj samoumevna: Če se namreč danes človeškemu kapitalu (tudi v okviru sodobne ekonomske teorije) nesporno priznava status kapitala, potem njegovim lastnikom, t.j. zaposlenim, že po temeljni logiki kapitalizma pripadajo - enako kot lastnikom finančnega kapitala - tudi ustrezne korporacijske pravice, zlasti pravica do
- soupravljanja poslovnih procesov, v katerih so soudeleženi,
- in do participacije pri poslovnih rezultatih, ki jih soustvarjajo,
posebej še, ker so zaposleni s svojo udeležbo v podjetju vsekakor udeleženi tudi pri poslovnem tveganju oz. pri »izgubi«. (Opomba: Poslovno tveganje torej v resnici ni nekaj, kar bi bilo lastno samo lastnikom finančnega kapitala, o čemer več v nadaljevanju.)
Pri celi stvari gre torej v bistvu samo za neko teoretično dosledno izpeljavo klasične logike kapitala in čisto nič drugega. Prav nič »marksističnega«[21] ni pri tem.
Teoretiki, ki želijo tej logiki zares utemeljeno oporekati in ki še vedno vztrajajo pri zguljeni dogmi o pravici do (celotnega) ustvarjenega dobička kot »samoumevni nagradi za vloženi finančni kapital ter podjetniško iniciativo in tveganje njegovih lastnikov«, so torej pred precej težko nalogo – ovreči bodo morali vso sodobno ekonomsko teorijo intelektualnega (in znotraj tega človeškega) kapitala, o kateri je bilo govora zgoraj. Kajti samo, če jim uspe dokazati, da gre pri tem res le za prazno in teoretično zgrešeno govoričenje, jim bomo lahko še naprej verjeli na besedo, da je obstoječi klasični mezdni odnos med »Kapitalom« in »delom (beri: delovno silo)« dejansko lahko še naprej edini zveličaven in »večen« družbenoekonomski sistem brez konkurence. Bojim pa se, da bi utegnili imeti (spričo zdaj že zares obsežne znanstvene literature s tega področja, od katere v tem prispevku seveda navajamo le majhen delček) s tem kar precej težav.
2.7. Ne več zgolj prostovoljni poslovni ukrep, ampak pravica zaposlenih
Zgoraj navedena logika pa seveda nadalje pomeni, da udeležbe delavcev pri dobičku v novi družbenoekonomski realnosti sistemsko nikakor ni več mogoče obravnavati zgolj kot nek »priporočljiv« prostovoljni poslovi ukrep delodajalcev za dviganje poslovne uspešnosti v okviru »nedotakljivega« obstoječega mezdnega odnosa med delom in kapitalom (t.j. absolutne ekonomske in delovnopravne oblasti kapitala nad delom), ampak je ta udeležba v sodobnih pogojih gospodarjenja v bistvu že zdavnaj postala neka naravna pravica zaposlenih, ki bi jo bilo zato treba čim prej tudi ustrezno pravno priznati, torej uzakoniti kot obvezno. Prav to pa v bistvu pomeni tudi teoretično in praktično preseganje omenjenega mezdnega odnosa, o čemer več v nadaljevanju.
2.8. Kdaj si bomo nehali zatiskati oči pred novo ekonomsko realnostjo?
Kritizirana sporna trditev o protiustavnosti obvezne udeležbe kot nedopustnem posegu v lastninsko pravico seveda ne pomeni čisto nič drugega kot še nadaljnje zatiskanje oči pred današnjo objektivno družbenoekonomsko realnostjo, zlasti pred prej pojasnjenim neizpodbitnim dejstvom obstoja človeškega kapitala ter njegovega (vse večjega) prispevka k ustvarjanju nove vrednosti v sodobnih produkcijskih procesih. Tega dejstva pa sistemsko-razvojno enostavno ni več mogoče preprosto ignorirati še naprej, ampak je treba iz njega čim prej potegniti tudi ustrezne »sistemske konsekvence«[22]. (Opomba: V ta namen ne bo treba kakor koli spreminjati oz. popravljati ustave, ki v tem pogledu, kot rečeno, ni v ničemer sporna, temveč predvsem le Zakon o gospodarskih družbah ter drugo korporacijskopravno ter finančno-računovodsko zakonodajo.)
Ravno zaradi navedenega, izjemno hitrega povečevanja vloge in pomena človeškega kapitala[23] je namreč danes že naravnost paradoksalno, da imamo pa v praksi še vedno uveljavljen sistem korporacijskega upravljanja in delitve novoustvarjene vrednosti, ki še vedno v celoti in izključno temelji samo na lastništvu nad finančnim kapitalom podjetij. Je v tem sploh še kaka sistemska logika? »Najpomembnejši kapital« oziroma zaposleni kot njegovi lastniki torej nima((jo) popolnoma nikakršne, niti ekonomske niti odločevalske moči v zdajšnjem družbenoekonomskem sistemu, ta pa zato ne več praktično nobene podlage v zdajšnji družbenoekonomski realnosti. To pa pomeni, da je že zdavnaj postal čisti sistemski anahronizem, ki je že začel tudi resno zavirati hitrejši ekonomski in socialni razvoj, kar seveda zahteva takojšnje ukrepanje v zgoraj omenjenem smislu in o čemer več v nadaljevanju.
2.8. »Svetost« izključne pravice lastnikov do delitve dobička – odkod?
Povedano preprosto pomeni naslednje: če je v zvezi s sistemom delitve dobičkov v resnici kaj protiustavnega, potem je to zagotovo lahko le sedanja »samoumevna« pravica lastnikov finančnega kapitala podjetij, da si prisvajajo celoten ustvarjeni dobiček in ga z zaposlenimi kot lastniki človeškega kapitala eventuaulno delijo le na povsem prostovoljni podlagi.
Ta, že zdavnaj preživeta »samoumevna« pravica naj bi temeljila na absolutni zveličavnosti t.i. začetne podjetniško-naložbene iniciative lastnikov finančnega kapitala in na – danes zagotovo že prav tako preživeti - pravno-teoretično definiciji podjetja kot »personificiranega kapitala«[24], ki podjetje razume zgolj kot kapital, naložen v gospodarsko funkcijo oz. za opravljanje pridobitne dejavnosti, ki se »pravno personificira« v obliki gospodarske družbe. Ta potem kot samostojna pravna oseba – pravno ločena od svojih lastnikov - za potrebe uresničevanja svojih ciljev, t.j. ustvarjanje profita za lastnike, na trgu kupuje potrebna produkcijska sredstva oz. vire, med katere sodi tudi »delovna sila«, pri čemer je plača (mezda) pač njena »tržna cena« in z vidika podjetja kot delodajalca samo eden izmed poslovnih stroškov v procesu uresničevanja omenjenega cilja družbe. Vse skupaj naj bi v nekoliko poenostavljeni obliki (ki jo sicer pogosto zasledimo tudi v tokratnih razpravah o obvezni udeležbi delavcev pri dobičku) pomenilo, da so vse zasluge za dobiček podjetja na strani lastnikov finančnega kapitala, delavci pa so pravzaprav lahko zadovoljni, da jim je bilo - z »odrekanjem« lastnikov delu svojih sredstev, naloženih v podjetje, in z njihovim podjetniškim trudom - sploh omogočeno delo in plača za bolj ali manj dostojno preživljanje.[25] Plača pa je pač takšna, kakršna je trenutna »cena delovne sile« na trgu, medtem ko je njena socialna funkcija zagotovljena z institutom minimalne plače (opomba: tudi to je sicer ena od trditev iz obrazložitve veta DS, o kateri pa bomo podrobneje spregovorili kasneje).
Če je ta klasična »lastniška« teorija podjetja in s tem povezana klasična »kupoprodajna« logika delovnih razmerij morda kdaj imela kako pravno-ekonomsko teoretično podlago v družbenoekonomski realnosti, jo je morda (!) imela le v času najzgodnejšega kapitalizma, ko je bil prispevek delavcev k delovanju podjetja res bolj ali manj le »manuelna delovna sila«, ki jo je bilo na trgu na pretek. Danes, v eri znanja, je zagotovo nima več.
a)
Svoj pravni temelj je v bistvu zgubila že s Filadelfijsko deklaracijo MOD iz leta 1946, ki je načelno prepovedala človeško delo obravnavati zgolj kot tržno blago, še bolj pa ga izgublja s prodorom sodobne teorije o družbeni odgovornosti podjetij in s tem povezanega koncepta deležnikov (angl. stakeholders)[26], ki podjetja ne pojmuje več zgolj kot ekonomskega subjekta in »sredstva« za zadovoljevanje profitnih interesov lastnikov finančnega kapitala, ampak kot družbenoekonomski subjekt, katerega cilj je zadovoljevanje interesov vseh njegovih deležnikov, ne samo lastnikov finančnega kapitala - torej tudi zaposlenih kot ene od za poslovanje podjetja ključnih deležniških skupin. Gre za povsem novo, že v temelju drugačno definicijo in razumevanje »podjetja«, ki upošteva, da podjetje ni zgolj kapital (ta sam po sebi – razen na finančnih trgih - ne ustvarja nobene dodane vrednosti), ampak »podjetje« v širšem smislu predstavljajo tudi ljudje s svojim delom ter številni drugi (naravni in »družbeni«) viri iz okolja, ki sploh omogočajo podjetniško dejavnost, in jih mora zato podjetje vsem tem deležnikom tudi ustrezno vračati. Po kakšni logiki naj bi namreč podjetje z vsemi omenjenimi viri, črpanimi iz okolja, lahko v končni posledici pa služilo le zadovoljevanju profitnega interesa lastnikov finančnega kapitala[27] kot zgolj enega izmed »produkcijskih tvorcev«? Podjetje deluje v širšem družbenem in naravnem okolju, ki mu to delovanje sploh omogoča in kateremu morda zato tudi služiti. Zato je v 21. stoletju pač skrajni čas tudi za povsem novo pravno definicijo podjetja kot »organizacijske skupnosti (deležnikov)«[28].
b)
Svoj ekonomski temelj pa omenjena klasična lastniška koncepcija podjetja brez dvoma – če ne prej - dokončno in v celoti izgublja zdaj, v eri znanja, ko človeški kapital podjetij postaja (za uresničevanje širših in v duhu sodobne teorije družbene odgovornosti podjetij razumljenih ciljev) celo pomembnejši od finančnega. V povezavi z zgoraj navedenim novim konceptom podjetja to vsekakor terja tudi povsem novo pravno paradigmo »lastništva« nad podjetji ter ureditve sistema korporacijskega upravljanja in delitve novoustvarjene vrednosti (dobičkov).[29]
2.10. »Podjetniška iniciativa« je vsekakor ekonomsko relevantna, a ne edino zveličavna!
Prav prej omenjena začetna podjetniška ideja in naložbena iniciativa (ne poslovno tveganje oz. riziko investitorja, kar je, kot bomo podrobneje pojasnili v nadaljevanju, nekaj vsebinsko povsem drugega) je vsekakor tisto glavno, kar v zvezi z delitvijo dobička res pomeni dejansko relevantno razliko med lastniki finančnega kapitala - »ustanovitelji« podjetja in delavci, ki so se v podjetje vključili (zaposlili) kasneje. Vsaj danes, ko se podjetje, kot rečeno, še vedno pojmuje kot »personificirani kapital« in je za njegovo ustanovitev pač potreben ustanovni vložek v finančni obliki.[30] Ta iniciativa ustanoviteljev podjetja, ki delavcem res ni »lastna«, namreč le-tem sploh omogoči zaposlitev in v osnovi poganja celoten sistem podjetništva.
1. Vendar je treba takoj pripomniti, da je tudi ta zares »lastna« pravzaprav samo »ustanoviteljem« podjetja in v resnici traja le dokler ne pride do ločitve funkcije lastništva in upravljanja. Zagotovo je bila alfa in omega podjetništva v zgodnjem kapitalizmu, tudi danes pa je, denimo, značilna za samostojne podjetnike posameznike in (običajno manjše) gospodarske družbe, ki jih bolj ali manj neposredno vodijo prvotni ustanovitelji in idejni utemeljitelji podjetja. Razvoj novih oblik kapitalskih družb,zlasti delniške, in t.i. menedžerska revolucija, pa sta stvari tudi v tem pogledu precej spremenila. Zlasti pri velikih delniških družbah z razpršenim lastništvom, ki jih vodijo menedžerji, »lastniki« pa so v glavnem le še »portfeljski investitorji«, o kaki njihovi podjetniški iniciativi, ki bi jim dajala posebne pravice v primerjavi z lastniki človeškega kapitala, kateri dejansko poganja delovanje in razvoj teh podjetij, seveda ni več govora. Le kakšno »podjetniško iniciativo« in posebne »zasluge« za ustvarjanje dobička podjetja (v primerjavi z zaposlenimi) imajo, denimo, portfeljski lastniki, ki so na trgu kupili delnice že delujočega podjetja in se z njegovim upravljanjem sploh ne ukvarjajo? Tudi to je torej ena pomembnih sprememb v družbenoekonomski realnosti, ki jo je treba imeti pred očmi in ki močno postavlja pod vprašaj dvesto in več let stare in do danes praktično nespremenjene paradigme lastništva, korporacijskega upravljanja in delitve novoustvarjene vrednosti – skratka, celoten obstoječ sistem družbenoekonomskih odnosov. A pustimo to zaenkrat ob strani. Na to dejstvo smo opozorili le v izogib pretirano črno-belim poveličevanjem »podjetniške inniciative« kot podlage (tudi) za trajno prisvajanje celotnih ustvarjenih dobičkov s strani lastnikov finančnega kapitala podjetij.
Brez dvoma pa omenjena začetna podjetniška iniciativa kljub prej obravnavanim spremembam v objektivni družbenoekonomski realnosti vsekakor tudi danes ohranja svoj velik ekonomski pomen in mora biti zato pri delitvi dobičkov vsekakor tudi ustrezno upoštevana in primerno »nagrajena«, kajti v nasprotnem bi to lahko pomenilo popoln gospodarski zastoj. Ta iniciativa bo torej pri delitvi dobičkov med lastnike finančnega in človeškega kapitala morala biti na ustrezen način (o)vrednotena in upoštevana (kot neke vrste »renta«) tudi v bodoče, tako da bo pač ohranjala temeljni podjetniški naložbeni interes lastnikov finančnega kapitala. Kako in v kakšni meri, je seveda stvar razmisleka.
2. Tako ali drugače jo bo torej treba upoštevati kot neko trajno »posebno« pravico lastnikov finančnega kapitala kot ustanoviteljev in idejnih utemeljiteljev podjetja tudi v bodoče, vendar upoštevati le pri »višini« deleža pri dobičku, medtem ko jim glede na vse doslej povedano izključne in trajne pravice do prisvajanja celotnega dobička (vse dokler podjetje obstaja in deluje) »samodejno« tudi ta njihova »začetna podjetniška ideja in iniciativa« zagotovo ne zagotavlja na nobeni možni teoretski osnovi. Kasnejša rast podjetja in njegove vrednosti iz ustvarjenih dobičkov je namreč že tudi rezultat v podjetje naknadno vključenega človeškega kapitala, ne samo »ustanovnega kapitala«, kar seveda pri delitvi dobička prav tako ne more ostati brez ustrezne »nagrade«. Obravnavana podjetniška iniciativa ni trajna v tem smislu, da bi bila ves čas obstoja podjetja lastna samo lastnikom finančnega kapitala, ampak je – če jim je omogočeno ustrezno soupravljanje - lahko v celoti lastna tudi zaposlenim. Ta iniciativa torej lahko lastnikom ustanovitvenega finančnega kapitala daje določeno trajno »prednost« pred kasneje zaposlenimi delavci glede obsega njihovih korporacijskih pravic, ne more pa trajno preprosto v celoti izključiti sorazmernih korporacijskih pravic tudi lastnikov človeškega kapitala. Naj še enkrat ponovimo, da »delo ni tržno blago« in ga v produkcijskih in upravljalskih procesih ni več mogoče obravnavati kot produkcijsko sredstvo, ampak kot kapital v pravem pomenu besede.
3. Skladno s tem bo zagotovo treba, kot rečeno, v prihodnosti nujno spremeniti tudi pojmovanje »lastništva« nad podjetjem in korporacijskih pravic iz tega naslova, kajti dejstva, da lastnikov v podjetje vloženega človeškega kapitala (zgolj na podlagi omenjene »podjetniške iniciative«) ni možno kar razlastniniti, pač ni mogoče preprosto zanemariti. Podjetja bodo torej nujno morala biti – ne glede na to kdo je bil ustanovitelj – v takšni ali drugačni obliki solastnine. Višina lastniških »deležev«, kjer bo omenjeno podjetniško iniciativo seveda prav tako treba primerno upoštevati, je kajpak drugo vprašanje. A tako globoko se v tej razpravi za zdaj (še) ne moremo spuščati.
Upam pa, da ne bo kdo nasproti temu začel resno postavljati teorije o tem, da lastniki »delovne sile« pač z le-to že zdaj svobodno razpolagajo in jo po tržnih pogojih po svoji volji »prodajajo« (ali pa ne) lastnikom podjetij in da je torej stvar teoretično čista kot solza. Tovrstno »svobodo« zdaj pač na silo vzdržuje veljavni sistem, utemeljen na prej omenjeni klasični lastniški koncepciji podjetja kot »personificiranega kapitala«. Kdaj bo pravno dopustno ustanoviti podjetje tudi zgolj na podlagi vložka človeškega kapitala in temu priznati tudi vse pripadajoče lastniške pravice nad podjetjem, je namreč zagotovo samo še vprašanje časa, o čemer več še v nadaljevanju. Le zakaj ne bi novega pojmovanja podjetja in lastništva začeli – upoštevaje že obstoječo in zgoraj podrobneje pojasnjeno družbenoekonomsko realnost - preko obvezne udeležbe delavcev pri dobičku uveljavljati že zdaj?
2.11. Enako nujna kot ohranjanje »naložbenega interesa« je (tudi) »motivacija« človeškega kapitala!
Niti pod razno seveda ob upoštevanju vsega zgoraj (in tudi v nadaljevanju) navedenega torej ne pride več v poštev trajno tovrstno »odrekanje« delavcev pravici do svojega pripadajočega dela dobička (in do soupravljanja podjetja) v korist lastnikov oziroma ohranjanje (do)sedanje nelogične pravice lastnikov finančnega kapitala do trajnega prisvajanja celotnega ustvarjenega dobička iz tega naslova. Ne samo, da to danes, kot rečeno, to zagotovo nima več nobene ekonomsko in pravno-teoretične podlage, ampak bi šlo brez dvoma za skrajno nesprejemljivo in tudi nespametno pretiravanje v drugo smer, ki bi lahko prav tako imelo dolgoročno najmanj enako pogubne gospodarske posledice kot morebitna prej omenjena izguba naložbenega interesa lastnikov finančnega kapitala. Brez pravične udeležbe pri soustvarjenem dobičku, torej zgolj s plačo kot tržno kupnino za delovno silo (pa naj bo ta še tako »motivacijsko« strukturirana), namreč današnjih t.i. delavcev z znanjem prav dolgo zagotovo ne bo več mogoče ustrezno motivirati in zagotavljati optimalnega angažiranja njihovih človeških potencialov v produktivne namene kot temeljnem pogoju nujne »konkurenčnosti« podjetij v sodobnih pogojih gospodarjenja na globalnem trgu. To bi torej pomenilo popolnoma zanemariti človeški kapital kot najpomembnejši produkcijski dejavnik prihodnosti in bi imelo za današnje gospodarstvo enako »apokaliptične« posledice kot zanemariti naložbeni interes lastnikov finančnega kapitala.
2.12. Dolgoročno s »sorazmerno« delitvijo dobičkov vsekakor pridobijo oboji
Dolgoročno torej nima smisla tvegati »demotivacije« niti finančnega niti (in morda še manj) človeškega kapitala. To pa danes lahko v bistvu prepreči samo uravnotežena in čim bolj pravična delitev dobičkov. Za razumevanje vsega zgoraj povedanega (zlasti glede nujnosti ohranjanja »naložbenega interesa«) pa je seveda bistveno predvsem upoštevanje že uvodoma pojasnjenega dejstva, da udeležba delavcev pri dobičku – če je sorazmerna in brez pretiravanja v eno ali drugo smer - v resnici za lastnike ni le nekakšen »davek« oziroma neproduktiven izdatek, ki pač zmanjšuje njihove »pripadajoče« dobičke, ampak obratno – gre, kot že rečeno, za »investicijo v motivacijo in učinkovitejšo izrabo človeškega kapitala«, ki posledično lahko bistveno povečuje ustvarjene dobičke in s tem tudi nadaljnji »naložbeni interes« finančnega kapitala. Ob upoštevanju tega dejstva je jasno, da v končni posledici – naj ponovimo še enkrat - zaradi te udeležbe ni nihče v ničemer ekonomsko »prikrajšan«, ampak pridobijo vsi. Tega zato ne smemo spustiti izpred oči v nobenem trenutku in v nobeni točki celotne razprave o problematiki obvezne udeležbe delavcev pri dobičku.
3. Dobiček je nagrada za riziko investiranja, ki pa delavcem ni lasten!
3.1. Ločiti »podjetniško iniciativo« in »riziko investiranja«
Trditev, da je dobiček nagrada lastnikom za poslovno tveganje oziroma za »riziko, ki ga z investiranjem prevzemajo lastniki kapitala, delavcem pa ta ni lasten«, je torej strokovno precej poenostavljena. Prej obravnavana »podjetniška iniciativa« in »riziko investiranja« lastnikov finančnega kapitala sta dva vsebinsko zelo različna pojma, pri čemer pa – naj ponovimo še enkrat - ne prva ne druga teoretično nikakor ne utemeljujeta njihove izključne pravice glede delitve (celotnega) dobička. Še zlasti to velja glede prevzemanja poslovnega rizika za investirani kapital (ustanovitveni kapital in morebitne kasnejše dokapitalizacije podjetja). Zakaj?
a) Za razliko od prej obravnavane »podjetniške iniciative« poslovno tveganje z udeležbo v podjetju ni nekaj, kar bi bilo lastno samo lastnikom finančnega kapitala, ne pa tudi zaposlenim. Brez dvoma so namreč, kot že rečeno, tudi zaposleni s svojo (čeprav kasnejšo) udeležbo v podjetju v vsakem primeru – in to celo eksistenčno - udeleženi pri poslovnem tveganju, o čemer zlasti aktualna dogajanja v tej gospodarski krizi ne dopuščajo več kakih resnejših teoretskih dvomov. Ta riziko je sicer res drugačne narave kot pri lastnikih finančnega kapitala, vendar zato v načelu nič manjše, prej obratno.
Nikakor namreč ne drži, da z udeležbo v podjetju lahko »izgubijo« le lastniki finančnega kapitala. »Izgub« je kajpak več vrst in tudi niso nujno samo finančne narave. Samo za primer, ki je lahko le eden izmed mnogih: kaj če si, na primer, nekdo z zaposlitvijo v »napačnem« podjetju, ki mu v nasprotju s pričakovanji in obljubami ne omogoča optimalnega osebnostnega in strokovnega razvoja, za lep čas ali celo trajno uniči sicer obetavno kariero (in lahko tudi uspešno življenje nasploh)? Je na izgubi ali ni? Klasična ekonomska logika je seveda ne prizna, ker ni »finančno« evidentirana v nobeni bilanci. A kje v ustavi piše, da je lahko, oziroma da mora biti v sodobnem podjetništvu še vedno pravno upoštevno izključno le »finančno« tveganje oziroma t.i. riziko (finančnega) investiranja?[31] In ne nazadnje: ali je tveganje nekega portfeljskega lastnika, ki je v podjetje naknadno vstopil preko trga vrednostnih papirjev, res večje od tveganja, ki ga je ves čas nosil, denimo delavec, ki je v podjetju zaposlen že 30 let?
Tveganje za vloženi kapital torej ni nekaj, kar bi dejansko lahko - vsaj ne »trajno«, se pravi skozi celotno obdobje delovanja podjetja - ločevalo upravljavski status in pravice lastnikov finančnega in lastnikov kasneje investiranega človeškega kapitala v podjetju ter teoretično utemeljevalo kritizirano (in za zdaj še vedno nekako »samoumevno«) trajno absolutno ekonomsko in delovnopravno oblast prvih nad drugimi v produkcijskih procesih.[32]
b) Časi, ko so »manuelni delavci brez znanja« nujno potrebovali in iskali delo za svoje preživetje, počasi, a nezadržno minevajo. Danes je stvar v praksi vse bolj obrnjena – delodajalci vse bolj nujno potrebujejo in iščejo »delavce z znanjem«, tako da se dejstva glede vprašanja kdo koga bolj eksistenčno potrebuje in kdo je v resnici »v službi« koga v realnosti zelo hitro spreminjajo v škodo klasičnega pojmovanja »odvisnosti dela od kapitala«. Zagotovo ne gre za noben futurizem, če rečemo, da verjetno ni daleč čas, ko bo postopek ustanavljanja podjetij ravno obraten od današnjega – predpisan pogoj za ustanovitev podjetja bo vložek v obliki znanja, se pravi človeškega kapitala[33] kot najpomembnejšega produkcijskega dejavnika (če že ne sedanjosti, pa zagotovo bližnje prihodnosti), ki bo pač lahko kasneje preko trga angažiral še potrebno količino finančnih sredstev. Komu in v kakšni obliki bo takrat priznan danes tako poveličevani »riziko investiranja« in podjetniške iniciative«? Ne nazadnje pravzaprav ni videti nobenega tehtnega razloga zakaj ustanovni kapital v postopku ustanavljanja podjetij – glede na to, da sta finančni in človeški kapital neločljivo povezana produkcijska dejavnika - ni že zdaj predpisan v obliki obveznega vložka obeh vrst kapitala, potrebnega za začetek delovanja podjetja. Metode merjenja človeškega kapitala so namreč že zdaj razvite do te mere, da so enako »zanesljive« kot metode ocenjevanja vrednosti materialnih sredstev, katera lahko - poleg denarja - služijo kot ustanovni kapital.
Skratka, pomen finančnega kapitala kot produkcijskega dejavnika – za razliko od obdobja zgodnjega kapitalizma - že dolgo ni več niti približno tak, da bi lahko še naprej utemeljeval vzdrževanje sistema absolutne odvisnosti latnikov človeškega od lastnikov finančnega kapitala oz. mezdnega odnosa, v katerem so pač prvi – namesto udeležbe pri dobičku – še naprej »sistemsko« prisiljeni svoj kapital prodajati drugim kot »delovno silo« po tržni ceni. Kdo lahko trdi, da je to edini možen in sprejemljiv temeljni produkcijski odnos in da ga je nujno treba pravnosistemsko ohranjati še naprej?
c) A naj se vrnemo v današnjo realnost. Recimo, da kljub povedanemu zaenkrat pristanemo na tezo, da je »riziko investiranja« lasten le lastnikom finančnega kapitala in da jim je treba iz tega naslova priznati določene posebne pravice tudi pri delitvi dobičkov. Toda največ, kar bi jim bilo mogoče do nadaljnjega priznati na ta račun, je morda neke vrste prednostna pravica, da se jim iz ustvarjenih dobičkov tako ali drugače najprej povrne njihov primerno »obrestovan« finančni vložek (podobno kot pri posojilih), po tem pa kakršne koli njihove »posebne« pravice iz naslova »poslovnega tveganja« za ta finančni vložek vsekakor ugasnejo. Kasneje jim lahko pripada le še »pravičen« del skupno ustvarjenega dobička, to je – če ponovimo še enkrat – tisti del, ki je pač sad njihovega kapitala (z vklakulirano nagrado za njihovo »podjetniško iniciativo«), ne pa tudi del, ki je sad v podjetju udeleženega človeškega kapitala. V osnovi jim bo torej zagotovljen trajen donos na vloženi finančni kapital tudi po »poplačilu« obravnavanega vložka, vendar od tu dalje le še v »pravični« višini, ki pa mora seveda – če ponovimo še enkrat - še vedno zagotavljati nujno ohranjanje že omenjenega naložbenega interesa. Kje je ta točka, ki je kajpak z morebitnim pretiravanjem glede višine obvezne delavske udeležbe nikakor ni dopustno preseči, pa je zaenkrat še povsem odprto vprašanje.
3.2. Obvezna udeležba verjetno nikoli ne bo mogla biti nek rigiden sistem
Ustrezna ocena in upoštevanje tako »vrednosti« njihove podjetniške iniciative kot »cene« poslovnega tveganja s kapitalskim vložkom v zgoraj obravnavanem smislu pri določanju »pravičnega« deleža lastnikov finančnega kapitala na dobičku je zato vsekakor stvar prihodnjega razvoja in tovrstnih temeljitejših znanstvenih proučevanj. Enako pa seveda velja glede »pravične« višine delavske udeležbe pri dobičku. Ta je namreč v tem trenutku lahko le stvar neke družbene konvencije na podlagi približnih ocen. Dosledna izvedba čim bolj pravične soudeležbe lastnikov obeh vrst kapitala na dobičku pa bo brez dvoma lahko izvedljiva šele, ko bodo - poleg ustreznih meril za vrednotenje prej obravnavane »podjetniške naložbene iniciative« in »cene« za njihovo tveganje s kapitalskim vložkom - izdelana tudi ustrezna merila in metode za vrednotenje človeškega kapitala nasploh, in ko bo ta sistemsko vključen v ustrezne poslovne izkaze podjetij. Pa tudi takrat bo verjetno treba primerno upoštevati še številne druge relevantne konkretne okoliščine in pogoje ustvarjanja dobičkov v danih razmerah.
Takšna ali drugačna »delitvena formula« oziroma »delitvene formule« bo(do) pač morala(e) biti zaenkrat, kot rečeno, pač rezultat nekega družbenega dogovora na podlagi presoje in ocene pomena posameznih ključnih dejavnikov poslovne uspešnosti in različnih specifik ter pogojev delovanja posameznih vrst gospodarskih subjektov, kot npr: že omenjena delitev na osebne in kapitalske družbe z vidika obsega odgovornosti lastnikov finančnega kapitala z osebnim premoženjem, delitev na kapitalsko oziroma delovno intenzivne panoge, velikost podjetij, povprečna profitabilnost določene kategorije podjetij oziroma dejavnosti, poslovna »zgodovina« posameznega podjetja, in tako dalje in tako dalje.
Tudi nasploh zakonsko obvezna udeležba delavcev pri dobičku verjetno nikoli ne bo mogla biti nek povsem rigiden sistem brez upoštevanja zgoraj navedenih in vseh drugih pomembnih elementov. Z njimi bodo morali biti ustrezno determinirani tako pogoji kot višina morebitne zakonsko obvezne udeležbe pri dobičku. Variant, ki so v tem pogledu na razpolago, pa je praktično nešteto. Od tega, da se – tako kot je v ZUDDob-1 predvideno zdaj - morda v prvi fazi uvede le za kapitalske, ne pa tudi za osebne družbe (za te pa bi morala biti omogočena vsaj prostovoljna, a seveda ustrezno davčno podprta), preko tega, da se obvezna udeležba lahko zakonsko pogoji z določenim »minimalnim« doseženim dobičkom ali donosom na kapital (v nasprotnem bi bila še vedno možna prostovoljna udeležba), do tega da se uvedejo različne stopnje udeležbe glede na prej omenjene specifične okoliščine poslovanja, in še česa.
Iz navedenih razlogov je morebitno nadaljnje apriorno nasprotovanje zakonsko obvezni udeležbi zaposlenih pri dobičku, ki ima sicer lahko zelo različne možne praktične rešitve, zagotovo še posebej neutemeljeno. Za začetek, pa je bila predvidena rešitev iz 3. člena ZUDDob-1 zagotovo povsem primerna in v ničemer pretirana ne v eno ne v drugo smer, o čemer več v zvezi s trditvijo o menda »pretiranem« posegu v lastninsko pravico..
4. Delavci za svoje delo v podjetju dobijo dostojno plačo, s čimer je zadoščeno tudi t.i. socialni funkciji lastnine!
4.1. Plača je zgolj »tržna cena delovne sile«, ne pa pravična nagrada za vloženi človeški kapital
Če ponovimo v enem stavku: plača - pa naj bo še tako motivacijsko strukturirana in tudi navzdol ustrezno regulirana z institutom minimalne plače – je po svojem bistvu v vsakem primeru samo pogodbeno dogovorjena »tržna cena delovne sile« (torej mezda) in navaden »poslovni strošek« z vgrajenim socialnim korektivom, ne pa pravična nagrada zaposlenim za njihov v podjetje dejansko vložen (človeški) kapital in z njim soustvarjeni dobiček v zgoraj navedenem smislu. Tega si, kot rečeno, v celoti prisvajajo lastniki finančnega kapitala kot poplačilo za svoj »vložek«.
Vztrajati torej na tezi, da so delavci za svoj dejanski »vložek« v podjetje povsem ustrezno poplačani in tudi motivirani že s prejeto plačo in da je dolgoročno pomembno z udeležbo na dobičku motivirati le lastnike finančnega kapitala, ne pa tudi lastnike človeškega kapitala, je čisti ekonomski nesmisel, ki nas, kot že povedano, lahko v prihodnosti sila drago stane. Manuelno delo, nagrajevano zgolj s »stimulativno« plačo, je danes preteklost, prihodnost je nagrajevanje zaposlenih prvenstveno z udeležbo pri dobičku, kar pa bo seveda nujno začelo postopno spreminjati temelje obstoječega družbenoekonomskega sistema. Ni torej zastonj znameniti belgijski teoretik s področja nagrajevanja dela Marcel Bolle de Bal v svojem delu Plačilo za uspešnost v sodobni družbi že leta 1990 zapisal: »Ko bo začel delež plačila (ne plače!) delavca iz dobička oziroma njegova udeležba pri dobičku naraščati v taki meri, da bo ta delež dosegal že polovico njegovih prejemkov, bo hkrati naraščal tudi njegov interes za čim višji dobiček in čim nižje stroške (torej tudi plače). Tedaj bo nujno začela upadati moč več stoletij starega nasprotja med delom (plačo) in kapitalom (dobičkom), prišlo bo do velike družbene (r)evolucije.« Plača bo v bodoče lahko sistemsko veljala le kot neke vrste akontacija za pravično udeležbo pri dobičku.
4.2. Ne potrebujemo socialne funkcije lastnine, ampak ekonomsko demokracijo
In navsezadnje - koga spričo vsega doslej povedanega sploh zanima »socialna funkcija lastnine«, ki – čeprav je res zapisana v ustavi – zagotovo ni temeljni cilj uvajanja obvezne udeležbe delavcev pri dobičku? Zanimajo nas predvsem konkretni učinki tovrstne udeležbe na večjo ekonomsko učinkovitost in socialno pravičnost ter splošno družbeno kohezivnost. Naš splošno sprejet in proklamiran družbenorazvojni cilj naj bi bila v resnici vendar »ekonomsko učinkovitejša, hkrati pa socialno pravičnejša in kohezivnejša družba«, mar ne?
Ta cilj pa je danes v bistvu mogoče doseči, kot rečeno, le z visoko razvitim sistemom sodobne »ekonomske demokracije«, ki vključuje vse tri oblike t.i. organizacijske participacije zaposlenih, in sicer:
- obvezno, ne zgolj prostovoljno udeležbo delavcev pri dobičku,
- sorazmerno in enakopravno, ne zgolj marginalno sodelovanje delavcev pri upravljanju ter
- širše, ne samo menedžersko notranje lastništvo zaposlenih oz. t.i. delavsko delničarstvo,
kar pa je, kot bo podrobneje pojasnjeno v nadaljevanju, nekaj popolnoma drugega kot razvijanje »socialne funkcije lastnine«.
5. Obvezna udeležba delavcev pri dobičku v bistvu meri predvsem na blažitev pritiskov na socialne transferje!
Upoštevaje zgoraj omenjeno seveda niti približno ne drži, da naj bi bil pravi smisel in cilj uvajanja zakonsko obvezne udeležbe delavcev pri dobičku prelaganje socialne funkcije države na lastnike kapitala, kot bi to sledilo iz trditve DS, da uvedba obvezne udeležbe ni primerna za dosego ciljev instituta, saj na prvo mesto postavlja odnos do njenih sekundarnih učinkov (t.j. izboljševanje socialnega položaja zaposlenih in posledično zmanjševanje pritiskov na socialne transferje), ne pa do njenega primarnega pomena (t.j. motiviranje zaposlenih). Krepitev socialne države naj bi bila torej, kot je razumeti to trditev, sicer načeloma prava ideja, vendar v ta namen ni dopustno uporabljati instituta zakonsko obvezne udeležbe delavcev pri dobičku, ki neposredno bremeni lastnike podjetniškega kapitala, ampak je udeležba delavcev pri dobičku v bistvu lahko le poslovni ukrep za motiviranje zaposlenih na povsem prostovoljni osnovi.
5.1. »Socialna država« je v bistvu že retrograden razvojni koncept
Gre v bistvu za znano in (v različnih oblikah in kontekstih) pogosto uporabljeno tezo zagovornikov prostovoljne udeležbe delavcev pri dobičku, da ta udeležba v nobenem primeru ne sme spreminjati samih temeljev obstoječega mezdnega kapitalizma, ker ta – čeprav v osnovi sicer res socialno nepravičen – še vedno predstavlja ekonomsko nesporno superioren produkcijski odnos brez konkurence in tudi brez realne alternative, medtem ko naj za pravičnejšo porazdelitev družbenega bogastva pač poskrbi država preko proporcionalnega davčnega sistema in socialnih korektivov, kar je sicer tudi bistvo ideje o t.i. sodobni socialni državi. Ta pa v resnici nima praktično nobene zveze z zgoraj omenjeno ekonomsko demokracijo, ampak gre za dve popolnoma različni možni razvojni alternativi.
Socialna država namreč lahko preko davčnega sistema in socialnih korektivov samo blaži – in to zgolj posredno - negativne posledice prevelikih in neutemeljenih socialnih razlik, ki izvirajo iz samega družbenoekonomskega sistema, nikoli pa ne bo mogla (vsaj ne brez resnejšega posega v same temelje tega sistema) zagotoviti dejanske socialne pravičnosti. Nasprotno – te bodo kljub še tako močni državni »sociali« v resnici vedno večje.
Obenem pa za tezo o nekakšni superiornosti obstoječega mezdno-kapitalističnega sistema ni prav nobenega resnega empiričnega dokaza. Ravno nasprotno: tak kot je zdaj – torej brez sistemsko vgrajenih zgoraj omenjenih oblik delavske participacije oz. ekonomske demokracije, ki dokazano pozitivno vplivajo na povečano poslovno uspešnost podjetij v sodobnih pogojih gospodarjenja – je v bistvu začel celo že zelo resno zavirati realne možnosti hitrejšega gospodarskega razvoja nasploh. To pa pomeni, da je ne samo pravno-sistemski anahronizem, o katerem je bilo govora zgoraj, ampak pravzaprav tudi že pravi ekonomski anahronizem.
Skušati namreč danes na eni strani ohranjati ljudi v produkcijskih procesih, kar še zlasti velja za današnje t.i. delavce z znanjem, še naprej v klasičnem mezdnem odnosu – se pravi
- jih še naprej čisto po tayloristično obravnavati zgolj kot »delovno silo« in navaden »poslovni strošek«
- in jih še naprej tudi nagrajevati samo z mezdo oz. plačo kot pogodbeno dogovorjeno »tržno ceno delovne sile«,
na drugi strani pa istočasno pričakovati, da bodo v takem odnosu kljub temu zainteresirani optimalno angažirati vse svoje človeške potenciale za doseganje večje poslovne uspešnosti podjetij (to pa je brez dvoma ključni pogoj ekonomskega razvoja v želeni smeri) in obenem sanjati še o nekakšni večji socialni pravičnosti in kohezivnosti, bi bilo vsekakor čista iluzija. Treba bo torej vendarle sistemsko poseči v same temelje obstoječega kapitalizma[34].
Za dosego zgoraj omenjenega proklamiranega družbeno-razvojnega cilja torej v resnici ne potrebujemo socialne države z njeno »prerazdeljevalno« in »socialno« vlogo, ampak potrebujemo v temelju drugačen družbenoekonomski sistem, ki bo imel že samodejno vgrajene mehanizme tako za doseganje večje ekonomske uspešnosti, kot tudi socialne pravičnosti in kohezivnosti. To pa je, kot rečeno, lahko le visoko razvita »ekonomska demokracija«, vključno (in prvenstveno) z obvezno udeležbo delavcev pri dobičku. Zakaj?
5.2. Ekonomski učinki delavske participacije
Da imajo omenjene oblike delavske participacije – posebej če so uporabljene hkrati in v medsebojni kombinaciji - zaradi svojih izrazito pozitivnih učinkov na delovno motivacijo in organizacijsko pripadnost zaposlenih in posledično na večjo poslovno uspešnost podjetij tudi splošno pozitivne ekonomske efekte[35], že dolgo tudi v stroki ni več sporno. In če drži teza, da so v današnjih pogojih gospodarjenja prav zaposleni pravzaprav najpomembnejši »kapital« in »glavna konkurenčna prednost podjetij«, potem seveda povedano že po logiki stvari pomeni,
- da razvijanje vseh oblik ekonomske demokracije in predvsem tudi obvezne finančne participacije delavcev v tem okviru danes nima praktično nobene zveze s klasično »socialo«, ampak gre za zelo pomembno ekonomsko vprašanje, če ne celo kar za osrednje vprašanje uspešnega nadaljnjega gospodarskega razvoja in
- da prehod v neko ekonomsko učinkovitejšo družbo brez tega preprosto ne bo mogoč.
A povedano seveda še zdaleč ne pomeni, da je res edini globlji smisel in pomen udeležbe delavcev pri dobičku lahko zgolj v »izboljševanju motivacije zaposlenih«, kot trdi DS v svojem vetu.
5.3. Socialni učinki delavske participacije
Najmanj enako pomemben cilj obvezne udeležbe delavcev pri dobičku in drugih omenjenih oblik delavske participacije je brez dvoma tudi zagotavljanje večje socialne pravičnosti družbenoekonomskega sistema in s tem družbene kohezivnosti nasploh. Vse te oblike delavske participacije namreč v bistvu predstavljajo pravzaprav tudi edino možnost za postopno (evolutivno) sistemsko preseganje klasičnega mezdnega odnosa med delom in kapitalom[36].
Kot že rečeno, namreč nedvomno šele delavec, ki je ustrezno udeležen tako pri upravljanju kot pri delitvi rezultatov poslovanja in (v okviru sistema delavskega delničarstva) po možnosti čim širše tudi na finančnem kapitalu podjetja, v bistvu ni več klasični mezdni delavec, ampak postane v načelu povsem enakopraven udeleženec družbenoekonomskih odnosov kot nosilec t.i. človeškega kapitala (opomba: odtod ne nazadnje tudi pojem »ekonomska demokracija«). To pa seveda hkrati že bolj ali manj samodejno zagotavlja tudi večjo notranjo povezanost in pravičnejšo delitev novoustvarjene vrednosti, in sicer – kar je pri vsem najbolj bistveno - že znotraj samega družbenoekonomskega sistema, ne preko države in njenega proporcionalnega davčnega sistema in socialnih korektivov.
* * *
V tem smislu razumljen sistem ekonomske demokracije ima torej poleg pozitivnih ekonomskih efektov hkrati v bistvu že sistemsko vgrajeno praktično učinkovanje tudi v smeri večje socialne pravičnosti in kohezivnosti. Pospešen razvoj tega sistema je danes nekaj, čemur se preprosto ni več mogoče izogniti, ampak je to v bistvu že razvojni imperativ, in sicer
- če že ne zaradi eventualnega načrtnega zasledovanja splošnih načel in ciljev družbene pravičnosti,
- pa zagotovo vsaj zaradi čiste ekonomske nuje, ki nas bo zanesljivo v to slej ko prej prisilila.
Skratka, če ponovimo eno od uvodnih misli: sistem ekonomske demokracije pravzaprav predstavlja neko logično naslednjo fazo sodobnega kapitalizma, ki pač ne bo več klasični mezdni kapitalizem, ampak bo, recimo temu, »kapitalizem s (tudi) človeškim kapitalom«. Zato je obvezno udeležbo delavcev pri dobičku vsekakor treba obravnavati izključno v širšem kontekstu tovrstnih splošnih družbenih prizadevanj za bodočo ekonomsko učinkovitejšo in socialno pravičnejšo družbo, ne kot neke vrste »socialni korektiv« znotraj nespremenjenega mezdnega kapitalizma, ki bi ga država pač želela v nasprotju s konceptom »socialne« države preprosto preložiti na delodajalce oz. lastnike finančnega kapitala podjetij.
6. Obremenitev dohodka v višini skoraj polovice dohodka je prekomerna in nesorazmerna obremenitev lastnine!
Na povsem podobno neresno poenostavljenem izračunu, s kakršnim naj bi bila »utemeljena« uvodoma obravnavana teza o obvezni udeležbi delavcev pri dobičku kot zgolj nekem dodatnem »davku«, temelji tudi naslednja trditev DS (citat): »Obremenitev dohodka v višini skoraj polovice dohodka je zagotovo prekomerna in meri na izničenje namena podjetništva, ki je ravno v doseganju dohodka. Izpostaviti velja, da predstavlja najmanj 25 % obremenitev dobička ob naknadnem davku od dobička nesorazmerno obremenitev lastnine, ki s tem izgubi znaten del njene funkcije. …«
Tudi ta izračun, ki je že sicer več kot samo »zgolj na decimalke zaokrožen«, kot prvo torej sploh ne upošteva tudi druge plati medalje – se pravi očitnih plusov, povezanih s to udeležbo, o čemer smo obširneje razpravljali že v uvodnem delu. Kot drugo pa bi – četudi bi bil vsaj približno točen – tudi teoretično veljal samo v primerih, ko se skupščina odloči za razdelitev celotnega bilančnega dobička. Teh primerov pa je pri t.i. dolgoročnih lastnikih, kakršne si vsi želimo, sila malo, kajti ti po pravilu znaten delež dobička namenjajo za razvoj, ne za delitev (obvezna udeležba delavcev v višini 25 % delitvi namenjenega bilančnega dobička, pa je bila, kot vemo, v predlogu ZUDDob-1 predvidena samo na tistem delu dobička, ki je namenjen delitvi, in še to samo, če se deli več kot 25% bilančnega dobička). Tudi pri tej trditvi se torej ni moč izogniti občutku njene bolj ali manj demagoške narave, kajti na takšnih osnovah dokazovati tezo o »skoraj polovični obremenitvi dohodka« je sicer brez dvoma strokovno več kot le vprašljivo.
Še enkrat pa je treba spomniti, da je takšen ali drugačen odstotek obvezne delavske udeležbe pri dobičku za zdaj lahko le neka družbena konvencija, ki je zaenkrat empirično ni mogoče ne potrditi ne ovreči z nobenim oprijemljivi merili. Kaj je to »prekomerno«, je torej, kot je bilo že prej povedano – zaenkrat povsem odprto vprašanje, potrebno temeljitejših znanstvenih proučevanj. Trditev, da gre pri omenjeni, v ZUDDob-1 predlagani, višini delavske udeležbe za »prekomerno« obremenitev lastnikov finančnega kapitala, zato tudi iz tega razloga nima popolnoma nobene oprijemljive podlage. Kaj pa, če je tako določen delež prispevka človeškega kapitala k ustvarjenemu dobičku v resnici še prenizek in za lastnike finančnega kapitala še »preveč ugoden« (in v marsikateri panogi, temelječi predvsem na intelektualnem kapitalu, zagotovo tudi je)?
7. Udeležba ima lahko pozitivne učinke tako za zaposlene kot za družbo le, če je obojestransko prostovoljna!
Trditev, da je pričakovane pozitivne poslovne učinke udeležbe delavcev pri dobičku mogoče doseči samo, če je ta prostovoljna, ne pa tudi, če je zakonsko obvezna, je postavljena povsem na pamet in z ničemer strokovno podprta. Gre seveda že na prvi pogled tudi za popoln logični nesmisel. Delavcem, katerih motivaciji je udeležba pri dobičku v bistvu namenjena, je namreč v osnovi popolnoma vseeno, na kakšni podlagi (dobra volja lastnika ali zakon) participirajo. Ni torej jasno, zakaj naj bi bili manj zainteresirani za dobro poslovanje podjetja, če se jim v tem (in seveda samo v tem) primeru vnaprej obeta ustrezen delež pri ustvarjenem rezultatu že na podlagi zakona (torej dolgoročno), kot pa če je ta njihova udeležba tudi v primeru dobrih poslovnih rezultatov odvisna izključno od dobre volje in milosti lastnikov in ki lahko pogodbo kadarkoli tudi odpovedo. Po temeljnih principih motivacije bi bilo namreč v resnici mogoče utemeljeno sklepati ravno nasprotno, kajti učinek tovrstne delavske udeležbe je v načelu tempiran in zaželen predvsem na dolgi rok
Odkod favoriziranje načela »prostovoljnosti« udeležbe v priporočilu Sveta EU 92/443/ECC iz leta 1992, pa je – če vemo kako se tovrstni dokumenti na ravni EU »usklajujejo« med članicami s silno različnimi interesi in sistemi, da so lahko na koncu sploh sprejeti kot »skupni« – seveda povsem jasno. Pa še nekaj: tudi drugod po Evropi imajo opravka s hudim nasprotovanjem delodajalcev in lastnikov, da bi jim bili odvzeti sedanji izključni »privilegiji« glede delitve dobička in se temu - prav tako kot pri nas - hudo upirajo predvsem s sklicevanjem na »svetost lastninske pravice«. Zato je navajanje tega priporočila kot »dokaza« za navedeno, že na prvi pogled zdravorazumsko povsem nesmiselno tezo, kajpak povsem brezpredmetno
8. Interes skupnosti za tak ukrep ni izkazan!
V obrazložitvi veta DS med drugim piše tudi (citat): »Ukrep obvezne delitve dobička ni ukrep, ki bi bil nujen za zagotovitev sekundarnih učinkov udeležbe pri dobičku (t.j. že omenjeni blažitvi pritiskov na socialne transferje, op.p.), saj interes skupnosti ni izkazan. Zaposleni za opravljeno delo prejmejo plačilo za delo, katerega spodnja meja je določena z Zakonom o minimalni plači, ta pa je določena na podlagi zneska izmerjenih življenjskih stroškov. S tem je delavcu zagotovljena ustavna pravica do dostojnega življenja. …Ukrep ni niti primeren niti nujen za zagotovitev ciljev …«
Da je DS že v osnovi popolnoma zgrešil bistvo in smisel uvajanja obvezne udeležbe delavcev pri dobičku, ki niti približno ni socialne, ampak strogo dolgoročne družbeno-razvojne narave (ekonomsko učinkovitejša in socialno pravičnejša družbenoekonomska ureditev), je bilo obširneje pojasnjeno že zgoraj. K temu pa bi veljalo dodati še naslednje:
Če je tovrstna udeležba delavcev nesporno ekonomsko in socialno koristna in v prej pojasnjenem smislu (v nasprotju s trditvijo DS) celo nujna za uspešen gospodarski in socialni razvoj, po kakšni logiki potemtakem ne bi smela biti uzakonjena kot obvezna? Mar potemtakem zakon v imenu nedotakljivosti »svete« pravice lastnikov do razpolaganja s sadovi »svojega« kapitala torej ne bi smel predpisani tudi, denimo, oblikovanja obveznih rezerv iz dobička in še marsičesa nesporno družbeno koristnega (npr. minimalne plače, itd.), kar nesporno pomeni poseg v »pravice« lastnikov v imenu javnega interesa in je danes že zapisano v zakonodaji?
Bistvo zakonodaje je namreč prav uresničevanje splošnega družbenorazvojnega interesa, ne varovanje nekih pridobljenih privilegijev določenih parcialnih družbenih skupin za vsako ceno, čeprav so ti privilegiji medtem več kot očitno že postali ekonomsko in socialno razvojno retrogradni. Po kakšni logiki torej naj ne bi bilo smiselno in dopustno začeti te udeležbe »sistemsko« uvajati takoj, ampak – bogve zakaj - enostavno čakati, da se bodo tem privilegijem njihovi nosilci postopno in v neki daljni prihodnosti pač morda odrekli na prostovoljni podlagi? In ne nazadnje: odkod sploh ideja, da je kljub morebitnemu splošnemu družbenemu interesu in imperativu družbenoekonomske realnosti, ki je rezultat hitrega družbenega razvoja v zadnjih desetletjih, že načelno absolutno nedopustno kakorkoli drezati v veljavne, sicer že dobrih dvesto let nespremenjene pravne temelje obstoječega družbenoekonomskega sistema?
V bistvu je mogoče na podlagi doslej povedanega postaviti ravno nasprotno trditev: skrajni čas je, da se to zgodi. Glede tega se bomo pač morali v Sloveniji vendarle resno pomeniti in uskladiti glede vprašanja: Ali bomo formalnopravni sistem prilagajali objektivni realnosti ali obratno – se pravi, da bomo objektivno realnost še naprej preprosto ingnorirali in zaradi takih ali drugačnih interesov še naprej vzdrževali pri življenju formalni sistem, ki pa je v resnici že preživet in razvojno retrograden?
Nekaterim pač iz razumljivih razlogov tak družbenoekonomski sistem kot je zdaj v celoti odgovarja in bi ga po možnosti radi ohranili dokler bo to »politično« pač le mogoče. To seveda še posebej velja tako za nekatere »kratkoročne« tuje investitorje, kot tudi za številne domače do vratu zadolžene »tajkune«, ki so zdaj prisiljeni izčrpavati kupljena podjetja za odplačilo svojih kreditov. A razkorak med pravom in realnostjo je na tem področju že prevelik in se z vsakim dnem še povečuje, to pa za nadaljnji ekonomski in socialni razvoj ne more biti dobro v nobenem primeru.
9. Tudi Francozi zagotovo ne bi sprejeli zakona, če bi že takrat veljalo priporočilo Sveta Evrope 92/443/ECC!
Pravi demagoški biser pa predstavlja naslednja trditev DS (citat): »Francoska obvezna udeležba delavcev pri dobičku je bila uvedena pred sprejemom navedenega priporočila Sveta Evrope 92/443/EEC[37], z gotovostjo pa je mogoče trditi, da tudi ta ne bi bila obvezna, če bi ob odločanju o njenem sprejemu že bila sprejeta priporočila.« Šlo naj bi seveda za znano priporočilo, ne direktivo ali morda celo uredbo, Sveta ES oz. po novem Sveta EU (in ne Sveta Evrope, ki je povsem druga institucija), s katerim se med drugim priporoča uveljavitev načela prostovoljnosti udeležbe. Vir, po katerem so avtorji povzeli to očitno neumnost, ki seveda hudo žali francosko zdravo pamet, kajpak ni naveden. Vsekakor pa bi bilo verjetno precej bolj logično sklepati kvečjemu ravno nasprotno – če bi bila obvezna udeležba res tako ekonomsko pogubna, bi jo Francozi – tako kot so jo uvedli - brez dvoma že zdavnaj sami ukinili, ne čakajoč na takšna ali drugačna evropska priporočila.
Mimogrede morda v zvezi s tem ni na odmet opozoriti tudi, da je Svet ES omenjeno priporočilo sprejel leta 1992, Francija pa je svoj zadnji zakon o finančni participaciji zaposlenih sprejela leta 1994 in z njim ni prav v ničemer omejila veljavnega sistema obvezne udeležbe delavcev pri dobičku v podjetjih z več kot 50 zaposlenimi po zakonu iz leta 1990 (tudi takrat pa je bilo sicer omenjeno priporočilo že v pripravi), ampak ga je celo dodatno utrdila s skrajšanjem zadržanih izplačil s pet na tri leta. O omenjeni domnevi Državnega sveta, ki je zapisana celo kot trditev, je torej vsekakor mogoče zelo resno dvomiti.
Prav tako pa ni jasno, na podlagi katere baze podatkov je Državni svet v zvezi s tem postavil še eno sila dvomljivo trditev, t.j. da je bila večina družb z več kot 50 zaposlenimi ob sprejemu zakona (torej leta 1990) »v pretežni državni lasti«. Prvi francoski zakon o obvezni udeležbi delavcev pri dobičku je bil sprejet že leta 1967, a šele zakon iz leta 1990 je tovrstno udeležbo razširil tudi na podjetja z več kot 50 (prej 100) zaposlenimi. A v te nesmisle se spričo vsega zgoraj povedanega niti ne kaže več posebej poglabljati.
Literatura:
Badalič, Vasja (2010): »Humanost škodi poslu«, Intervju v Sobotni prilogi Dela z dne 12. 6. 2010, Ljubljana |
Bec, Barbara (2009): »Metode ustvarjanja nov vrednosti po zaposlenem«, V: Poslovni svet.si, Povzeto 15. 9. 2010 s strani http://www.poslovnisvet.si/clanki/vodenje/metode-ustvarjanja-dodane-vrednosti-po-zaposlenem (15. 6. 2010). |
Bohinc, Rado (1993): Upravljanje gospodarskih družb, Ljubljana: Lege artis, |
Bolle de Bal (1990): Plačilo za uspešnost v sodobni družbi, Kranj: Moderna organizacija. |
Bregantič, Anita (2009): Intelektualni in socialni kapital: vloga in pomen v podjetju, diplomsko delo, Ljubljana: Ekonomska fakulteta Univerze v Ljubljani. |
Dahlin, Elisabeth (2007): »Corporate Social Responsibility from a Government Perspective«, V: Zbornik prispevkov 2. mednarodne konference »Družbena odgovornost in izzivi časa 2007«, Maribor: IRDO. |
Dobovišek, Amadea (2010): »Menedžerje čaka še veliko učenja«, V: Delo – Posel & Denar z dne 5.7.2010, Ljubljana. |
Eror, Andrej (2009): Udeležba delavcev pri dobičku – primerjalni pregled, Ljubljana: Raziskovalno-dokumentacijski sektor Državnega zbora. |
Gostiša, Mato (2009): »Ekonomska demokracija namesto mezdnega kapitalizma – programski manifest ZSDS«, V: Ekonomska demokracija št. 6, Kranj: ŠCID - Študijski center za industrijsko demokracijo. |
Ivančič, Barbara (2007): Človeški kapital kot konkurenčna prednost podjetja, Diplomsko delo, Koper: Fakulteta za management Univerze na Primorskem. |
Jančič, Zlatko (1997): »Sodobno podjetje kot organizacijska skupnost«, V: Industrijska demokracija št. 12, Kranj: ŠCID- Študijski center za industrijsko demokracijo, |
Jančič, Zlatko (2002): »Nova družbena odgovornost podjetij«, V: Industrijska demokracija št. 12, Kranj: ŠCID- Študijski center za industrijsko demokracijo. |
Jelovšek, Jan (2006): Merjenje intelektualnega kapitala v izbranih slovenskih podjetjih, Diplomsko delo, Ljubljana: Ekonomska fakulteta Univerze v Ljubljani. |
Kanjuo Mrčela, Aleksandra (1999): Lastništvo zaposlenih in ekonomska demokracija, Ljubljana: Znanstvena knjižnica FDV. |
Kanjuo Mrčela, Aleksandra (2004): »Finančna participacija zaposlenih – trendi v EU in ZDA«, V: Industrijska demokracija št. 5, Kranj: ŠCID- Študijski center za industrijsko demokracijo. |
Kolaković, Marko (2003): Teorija intelektualnog kapitala, V: Ekonomski pregled, 54 (11-12), str. 925-944, Zagreb, Povzeto dne 10. 5. 2010 po strani http://www.google.si/search?q=Kolakovi%C4%87+intelekrualn+kapital&ie=utf-8&oe=utf-8&aq=t&client=firefox-a&rlz=1R1GGGL_sl___SI360. |
Malačič, Janez (2004): »Kakšno znanje potrebujemo za gospodarski razvoj?«, predavanje, Ekonomska fakulteta v Ljubljani, Ljubljana, Povzeto 6. avgusta 2010 s strani http://www.pazu.si/dokumenti/25/2/2004/predavanje-Malacic_119.doc |
Možina Stane (2008): »Skrita vrednost podjetja ali intelektualni kapital«, V: Industrijska demokracija, Kranj: ŠCID- Študijski center za industrijsko demokracijo. |
Roos, Johan, Göran Roos, Leif Edvinsson in Nikola C. Dragonetti (2000): Intelektualni kapital: krmarjenje po novem poslovnem svetu, Ljubljana: Inštitut za intelektualni kapital. |
Šušteršič, Janez (2010): Prisilna delitev dobičkov, Finance, 28. 5. 2010, Ljubljana, Povzeto 10.7. 2010 s strani http://www.finance.si/280813 (10. 5. 2010). |
Predpisi in dokumenti:
Zakon o udeležbi delavcev pri dobičku (ZUDDob-1), št. 300-01/10-48, EPA 1028-V, sprejet na seji Državnega zbora 20.5.2010, v ponovnem odločanju na podlagi veta DS pa zavrnjen. |
Zahteva Državnega sveta, da Državni zbor RS ponovno odloča o ZUDDob-1 oziroma veto DS na ta zakon, št. 300-01/10-48, z dne 26. 5. 2010, Poročevalec št. 71/10 z dne 28.5.2008. |
Mnenje Zakonodajnopravne službe Državnega zbora, št. 300-01/10-48, z dne 7.6.2010, k vetu DS na ZUDDob-1. |
ILO Declaration of Philadelphia, (1946), Povzeto 10.6.2010 s strani http://www.ilocarib.org.tt/projects/cariblex/conventions_23.shtml . |
Ustava Republike Slovenije, Uradni list RS, št. 33/91-I, 42/97, 66/2000, 24/03 in 69/04. |
92/443/EEC: Council recommendation of 27 July 1992 concerning the promotion of participation by employed persons in profits and enterprise results (including equity participation),Uradni list L 245 , 26/08/1992 str. 0053 – 0055, Povzeto 12.7.2010 s strani http://eur-lex.europa.eu/LexUriServ/LexUriServ.do?uri=CELEX:31992H0443:SL:NO. |
Podrobneje o vsebini in različnih znanih definicijah pojma ekonomska demokracija v Kanjuo Mrčela, A. (1999: 128 – 135) in v Gostiša (2009: 3). ↑
Roos in drugi, 2000: 21 ↑
Gostiša, M. (2009) Ekonomska demokracija namesto mezdnega kapitalizma – programski manifest ZSDS, Ekonomska demokracija št. 6, Kranj, ŠCID - Študijski center za industrijsko demokracijo, str. 5. ↑
Odtod pravzaprav tudi izraz »ekonomska demokracija«, ki odraža v temelju spremenjena razmerja med nosilci dela in kapitala v družbenoekonomskih razmerjih v primerjavi s klasičnim mezdnim kapitalizmom. ↑
Ključnega pomena za razumevanje te trditve je predvsem temeljitejše poznavanje sodobne teorije t.i. intelektualnega kapitala podjetij in znotraj tega človeškega kapitala kot kapitala v pravem pomenu besede, ki je – enako kot finančni kapital – predmet lastninske pravice, čemur bo zato v tem prispevku namenjena še posebna pozornost. ↑
Več o tem med drugim v Kanjuo Mrčela A. (2004: 3) in v priporočilih Sveta EU 92/443/ECC, strokovna literatura s tega področja pa je tudi sicer zelo obsežna. ↑
Šušteršič, J. (2010), denimo, stvar razume takole: »Kadar moramo po črki zakona del svojega dohodka nakazati v proračun, temu pravimo obvezna dajatev ali po domače davek. Prav nič drugače ni, če moramo denar prisilno nakazati komu drugemu. Obvezna delitev dobička z vidika podjetja ni čisto nič drugega kot povišanje davka na dohodek pravnih oseb.« ↑
Več o francoski ureditvi udeležbe delavcev pri dobičku v Eror, A. (2009: 4). ↑
ILO Declaration of Pfiladelphia, http://www.ilocarib.org.tt/projects/cariblex/conventions_23.shtml ↑
Podrobneje o tem v mnenju Zakonodajnopravne službe Državnega zbora, št. 300-01/10-48 z dne 7.6.2010, k vetu DS na ZUDDob-1. ↑
Roos in drugi (2000: 21). ↑
V zvezi z nadaljnjo razpravo o pomenu človeškega kapitala v t.i. eri znanja je zelo pomembno predvsem razumevanje naslednje misli avtorja J. Malačiča (2004: 3) o vsebini pojma znanje v povezavi tudi z vprašanjem motivacije in organizacijske pripadnosti zaposlenih: » … Kar smo povedali, tudi pojasnjuje dejstvo, da se je znanje pojmovalo kot tehnološko znanje. Z nekoliko širšega vidika bi lahko rekli, da je bilo najpomembnejše predvsem tisto, kar izraža angleški izraz »know how«, šele veliko pozneje pa so ekonomisti začeli spoznavati, da je prav tako pomembno tudi »know who«, »know what« in »know why« (Lazaric and Lorentz, 2003, str. xvii).« ↑
»Intelektualni kapital je nekaj, česar se ne moreš dotakniti, a te vseeno naredi bogatega« (Edvinsson, po Bregantič 2009: 5). ↑
Čeprav so teorijo intelektualnega kapitala v ekonomiji že prej začeli razvijati številni avtorji, kot so Paul Romer, Hiroyuki Itami, Rubin Penrosa, Richard Nelson in drugi, je bil ključen korak v tej smeri v novejšem času narejen na Švedskem. Začetnik t.i. švedske šole je bil Karl-Erik Sveiby s svojo leta 1989 objavljeno knjigo »The Invisible balance Sheet«, ki je s svojimi deli navdahnil mnoge ekonomiste, med katerimi je danes eden najbolj znanih Leif Edvinsson, ki je leta 1991 postal prvi direktor za intelektualni kapital na svetu, in sicer v švedski zavarovalnici Skandia, kjer je leta 1995 zasnoval poseben model merjenja, spremljanja in upravljanja intelektualnega kapitala v podjetju, imenovan Skandia Navigator. Temu modelu danes v takšnih ali drugačnih različicah sledijo že tudi številna druga velika podjetja v svetu. Intenzivnejše teoretično proučevanje človeškega kapitala znotraj koncepcije intelektualnega kapitala pa se začne predvsem s člankom Scotta R. Sweetlanda »Human Capital Theory: Foundations of a Field of Inquiry« iz leta 1996, čeprav je teorijo človeškega kapitala v bistvu zasnoval že Gary Becker s svojo knjigo »Human Capital« iz leta 1964. Nadaljnja intenzivna znanstvena raziskovanja in proučevanja te problematike so privedla do tega, da danes obstajajo že številne metode konkretnega merjenja človeškega in intelektualnega kapitala nasploh, ter da je danes bolj ali manj enotno sprejet (in z manjšimi razlikami) tudi definiran pojem in sestavine intelektualnega podjetij, kakor tudi, da je v stroki že dogovorjeno tudi bolj ali manj enotno izrazoslovje za opisovanje intelektualnega kapitala in njegovih sestavin. Teorija intelektualnega kapitala, ki je bila razvita v prejšnjem desetletju, je tako zagotovo ena najpomembnejših teorij nove ekonomije. Eden od pionirjev te teorije Thomas A. Stewart pa je v svoji knjigi, bestsellerju »Intellectual Capital: The New Wealth of organizations« iz leta 1997, v zvezi s tem tudi dokončno redefiniral standarde in prioritete sodobnega poslovanja in dokazal, da najpomembnejše premoženje sodobnih podjetij niso materialne dobrine, oprema. finančna sredstva ali tržni delež, ampak so to neotipljivi resursi: znanje in sposobnosti zaposlenih, patenti, informacije o kupcih in prejšnje izkušnje, ki jih imajo podjetja v svojem »institucionalnem spominu«. (povzeto po Kolaković, M.: 2003) Odtod tudi znana in danes že bolj ali manj splošno uveljavljena teza, da so »zaposleni pravzaprav največje premoženje oz. bogastvo in najpomembnejša konkurenčna prednost podjetij v sodobnih pogojih gospodarjenja«. ↑
Intelektualni kapital pomaga v podjetju ustvarjati novo vrednost, je neotipljivo sredstvo ter razlika med celotno in finančno vrednostjo (Roos in drugi, 2000: 19). Kovač (2000, 37) definira intelektualni kapital kot nesnovne sestavine podjetja (znanje, sistemi vrednot, odnosi, sposobnost ravnanja .. ), ki povečujejo njegovo vrednost in poslovno učinkovitost. (Ivančič, 2007: 9) ↑
Novejši razvoj poslovnih znanosti je pojmovanje ČK še nekoliko razširil in nadalje razvil v pojem intelektualnega kapitala (IK). Utemeljitev za tak pristop so avtorji našli v velikem pomenu neotipljivih virov sodobnih podjetij, ki v veliki meri določajo vrednost sodobnih podjetij, hkrati pa sploh niso izkazani v računovodskih sistemih teh podjetij. (Malačič 2004: 2). ↑
Gospodarske spremembe v zadnjem desetletju so znanje in informacije postavile v sam vrh konkurenčnih prednosti in uspešnosti podjetja. Pravi izziv torej postaja razumeti različne dinamike znotraj teh dejavnikov in različne ekonomske zakonitosti, ki jih usmerjajo. Medtem ko zemljišča, kapital in delovna sila sledijo zakonitosti zmanjševanja donosnosti, znanje in informacije vodijo v povečanje donosnosti. (Roos in drugi 2000:5). ↑
Strokovnjaki opozarjajo na vse večje razlike med t.i. knjigovodsko vrednostjo nekaterih podjetij in njihovo dejansko tržno vrednostjo. Velik del te razlike je t.i. intelektualni kapital. To je še posebej značilno za propulzivne dejavnosti. (Možina 2008: 3) ↑
Večina tržne vrednosti 500 največjih podjetij se nanaša na neotipljiva sredstva. Največ le-teh pa odpade na ljudi, na človeški kapital. (Dobovišek 2010: 32) Podjetja so se v preteklosti vrednotila na podlagi opredmetenih sredstev, v dobi znanja pa to ni več mogoče, kajti znanje prevzema poglavitno vlogo pri vrednotenju podjetja. Ustanova Brookings je z obširno raziskavo ugotovila, da so leta 1962 kar 62 odstotkov celotne vrednosti podjetja predstavljala opredmetena sredstva, katerih delež je 30 let kasneje upadel na vsega 38 odstotkov. Ugotovitve ustanove Brookings potrjujejo tudi druge raziskave. Baruch Lev je tako, na primer, ugotovil, da je bilo leta 1929 kar 70 0dstotkov naložb orientiranih v opredmetena sredstva, kar se je spremenilo v 90. letih prejšnjega stoletja, ko je bila večina naložb usmerjenih v neopredmetena sredstva (Edvinsson, 2002, str. 34). (Jelovšek, 2006: 3) ↑
Kolaković, M. (2003). ↑
Mišljene so tovrstne trditve nekaterih avtorjev, denimo, J. Šušteršiča (2010), ki pravi: »Eden od mladih socialističnih jurišnikov je v parlamentu dejal, da menda ja vsi vemo, da vrednost ustvarja delo, ne pa mrtev kapital, kot naj bi učila neoliberalna ekonomija. Naj mu zaupam, da je trditev, po kateri je plača nagrada za delo, dobiček pa nagrada za vloženi kapital in tveganje, stara približno toliko kot ekonomija sama in veliko starejša od neoliberalizma - medtem ko tisto, kar on razglaša za samoumevno, se pravi marksistična delovna teorija vrednosti, v ekonomiji nikoli ni imelo resne teže.« ↑
»Ekonomska ureditev v veliki meri vpliva na družbeno ureditev, enaka kot družbena povratno vpliva na ekonomsko.« (Max Weber, Ekonomska moč in družbena ureditev, 1922) Na to ugotovitev pa se nanaša tudi naša trditev v nadaljevanju te razprave, da se bomo pač morali v Sloveniji vendarle končno resno pogovoriti o vprašanju: ali bomo formalnopravni sistem prilagajali objektivni realnosti ali obratno? ↑
»Najuglednejši svetovni strokovnjaki, ki proučujejo področje intelektualnega kapitala, so ugotovili, da je intelektualni kapital v večini primerov v podjetju veliko bolj pomemben kot pa finančni kapital, ki prav tako tvori del celotnega kapitala podjetij.« (Pulić in Sundać, po Bregantič 2009: 6). ↑
Bohinc, R. (1993: 14). ↑
Avtor Šušteršič, J. (2010) bistvo te teze nazorno predstavi takole: »Dobiček je torej za zagovornike prisilne delitve neke vrste naravno bogastvo. Edina zasluga lastnika podjetja je, da je bil prvi, ki je po naključju naletel nanj - vendar mu to, da je prvi odkril reko, po kateri se pretaka zlato, ne daje nobene posebne pravice. Nasprotno, vsak, ki pride mimo in se mu ljubi nastaviti sito, si lahko vzame, kolikor mu uspe nabrati oziroma toliko, kolikor odredi država. Če so stvari res tako preproste, naj zagovorniki prisilne delitve preprosto ustanovijo svoja podjetja, počakajo, da se nateče dovolj dobička, in ga razdelijo, komurkoli želijo. Dobiček, ki ga s svojim tveganjem in trudom ustvarijo drugi pošteni ljudje, pa naj pustijo lepo pri miru. … Enako kot podjetje ne bi moglo poslovati brez delavcev, tudi delavci ne bi mogli delati brez podjetij, saj se ne bi imeli kje zaposliti. Torej podjetje delavcem omogoča zaslužiti plačo, zato lahko kapitalisti, z enako pravico kot delavci udeležbo pri dobičku, zahtevajo udeležbo pri plačah zaposlenih. Seveda pa je bolj praktično, da ostanejo vsak pri svojem, namesto da bi bili prisilno udeleženi v dohodkih drug drugega.« ↑
Več o teoriji družbene odgovornosti in konceptu deležnikov npr. v Dahlin, E. (2007: 17), Jančič, Z. (2002: 3), Kanuo Mrčela A (1999: 120 – 124) itd. ↑
V mnenju zakonodajno-pravne službe (2010: 2-3) je med drugim zapisano tudi naslednje: »Ta ustavna določba izhaja iz spoznanja, da mora imeti lastnina poleg individualistične funkcije (uresničevanje človekove svobode na premoženjskem področju) tudi funkcijo za celotno družbeno skupnost. To spoznanje se v teoriji označuje kot ideja o "socialni vezanosti" lastnine, ki pomeni, da ravnanje s stvarjo oziroma pravico ne sme ostati samo v sferi odločitev lastnika oziroma imetnika pravice, temveč mora ta upoštevati tudi javni interes. Ideja o socialni vezanosti lastnine se pravno izraža kot zapoved, da mora lastnikova pravica služiti tudi uresničevanju svobode in osebnostnega razvoja drugih oziroma celotne družbene skupnosti. … Omejitve lastninske pravice zaradi zagotavljanja javnega interesa sodijo v okvir socialne vezanosti lastnine " ↑
»Vrsta avtorjev s področja menedžmenta in marketinga danes govori o organizacijski oz. korporativni skupnosti (corporate community) kot posebnem načinu delovanja organizacij, z novimi pravili ustroja in delovanja.« (Jančič, 1997: 4) ↑
Podjetja obstajajo zato, da ustvarjajo vrednost in danes, ko se industrijska družba dokončno umika novi dobi, dobi znanja in informacij, se vse več vrednosti ustvari iz naslova intelektualnega kapitala v podjetju. (Bec, 2009). ↑
To načeloma velja tudi za družbe z neomejeno odgovornostjo, kjer sicer ni potreben vložek finančnega kapitala, zahtevano pa je jamčevanje z osebnim premoženjem. ↑
V zvezi s tem verjetno niti ni potrebno posebej navajati tudi številnih drugih oblik rizika zaposlenih, kot npr. znižanje plač in drugih pogodbeno že dogovorjenih pravic zaradi reševanja podjetij v poslovnih težavah, izguba zaposlitve, od katere so s svojimi družinami morda eksistenčno odvisni, ipd., čemur smo dnevno priče ravno v zdajšnji gospodarski krizi. Strokovno dokaj neresno pa je seveda trditi, da delavci s tovrstnimi »odrekanji« v bistvu rešujejo le svoja delovna mesta, ne pa tudi podjetij in njihovega kapitala. ↑
Po tej logiki bi torej teoretično lahko tudi delavci, preden se zaposlijo, terjali posebne pravice iz naslova tveganja, ki ga prevzamejo s svojo zaposlitvijo v podjetju. Zlasti to velja za sodobne t.i. delavce z znanjem, ki si v nasprotju z razmerami iz časov Marxa in Engelsa lahko danes (če odmislimo aktualno »gospodarsko krizo«, ki pa seveda ne bo večna) vse bolj prosto izbirajo »delodajalca«, kateremu bodo ponudili svoje znanje in sposobnosti, delodajalci pa se zanje borijo, in ne obratno. In ta trend se bo z razvojem družbe znanja še nadaljeval. ↑
A najprej bo treba človeški kapital ustrezno vgraditi v obstoječe računovodske sisteme, kar bi bilo v bistvu, kot je že bilo omenjeno, povsem mogoče že zdaj. ↑
»Se je ta kriza res zažrla v srce kapitalizma? mislim, da za zdaj še ne. Vse institucije, ki vzdržujejo kapitalizem, nemoteno delujejo naprej. Vsa ključna razmerja sil, ki so bila vzpostavljena med kapitalističnim gospostvom in podrejenimi množicami, ostajajo enaka.« (Badalič, 2010: 15) ↑
Več o rezultatih tovrstnih raziskav v Kanjuo Mrčela, A. (1999: 181 – 194) in v Gostiša (2009: 3 – 17). ↑
V zvezi s tem velja ponovno spomniti na že citirano misel Bolle de Bala o »veliki družbeni (r)evoluciji«. ↑
92/443/EEC: Council recommendation of 27 July 1992 concerning the promotion of participation by employed persons in profits and enterprise results (including equity participation), Uradni list L 245 , 26/08/1992 str. 0053 – 0055. ↑