Perspektive razvoja delavske participacije in ekonomske demokracije v Sloveniji
Nujen ideološki prelom s preživeto neoliberalno doktrino »primata delničarjev«
Najnovejša izkušnja z nedavnim – žal neuspešnim – poskusom sprejetja vsaj nekaterih resnično najbolj nujno potrebnih posodobitev 33 let starega slovenskega Zakona o sodelovanju delavcev pri upravljanju (ZSDU), je ponovno pokazala, da sta aktualna politika in stroka s področja korporacijskega upravljanja v Sloveniji izjemno globoko prepojeni z objektivno sicer že povsem preživeto neoliberalno doktrino absolutnega korporativnega »primata delničarjev« oziroma s t. i. friedmanizmom kot njeno najbolj skrajno različico.1 Ki seveda že v temelju /za/duši in onemogoča kakršenkoli nadaljnji razvoj sistema sodobne organizacijske participacije zaposlenih kot nosilcev intelektualnega kapitala podjetij.
A v novi družbenoekonomski realnosti »ekonomije znanja« v 21. stoletju, v kateri je prav intelektualni kapital že pred desetletji postal ekonomsko izrazito dominanten produkcijski dejavnik, ta doktrina nima več popolnoma nobene – ne ekonomske ne filozofske in ne zdravorazumske – podlage, ampak jo pri življenju ohranja pravzaprav izključno samo še inercija veljavnega pravnega sistema. Če z njo ne bomo nemudoma in radikalno prelomili ter institucionalni in praktični razvoj sistema korporacijskega upravljanja, vključno z delavsko participacijo, oprli na sodobno t. i. deležniško doktrino, bo, preden bo objektivno zatonila in odmrla sama od sebe, vsekakor naredila še ogromno škode želenemu hitrejšemu razvoju Slovenije v smeri ekonomsko konkurenčnejše, socialno pravičnejše in okoljsko odgovornejše družbe.
V tem prispevku podrobneje razčlenjujemo in tudi teoretično utemeljujemo misel, ki smo jo sicer zapisali že v zaključku članka z naslovom »Empirična ekonomska utemeljitev nujnosti nadaljnjega razvoja delavske participacije pri upravljanju« v prejšnji številki te revije, da se bo v Sloveniji pač treba čim prej načelno odločiti, kateri od omenjenih dveh osrednjih in medsebojno nekompatibilnih teoretičnih doktrin korporacijskega upravljanja (ki se v praksi pogosto manifestirata tudi kot konkurenčni ideološki paradigmi) bomo v prihodnje »razvojno« sledili:
1. še naprej neoklasični friedmanistični, ki danes močno prevladuje, ali
2. sodobni deležniški.
Vendar seveda ne na podlagi takšnih ali drugačnih političnih in/ali strokovnih preferenc, temveč na podlagi temeljite analize empiričnih ugotovitev o naravnost tektonskih spremembah v objektivni družbenoekonomski realnosti zadnjih desetletij in čedalje večjem razkoraku med njo in veljavno institucionalno ureditvijo družbenoekonomskega sistema v pozitivnem korporacijskem pravu, ki neizogibno pomenijo objektivni zaton doktrine primata delničarjev (angl. shareholder primacy)2.
Opredelitve ključnih pojmov in temeljnih izhodišč razprave
Ker je za razumevanje glavnih poudarkov tega prispevka v nadaljevanju ključnega pomena predvsem razumevanje vsebinskih razlik med dvema temeljnima pojmoma, to sta finančni kapital in intelektualni kapital v okviru tržne vrednosti podjetij, naj ju v povezavi s strukturo tržne vrednosti podjetij in njihovim t. i. produkcijskim potencialom vsaj okvirno pojasnimo že uvodoma. In sicer zgolj v obliki kratkega povzetka podrobnejših opredelitev iz zgoraj omenjenega članka v prejšnji številki. Prav tako je treba že uvodoma posebej pojasniti tudi pojem »sodobno delo« v razmerju do človeškega kapitala ter t. i. Pettyjev aksiom, ki predstavlja temeljno teoretično podstat teoriji »ekonomske demokracije« kot nove sistemske paradigme družbenoekonomskega sistema na temelju nove pravne zasnove korporacije in korporacijskega upravljanja de lege ferenda, o kateri razmišljamo v tem prispevku.
Finančni in intelektualni kapital kot celovita »produkcijska osnova« podjetij
Tržna vrednost podjetja pomeni tržno oblikovano oceno njegove prihodnje (dolgoročne) sposobnosti za ustvarjanje ekonomske vrednosti oziroma njegov t. i. produkcijski potencial, ki se pri javnih družbah izraža prek tržne cene delnic oziroma deležev, oblikovane na podlagi ponudbe in povpraševanja, pri nejavnih družbah pa se praviloma ugotavlja s strokovno cenitvijo. Notranja struktura te vrednosti pa hkrati prikazuje strukturo konkretne »produkcijske osnove«, s katero podjetje ustvarja svoj ekonomski produkt. Za njen prikaz bomo v tem prispevku uporabili znano t. i. Edvinssonovo formulo tržne vrednosti podjetij, imenovano tudi Skandia Navigator3.
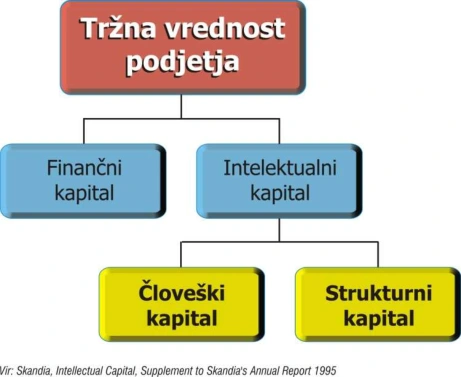
Po tej formuli tržno vrednost podjetja tvorita finančni4 in intelektualni kapital, pri čemer slednji predstavlja t. i. skrito vrednost podjetja (tj. razliko med knjigovodsko in tržno vrednostjo podjetja oziroma preostanek/rezidual tržne vrednosti podjetja po odbitku knjigovodske), kajti obstoječe računovodske bilance tega »neotipljivega« premoženja zaenkrat (še) ne registrirajo. Pojem intelektualni kapital, katerega nosilci so zaposleni, torej približno sovpada s pojmom »neopredmetna sredstva«5, čeprav njegova definicija v stroki še ni povsem poenotena, pa je najpogosteje izražena s formulo intelektualni kapital = človeški kapital + strukturni kapital (Slika 1). Pri tem:
• človeški kapital, predstavljajo obstoječe znanje, veščine in druge delovne zmožnosti, ustvarjalnost, vrednote ter »zavzetost« zaposlenih (tj. njihova delovna motivacija in organizacijska pripadnost),
• strukturni kapital pa vse tiste stvaritve, ki so v organizaciji že doslej nastale s pomočjo človeškega kapitala in tvorijo njeno neotipljivo notranjo produkcijsko infrastrukturo (npr.: baze podatkov, odnosi s kupci, dobavitelji, investitorji, potrošniki ter strateškimi partnerji, informacijski sistemi, specifična organizacijska kultura, povsem določeni procesi v podjetju, inovacije, know how itd.) in ostanejo v organizaciji tudi, ko posamezni zaposleni odidejo.
Opomba: strukturni kapital se potem še naprej deli na podvrste – 1) odjemalski, 2) organizacijski, 3) inovacijski, 4) procesni, 5) intelektualna lastnina in 6) neotipljiva sredstva, ki pa na Sliki 1 niso posebej prikazane.
Slika 1: Struktura tržne vrednosti podjetja
Bistveno spremenjena kapitalska struktura sodobnih podjetij
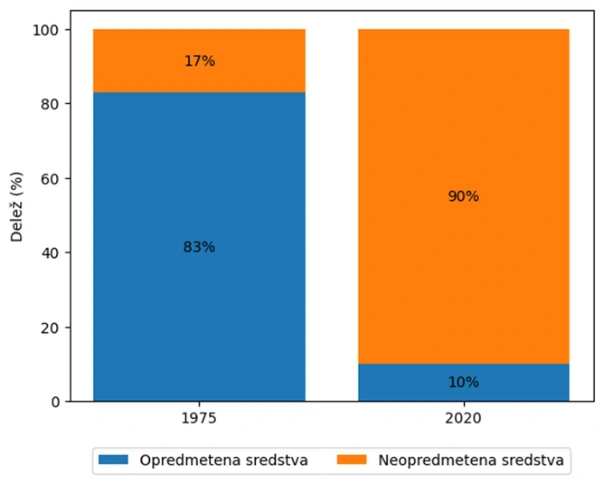
Temeljna značilnost nove, radikalno spremenjene družbenoekonomske realnosti v ekonomiji znanja 21. stoletja je bistveno spremenjena kapitalska struktura sodobnih podjetij v smislu izjemno hitro naraščajočega produkcijskega pomena intelektualnega kapitala, katerega nosilci so zaposleni, v primerjavi s finančnim, ki se kaže skozi podatke o skokoviti rasti deleža neopredmetenih sredstev v tržni vrednosti podjetij v razvitih svetovnih gospodarstvih. Ta trend je nazorno razviden, denimo, iz znane študije Ocean Tomo (2020), ki prikazuje razvoj vrednosti neopredmetenih sredstev oziroma intelektualnega kapitala v skupni tržni vrednosti 500 največjih podjetij, ki kotirajo na ameriški borzi (borzni indeks S&P 500) od leta 1975 do 20206. Iz podatkov te študije izhaja, da se je v zgolj 45-ih letih razmerje med opredmetenimi in neopredmetenimi sredstvi znotraj tržne vrednosti podjetij drastično spremenilo oziroma, kot že rečeno, dobesedno obrnilo na glavo. In sicer se je spremenilo:
• iz razmerja 83 % : 17 % (v korist opredmetenih sredstev) leta 1975
• v razmerje 90 % : 10 % (v korist neopredmetenih sredstev) leta 20207,
kar grafično prikazuje Slika 2.
Slika 2: Delež neopredmetenih sredstev podjetij, ki kotirajo na ameriški borzi (borzni indeks S&P 500) leta 1975 in leta 2020
Vir: Prirejeno po Ocean Tomo, 2020.
Tudi če konkretne empirične podatke o navedenih vrednostih zaradi že omenjenih metodoloških omejitev glede natančnosti merjenja neopredmetenih sredstev po rezidualni metodi presojamo z določeno rezervo, je torej mogoče zanesljivo trditi, da vrednost intelektualnega kapitala znotraj »produkcijske osnove« sodobnih podjetij praviloma večkratno presega vrednost finančnega kapitala in da je torej intelektualni kapital danes brez dvoma dominanten produkcijski dejavnik v primerjavi s finančnim. Kar pomeni, da sta doktrina primata delničarjev in na njej temelječ model korporacije in korporacijskega upravljanja že zdavnaj ostala brez kakršnekoli možne razumne ekonomske podlage in logike ter se sprevrgla v ekonomski in pravno-sistemski anahronizem.
Sodobno delo kot sinonim za človeški kapital
V sodobni objektivni družbenoekonomski realnosti torej že dolgo ne velja več, da delavci na pogodbeni podlagi podjetju/korporaciji kot delodajalcu zgolj prodajajo – za plačo kot njeno tržno ceno – svojo »delovno silo«8, ki pa že po definiciji ni »kapital«, temveč je z vidika podjetja poslovni strošek, in da zato v njem niti teoretično ne morejo biti udeleženi kot polnopravni »člani korporacije« oziroma družbeniki z vsemi korporacijskimi pravicami, ki po veljavnem pravu pripadajo le nosilcem v podjetje vloženega finančnega kapitala9. Sodobni t. i. delavci z znanjem v resnici – enako kot na drugi strani velja za vlaganje/investiranje finančnega kapitala – v podjetje vlagajo svoje znanje, sposobnosti, motivacijo, pripadnost itd., skratka svoj »človeški kapital«, hkrati pa v njem prevzemajo tudi poslovno tveganje, ki je, čeprav drugačne vrste, najmanj enako, če ne v bistvu celo večje in ekonomsko relevantnejše od tveganja vlagateljev finančnega kapitala.
Človeški kapital in sodobno delo z vsemi tremi svojimi temeljnimi komponentami, to je:
1. umskimi oziroma intelektualnimi (znanje, vrednote, veščine in druge delovne zmožnosti ter subjektivna ustvarjalnost),
2. čustvenimi oziroma emocionalnimi (delovna motivacija in organizacijska pripadnost oziroma »zavzetost«, ki determinira višjo ali nižjo stopnjo dejanske izrabe razpoložljivih produkcijskih potencialov posameznika) in
3. fizičnimi (delovna sila),
sta namreč danes v bistvu že skoraj sinonima. Kajti v t. i. ekonomiji znanja ter hitre avtomatizacije, robotizacije in digitalizacije proizvodnje, vključno z uporabo umetne inteligence, izrazito stopajo v ospredje predvsem omenjene intelektualne in emocionalne komponente dela10, medtem ko fizična (tj. delovna sila) postaja v produkcijskem smislu čedalje bolj »pomožna« in zanemarljiva. Gola delovna sila v ožjem pomenu te besede ima namreč čedalje bolj le še značaj »tehničnega prenosnika/prevodnika« (neotipljivega) človeškega kapitala v produkcijske procese, v katerih se ta vgrajuje v produkt, oziroma značaj »specifične oblike energije«, ki poganja delovanje človeškega kapitala v teh procesih. Se pravi značaj produkcijskega sredstva, ne pa (več) samostojnega temeljnega produkcijskega dejavnika in neposrednega soustvarjalca produkta v povezavi s fizičnim kapitalom. Zato je z vidika teoretičnih razprav o bodoči ekonomski in pravni zasnovi podjetja oziroma korporacije in korporacijskega upravljanja11 praktično skoraj povsem irelevantna.
Skratka, zgodovinsko gledano je bilo delo v obdobju zgodnjega ter industrijskega kapitalizma razumljeno kot sinonim za golo »delovno silo«, v sodobni ekonomiji znanja pa je razumljeno kot sinonim za človeški kapital. Prav ta vsebinska razlika pa je hkrati tudi ključ za razumevanje razlik med dvema bistveno različnima paradigmama zasebnolastniškega in tržnega družbenoekonomskima sistemoma, ki neposredno izhajata iz takšne ali drugačne pravne zasnove korporacije kot temeljne ekonomske celice družbe in korporacijskega upravljanja, to je med:
1. klasičnim »mezdnim kapitalizmom« na eni in
2. »ekonomsko demokracijo« kot bodočim družbenoekonomskim sistemom, ki ga je mogoče utemeljiti de lege ferenda, na drugi strani.
Posodobljen »Pettyjev aksiom« in ekonomska demokracija
V omenjenih razpravah torej načeloma lahko delovno silo kot fizično komponento dela zavestno abstrahiramo in štejemo, da je sodobno delo = človeški kapital, s katerim potem zaposleni skozi izvajanje produkcijskih procesov samodejno soustvarjajo tudi strukturni kapital kot drugo sestavino intelektualnega kapitala. Kar pomeni, da lahko danes v ekonomski in korporacijskopravni teoriji namesto o delu in kapitalu kot dveh temeljnih produkcijskih tvorcih/dejavnikih/faktorjih (in njuni klasični dihotomiji) povsem utemeljeno govorimo o dveh »vrstah« v produkcijskih procesih sodelujočega kapitala, ki skupaj tvorita nepogrešljivo »celovito produkcijsko osnovo podjetij« in s katerim kapitalistična podjetja ustvarjajo novo/dodano vrednost in svoj ekonomski produkt, tj. o opredmetenem finančnem in o neopredmetenem intelektualnem kapitalu, ki imata sicer različne nosilce, a načeloma enako ekonomsko vlogo in pomen ter zato tudi enake pripadajoče korporacijske pravice.
Ta ugotovitev pa v bistvu predstavlja posodobljeno verzijo t. i. Pettyjevega aksioma, imenovanega po njegovem avtorju, predklasičnem ekonomistu Williamu Pettyju, ki je pronicljivo razkril temeljno in neovrgljivo resnico (aksiom) o brezčasni elementarni »naravni« ekonomski logiki produkcije in produkcijskih odnosov, kateri doslej še nihče tudi ni niti poskušal znanstveno argumentirano oporekati. Jedrnato, a nadvse nazorno pa jo je v metaforični obliki ubesedil takole: »Delo je oče proizvoda in zemlja (danes »fizični kapital« oziroma produkcijska sredstva, op. p.) je njegova mati. Ne moremo reči, kateri je bolj pomemben za spočetje otroka: mati ali oče.« Neoklasična ekonomska teoretika Samuelson in Nordhaus (2002: 214) pa sta v 20. stoletju k temu – kot nekakšno samoumevno piko na i – pristavila še: »Prav tako je nemogoče reči, koliko outputa je ustvaril en sam ločen input.«. In tem resnicam pač verjetno res ni mogoče oporekati, hkrati pa se v njih skriva tudi praktično »vsa znanost« o ekonomski demokraciji. Z vidika naslovne teme tega prispevka pa je seveda ključnega pomena predvsem ugotovitev, da sta po tej logiki pravica do enakopravnega soupravljanja podjetij in do sorazmerne udeležbe pri produktu povsem samoumevni »naravni« ekonomski pravici delavcev, ki bi ju zato nujno moralo čim prej celovito priznati tudi veljavno korporacijsko pravo. Jedro tega aksioma je namreč prav spoznanje o nesporni, objektivno pogojeni popolni ekonomski enakovrednosti in vzajemni soodvisnosti obeh temeljnih produkcijskih faktorjev, tj. v posodobljeni verziji Pettyjevega aksioma – človeškega in finančnega kapitala, pri soustvarjanju »produkta« oziroma nove/dodane vrednosti v produkcijskih procesih.
Kar pa že samo po sebi zelo jasno nakazuje tudi edino možno smiselno »ciljno« usmerjenost nadaljnjega razvoja družbenoekonomskega sistema, ki pravno regulira konkretne produkcijske odnose. To pa je logična vzpostavitev tudi popolne »pravne« enakosti njunih nosilcev glede njihovega položaja in pravic tako pri organizaciji in upravljanju »skupnih« produkcijskih procesov (tj. enakopravno soupravljanje podjetij) kot tudi pri razdelitvi skupaj ustvarjenega produkta (tj. njihovim dejanskim prispevkom sorazmerna udeležba pri poslovnem rezultatu podjetij), kar v bistvu pomeni zgoraj omenjeno novo paradigmo družbenoekonomskega sistema, to je t. i. ekonomska demokracija. Kajti edinole takšna enakost v končni fazi lahko privede do tudi pravno-institucionalne uskladitve tega sistema z objektivno realnostjo glede dejanske ekonomske vloge in pomena obeh temeljnih produkcijskih faktorjev, kakršna izhaja iz Pettyjevega aksioma. Dokler je namreč pravno-institucionalni sistem produkcijskih in drugih družbenoekonomskih odnosov med nosilci teh produkcijskih faktorjev v očitni opreki s tem aksiomom, pač enostavno ne more delovati drugače kot – ekonomsko, socialno in okoljsko – bolj ali manj izrazito deviantno, kar sicer v celoti in čedalje bolj očitno velja tudi za aktualni kapitalizem z vsemi njegovimi znanimi negativnimi tovrstnimi učinki12.
Dve doktrini, dva »modela« korporacije in korporacijskega upravljanja
V aktualni teoriji podjetja oziroma korporacije in korporacijskega upravljanja sta se izoblikovali dve temeljni doktrini, ki izhajata iz dveh bistveno različnih predstav o podjetju, njegovem namenu in legitimnih nosilcih korporacijskih, tj. upravljavskih in premoženjskih pravic članov korporacije, predvsem pravice do upravljanja in pravice do prisvajanja ekonomskega reziduala oziroma poslovnega rezultata podjetja (tj. čistega dobička ali izgube). Prva je klasična delničarska oziroma kapitalsko-lastniška doktrina, temelječa na ideji o absolutnem primatu interesov delničarjev, druga pa sodobna deležniška doktrina, tesno povezana s teorijo »družbene odgovornosti podjetij«. Iz njiju izhajata tudi dva različna modela korporacije in korporacijskega upravljanja: delničarski model in deležniški model.13 Na prvi pogled se zdi, da gre zgolj za različno razporeditev poudarkov, a v resnici gre za precej globlji ontološki problem, tj. za odgovor na temeljno vprašanje, komu podjetje v ekonomskem in upravljavskem smislu sploh služi in kdo je upravičen odločati o uporabi produkcijskih virov, organiziranih v korporaciji.
Klasična delničarska doktrina in njen zgodovinski izvor
V jedru delničarske doktrine je predstava, da je podjetje predvsem čisti »ekonomski subjekt« v rokah vlagateljev finančnega kapitala14, njegov temeljni cilj pa maksimiranje donosov za nosilce tega kapitala. Bistvo klasične delničarske koncepcije podjetja in korporacijskega upravljanja najbolj nazorno izražata znani misli Miltona Friedmana, enega glavnih protagonistov znamenite t. i. čikaške ekonomske šole iz 60-ih in 70-ih let prejšnjega stoletja, da je korporacija instrument delničarjev, ki so njeni lastniki, in da obstaja s strani podjetja v tržnem gospodarstvu samo ena sama odgovornost: uporabljati svoje resurse na način, da maksimira svoje dobičke (Friedman, 2011: 12–13)15. Ta doktrina se zato v literaturi pogosto označuje kot friedmanistična doktrina oziroma kot friedmanizem.
Da bi razumeli, zakaj je doktrina primata delničarjev sploh lahko postala tako vplivna, da jo je danes kljub njeni očitni preživetosti tako zelo težko preseči, jo je treba postaviti v čas, v katerem je nastajala. V pogojih zgodnjega in industrijskega kapitalizma je bilo razmeroma logično, da se je kot osrednji produkcijski dejavnik dojemal finančni kapital kot vir materialnih produkcijskih sredstev. Ta je bil namreč ekonomsko redek, delo pa je bilo po drugi strani razumljeno pretežno kot fizična, večinoma nekvalificirana delovna sila, se pravi kot zamenljiv in v bistvu zgolj pomožni produkcijski faktor oziroma kot nekakšen »dodatek strojem«, ki je na trgu dostopen praktično v neomejenih količinah oziroma ekonomsko obilen. V takšnih okoliščinah, ko torej o kakem tudi človeškem in (širše) intelektualnem kapitalu sploh še ni bilo govora niti v teoriji, je bilo še mogoče vsaj do neke mere razumeti prepričanje, da nosilci finančnega kapitala predstavljajo osrednji produkcijski subjekt in zato tudi naravne nosilce upravljavske ter rezidualne moči v podjetju.
Prav v takih zgodovinskih okoliščinah se je oblikovala predstava podjetja kot organiziranega (finančnega) kapitala in korporacije kot pravne forme za uresničevanje interesov njegovih vlagateljev. Citirana Friedmanova teza torej ni padla z neba, temveč je bila izraz konkretne družbenoekonomske realnosti oziroma vsaj realnosti, v kateri je bilo še mogoče spregledati ali vsaj močno podceniti samostojen produkcijski pomen intelektualnega kapitala oziroma neopredmetenih sredstev, ki približno sovpadajo z opredelitvijo tega kapitala. Kot bo pojasnjeno v nadaljevanju, je bilo namreč v času ustvarjanja Miltona Friedmana relativno razmerje med opredmetenimi in neopredmetenimi produkcijskimi sredstvi v tržni vrednosti podjetij, ki je orientacijski indikator relativnega razmerja med finančnim in intelektualnim kapitalom v »produkcijski osnovi« podjetja, še zelo izrazito v korist prvih, danes pa je to razmerje v bistvu ravno obratno.
Toda problem te doktrine je v tem, da je ostala ujeta prav v tisti realnosti, v kateri je nastala. Omenjena zgodovinsko pogojena razlaga podjetja se je začela predstavljati kot brezčasna in univerzalna resnica, to pa danes preprosto ne zdrži več, kajti objektivna družbenoekonomska realnost se je v zadnjih desetletjih v tem pogledu drastično spremenila. A o tem podrobneje še v naslednjih poglavjih.
Sodobna deležniška doktrina
V jedru deležniške doktrine, ki je bila razvita v 80-ih letih prejšnjega stoletja16, pa je predstava, da je podjetje (širši) »družbeno-ekonomski subjekt« in produkcijska skupnost različnih vrst produkcijskih dejavnikov in različnih skupin svojih deležnikov, tj.
notranjih (delničarji, zaposleni, management) in zunanjih (upniki, dobavitelji, kupci, lokalna skupnost, država in širše družbeno ter naravno okolje), katerih interese je treba v procesu upravljanja ustrezno upoštevati in uravnoteževati, in katerim je podjetje tudi odgovorno. Tako imenovana »družbena odgovornost podjetij« temelji na tezi, da podjetja vse vire za svoje poslovanje črpajo iz svojega družbenega in naravnega okolja, zato so dolžna temu okolju tudi ustrezno vračati (Gostiša, 2017: 54). V tej koncepciji interesi lastnikov kapitala torej niso več edini relevantni interesi, temveč zgolj eni izmed legitimnih interesov, ki jih mora podjetje v procesu upravljanja uravnoteženo upoštevati.
Dva diametralno nasprotna pogleda na vlogo in pomen delavske participacije
Iz zgoraj navedenih konceptualnih razlik med obema obravnavanima doktrinama korporacije in korporacijskega upravljanja logično izhajata tudi dva diametralno nasprotna pogleda na vlogo in pomen sistema – upravljavske in finančne – participacije zaposlenih (tj. sodelovanja pri upravljanju in udeležbe pri dobičku) v okviru enega ali drugega modela korporacijskega upravljanja.
Friedmanistična logika: delavska participacija kot sistemski tujek v korporacijskem upravljanju
Če sledimo friedmanistični logiki, iz nje seveda samoumevno sledi, da delavska participacija v sistemu korporacijskega upravljanja v resnici nima nobenega globljega poslovnega in širšega gospodarskega smisla in pomena, skladno s tem pa tudi ne svojega sistemskega mesta. V tem pogledu naj bi bilo institucionalizirano soupravljanje zaposlenih bolj ali manj nekoristno, nepotrebno in celo škodljivo, ker načeloma pomeni zgolj administrativno oviro za učinkovitosti odločanja managementa in družbenikov, morebitna udeležba zaposlenih pri dobičku pa (razen če ni zelo izdatno davčno stimulirana s strani države) nedopustna, ker pomeni protiustaven poseg v svobodno gospodarsko pobudo in »sveto« pravico družbenikov do ekonomskega reziduala podjetja. Oboje je lahko urejeno izključno le na povsem »prostovoljni« podlagi, nikakor
pa ne more biti razumljeno kot integralni del »osnovnega« sistema korporacijskega upravljanja, ki mora ostati v izključni domeni družbenikov. Predstavniki zaposlenih so lahko v njem pomembni samo toliko, kolikor lahko prispevajo k učinkovitejšemu upravljanju zaradi svojega dobrega poznavanja delovnih procesov in internih problematik, torej kot neke vrste »funkcionalni input« za doseganje večjih donosov za delničarje, nikakor pa v njem ne morejo nastopati kot nosilci samostojnega korporacijskega interesa, temveč kot funkcionalni input. Zato v tej logiki participacija zaposlenih ne more predstavljati nič drugega kot nekakšen (zunanji) korektiv oziroma sistemski privesek »osnovnemu« sistemu korporacijskega upravljanja ali – zaradi svojih dokazano pozitivnih učinkov na zavzetost zaposlenih – v najboljšem primeru nek poslovno koristen ukrep za doseganje zgoraj omenjenega »(edinega) poslanstva« korporacije.
Deležniška logika: delavska participacija kot nepogrešljiva integralna sestavina korporacijskega upravljanja
Če sledimo deležniški logiki, po kateri so zaposleni v vlogi nosilcev intelektualnega kapitala podjetij, ki je nepogrešljiva sestavina lastne »produkcijske osnove« podjetja, razumljeni kot ena ključnih skupin déležnikov, brez katerih sodobno podjetje ne more ustvarjati nove ekonomske vrednosti, potem sodelovanje zaposlenih pri upravljanju in njihova udeležba ni več nekakšen sistemski tujek in privesek, temveč samoumevna in nepogrešljiva sestavina celovitega sistema korporacijskega upravljanja. Torej kot nekaj, brez česar sodobno korporacijsko upravljanje sploh ne more biti ne razvojno smiselno ne notranje konsistentno. Prav na tej točki se obe doktrini razideta skoraj frontalno in postaneta medsebojno praktično povsem nekompatibilni.
Objektivni zaton doktrine primata delničarjev v novi družbenoekonomski realnosti
Tipičen »mezdnokapitalistični« sistemski anahronizem
Obstoječi delničarski model korporacije, ki je sicer še vedno temelj bolj ali manj vseh današnjih pozitivnih korporacijsko- in delovnopravnih redov, namreč temelji na klasičnem mezdnokapitalističnem produkcijskem odnosu (kar pomeni navaden »tržni« odnos v zvezi s kupoprodajo oziroma najemom dela kot tržnega blaga17), ki se v svojem najglobljem ekonomskem bistvu do danes ni prav nič spremenil v primerjavi z začetki kapitalizma kot družbenoekonomskega sistema. In ki kot tak predstavlja tudi izvor doktrine primata delničarjev. Ta pa v danih okoliščinah preprosto nima več prav nobenega razumnega odgovora na ključno sistemsko vprašanje, ki se glasi: na kakšni osnovi naj bi bilo – zlasti še upoštevaje uvodoma pojasnjeni »Pettyjev aksiom« – mogoče
• finančnemu kapitalu kot zgolj enemu od dveh vzajemno nepogrešljivih produkcijskih dejavnikov (ki brez človeškega kapitala in njegovih nosilcev v ekonomskem smislu ne more ustvariti še popolnoma ničesar) pravno utemeljeno priznati status korporacije kot samostojne pravne osebe in »delodajalca« na trgu dela, vlagateljem tega kapitala pa status – edinih in izključnih – »članov« te korporacije,
• nosilce dela oziroma človeškega kapitala kot drugega ekonomsko nepogrešljivega produkcijskega dejavnika pa na drugi strani prisiliti v ekonomsko in pravno povsem nelogičen status »delojemalcev« kot prodajalcev svojega produkcijskega dejavnika za plačo kot tržno ceno njegovega inputa (ne pa tudi dejanskega outputa!) brez ekonomskega donosa na njegov vložek in brez kakršnihkoli priznanih korporacijskih pravic iz naslova tega vložka.
Kar sta seveda dva ekonomsko in odločevalsko med seboj popolnoma neprimerljiva pravna položaja, pri čemer pa za kakršnekoli bistvene razlike med njima ob upoštevanju klasičnega pravnega načela razumnega preudarka (lat. lex semper intendit, quod convenit rationi – zakon vedno namerava tisto, kar ustreza razumnemu preudarku) ni videti prav nobenega utemeljenega razloga. Zlasti še odkar:
1. finančni kapital nikakor ni več »ekonomsko redek« produkcijski dejavnik (angl.
economically scarce factor of production), temveč to danes vse bolj postaja človeški kapital;
2. podjetništvo18 oziroma dejansko neposredno opravljanje podjetniških funkcij zaradi ločitve lastništva in upravljanja zlasti v večjih korporacijah nikakor ni samoumevno tudi »personalno« povezano z investitorstvom finančnega kapitala; večina svetovnega kapitala je danes anonimnega, vodenje poslov pa je v večjih podjetjih prešlo na »korporacijsko birokracijo«19, tako da iz tega naslova ni mogoče a priori črpati nobenih morebitnih ekskluzivnih korporacijskih pravic20;
3. kot ekonomsko relevantno tveganje v poslovnih procesih niti teoretično že dolgo ni več razumljeno le finančno tveganje investitorjev finančnega kapitala, temveč, kot že rečeno, tudi številne možne nefinančne oblike tveganja, vključno s tveganjem za eksistenčno varnost in varnost življenja in zdravja, ki so jim izpostavljeni zaposleni.
Da je ekonomsko nesporno dominantni produkcijski dejavnik skupaj s svojimi nosilci tudi danes sistemsko še vedno obravnavan zgolj kot navadna »najemna delovna sila«, je torej že na prvi pogled popoln pravni nesmisel in hud sistemski anahronizem.
Empirično dokazani tudi ekonomski anahronizem
»Paradoksalno se zdi, da je deležniški model korporativnega upravljanja – v primerjavi z doktrino primata delničarjev – učinkovitejši pri ustvarjanju korporativne vrednosti tako na dolgi kot na kratki rok. Po najnovejših empiričnih raziskavah podjetja, ki uporabljajo deležniški model, dosegajo boljše rezultate tudi v strogo finančnem smislu.« (Sneirson, 2014: 769–770) Tezo, da je deležniški model trajnostno usmerjene korporacije tudi strogo ekonomsko-finančno učinkovitejši od klasičnega modela delničarske supremacije oziroma absolutne hierarhične nadrejenosti njihovih interesov pri upravljanju korporacije, avtor podpre z navedbo treh znanih novejših raziskav, ki pomenijo tudi empirični prelom z doktrino primata delničarjev in odpirajo prostor za deležniški model kot prevladujoči korporacijski koncept. In sicer:
• Eccles, R. G., Ioannou, I. in Serafeim, G. (2014): podjetja z visoko stopnjo trajnostne usmerjenosti dosegajo statistično značilno višje donose delnic;
• Khan, M., Serafeim, G. in Yoon, A. (2016): podjetja, ki dosegajo dobre rezultate pri upravljanju materialnih deležniških oziroma trajnostnih vprašanj – zlasti na področjih zaposlenih in delovnih pogojev, varnosti in zdravja pri delu, upravljanja človeškega kapitala, energetske učinkovitosti ter korporativnega upravljanja – statistično pomembno presegajo primerljiva podjetja v finančni uspešnosti;
• Orlitzky, M. (2011): konkretna meta analiza pokaže, da med družbeno odgovornostjo podjetij in njihovo finančno uspešnostjo obstaja stabilna in pozitivna povezava, ki ni naključna, temveč sistematična.
O empirično dokazanih signifikantno pozitivnih učinkih institucionalizirane in v relevantnem obsegu realizirane delavske participacije na zavzetost (tj. delovno motivacijo + organizacijsko pripadnost) zaposlenih, ki v primeru njene negacije pač odpadejo, pa smo obširneje pisali že v prejšnji številki te revije. Nesporno je torej, da klasični korporacijski primat delničarjev naravno vodi v izrazito podoptimalno izrabo razpoložljivih produkcijskih potencialov zaposlenih, kar zavira hitrejši ekonomski napredek. Kakšno enormno gospodarsko škodo to pomeni za posamezna nacionalna gospodarstva pa nazorno prikazuje zlasti znamenita Gallupova študija o zavzetosti zaposlenih (Gallup, 2025).
Nova pravna zasnova korporacije »de lege ferenda«
Problem sodobne deležnike koncepcije korporacijskega upravljanja, ki je načeloma vsekakor bistveno bolj prilagojena uvodoma opisani novi družbenoekonomski realnosti
21. stoletja od delničarske, pa je predvsem njegova institucionalizacija. Medtem ko je namreč delničarski model tudi pravno institucionaliziran, in sicer skozi konkretno upravljavsko strukturo korporacij in skozi veljavni model t. i. faktorske razdelitve produkta, deležniški zaenkrat še ni. Oziroma vsaj ne v tolikšni meri, da bi vsem ključnim deležnikom, zlasti pa zaposlenim kot nosilcem intelektualnega kapitala in ključnim t. i. notranjim deležnikom, tudi pravno-sistemsko zagotavljal ustrezen upravljavski vpliv sorazmerno z njihovo dejansko vlogo in pomenom v sodobnih produkcijskih procesih ter njihovim realnim prispevkom k skupaj ustvarjenemu produktu, kar naj bi bilo sicer njegovo bistvo v primerjavi s klasičnim delničarskim modelom.21 Kot tak torej zaenkrat realno še ne predstavlja enakovredne alternative slednjemu, kajti:
• konkretno uveljavljanje modela, ki ni tudi pravno institucionaliziran in ki v poslovni praksi funkcionira le na povsem prostovoljni podlagi ter v odvisnosti od tovrstne »razsvetljenosti« konkretnega managementa, je že po naravi stvari bistveno težje, počasnejše in manj celovito;
• sedanji obseg – upravljavske in finančne – participacije zaposlenih je tudi tam, kjer je ta sicer že uzakonjena, pod vplivom zgoraj pojasnjene friedmanistične logike močno omejen in še zelo daleč od tega, da bi lahko sistemsko predstavljal kaj bistveno več kot zgolj kozmetični korektiv tipičnemu deležniškemu upravljanju in izključno poslovni ukrep za dviganje zavzetosti zaposlenih, ne pa kot poskus morebitne dosledne »sistemske« uveljavitve elementarne ekonomske, pravna in filozofske logike kapitalizma, ki je sicer popolnoma jasna: če danes ekonomska teorija intelektualnemu kapitalu praktično brez zadržkov priznava vlogo in status kapitala v pravem pomenu te besede, potem (bi) mora(lo) pač tudi veljavno korporacijsko pravo njegovim nosilcem, tj. zaposlenim, načeloma priznati enak sistemski status »članov korporacije« in njihovemu »kapitalskemu vložku« sorazmeren delež – upravljavskih in premoženjskih – korporacijskih pravic22;
• ne glede na njihov večji ali manjši obseg so participacijske pravice zaposlenih, tako tiste po ZSDU kot tiste po ZUDDob (tj. Zakonu o udeležbi delavcev pri dobičku), zaenkrat razumljene kot klasične delovnopravne23, ne pa kot korporacijske pravice, temelječe na realnem kapitalskem deležu nosilcev intelektualnega kapitala v okviru celovite »kapitalske produkcijske osnove« družb.
Skratka, v sodobnih pogojih gospodarjenja v uvodoma opisani novi, bistveno spremenjeni aktualni družbenoekonomski realnosti nujno potrebujemo tudi popolnoma novo pravno koncepcijo korporacije in korporacijskega upravljanja, in sicer takšno, ki bo temeljila na iztočnicah Pettyjevega aksioma, torej na principih popolne sistemske enakopravnosti in produkcijskega partnerstva med finančnim in intelektualnim kapitalom ter njunimi nosilci. Konkretno imamo v mislih de lege ferenda koncepcijo podjetja kot – pogodbene partnerske – »pravne skupnosti finančnega in intelektualnega kapitala ter njunih nosilcev«, v kateri bodo imeli zaposleni (kolektivno seveda, ne kot posamezniki!) status povsem enakopravnega člana korporacije z vsemi pripadajočimi sorazmernimi upravljavskimi in premoženjskimi korporacijskimi pravicami. Kar bo seveda zahtevalo tudi povsem nov model korporacijskega upravljanja in faktorske razdelitve produkta, posledično pa bodo te spremembe v »temeljni ekonomski celici družbe« seveda bistveno spremenile tudi samo naravo družbenoekonomskega sistema kot celote. In sicer v smeri ekonomske demokracije kot njegove nove sistemske paradigme namesto mezdnega kapitalizma. A o tem podrobneje kdaj drugič.
Omejitve delavske participacije pri upravljanju »de lege lata«
Uvedba te nove koncepcije korporacije in korporacijskega upravljanja, posledično pa ekonomske demokracije v pravem pomenu te besede, seveda zahteva svoj čas, predvsem pa tudi predhodno izpopolnitev metod merjenja oziroma vrednotenja ključnih sestavin intelektualnega kapitala24, kar pač ne bo šlo čez noč. Vendar pa je prostora za normativni oziroma institucionalni in praktični razvoj ter razmah – tako upravljavske kot finančne – participacije zaposlenih (kot zametka bodoče »prave« ekonomske demokracije v zgoraj opisanem smislu) še ogromno tudi v okviru obstoječega korporacijskega prava, čeprav veljavni ZGD-1 v osnovi seveda še vedno izhaja iz klasičnega »delničarskega« in ne iz sodobnega »deležniškega« modela korporacije.
Ključna ovira je pravzaprav v tem trenutku namreč predvsem ideološke in ne pravne narave, predstavlja pa jo prav uvodoma omenjena globoka zakoreninjenost doktrine primata delničarjev oziroma friedmanizma, ki je, kot bilo že uvodoma povedano, med drugim povzročila apriorno »blokado« tudi najnovejšega predloga novele Zakona o sodelovanju delavcev pri upravljanju (ZSDU-C), čeprav je ta predvidevala zgolj minimalne in resnično le najbolj nujne izboljšave v korist zaposlenih. Če bi nam torej uspelo ta friedmanizem v stroki in politiki preseči, je dejanskih omejitev v veljavni korporacijski zakonodaji za širok razmah sistema upravljavske participacije (opomba: za finančno jih že zdaj sploh ni), zelo malo, odprtega pravnega prostora za krepitev participacijskega
položaja in pravic zaposlenih prek ustreznega dograjevanja veljavnega ZSDU pa še ogromno. Pravzaprav je načelna omejitev v bistvu samo ena in smo jo mimogrede omenili že v uvodoma navedenem članku v prejšnji številki, na tem mestu pa jo zaradi ustrezne zaokrožitve obravnavane tematike samo ponavljamo. In sicer: zaenkrat aktualna korporacijsko-pravna zakonodaja, ki je sicer že s samim sprejetjem ZSDU v Sloveniji sistemsko vpeljala prve zametke deležniške koncepcije korporativnega upravljanja, izhaja iz načelnega stališča, da korporacijsko-pravne pravice delavcev, ki jim jih priznava ta zakon, ne glede na zgoraj omenjeni relativni delež intelektualnega kapitala v tržni vrednosti podjetij v nobenem primeru ne morejo prevladati nad tovrstnimi pravicami lastnikov kapitala oziroma družbenikov. To je edina generalna omejitev.
Znotraj te generalne omejitve pa ne postavlja več nobenih dodatnih omejitev ali posebnih kriterijev o tem, katere konkretne soupravljavske pravice delavcev naj bi bile sistemsko dopustne in katere ne, ter v kolikšnem obsegu. Večji ali manjši obseg institucionalne participacije je torej zgolj stvar »politične« presoje zakonodajalca. Iz Ustave RS in veljavnega ZSDU izhajata glede tega zgolj dve temeljni smernici, ki sta zato lahko edino pravno upoštevno merilo za presojo vprašanja, koliko t. i. kolektivnega delavskega soupravljanja je zaenkrat ustavno »še dopustno« in koliko bi (ga) bilo z vidika varstva pravice do svobodne gospodarske pobude morda lahko de lege lata (tj. znotraj pravnih okvirov v osnovni sicer klasičnega »delničarskega« in ne »deležniškega« modela korporacije, kakor jo ureja veljavni ZDG-1) za te okvire že »preveč«. In sicer:
1. zakonsko določeno dopustno število delavskih predstavnikov v organih družbe − najmanj ena tretjina in največ ena polovica v nadzornih svetih (skladno z odločbo Ustavnega sodišča RS, št. U-I-302/97 z dne 15. 6. 2000) v nobenem primeru ne dovoljuje morebitnega preglasovanja predstavnikov družbenikov v teh organih,
2. participacijske pravice svetov delavcev po določbah 87. do 98. člena ZSDU so zaenkrat omejene »maksimalno« na pravico sveta delavcev do soodločanja s soglasjem (konkretno o vprašanjih iz 95. in 96. člena ZSDU), medtem ko pravice do kakršnegakoli samostojnega sprejemanja pomembnejših upravljavskih odločitev svet delavcev nima (razen, če se z delodajalcem za posamezne primere izjemoma tako dogovorita s t. i. participacijskim dogovorom).
Izključno samo s temi omejitvami je torej v pozitivnem pravu »zakoličen« največji trenutno dopusten obseg pravic delavcev do kolektivnega sodelovanja pri upravljanju, da to ne bi pretirano posegalo v pravico družbenikov do svobodne gospodarske pobude. Znotraj tega pa je, kot rečeno, možno in upoštevaje vse zgoraj povedano vsekakor tudi vsestransko priporočljivo že v okvirih obstoječe »delničarske« pravne koncepcije korporacij uzakonjati in razvijati maksimalno široke pravice delavcev do sodelovanja. Kakršnokoli dodatno samovoljno »politično arbitriranje« izven navedenih dejanskih ustavnopravnih omejitev o tem, kje da naj bi bilo treba postaviti »meje« širitvi participacijskih pravic zaposlenih pri upravljanju torej v objektivni družbenoekonomski realnosti zaradi čedalje bolj dominantnega realnega produkcijskega pomena intelektualnega kapitala pri ustvarjanju nove ekonomske vrednosti nima popolnoma nobene podlage. Ravno nasprotno - je, če ponovimo, izven sleherne sistemske logike.
Literatura:
Blair, Margaret M., Stout, Lynn A. (1999) A Team Production Theory of Corporate Law, Virginia Law Review 85(2), str. 247–328. Eccles, R. G., Ioannou, I. in Serafeim, G. (2014) The Impact of Corporate Sustainability on Organizational Processes and Performance.Management Science, let. 60, št. 11, str. 2835–2857. Edvinsson, Leif (1997) Developing Intellectual Capital at Skandia. Long Range Planning, London, str. 366−373. Edvinsson, Leif in Malone, Michael S. (1997) Intellectual Capital: Realizing Your Company’s True Value by Finding Its Hidden Brainpower. New York: HarperBusiness. Freeman, R. Edward (1984) Strategic Management: A Stakeholder Approach. Boston: Pitman. Friedman, Milton (2011) Kapitalizem in svoboda (orig. Capitalism and Freedom), Soleco d.o.o., Ljubljana (Prvič izdano: The University of Chicago, 1962; ponatisi 1982, 2002). Galbraith, John Kenneth (2010) Ekonomika nedolžne prevare. Resnica našega časa. (orig. The Economics of Innocent Freud. Truth for Our Time.), Družba Piano d.o.o. in Mladina d.d., Ljubljana. Prvi natis v izvirniku: New York, 2004. Gallup Institute (2025) State of the Global Workplace: 2025 Report. (www.equoranda.com/wpcontent/uploads/2025/05/state-of-the-global-workplace-2025-download-1.pdf). Gostiša, Mato (2014) Ekonomska demokracija kot nova sistemska paradigma kapitalizma. Študijski center za industrijsko demokracijo. Kranj. Gostiša, Mato (2017) Ekonomska demokracija v 21. stoletju. Kranj: ŠCID, Študijski center za industrijsko demokracijo. Gostiša, Mato (2009, novelirano 2025) Programski manifest ZSDS: Za sodobno ekonomsko demokracijo namesto mezdnega kapitalizma; https://www.delavska-participacija.com/wpcontent/uploads/2023/11/Manifest-ZSDS_Programski-Noveliran-nov2023.pdf. Javornik, S. (2012) Učinkovitost investiranja v intelektualni kapital kot vodilni indikator prihodnje uspešnosti poslovanja slovenskih podjetij. Doktorska disertacija, Ekonomska fakulteta UL, Ljubljana. Khan, M., Serafeim, G. in Yoon, A. (2016) Corporate Sustainability: First Evidence on Materiality. The
Accounting Review, let. 91, št. 6, str. 1697–1724. Milost, Franko (2007) Računovodstvo človeških zmožnosti. Univerza na Primorskem, Fakulteta za management Koper. Koper. Ministrstvo za gospodarstvo, turizem in šport RS (2025) Zakon o spremembah in dopolnitvah Zakona o sodelovanju delavcev pri upravljanju – dopolnjeno mnenje z dne 1. 12. 2025. Https://www.delavskaparticipacija.com/wp-content/uploads/2025/12/Mnenje-MGT%C5%A0_Novela-ZSDU.pdf. Ntim, Collins G. (2018) Defining Corporate Governance: Shareholder Versus Stakeholder Models. V: Global Encyclopedia of Public Administration, Public Policy and Governance, Springer, pp. 1–9. Ocean Tomo, LL (2020) Study of Intangible Asset Market Value. Dostopno na: https://oceantomo.com/intangible-asset-market-value-study/ (vpogled: 11. 12. 2025). Orlitzky, M. (2011) Institutional Logic in the Study of Organizations: The Social Construction of the Relationship Between Corporate Social and Financial Performance. Business Ethics Quarterly, let. 21, št. 3, str. 409–444. Pahor, Marko (2010) Intelektualni kapital kot ključni dejavnik ustvarjanja dodane vrednosti, Ekonomska demokracija št. 4/2010. Samuelson, Paul A. in Nordhaus, William D. (2002) Ekonomija (izv. Economics, Sisteenth Edition), Naklada Mate, GV Založba, Ljubljana (prva izd. The McGraw-Hill Companies, inc., 1998). Sneirson Judd F. (2014): The History of Shareholder Primacy: From Adam Smith to the Rise of Financial Capitalism. Seattle University Law Review, let. 37, str. 749–776. ZNS, Združenje nadzornih svetov (2025) Odziv na predlog Zakona o spremembah in dopolnitvah Zakona o sodelovanju delavcev pri upravljanju (EVA 2025-2611-0054) z dne 27. 11. 2025. Https://www.delavskaparticipacija.com/wp-content/uploads/2025/12/Odziv-ZNS-na-predlog-ZSDU- 27.11.2025_podpisan.pdf.
Opombe in viri iz izvirnika
1 Prav ta friedmanistična ideološka matrica je namreč izrazito poudarjena tudi v utemeljitvah odziva Združenja nadzornikov Slovenije (ZNS) in na tej osnovi sprejetega negativnega mnenja Ministrstva za gospodarstvo, turizem in šport (MGTŠ) do konkretnega predloga novele ZSDU-C, ki smo jih sicer podrobneje predstavili in kritično analizirali že v prejšnji številki te revije. Gre pa v osnovi za to, da so bile v teh stališčih prav vse predlagane zakonske rešitve, ki bi eventualno lahko pomenile kakršnokoli krepitev soupravljavskega položaja zaposlenih, že a priori prepoznane kot: načelno škodljive, konceptualno nesprejemljive zaradi domnevnega prevelikega poseganja v »svete« korporacijske pravice družbenikov, nepotrebno in nekoristno dodatno administrativno in stroškovno obremenjevanje delodajalcev z izrazito negativnimi učinki na konkurenčnost slovenskih podjetij in gospodarstva ipd. Ravno obratno torej od tega kar kažejo novejše študije o ekonomskih učinkih delavske participacije. . Nazaj k navedbi ↑
2 Izraz primat delničarjev (angl. shareholder primacy) se v literaturi o korporacijskem upravljanju praviloma uporablja v širšem vsebinskem pomenu kot označba za sistem upravljanja, v katerem imajo odločilno vlogo nosilci kapitalskih oziroma članskih pravic v korporaciji in njihovi interesi. V tem smislu izraz ne zajema le delničarjev kot družbenikov v delniških družbah, temveč tudi družbenike drugih, zlasti kapitalskih gospodarskih družb. Navidezna terminološka ozkost tega izraza je predvsem posledica njegovega izvora v angloameriški literaturi s tega področja, kjer se pojem korporacija praviloma uporablja predvsem za velike kapitalske družbe z delnicami (ang. corporations oziroma joint-stock companies). Nazaj k navedbi ↑
3 Leif Edvinsson, avtor dela Developing Intellectual Capital at Skandia (1997), je leta 1991 postal prvi direktor za intelektualni kapital na svetu, in sicer v švedski zavarovalnici Skandia, kjer je leta 1995 zasnoval poseben model merjenja, spremljanja in upravljanja intelektualnega kapitala v podjetju, imenovan Skandia Navigator oziroma Skandiina vrednostna shema. Nazaj k navedbi ↑
4 Pojma »finančni kapital« v tej formuli ne gre razumeti kot finančna oziroma denarna sredstva podjetja na aktivi bilance stanja, temveč kot rezidualno vrednost lastnega premoženja (sredstva minus obveznosti), ki se na pasivni strani izkazuje kot knjigovodska vrednost lastniškega kapitala (equity). Gre za terjatev imetnikov lastniškega kapitala do neto premoženja družbe, ne pa za likvidna sredstva kot produkcijski input. Nazaj k navedbi ↑
5 »S pojmom intelektualna ali neotipljiva sredstva označujemo vse tisto, kar prispeva k dodani vrednosti družbe, a ni zabeleženo v poslovnih izkazih družbe.« (Pahor, 2010: 8) »IK je: »nekaj, kar je utemeljeno na znanju, nima materializirane pojavne oblike, je uporabno in koristno za podjetje in ki v smislu računovodskega evidentiranja ostaja skrito do trenutka, ko ga na osnovi transakcije (prodaja, prevzem, pripojitev...) trg prepozna in ovrednoti«.« (Javornik, 2012) Kljub določenim merilno-metodološkim omejitvam torej vrednost neopredmetenih sredstev podjetja, ugotovljena po omenjeni rezidualni metodi, za analitične potrebe tega prispevka predstavlja dober približek vsebini in vrednosti intelektualnega kapitala. Nazaj k navedbi ↑
6 Prim. Ocean Tomo, LL (2020) Study of Intangible Asset Market Value. Podoben trend se sicer kaže tudi pri indeksu S&P Europe 350, čeprav v nekoliko manjši meri: njegov delež neopredmetenih sredstev se je povečal z 71 % v letu 2015 na 74 % v letu 2020. Nazaj k navedbi ↑
7 Vmesni podatki o razmerju med opredmetenimi in neopredmetenimi sredstvi, ki prikazujejo stanje v 10-letnih časovnih razmikih, so naslednji: leta 1985 (32 % : 68 %); leta 1995 (68 % : 32 %); leta 2005 (80 % : 20 %) in leta 2015 (84 % : 16 %). Iz tega izhaja, da je intelektualni kapital postal dominanten v primerjavi s finančnim že v desetletju 1985 in 1995 in da je najkasneje takrat doktrina primata delničarjev dokončno izgubila svojo kakršnokoli realno ekonomsko podlago. Nazaj k navedbi ↑
8 Ta pojem zlasti ekonomska literatura pogosto uporablja tudi kar kot sinonim za delojemalce kot nosilce dela. Nazaj k navedbi ↑
9 V tem prispevku se namenoma izogibamo uporabi pojma »lastniki« kapitala, in sicer tako v zvezi s finančnim kot tudi v zvezi s človeškim (in nasploh z intelektualnim) kapitalom, in namesto tega uporabljamo pojma nosilci in/ali vlagatelji. Z vložitvijo finančnega kapitala v korporacijo namreč lastnica vseh vloženih sredstev postane korporacija kot samostojna pravna oseba, vlagatelji pa na temelju svojega vložka postanejo le imetniki delnic oziroma deležev in iz tega izhajajočih korporacijskih pravic. Človeški kapital pa je neločljiv od osebe njegovih nosilcev, zato že v osnovi ne more niti teoretično postati predmet »prave« lastninske pravice. Nazaj k navedbi ↑
10 Obe omenjeni ključni sestavini sodobnega dela pa sta »proizveden« produkcijski dejavnik/faktor, torej kapital v pravem pomenu te besede in ne naravna danost tako kot delovna sila. Nazaj k navedbi ↑
11 Korporacija oziroma (gospodarska) družba kot pravno-organizacijska oblika podjetja je pravna oseba oziroma samostojen pravni subjekt, ki je nosilec pravic in obveznosti v pravnem prometu, medtem ko pojem podjetje označuje ekonomsko organizacijo produkcije, ki se v pravnem prometu praviloma pojavlja prek takšne pravno-organizacijske oblike. V tem prispevku se izraz korporacije uporablja v ožjem pomenu tega pojma, in sicer kot sinonim za vse gospodarske družbe. Nazaj k navedbi ↑
12 V mislih imamo predvsem eksponentno naraščajočo družbeno neenakost z vsemi njenimi ekonomskimi in socialnimi implikacijami ter okoljsko brezbrižnost, ki je posledica kombinacije favoriziranja profitnih interesov delničarjev v razmerju do interesov drugih deležnikov ob istočasni – praviloma popolni – izključenosti zaposlenih kot članov lokalnega okolja korporacije glede možnosti morebitnega vplivanja na njene okoljske odločitve. Nazaj k navedbi ↑
13 O temeljni delitvi na delničarski in deležniški model korporacije in korporacijskega upravljanja prim. Collins G. Ntim, Defining Corporate Governance: Shareholder Versus Stakeholder Models. Značilnosti enega in drugega »modela« korporacijskega upravljanja na tem mestu ne bomo posebej opisovali in analizirali, ker le-te logično izhajajo iz značilnih primerjalnih razlik med obema obravnavanima doktrinama, temveč se bomo v danem kontekstu orientirali le na temeljne razlike pri obravnavi sistema delavske participacije znotraj enega in drugega modela. Nazaj k navedbi ↑
14 Pridevnik »finančni« (kapital) označuje pojmovno razliko z »intelektualnim« kapitalom, ki bo sicer podrobneje pojasnjena še v nadaljevanju tega prispevka. Nazaj k navedbi ↑
15 Milton Friedman seveda ni avtor delničarske doktrine kot take, temveč zgolj njen najvidnejši predstavnik v teoriji s tega področja. Ta kapitalsko-lastniška doktrina je namreč predstavljala bolj ali manj samoumevni temelj upravljanja podjetij skozi vso zgodovino razvoja kapitalizma, kapitalistične korporacije in korporacijskega upravljanja. In sicer vse dotlej, dokler je (finančni) kapital veljal kot »ekonomsko redek« produkcijski dejavnih in dokler ekonomska teorija ni postala pozorna na fenomen t. i. intelektualnega kapitala, katerega pomen v primerjavi s t. i. finančnim je začel, kot je bilo podrobneje pojasnjeno že uvodoma, v postindustrijski fazi kapitalizma strmo naraščati. Nazaj k navedbi ↑
16 Teorijo deležniškega upravljanja je v sistematični obliki utemeljil Edward R. Freeman v delu Strategic Management: A Stakeholder Approach (1984), kjer podjetje opredeli kot mrežo odnosov med različnimi skupinami deležnikov (stakeholders), katerih interesi so relevantni za njegovo delovanje. Za razliko od tega Margaret M. Blair in Lynn A. Stout v članku A Team Production Theory of Corporate Law (1999) razvijeta t. i. teorijo timske produkcije, po kateri je korporacija institucionalni mehanizem za organizacijo skupne produkcije več heterogenih nosilcev produkcijskih vložkov (vključno z delom in intelektualnim kapitalom), pri čemer ima poslovodstvo vlogo „mediacijskega hierarha“, ki naj uravnoteženo upravlja interese vseh prispevajočih. Obe teoriji presegata doktrino delničarskega primata in ju je mogoče razumeti kot „deležniški“ v širšem pomenu besede, zaradi česar predstavljata tudi neposredno teoretično podstat razvoju sistema delavske participacije, in sicer konkretno v segmentu uresničevanja »družbene odgovornosti podjetij do zaposlenih«. Nazaj k navedbi ↑
17 Filadelfijska deklaracija MOD, ki v svojem 1. členu izrecno prepoveduje obravnavati delo kot tržno blago, je res samo »deklaracija«, kajti veljavno delovno pravo lahko zgolj do neke mere omili in prikrije posledice omenjenega strogo tržnega ekonomskega bistva mezdnih delovnih razmerij, ne more pa jih spremeniti v temelju. Nazaj k navedbi ↑
18 Pojem podjetništva seveda ni reducirano zgolj na tveganje, ampak je bistveno širši pojem, ki poleg poslovnega tveganja vsebuje še številne druge ključne sestavine, kot so: 1) morebitna začetna podjetniška ideja in ustanovitvena iniciativa, 2) neposredno vodenje poslovnih procesov in »podjetniško inoviranje« v teh procesih, 3) odkrivanje poslovnih priložnosti in prilagajanje produktov potrebam trga, 4) učinkovito upravljanje z vsemi najrazličnejšimi poslovnimi viri podjetij itd., itd. Mnogo lastnikov kapitala – zlasti institucionalnih, kot npr. druge korporacije kot pravne osebe, investicijski skladi ipd. – večine teh vidikov podjetništva v praksi v resnici ne izvaja ali ga izvaja samo deloma (npr. z udeležbo na skupščini). Podjetništvo torej ni imanentno vsem vlagateljem kapitala, prva tako pa tudi ne zgolj njim (danes je veliko govora tudi o t. i. notranjem podjetništvu zaposlenih), zato v nobenem primeru ne more predstavljati »univerzalne sistemske podlage« za pridobitev kakršnihkoli ekskluzivnih korporacijskih pravic. Nazaj k navedbi ↑
19 Prim. Galbraith (2010: 33–40), ki v zvezi s tem govori o le še navidezni pomembnosti lastnikov in mitih o njihovi avtoriteti: »V malih podjetjih, in še posebej na družinskih kmetijah, kolikor jih je še ostalo, lastniki delajo v podjetju, odgovorni so za uspeh. Mali podjetnik, malo trgovsko in storitveno podjetje, tako kot kmetovalec, so še vedno prisotni v ekonomskem poučevanju in politični retoriki. So ekonomski sistem, kot je klasično opisan v ekonomskih učbenikih preteklih stoletij. Niso sodoben svet, temveč le nadaljujejo cenjeno tradicijo. […] Nadaljevanje političnega in družbenega čaščenja malih podjetij in družinskih kmetij je, blago rečeno, nedolžna oblika prevare. Tradicija in romantika, toda ne stvarnost. V stvarnosti prehaja moč na management, organizacijo, Microsoft. Ali pa pride do neuspeha in pozabe. Imen ustanoviteljev se sicer vsi spominjamo in jih globoko spoštujemo, toda njihova nekdanja avtoriteta je prešla na korporacijsko organizacijo – na birokracijo.« Nazaj k navedbi ↑
20 Podjetništvo kot produkcijski dejavnik je torej treba ustrezno nagrajevati posebej in ločeno (in ne skozi trajno priznane korporacijske pravice, in sicer v odvisnosti od tega, kdo in v kolikšni meri ga dejansko uresničuje. Tako imenovana začetno podjetniško idejo in morebitno podjetniško-ustanovitveno iniciativo pa bi bilo treba načeloma obravnavati kot vsako drugo inovacijo z omejenim obdobjem »pravnega varstva«. Nazaj k navedbi ↑
21 Pri modelu, ki ga zagovarjamo v tem prispevku, gre torej v osnovi za deležniški model, ki pa se zavestno omejuje le na institucionalno korporacijsko-pravno integracijo nosilcev temeljnih produkcijskih dejavnikov kot t. i. notranjih deležnikov, ki je sicer po našem mnenju ključnega pomena, obenem pa verjetno tudi edino realno uresničljiva. Morebitnega širšega kroga tudi t. i. zunanjih deležnikov namreč objektivno verjetno ni mogoče na smiseln način formalno vključiti v upravljavsko strukturo korporacije iz več razlogov, v katere pa na tem mestu ne bomo podrobneje zahajali. Za učinkovito upoštevanje tudi njihovih interesov pri sprejemanju upravljavskih odločitev bo zato treba iznajti morebitne druge možne mehanizme. Nazaj k navedbi ↑
22 Po tej logiki bi torej zaposlenim ob njenem doslednem upoštevanju že v osnovi pripadalo več pravic kot nosilcem finančnega kapitala, in sicer toliko(krat) več, kolikor(krat) delež intelektualnega kapitala v tržni vrednosti posamezne družbe presega delež finančnega. Nazaj k navedbi ↑
23 Gre torej za pravice iz dvostranskega pogodbenega delovnega razmerja med korporacijo kot »delodajalcem« in delavci kot »delojemalci« na trgu dela, ne za interno »člansko« razmerje v korporaciji. Vsebinska razlika je seveda ogromna, predvsem pa »sistemska«. Nazaj k navedbi ↑
24 Več o tem glej npr. v Milost, 2007. Nazaj k navedbi ↑