UVOD IN POVZETEK KLJUČNIH TEZ
Teoretično podstat razvoja sodobne delavske participacije pri upravljanju in delovanja delavskih predstavnikov v organih družb v tem okviru predstavlja prevsem t. i. institucionalna deležniška teorija korporacije in korporacijskega upravljanja, ki je podrobneje pojasnjena in argumentirana v tej razpravi. Njena temeljna značilnost je, da načelna teoretična izhodišča sodobne deležniške (angl. stakeholder) teorije in teorije družbene odgovornosti podjetij o nujnosti uravnoteženega upoštevanja interesov vseh ključnih deležnikov korporacije, ne zgolj družbenikov, tj. delničarjev (angl. shareholders) in imetnikov deležev, nadgrajuje z jasno opredelitvijo sistemskega položaja delavcev oziroma zaposlenih kot ključne skupine notranjih deležnikov korporacije. Ti so produkcijski nosilci intelektualnega kapitala podjetja in s tem ena od dveh skupin konstitutivnih produkcijskih subjektov realnega podjetja, skupaj z nosilci finančnega kapitala.1 Teorija to načelno izhodišče nadgrajuje tudi s konkretnimi institucionalnimi predstavniškimi mehanizmi za zastopanje njihovih interesov znotraj pravnoformalne korporacijsko-upravljavske strukture. Gre torej za nujni manjkajoči korak od teoretskih imperativov sodobnega deležniškega (angl. stakeholder) modela korporacijskega upravljanja, ki jih narekuje nova objektivna družbenoekonomska realnost 21. stoletja, do njihove institucionalne konkretizacije v korporacijsko-upravljavski praksi.
Izhodiščna teza te razprave je, da potreba po temeljiti institucionalni prenovi sedanjega
modela korporacije in korporacijskega upravljanja ne izhaja prvenstveno iz načelnih zahtev po večji »demokratičnosti« podjetij, temveč iz objektivno spremenjene produkcijske realnosti ekonomije znanja. Radikalno spremenjena struktura in relativni produkcijski pomen temeljnih produkcijskih dejavnikov, zlasti bistveno povečan in trendno še naprej naraščajoč relativni produkcijski pomen človeškega in (širše) intelektualnega kapitala v primerjavi s finančnim, zahtevata tudi ustrezno prenovo klasičnega razumevanja dela in kapitala kot dveh temeljnih produkcijskih dejavnikov oziroma faktorjev. Sodobnega dela v teh razmerah ni več mogoče pojmovno reducirati zgolj na njegovo fizično komponento, tj. na mezdno »delovno silo«, ampak ga je treba razumeti predvsem kot produkcijsko angažiranje človeškega kapitala in njegovih nosilcev, skozi katero se v produkcijskih procesih ustvarja in organizacijsko akumulira tudi strukturni kapital kot druga sestavina širšega intelektualnega kapitala, na tej podlagi pa ustrezno prenoviti tudi klasični t. i. Pettyjev aksiom o produkcijski komplementarnosti in popolni vzajemni soodvisnosti temeljnih produkcijskih dejavnikov.
In sicer: sodobno podjetje ustvarja novo vrednost s skupnim in vzajemno soodvisnim /so/delovanjem dveh temeljnih produkcijskih dejavnikov/kapitalov – finančnega in intelektualnega – ter njunih nosilcev, pri čemer njunih posamičnih produkcijskih prispevkov k skupnemu rezultatu praviloma ni mogoče eksaktno ločiti in samostojno meriti ter vrednotiti. Iz same ekonomske narave produkcije in produkcijskih odnosov zato ni mogoče apriorno izpeljati produkcijskega primata ene vrste kapitala nad drugo, s tem pa tudi ne izključnega korporacijsko-upravljavskega primata nosilcev finančnega kapitala, značilnega za današnjo korporacijo. Veljavna enofaktorska oziroma bolje rečeno »enokapitalska« pravna koncepcija korporacije, ki izvirni članski status v korporaciji in z njim povezane premoženjske in upravljavske korporacijske pravice še vedno veže izključno na vložek finančnega kapitala, tako vse bolj izgublja svojo sistemsko skladnost z objektivno »dvokapitalsko« produkcijsko strukturo sodobnega podjetja. Sedanji pravni status in participacijske pravice delavcev/zaposlenih po veljavnem Zakonu o sodelovanju delavcev pri upravljanju (ZSDU) namreč še zdaleč ne predstavljajo adekvatne in sorazmerne pravne institucionalizacije navedenih radikalnih sprememb v strukturi in relativnem pomenu temeljnih produkcijskih dejavnikov.
Omenjeni čedalje večji razkorak med objektivno družbenoekonomsko realnostjo in pravno institucionalizacijo družbenoekonomskega sistema pa seveda neizogibno vodi v čedalje bolj deviantno delovanje tega sistema. Institucionalna deležniška teorija korporacije in korporacijskega upravljanja, razvita v nadaljevanju, je zato zasnovana kot teoretična izpeljava ustreznih institucionalnih posledic tega temeljnega razkoraka – od priznanja ustreznega konstitutivnega položaja nosilcev obeh temeljnih produkcijskih dejavnikov/kapitalov do temu ustrezne prenove obstoječe pravne koncepcije korporacije in sistema korporacijskega upravljanja de lege ferenda, obenem pa tudi kot podlaga za ustrezno interpretacijo in uporabo pravne ureditve tega sistema de lege lata. Ob drugačni interpretaciji in uporabi oziroma ob drugačnem razumevanju veljavne korporacijsko-upravljavske zakonodaje (zlasti ZGD-1 in ZSDU) bi bilo namreč mogoče tudi brez predhodnih zakonskih sprememb ta razkorak bistveno zmanjševati že zgolj z drugačno, novi objektivni družbenoekonomski realnosti prilagojeno teoretično interpretacijo in uporabo obstoječih participacijskih institutov in z njihovim nadaljnjim razvojem prek avtonomnih pravnih aktov v smeri sodobnega deležniškega koncepta.
Temeljno argumentacijsko zgradbo razvite institucionalne deležniške teorije korporacije in korporacijskega upravljanja je mogoče že uvodoma strniti v naslednje medsebojno povezane teze, ki so v nadaljnjih poglavjih razprave podrobneje razvite in argumentirane:
1. Izhodišče te teorije niso prvenstveno etične, socialne ali politične zahteve po večji »demokratičnosti« podjetij, temveč objektivno spremenjena produkcijska realnost sodobne ekonomije znanja. Težišče ustvarjanja nove vrednosti se je izrazito premaknilo od materialnih k nematerialnim produkcijskim potencialom, zlasti k človeškemu in širšemu intelektualnemu kapitalu. Veljavna pravna in upravljavska struktura korporacije temu premiku ni ustrezno sledila.
2. Sodobnega dela ni več mogoče ekonomsko ustrezno reducirati na fizično »delovno silo«. Njegovo produkcijsko jedro vse bolj predstavljajo znanje, sposobnosti, ustvarjalnost, inovativnost in druge intelektualne zmožnosti zaposlenih, pomemben del njegovega dejanskega produkcijskega učinka pa določajo tudi njihove vrednote, motivacija in organizacijska pripadnost. V pogojih ekonomije znanja je zato sodobno delo mogoče razumeti praktično že kot sinonim za produkcijsko angažiranje človeškega kapitala, pri čemer fizična »delovna sila« vse bolj opravlja v glavnem le še funkcijo njegovega neposrednega prenosa v produkcijski proces.
3. Intelektualni kapital je za potrebe te teorije uporabljen v ožjem, izvenbilančnem pomenu. Obsega človeški kapital ter tiste sestavine strukturnega kapitala, ki niso kot samostojna sredstva pravno in računovodsko osamosvojene ter pripoznane v bilanci družbe. Opredmetena sredstva in bilančno pripoznana ter ovrednotena neopredmetena sredstva so v tej analitični konstrukciji že zajeta v finančnem kapitalu. Takšna razmejitev preprečuje prekrivanje obeh kapitalskih kategorij in omogoča jasno določitev njunih produkcijskih nosilcev.
4. Človeški in strukturni kapital nista dve izvorno neodvisni sestavini intelektualnega kapitala. Strukturni kapital je po svojem generativnem izvoru objektivizirani in v organizaciji akumulirani derivat preteklega in tekočega produkcijskega angažiranja človeškega kapitala, po svoji produkcijski funkciji pa hkrati multiplikator njegove učinkovitosti. Njuno dinamično razmerje je zato mogoče izraziti kot proces: človeški kapital → strukturni kapital → produktivno oplemeniteni človeški kapital.
5. Neposredni naravni nosilci človeškega kapitala so zaposleni sami, od katerih tega kapitala ni mogoče ločiti. Strukturni kapital pa je kolektivna in intergeneracijsko akumulirana kategorija, ki jo aktualni kolektiv zaposlenih uporablja, produkcijsko uresničuje, reproducira in nadalje razvija. Zaposlene je zato mogoče v širšem produkcijskem smislu utemeljeno obravnavati kot nosilce celotnega intelektualnega kapitala podjetja: individualno in neposredno glede človeškega ter kolektivno in derivativno glede strukturnega kapitala.
6. V tem posebej opredeljenem produkcijskem smislu so zaposleni tudi »ekonomski lastniki« intelektualnega kapitala. Pojem ekonomske lastnine pri tem ne pomeni stvarnopravne lastninske pravice, temveč realno produkcijsko oblast nad kapitalom, ki se kaže v njegovem nosilstvu, angažiranju, uporabljanju, reproduciranju in razvijanju. Ekonomska lastnina intelektualnega kapitala torej ni pravna lastnina.
7. Iz produkcijskega nosilstva intelektualnega kapitala izhaja tudi ekonomsko vlagateljstvo zaposlenih. Ti v podjetje ne vlagajo zgolj določene količine pogodbeno angažirane »delovne sile«, temveč svoj človeški kapital, z njegovim produkcijskim angažiranjem pa hkrati uporabljajo, reproducirajo in razvijajo tudi strukturni kapital. Gre za dejanski ekonomski oziroma produkcijski kapitalski vložek, ki ga je treba strogo razlikovati od pravno priznanega vložka v osnovni kapital korporacije.
8. Finančni in intelektualni kapital zato skupaj tvorita celovito produkcijsko osnovo sodobnega podjetja. Nobeden od njiju sam ne ustvarja produkta; novo vrednost ustvarjata le s svojim komplementarnim in popolnoma vzajemno soodvisnim delovanjem. Ker njunih posamičnih produkcijskih outputov praviloma ni mogoče eksaktno ločiti in samostojno pripisati enemu ali drugemu, iz same ekonomske narave produkcije ni mogoče izpeljati apriornega produkcijskega primata enega od njiju in na tej podlagi utemeljevati izključnih upravljavskih ali rezidualnih pravic njegovih nosilcev.
9. Empirični kazalniki o izraziti rasti deleža neopredmetenih virov v tržni vrednosti sodobnih podjetij dodatno potrjujejo radikalno spremembo relativnega pomena produkcijskih kapitalov. Konkretnih razmerij med tržno vrednostjo opredmetenih in neopredmetenih virov sicer ni mogoče mehansko pretvarjati v odstotke korporacijskih pravic, vendar metodološke omejitve njihovega merjenja ne spreminjajo bistvene ugotovitve o tektonskem povečanju produkcijskega pomena intelektualnega kapitala.
10. Eden temeljnih paradoksov sedanjega sistema je, da je delo po svoji dejanski ekonomski naravi nesporno temeljni produkcijski dejavnik, institucionalno pa je v sistemu upravljanja in faktorske razdelitve pretežno obravnavano kot na trgu pridobljeno produkcijsko sredstvo oziroma stroškovno ovrednoten input. Zaposleni osebno in dejavno soustvarjajo produkt, vendar iz svojega produkcijskega vložka ne pridobijo primerljivega upravljavskega in rezidualnega položaja kot vlagatelji finančnega kapitala.
11. Plača je v osnovi tržna cena inputa dela in strošek poslovanja, ne pa razdelitvena kategorija oziroma delež zaposlenega pri skupaj ustvarjenem ekonomskem rezultatu. Iz dejstva, da po plačilu vseh stroškov, vključno s plačami, ostane dobiček, zato ni mogoče ekonomsko sklepati, da je ta izključni produkt finančnega kapitala. Dobiček nastaja kot rezultat delovanja celotnega produkcijskega sistema, njegova pravna pripadnost pa je vprašanje institucionalne razdelitve upravičenj.
12. Tudi t. i. trg dela je v tem smislu mogoče razumeti kot svojevrsten »kvazitrg«. Ne ureja le klasične menjave dveh medsebojno neodvisnih ekvivalentnih vrednosti, temveč pogodbeno vključuje človeku neločljiv produkcijski dejavnik v skupni proces ustvarjanja nove vrednosti; poleg tega je ekonomski položaj pogodbenih strank strukturno neenak, tržna cena dela pa vrednoti njegov input, ne njegovega dejanskega produkcijskega outputa. Tržno-menjalna logika zato sama po sebi ne more pojasniti dejanske ekonomske narave produkcijskega razmerja med nosilci finančnega in človeškega kapitala.
13. Temeljno sistemsko protislovje sedanje korporacije je zato v neskladju med objektivno »dvokapitalsko« produkcijsko strukturo realnega podjetja in še vedno pretežno »enokapitalsko« pravno institucionalizacijo korporacije. Podjetje kot ekonomska entiteta je organizirana produkcijska skupnost finančnega in intelektualnega kapitala ter njunih nosilcev, gospodarska družba oziroma korporacija pa je njegova pravno-organizacijska oblika, ki za zdaj kot konstitutivni kapitalski vložek in podlago izvirnega članstva priznava predvsem finančni kapital.
14. Klasična doktrina primata delničarjev je zgodovinsko nastala v produkcijskih razmerah, v katerih je bil finančni kapital bistveno redkejši in relativno pomembnejši, klasični kapitalist pa je pogosto v isti osebi združeval kapitalsko vlagateljstvo, podjetniško funkcijo, poslovodenje in prevzemanje finančnega tveganja. V sodobnih korporacijah so te zgodovinske premise bistveno relativizirane.
15. Podjetništvo je osebno opravljana produkcijska funkcija, ne imanentna lastnost finančnega kapitala ali kapitalskega članskega statusa. Opravljajo jo konkretni ljudje – ustanovitelji, menedžerji, inovatorji in drugi zaposleni – zato iz samega imetništva delnice ali poslovnega deleža ni mogoče izpeljati univerzalne podjetniške legitimacije izključnih korporacijskih pravic.
16. Tudi poslovno tveganje ni monopol nosilcev finančnega kapitala. Ti nedvomno prevzemajo posebno finančno tveganje svoje naložbe, zaposleni pa so izpostavljeni drugim pomembnim ekonomskim, poklicnim in eksistenčnim tveganjem, med drugim izgubi zaposlitve in dohodka ter razvrednotenju podjetju specifičnega človeškega kapitala. Prevzemanje določenega tveganja lahko utemeljuje ustrezne institucionalne pravice za njegovo varstvo, ne more pa samo po sebi utemeljiti monopola ene skupine nad vsemi izvirnimi korporacijskimi pravicami.
17. Objektivni zaton doktrine primata delničarjev zato poteka hkrati na empirično-ekonomski, ekonomsko-sistemski in pravno-teoretični ravni. Slabi njena prvotna materialna podlaga, skupna produkcija dveh kapitalov ne daje ekonomske podlage izključnim pravicam enega, pravno pa je nevzdržna tudi predstava, da so delničarji oziroma družbeniki stvarnopravni »lastniki podjetja«.
18. Gospodarska družba kot pravna oseba nima lastnika v stvarnopravnem pomenu. Sama je lastnica svojega premoženja, imetniki delnic oziroma poslovnih deležev pa imajo v njej članski položaj in iz njega izvirajoče zakonsko določene korporacijske pravice. Njihova sedanja izključna oziroma primarna vezanost na vložek finančnega kapitala je zato pozitivnopravna institucionalna konstrukcija, ne naravna posledica lastninske pravice.
19. Iz tega sledi temeljna pravna razvojna možnost: če lahko pravo članski položaj in korporacijske pravice naveže na vložek finančnega kapitala, jih lahko načeloma naveže tudi na ustrezen produkcijski vložek druge realno obstoječe vrste kapitala. Ključno vprašanje zato ni, ali je mogoče korporacijske pravice ločiti od kapitalskega vložka, ampak kaj v sodobni produkcijski realnosti šteje kot korporacijsko relevanten kapitalski vložek.
20. Dolgoročno ustreznejša pravna koncepcija korporacije je zato njena reinterpretacija v enakopravno oziroma partnersko pravno skupnost finančnega in intelektualnega kapitala ter njunih nosilcev. Oba kapitala bi tvorila njen konstitutivni materialni substrat, njuni nosilci pa njen personalni substrat in dve skupini članov oziroma družbenikov z ustreznimi izvirnimi korporacijskimi pravicami.
21. Takšna transformacija ne pomeni odvzema obstoječih pravic nosilcem finančnega kapitala in njihovega prenosa na zaposlene, temveč pravno »demonopolizacijo« korporacije. Prav tako ne zahteva odprave zasebne lastnine nad finančnim kapitalom, trga ali podjetništva. Gre za odpravo sistemske izključnosti ene same vrste produkcijskega kapitala kot podlage članstva in za načelno institucionalno enakopravnost obeh konstitutivnih kapitalskih vložkov.
22. Tudi klasičnega kapitalskega načela zato ni nujno opustiti, ampak ga je mogoče razširiti na oba produkcijska kapitala. Načelna enakopravnost pri tem ne pomeni vnaprej določene matematične delitve korporacijskih pravic v razmerju 50 : 50. Konkretna institucionalna razmerja zahtevajo nadaljnjo pravno in metodološko izdelavo, težavnost natančnega merjenja intelektualnega kapitala pa sama po sebi ni razlog za njegovo popolno institucionalno ignoriranje.
23. Zaradi kolektivne in intergeneracijske narave intelektualnega kapitala je mogoče korporacijski položaj zaposlenih smiselno institucionalizirati predvsem kot kolektivni članski položaj, ki se uresničuje prek demokratično oblikovanih predstavniških struktur. Sedanja institucionalna infrastruktura delavskega soupravljanja v tem smislu že vsebuje pomembne nastavke takšnega prihodnjega položaja.
24. Sedanje delavsko soupravljanje je treba pravnoteoretično razumeti kot sestavino korporacijskega, ne zgolj delovnega prava. Participativna razmerja po ZSDU niso del tržno-menjalnega razmerja iz pogodbe o zaposlitvi, ampak statusna, organizacijska in upravljavska razmerja znotraj gospodarske družbe. ZSDU je zato po predmetu in funkciji korporacijsko-upravljavski predpis, sistemsko komplementaren z ZGD-1.
25. De lege lata so zaposleni že korporacijsko-upravljavski upravičenci, niso pa še člani korporacije na podlagi svojega ekonomskega vlagateljstva intelektualnega kapitala. Sedanje delavsko soupravljanje je zato treba razumeti dvojno: kot že obstoječi element deležniškega korporacijskega upravljanja in hkrati kot razvojno predstopnjo njegove polnejše institucionalizacije.
26. Klasično deležniško teorijo je treba institucionalno nadgraditi z jasnim razlikovanjem med konstitutivnimi notranjimi in zunanjimi deležniki. Temeljni kriterij konstitutivnega notranjedeležniškega položaja je trajno vlagateljsko zagotavljanje lastne produkcijske osnove konkretnega podjetja z enim od njegovih temeljnih produkcijskih kapitalov. Po tem kriteriju sta konstitutivni skupini nosilci finančnega kapitala in zaposleni kot nosilci intelektualnega kapitala.
27. Zunanji deležniki imajo lahko povsem legitimne in za podjetje zelo pomembne interese, vendar podjetju v navedenem pomenu ne zagotavljajo njegove lastne konstitutivne produkcijske osnove. Njihovih interesov zato ni mogoče prezreti, iz njihovega splošnega deležniškega položaja pa ne izhaja nujno pravica do neposrednega predstavništva v notranji strukturi korporacijskega upravljanja. Interesi obeh konstitutivnih notranjih skupin morajo biti neposredno institucionalno reprezentirani, legitimni interesi zunanjih deležnikov pa ustrezno upoštevani.
28. Menedžment je tretji ključni notranji deležnik, vendar ni tretji konstitutivni nosilec temeljnega produkcijskega kapitala. Njegovi lastni osebni in skupinski interesi niso legitimacijska podlaga upravljavske oblasti. Njegova specifična institucionalna funkcija je integrativno-izvršilna: profesionalno povezovanje in usklajevanje legitimnih interesov obeh konstitutivnih skupin, ustrezno upoštevanje legitimnih interesov zunanjih deležnikov ter pretvarjanje tako oblikovane rezultante v dolgoročno uspešno poslovno politiko in njeno izvrševanje.
29. Poslovna uspešnost družbe ima v tem modelu bistven, vendar instrumentalni pomen.
Ni sama sebi namen oziroma samostojen končni interes, ampak eksistenčni pogoj, da lahko podjetje dolgoročno obstaja, se razvija in trajno zadovoljuje legitimne interese svojih deležnikov.
30. Različnost in tudi konfliktnost legitimnih interesov konstitutivnih notranjih deležnikov ni anomalija sistema, ampak razlog za njegov obstoj. Deležniško korporacijsko odločanje mora zato potekati po logičnem zaporedju: avtonomna artikulacija interesov
→ njihova neposredna institucionalna reprezentacija → soočanje → tehtanje in usklajevanje → interesno uravnotežena odločitev. Institucionalno ravnotežje ne pomeni vnaprej enakega zadovoljevanja vseh interesov, ampak proces, v katerem nobenemu ni priznan apriorni primat.
31. Iz tega izhaja tudi drugačno razumevanje »interesa družbe«. Gospodarska družba kot pravna oseba nima od svojih konkretnih deležnikov ločenega materialnega ekonomskega »nadinteresa«. Če se izraz zaradi ustaljene terminologije uporablja, lahko pomeni le pogojno in funkcionalno oznako za čim bolj optimalno in dolgoročno vzdržno rezultanto usklajevanja legitimnih interesov konstitutivnih notranjih deležnikov ob ustreznem upoštevanju interesov zunanjih deležnikov. »Interes družbe« zato ni izhodišče korporacijskega odločanja, ampak njegova možna rezultanta.
32. Pojem »interes družbe« je treba strogo razlikovati od zakonskega standarda »ravnanja v dobro družbe«. Slovensko pravo posebej ureja vprašanje, čigave interese posamezni predstavniki zastopajo, in posebej vprašanje, kako morajo kot člani organov svojo funkcijo opravljati. »Dobro družbe« zato ni tretji interes in ni pravna podlaga za izničenje zakonsko določene interesnopredstavniške funkcije posameznega člana organa.
33. Standard »ravnanja v dobro družbe« pomeni skupno zahtevo po zakonitem, profesionalno skrbnem in odgovornem opravljanju funkcije, ki ne sme zavestno škodovati družbi ali ogrožati njene dolgoročne sposobnosti za uspešno poslovanje in razvoj. Zato lahko predstavnika dveh različnih konstitutivnih interesov zastopata različna legitimna interesa in oba hkrati ravnata v dobro družbe.
34. Temeljna institucionalna funkcija delavskega predstavnika v organu družbe je neposredno vnašanje, artikuliranje in argumentirano zastopanje avtentičnih interesov zaposlenih. Pri njihovem soočanju z drugimi legitimnimi interesi mora aktivno sodelovati pri tehtanju in usklajevanju, pri končni odločitvi pa mora kot polnopravni član organa ohraniti samostojno strokovno presojo, osebno odgovornost in ravnati v skladu s skupnim standardom ravnanja v dobro družbe.
35. Interesno predstavništvo ni isto kot imperativni mandat. Delavski predstavnik ni pravno vezani »glasnik« zaposlenih, vendar odsotnost imperativnega mandata tudi ne pomeni njegove interesne neodvisnosti od zaposlenih. Samostojnost pri končni presoji pomeni odsotnost imperativnega mandata, ne pa odsotnosti interesnopredstavniške funkcije.
36. Delavski predstavniki v nadzornem svetu oziroma upravnem odboru morajo biti zato trajno funkcionalno povezani s svetom delavcev. Svet delavcev je neposredno izvoljeno splošno predstavniško telo zaposlenih, ki je institucionalno sposobno zajemati, usklajevati in artikulirati njihove skupne avtentične interese, predstavnike v organih družbe pa voli in odpoklicuje. Iz tega izhajata njegova usmerjevalna in nadzorna funkcija, medtem ko morajo predstavniki ob ohranjanju samostojne končne presoje zagotavljati tudi ustrezne povratne informacije.
37. Teza o institucionalni oziroma interesni »neodvisnosti« delavskih predstavnikov od sveta delavcev zato nima podlage niti v naravi interesnega predstavništva niti v institucionalni zasnovi njihovega mandata. Funkcionalna povezanost s predstavniško bazo ni ovira njihovi samostojnosti, ampak predpostavka, da sploh lahko verodostojno zastopajo avtentične interese zaposlenih.
38. Dolgoročna institucionalna transformacija korporacije ne pomeni, da je treba čakati na dokončno izdelan dvokapitalski model. Že znotraj veljavnega prava obstaja pomemben prostor za širši normativni in praktični razvoj delavske participacije ter za manj restriktivno razlago obstoječih institutov. Izbira med paradigmo primata delničarjev in deležniško paradigmo zato ni zgolj teoretično vprašanje, ampak neposredno vpliva tudi na interpretacijo in uporabo veljavnega prava.
39. Polna institucionalna ekonomska demokracija ima dve medsebojno povezani razsežnosti: sodelovanje nosilcev obeh produkcijskih kapitalov pri upravljanju skupnega produkcijskega sistema in njihovo ustrezno udeležbo pri njegovem ekonomskem rezultatu. Gre za dve sistemski posledici istega kapitalskega vlagateljskega položaja. Ta razprava podrobneje razvija predvsem prvo; oblikovanje celovitega novega modela faktorske razdelitve presega njen predmet.
40. Institucionalna deležniška teorija korporacije in korporacijskega upravljanja je v tem smislu ožja korporacijskopravna in korporacijskoupravljavska izpeljava širšega koncepta ekonomske demokracije. Ne zagovarja nadomestitve primata finančnega kapitala s primatom dela ali menedžmenta, ampak odpravo vsakršnega apriornega primata enega produkcijskega dejavnika oziroma njegovega nosilca ter vzpostavitev partnerskega oziroma asociativnega produkcijskega odnosa med nosilci obeh temeljnih produkcijskih kapitalov.
41. Takšna institucionalna zasnova spreminja tudi način uresničevanja družbene odgovornosti podjetja. Interesi, katerih neposredni nosilci so zaposleni – med drugim glede kakovosti delovnega življenja, razvoja človeškega kapitala, varnosti zaposlitve, dostojanstva in organizacijske pravičnosti – postanejo prek njihove neposredne reprezentacije notranja sestavina korporacijskega odločanja, ne zgolj predmet zunanje regulacije. Legitimni interesi zunanjih deležnikov pa ostajajo predmet njihovega sistematičnega upoštevanja pri odločanju.
42. Ekonomska demokracija zato ni samo etični, socialni ali politični ideal. Človeškega kapitala kot nosilnega produkcijskega potenciala ekonomije znanja ni mogoče učinkovito angažirati na enak način kot materialnih produkcijskih sredstev, saj je obseg njegovega dejanskega angažiranja pomembno odvisen od »zavzetosti zaposlenih« (angl. employee engagement), tj. od njihove motivacije in organizacijske pripadnosti. Razvoj organizacijske in finančne participacije zaposlenih je zato hkrati vprašanje družbene pravičnosti in ekonomske učinkovitosti ter v tem smislu postaja eden razvojnih imperativov v razmerah sodobne ekonomije znanja.
1. Tektonske spremembe v objektivni družbenoekonomski realnosti 21. stoletja
1.1. Od industrijskega kapitalizma do ekonomije znanja
Temeljno izhodišče za razumevanje nujnosti prenove in posodobitve teorije korporacije in
korporacijskega upravljanja niso prvenstveno takšni ali drugačni etični, socialni ali politični argumenti zoper klasično doktrino primata delničarjev, ki bo v nadaljevanju te razprave tudi podrobneje predstavljena, temveč predvsem tektonske spremembe, ki so se v zadnjih desetletjih zgodile v sami objektivni družbenoekonomski realnosti. Bistveno se je namreč, kot že rečeno, spremenila struktura produkcijskih dejavnikov, ki tvorijo t. i. produkcijsko osnovo sodobnih podjetij, s katerimi le-ta ustvarjajo novo oziroma dodano vrednost, in od katerih je odvisna njihova poslovna uspešnost, veljavni pravni in upravljavski sistem korporacij pa tem spremembam za zdaj še ni ustrezno sledil.
V pogojih zgodnjega (sprva manufakturnega in pozneje industrijskega) kapitalizma je bilo razmeroma logično, da se je kot osrednji produkcijski dejavnik dojemal finančni kapital kot vir materialnih produkcijskih sredstev. Ta je bil namreč ekonomsko redek, delo pa je bilo po drugi strani razumljeno pretežno kot fizična, večinoma nekvalificirana delovna sila, se pravi kot zamenljiv in v bistvu zgolj pomožni produkcijski dejavnik oziroma kot nekakšen »dodatek strojem«, ki je bil na trgu dostopen praktično v neomejenih količinah oziroma ekonomsko obilen. V takšnih okoliščinah je bilo zato vsaj do neke mere razumljivo tudi prepričanje, da »nosilci finančnega kapitala podjetij« (tj. družbeniki kot njegovi vlagatelji, ki so na podlagi kapitalskega vložka pridobili članski položaj v korporaciji) predstavljajo osrednji produkcijski subjekt in s tem tudi naravne nosilce upravljavske ter rezidualne moči v podjetju.2 Na tej družbenoekonomski podlagi je bila zgrajena tudi klasična pravna koncepcija kapitalistične korporacije, ki je članski status in iz njega izhajajoče korporacijske pravice glede upravljanja in prisvajanja poslovnega rezultata priznala izključno imetnikom delnic oziroma deležev, zaposlene pa je kot »najemno delovno silo« institucionalno postavila zunaj korporacije in jih z njo povezala zgolj prek pogodbenega mezdnega delovnega razmerja.
Toda objektivna produkcijska realnost 21. stoletja je danes bistveno drugačna. S prehodom v ekonomijo znanja se težišče ustvarjanja nove vrednosti vse izraziteje premika od materialnih k nematerialnim produkcijskim potencialom podjetij. Znanje in zmožnosti zaposlenih, njihova ustvarjalnost in inovativnost, delovna motivacija in organizacijska pripadnost ter na tej podlagi ustvarjeni organizacijski procesi, tehnologije, inovacije, informacijski sistemi, odnosi s kupci in dobavitelji, organizacijska kultura in druge sestavine intelektualnega kapitala postajajo eden ključnih, v številnih dejavnostih pa že prevladujočih virov konkurenčne prednosti in ustvarjanja nove vrednosti.3
1.2. Intelektualni kapital kot ključni produkcijski potencial sodobnega podjetja
1.2.1. Sestavine intelektualnega kapitala
Strukturo temeljnih produkcijskih virov oziroma t. i. produkcijske osnove podjetij nazorno prikazuje znana Skandiina vrednostna shema, ki jo je razvil Leif Edvinsson, prvi direktor za intelektualni kapital na svetu (v švedski zavarovalnici Skandia), in po kateri je tržno vrednost sodobnega podjetja mogoče konceptualno prikazati kot vsoto njegovega finančnega in intelektualnega kapitala (Slika 1)4. Nekateri tovrstni prikazi pa kot samostojno tretjo sestavino intelektualnega kapitala posebej izločajo relacijski kapital oziroma kapital poslovnih povezav, tj. predvsem mrežo odnosov podjetja s kupci, dobavitelji, poslovnimi partnerji in drugimi deležniki.5
Slika 1: Skandiina vrednostna shema
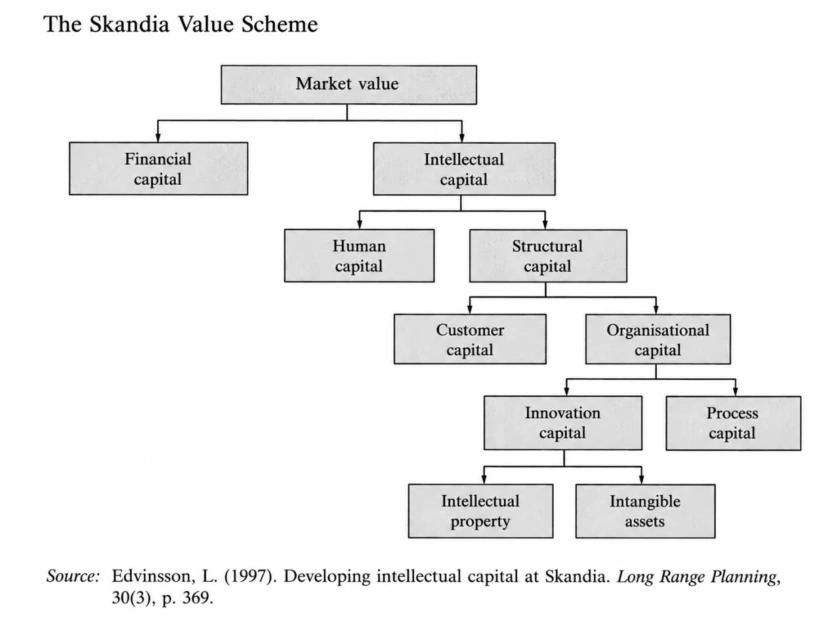
Pojma »finančni kapital« v tej formuli seveda ne gre zamenjevati s pojmom finančnih oziroma denarnih »sredstev« podjetja kot zgolj ene od postavk aktive bilance stanja. Z vidika pasive bilance stanja ta pojem označuje lastniški kapital (angl. equity), tj. rezidualno vrednost premoženja podjetja po odštetju njegovih obveznosti, ki pripada družbenikom. »Ko v računovodstvu govorimo o kapitalu, imamo v mislih razliko, ki ostane, ko od vrednosti sredstev odštejemo vrednost obveznosti. IK lahko torej definiramo tudi s strani pasive bilance stanja. V tem primeru je IK tisto, kar ostane, ko od tržne vrednosti kapitala odštejemo knjigovodsko vrednost kapitala (Tan, 2008). IK je torej (pozitivna) razlika med tržno in knjigovodsko vrednostjo kapitala podjetja. V tem primeru govorimo o kapitalu, utemeljenem na znanju (ang. knowledge based equity (IFA, 1998)). Sveiby to razliko imenuje »nevidna bilanca stanja« (ang. invisible balance sheet (Sveiby, 1990).« (Javornik, 2012: 11) Z vidika aktive bilance stanja oziroma konkretnih produkcijskih sredstev, v katerih je ta kapital konkretiziran, pa finančni kapital za potrebe te razprave zajema bilančno pripoznana in ovrednotena opredmetena ter – kot bo podrobneje pojasnjeno v poglavju 1.2.2 – opredeljiva neopredmetena sredstva podjetja.
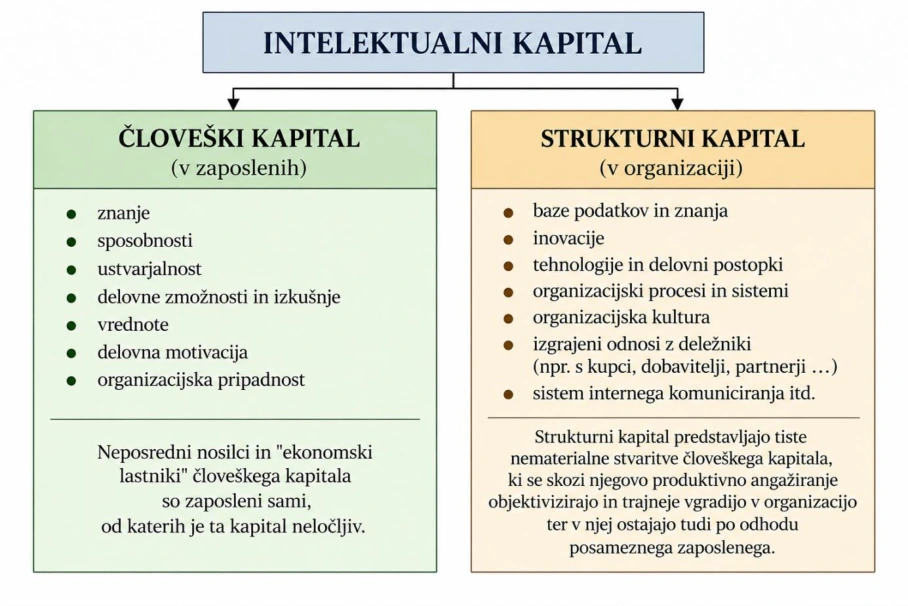
Človeški kapital v tem modelu tržne vrednosti podjetij predstavljajo predvsem znanje, sposobnosti, ustvarjalnost, delovne zmožnosti, vrednote … ter delovna motivacija in organizacijska pripadnost zaposlenih. Njegovi neposredni nosilci so torej zaposleni sami, od katerih je ta kapital neločljiv. Pri tem je posebej pomembno, da človeškega kapitala zaposlenih ni mogoče pojmovati zgolj kot sodobnejše poimenovanje za klasično »delovno silo«, tj. za določeno količino predvsem fizičnega ali rutinskega dela, ki ga podjetje – enako kot (druga) »produkcijska sredstva« – nabavlja na trgu in ga lahko po potrebi razmeroma preprosto nadomesti. Človeški kapital je bistveno širši pojem. Ne zajema samo fizičnih in drugih delovnih sposobnosti zaposlenih v ožjem pomenu, temveč celoto njihovih znanj in zmožnosti, ustvarjalnosti in inovativnosti, pa tudi motivacije, organizacijske pripadnosti, vrednot ter drugih intelektualnih, emocionalnih in osebnostnih potencialov, ki se lahko produkcijsko angažirajo v delovnem procesu. Zato za njegov dejanski produkcijski učinek ni pomembno samo, koliko tega kapitala zaposleni potencialno imajo, temveč predvsem tudi, v kolikšni meri ga dejansko angažirajo. Kakovost in intenzivnost tega angažiranja, ki sta v veliki meri odvisni od stopnje njihove »zavzetosti« (angl. employee engagement), tj. delovne motivacije in organizacijske pripadnosti, sta zato vse pomembnejši za poslovno uspešnost podjetij v ekonomiji znanja. Človeški kapital je torej, kot ugotavlja Daum (2003: 17), najpomembnejša sestavina intelektualnega kapitala in dejansko pogojuje vse ostale sestavine.
Strukturni kapital pa predstavljajo vse tiste nematerialne stvaritve, ki nastajajo skozi produkcijsko angažiranje človeškega kapitala ter se objektivizirajo in trajneje vgradijo v samo organizacijo (npr. baze podatkov in znanja, inovacije, specifične lastne tehnologije in delovni postopki, organizacijski procesi in sistemi, izgrajeni odnosi s kupci, dobavitelji ter drugimi deležniki, sistem internega komuniciranja, organizacijska kultura itd.) ter v njej ostajajo tudi po odhodu posameznega zaposlenega kot trajni vir ustvarjanja nove vrednosti v podjetju6. Strukturni kapital se naprej deli še na organizacijski, odjemalski/potrošniški, procesni in inovacijski kapital ter - po zgoraj predstavljeni Edvinssonovi shemi - vključuje tudi intelektualno lastnino (patenti, licence, avtorske pravice, blagovne znamke itd.) in druga neopredmetena sredstva. Opomba: Prav glede vprašanja umeščanja omenjenih pravic intelektualne lastnine v pojem intelektualnega kapitala (kot sestavine strukturnega kapitala) sicer v teoriji obstaja nekaj razhajanj. Te pravice so namreč že vključene v bilance stanja in torej niso t. i. skrita vrednost podjetja, kar naj bi bila po mnenju številnih avtorjev splošna značilnost intelektualnega kapitala7. Tej ožji opredelitvi se pridružujemo tudi v tej razpravi; razlogi zanjo so podrobneje pojasnjeni v poglavju 1.2.2.
Slika 2: Sestavine intelektualnega kapitala
Vir: Lastna shema.
1.2.2. Narava in značilnosti intelektualnega kapitala
Posebna značilnost intelektualnega kapitala je njegova neotipljiva in izvenbilančna narava.8 Ker v ekonomski in poslovni literaturi ni enotne in univerzalno sprejete opredelitve intelektualnega kapitala niti njegovega razmerja do širšega pojma neopredmetenih sredstev, je treba za potrebe te razprave najprej jasno določiti uporabljeno terminološko in analitično izhodišče. Pri tem se opiramo zlasti na razlikovanje med opredeljivimi in neopredeljivimi neopredmetenimi sredstvi, ki ga po Cohenu (2005) povzema Javornik (2012: 8): »Vsako podjetje lahko poseduje tri vrste sredstev: opredmetena, finančna [tj. denarna, op. p.] in neopredmetena. Vendar pa neopredmetena sredstva po svoji vsebini in formi niso enoznačno opredeljena. Ločimo jih lahko na opredeljiva in neopredeljiva neopredmetena sredstva (Cohen, 2005). Zaradi lažje razmejitve med eno in drugo obliko neopredmetenih sredstev bomo opredeljiva neopredmetena sredstva (sem sodijo patenti, avtorske pravice, poslovne skrivnosti ...) imenovali kar neopredmetena sredstva, medtem ko bomo neopredeljiva neopredmetena sredstva imenovali IK (intelektualni kapital). To seveda ne pomeni, da opredeljiva neopredmetena sredstva niso posledica znanja in intelektualnih aktivnosti. Gre za razlikovanje, ki temelji na razlikah v pravni zaščiti, možnosti razporeditve koristi, ki jih posamezna vrsta sredstev ustvarja in s tem možnosti njihovega vrednotenja in menedžiranja. Da bi lažje razlikovali obe vrsti neopredmetenih sredstev, bomo našo definicijo IK razširili.
IK je: »nekaj, kar je utemeljeno na znanju, nima materializirane pojavne oblike, je uporabno in koristno za podjetje in ki v smislu računovodskega evidentiranja ostaja skrito do trenutka, ko ga na osnovi transakcije (prodaja, prevzem, pripojitev...) trg prepozna in ovrednoti«.
Za potrebe tukaj razvijane teorije je takšna ožja opredelitev intelektualnega kapitala pomembna iz dveh medsebojno povezanih razlogov. Prvič, omogoča jasno in medsebojno izključujočo razmejitev med finančnim in intelektualnim kapitalom, saj so bilančno pripoznana in ovrednotena neopredmetena sredstva že zajeta v knjigovodski vrednosti finančnega kapitala, njihova hkratna vključitev v intelektualni kapital pa bi pomenila prekrivanje obeh kategorij. Drugič, in za nadaljnjo razpravo še pomembneje, takšna opredeljiva neopredmetena sredstva so že pravno in ekonomsko osamosvojena kot sredstva podjetja, zato jih ni mogoče hkrati pripisovati zaposlenim kot njihovim nosilcem. Z njihovo izločitvijo iz pojma intelektualnega kapitala pa je mogoče ta pojem dosledno vezati na tiste neopredmetene produkcijske potenciale, katerih neposredni nosilci so zaposleni oziroma ki se kot strukturni kapital produkcijsko uresničujejo, reproducirajo in razvijajo skozi produkcijsko angažiranje njihovega človeškega kapitala. To obenem omogoča konsistentno opredelitev zaposlenih kot nosilcev celotnega tako opredeljenega intelektualnega kapitala, ki bo podrobneje pojasnjena v naslednjem poglavju.
Takšna razmejitev ima pomembno računovodsko oporo tudi v Mednarodnem računovodskem standardu IAS 38 – Intangible Assets, čeprav ta sam pojma intelektualnega kapitala ne opredeljuje. IAS 38 namreč pripoznanje neopredmetenega sredstva med drugim veže na njegovo opredeljivost in izpolnjevanje predpisanih pogojev za računovodsko pripoznanje. Številni nematerialni produkcijski viri podjetja teh pogojev ne izpolnjujejo in zato kljub svoji realni ekonomski vrednosti ostajajo zunaj bilance stanja.9 Dodatno oporo takšni razmejitvi daje tudi t. i. rezidualni pristop k merjenju intelektualnega kapitala, pri katerem se njegova vrednost ocenjuje prek presežka tržne nad knjigovodsko vrednostjo podjetja. Bilančno pripoznani in ovrednoteni potenciali so namreč že zajeti v njegovi knjigovodski vrednosti, vrednost izvenbilančnih neopredmetenih potencialov pa se ocenjuje rezidualno. O omejitvah in potrebni previdnosti pri uporabi takšnih ocen bo podrobneje govora v nadaljevanju.
Za potrebe te teorije zato pojem intelektualnega kapitala uporabljamo v ožjem, izvenbilančnem pomenu, in sicer kot skupnost na znanju in intelektualnih aktivnostih temelječih neopredeljivih neopredmetenih produkcijskih potencialov, ki imajo realno sposobnost ustvarjanja nove ekonomske vrednosti, vendar niso kot samostojna sredstva pripoznani v njegovi bilanci stanja. Opredmetena, denarna in opredeljiva neopredmetena sredstva, ki so pravno in ekonomsko osamosvojena ter so lahko samostojen predmet pravnega prometa, obenem pa so že pripoznana in finančno ovrednotena v bilanci stanja, pa se za potrebe tukaj razvijane produkcijske koncepcije obravnavajo kot različne pojavne oblike finančnega kapitala podjetja.
Izvenbilančna narava intelektualnega kapitala seveda ne pomeni njegove ekonomske neobstoječnosti. Čeprav ga računovodske bilance kot samostojnega kapitala podjetja ne registrirajo in finančno ne ovrednotijo, v dejanskih produkcijskih procesih nesporno učinkuje kot produkcijski dejavnik (ne kot produkcijsko sredstvo) ter pomembno prispeva k ustvarjanju nove vrednosti. Prav dejstvo, da veljavno korporacijsko pravo tega kapitala še ne priznava kot konstitutivnega produkcijskega vložka in njegovega nosilstva kot samostojne podlage korporacijskega članstva in izvirnih korporacijskih pravic, pa predstavlja enega ključnih izrazov razkoraka med objektivno produkcijsko realnostjo sodobnega podjetja in njeno pravno-institucionalno ureditvijo.
1.2.3. Produkcijski nosilci in »ekonomski lastniki« intelektualnega kapitala
Za nadaljnjo razpravo je ključno vprašanje, kdo so dejanski produkcijski nosilci tako opredeljenega intelektualnega kapitala. Pri človeškem kapitalu odgovor ni posebej problematičen. Znanja, sposobnosti, ustvarjalnosti, izkušenj, vrednot, motivacije in drugih njegovih sestavin ni mogoče ločiti od ljudi, v katerih so utelešene, zato so njegovi neposredni naravni nosilci in v tem smislu tudi njegovi »ekonomski lastniki« zaposleni sami, ki ta kapital že po naravi stvari posedujejo. Precej manj samoumeven pa je odgovor glede strukturnega kapitala, ki se skozi produkcijsko angažiranje človeškega kapitala ustvarja, objektivizira in akumulira v organizaciji ter v njej praviloma ostaja tudi po odhodu posameznih zaposlenih. Prav razjasnitev notranjega razmerja med človeškim in strukturnim kapitalom je zato bistvena za odgovor na vprašanje, ali je mogoče zaposlene utemeljeno obravnavati tudi kot »ekonomske lastnike« strukturnega kapitala, ki ga s produkcijskim angažiranjem svojega človeškega kapitala ustvarjajo, in s tem kot produkcijske nosilce oziroma »ekonomske lastnike« celotnega intelektualnega kapitala.
Če je odgovor na to vprašanje pritrdilen, iz njega izhaja tudi pomemben nadaljnji pojmovni in teoretični sklep: zaposleni so kot nosilci intelektualnega kapitala hkrati tudi njegovi »ekonomski vlagatelji« v produkcijsko osnovo podjetja, tj. nosilci dejanskega produkcijskega kapitalskega vložka, ki skupaj z vložkom finančnega kapitala tvori »dvokapitalsko« produkcijsko osnovo sodobnega podjetja (Slika 3). Pri tem je treba strogo razlikovati med ekonomskim lastništvom kapitala, njegovim ekonomskim vlaganjem v produkcijski proces in pravno institucionalizacijo tega kapitalskega vložka. Pri finančnem kapitalu in njegovih vlagateljih – družbenikih so vse tri ravni že povezane: družbeniki so njegovi ekonomski lastniki in vlagatelji, njihov kapitalski vložek pa je hkrati tudi korporacijskopravno priznan kot konstitutivni vložek, na katerega se vežeta članski status v korporaciji in sistem izvirnih - premoženjskih in upravljavskih - korporacijskih pravic. Pri intelektualnem kapitalu pa veljavno korporacijsko pravo za zdaj njegovega dejanskega ekonomskega vlaganja v produkcijsko osnovo podjetja še ne priznava kot korporacijskopravno konstitutivnega kapitalskega vložka in njegovim ekonomskim vlagateljem ne priznava temu ustreznega izvirnega korporacijskega statusa.
Slika 3: Prikaz dvokapitalske produkcijske osnove podjetij skozi prizmo Skandiine vrednostne sheme
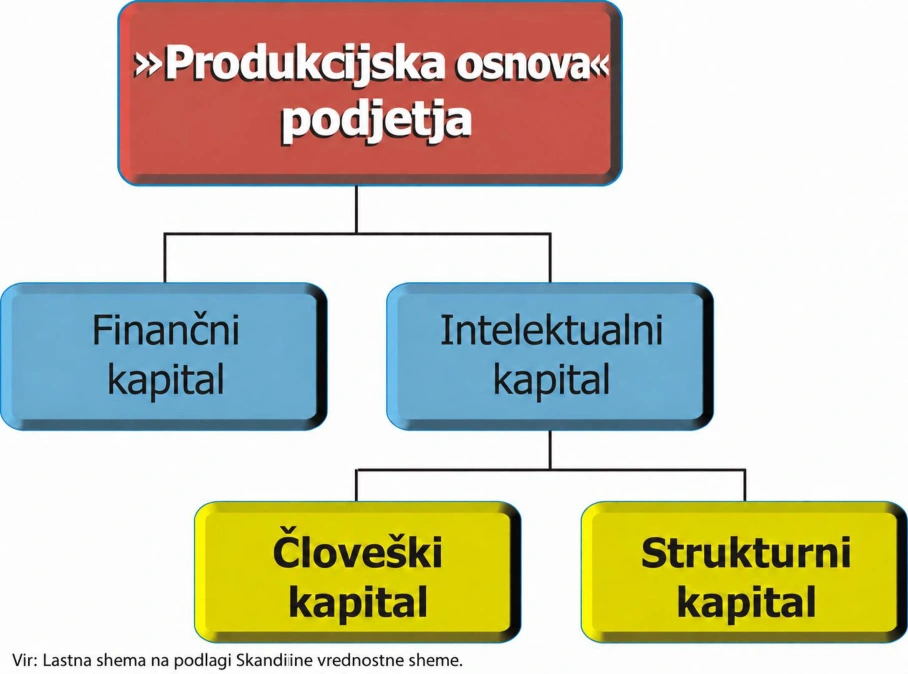
Vir: Lastna shema na podlagi Skandidine vrednmopstne sheme.
Prav ta institucionalna asimetrija med obema vrstama kapitala odpira eno osrednjih vprašanj nadaljnje razprave, to je: ali ne bi objektivno »dvokapitalska« produkcijska osnova oziroma ekonomsko že obstoječe »dvokapitalsko podjetje« po elementarni ekonomski in pravni logiki terjalo tudi uveljavitev ustrezne »dvokapitalske pravne koncepcije korporacije« in posledično, de lege ferenda, tudi njene pozitivnopravne institucionalizacije v obliki »dvokapitalske korporacije«, ki bi kot konstitutivna priznavala oba temeljna produkcijska kapitala in temu ustrezno institucionalizirala korporacijskopravni položaj njunih nosilcev.
Strukturni kapital kot derivat človeškega kapitala
Klasična formula »intelektualni kapital = človeški kapital + strukturni kapital«, uporabljena tudi v tej razpravi, je predvsem statična oziroma klasifikacijska: pove, iz katerih dveh temeljnih sestavin je intelektualni kapital sestavljen, ne pojasni pa njune notranje geneze in medsebojnega razvojnega razmerja. Če bi jo razumeli zgolj kot seštevek dveh med seboj izvorno neodvisnih vrst kapitala, bi se nujno odprlo tudi vprašanje samostojnega ekonomskega nosilca vsake od njiju. Teorija intelektualnega kapitala in organizacijskega znanja pa daje pomembne podlage za drugačno, dinamično razumevanje tega razmerja.
Bontis (1998: 66), eden ključnih avtorjev teorije intelektualnega kapitala, pri pojasnjevanju povezave med človeškim in strukturnim kapitalom izrecno govori o strukturnih povezavah med nosilci človeškega kapitala, potrebnih za njegovo transformacijo v strukturni kapital, bistvo slednjega pa opredeljuje kot znanje, vgrajeno v organizacijske rutine. Posebej povedna je njegova ugotovitev, da bi bil brez strukturnega kapitala intelektualni kapital pravzaprav zgolj človeški kapital. Še neposredneje to razmerje opredeljujejo Lekić et al. (2022: 4), ki izrecno navajajo, da »strukturni kapital nastaja s transformacijo človeškega kapitala«, obenem pa ga opredeljujejo kot organizacijski sklop rutin, metod in postopkov, ki omogočajo delovanje človeškega kapitala. Do podobnega sklepa prihaja tudi Javornik (2012: 97), ki razmerje med človeškim in strukturnim kapitalom izrecno opredeljuje kot »povratno zanko«: človeški kapital vpliva na razvoj strukturnega kapitala, ta pa povratno vpliva na razvoj človeškega kapitala. Pri tem transformacijo znanja neposredno razlaga tudi kot transformacijo človeškega kapitala v strukturnega in strukturnega kapitala nazaj v človeškega.
Na tej podlagi je mogoče za potrebe tukaj razvijane teorije napraviti pomemben nadaljnji
sklep: strukturni kapital je po svojem vsebinsko-generativnem izvoru derivat človeškega kapitala, tj. objektivizirani in v organizaciji akumulirani rezultat njegovega preteklega individualnega in kolektivnega produkcijskega angažiranja. Organizacijske rutine in procesi, baze znanja, specifični delovni postopki, organizacijska kultura, izgrajeni odnosi z deležniki in druge njegove sestavine namreč ne nastanejo iz finančnega oziroma fizičnega kapitala, temveč skozi človeške procese učenja, ustvarjanja, sodelovanja, odločanja, komuniciranja in institucionalizacije pridobljenega znanja. Finančni kapital zato že po logiki stvari ne more generirati intelektualnega kapitala, temveč lahko zagotavlja le zunanje pogoje za njegov razvoj in produkcijsko angažiranje. Financiranje oziroma zagotavljanje teh pogojev pa pojmovno ni isto kot ustvarjanje kapitala, ki se v njih in z njihovo pomočjo razvija. Ob enaki količini in kakovosti vloženega »fizičnega kapitala«10 v primerljivih podjetjih je zato lahko strukturni kapital bistveno različen.
Posebej pomemben za razumevanje generativnega izvora in ekonomske narave strukturnega kapitala je tudi sam način njegovega nastajanja. Strukturni kapital praviloma ne nastaja kot samostojen in od osnovne dejavnosti podjetja ločen »proizvod«, ki bi se ustvarjal posebej in načrtno ter bil kot tak namenjen samostojni tržni kapitalizaciji, temveč pretežno kot svojevrsten »stranski produkt« konkretnega, podjetju lastnega načina dela oziroma produkcijskega angažiranja človeškega kapitala pri izvajanju njegove gospodarske dejavnosti in uporabi konkretno razpoložljivega fizičnega kapitala.11 Nastaja sproti – skozi učenje pri delu, reševanje konkretnih produkcijskih problemov, medsebojno sodelovanje in izmenjavo znanja, oblikovanje delovnih rutin in postopkov ter vzpostavljanje odnosov znotraj organizacije in z njenim okoljem – pri čemer pomemben del tega procesa poteka spontano in brez zavestnega namena ustvarjanja strukturnega kapitala kot posebnega produkta. Njegova primarna ekonomska funkcija zato ni samostojna tržna realizacija, temveč povečevanje učinkovitosti nadaljnje produkcije konkretnega podjetja. V tem smislu je mogoče strukturni kapital po njegovi vsebini in funkcionalni pojavnosti opredeliti kot »objektivizirani in organizacijsko akumulirani specifični način produkcijske uporabe človeškega kapitala«. Kot tak je po svojih produkcijskih učinkih specifično vezan na konkretni organizacijski kolektiv in ga zato kot celovitega kapitalskega kompleksa ni mogoče preprosto prenesti na drug kolektiv ter pričakovati, da bo ta že zgolj z uporabo enakega fizičnega kapitala dosegal enake produkcijske učinke. Način dela oziroma produkcijskega angažiranja človeškega kapitala v konkretnih produkcijskih procesih torej ustvarja strukturni kapital, tako ustvarjeni strukturni kapital pa nato povratno determinira prihodnji način dela oziroma produkcijskega angažiranja človeškega kapitala.
Tega sklepa ne spreminja dejstvo, da se strukturni kapital po svojem nastanku relativno osamosvoji od konkretnih posameznikov in ostaja v organizaciji tudi po njihovem odhodu. Organizacijska rutina, baza znanja ali kultura lahko preživijo ljudi, ki so sodelovali pri njihovem nastanku, vendar njihova organizacijska obstojnost ne spreminja njihovega generativnega izvora. Pomeni le, da so se učinki preteklega človeškega kapitala objektivizirali in intergeneracijsko akumulirali v organizaciji. Strukturni kapital je zato po svoji naravi izrazito kolektiven in kumulativen: praviloma ni rezultat enega posameznika, ampak dolgotrajnih interakcij zaporednih generacij zaposlenih, pri katerih aktualni kolektiv podedovano organizacijsko znanje uporablja, reproducira, spreminja in nadalje razvija.
Povratno oplemenitenje človeškega kapitala
Razmerje med obema sestavinama intelektualnega kapitala pa ni enosmerno. Ko se učinki človeškega kapitala objektivizirajo v organizacijskih procesih, sistemih, rutinah, kulturi, bazah znanja in odnosih, začne tako ustvarjeni strukturni kapital povratno učinkovati na produktivnost aktualnega človeškega kapitala. Prav to povratno učinkovanje neposredno potrjuje že zgoraj navedena Javornikova ugotovitev, da strukturni kapital povratno vpliva na razvoj človeškega kapitala (Javornik, 2012: 97). Strukturni kapital tako predstavlja organizacijsko infrastrukturo, prek katere se akumulirano organizacijsko znanje ponovno vključuje v tekoče produkcijsko angažiranje človeškega kapitala in omogoča njegovo učinkovitejše delovanje.
Isti oziroma primerljiv človeški kapital lahko zato v različnih organizacijskih okoljih dosega bistveno različne produkcijske učinke. Znanje in sposobnosti zaposlenega se same po sebi niso nujno spremenile, vendar lahko kakovostnejši procesi, informacijski sistemi, organizacijske rutine, kultura sodelovanja, dostop do akumuliranega znanja in razviti odnosi z okoljem bistveno povečajo njegovo dejansko produktivnost. Strukturni kapital torej ne povečuje nujno »intrinzične« količine človeškega kapitala, povečuje pa njegovo efektivno produkcijsko oziroma ekonomsko vrednost v konkretnem produkcijskem sistemu. Notranjo dinamiko intelektualnega kapitala je zato mogoče izraziti z naslednjim krožnim procesom: človeški kapital (ČK) → strukturni kapital (SK) kot njegov derivat → povratno produktivno oplemeniteni človeški kapital (POČK). Strukturni kapital je torej derivat človeškega kapitala po svojem izvoru in multiplikator njegove produktivnosti po svoji produkcijski funkciji. V tem funkcionalnem produkcijskem smislu je torej mogoče klasično statično formulo intelektualni kapital = človeški kapital + strukturni kapital dinamično reinterpretirati tudi takole: človeški kapital (ČK) → strukturni kapital (SK) kot derivat človeškega kapitala in multiplikator njegove produktivnosti → produktivno oplemeniteni človeški kapital (POČK) = intelektualni kapital (IK), oziroma, izraženo zgolj s kraticami:
ČK → SK → POČK = IK.
Intelektualni kapital je tako mogoče razumeti kot človeški kapital, katerega efektivna produkcijska vrednost je povečana z njegovim lastno ustvarjenim in v organizaciji akumuliranim strukturnim kapitalom. Ta formulacija ne zanika analitične samostojnosti strukturnega kapitala, ampak pojasnjuje njegovo genezo in produkcijsko funkcijo znotraj celotnega intelektualnega kapitala.
Zaposleni kot produkcijski nosilci celotnega intelektualnega kapitala
Iz povedanega izhaja tudi drugačna in natančnejša opredelitev njegovega produkcijskega nosilstva. Zaposleni so kot konkretni posamezniki neposredni nosilci svojega človeškega kapitala. Strukturni kapital pa je organizacijsko objektivizirani in intergeneracijsko akumulirani derivat človeškega kapitala, ki obenem povratno deluje kot multiplikator njegove produktivnosti, aktualni kolektiv zaposlenih pa ga uporablja, produkcijsko uresničuje, reproducira in nadalje razvija. Zato njegovega ekonomskega nosilca ni treba iskati v nekem tretjem, od človeškega kapitala neodvisnem produkcijskem subjektu.
Pri tem je seveda potrebna pomembna omejitev. Sedanja generacija zaposlenih ni ustvarila vsega obstoječega strukturnega kapitala podjetja, zato posameznemu zaposlenemu ni mogoče pripisovati kakršnegakoli individualnega deleža na njem. Toda to za obravnavano vprašanje ni odločilno. Strukturni kapital je že po svoji naravi kolektivna in intergeneracijska kategorija. Kot njegovega produkcijskega nosilca je zato treba razumeti kontinuirani kolektiv zaposlenih - nosilcev človeškega kapitala v organizaciji, katerega personalna sestava se skozi čas spreminja, njegova produkcijska funkcija pa se nadaljuje. Organizacija je pri tem institucionalni prostor in nosilec kontinuitete akumuliranega organizacijskega znanja, kar samo po sebi še ne določa njegove ekonomske pripadnosti v tukaj obravnavanem pomenu.
Zato je zaposlene mogoče utemeljeno opredeliti ne samo kot neposredne nosilce človeškega kapitala in »uporabnike« strukturnega kapitala, temveč – v širšem produkcijskem smislu – kot nosilce celotnega intelektualnega kapitala podjetja. Pri človeškem kapitalu gre za neposredno personalno nosilstvo, pri strukturnem pa za derivativno, kolektivno in intergeneracijsko produkcijsko nosilstvo. Ker pa strukturni kapital kot derivat človeškega povratno povečuje njegovo produktivnost, se produkcijsko nosilstvo zaposlenih nad celotnim intelektualnim kapitalom kaže prav v tej dinamični enotnosti obeh njegovih komponent – v produktivno oplemenitenem človeškem kapitalu (POČK = IK). Obe komponenti skupaj tvorita enoten intelektualni kapitalski kompleks, ki v produkcijskem procesu stoji nasproti oziroma ob finančnem kapitalu kot drugem temeljnem kapitalskem kompleksu sodobnega podjetja.
»Ekonomska lastnina« in vlagateljstvo intelektualnega kapitala
Pojem »ekonomska lastnina« se v tej razpravi ne uporablja v stvarnopravnem pomenu in torej ne označuje pravne lastninske pravice na posameznih sestavinah intelektualnega kapitala ali na premoženju družbe. Ne glede na drugačne opredelitve tega pojma v ekonomski literaturi se tukaj uporablja izključno v ožjem teoretičnem pomenu realne produkcijske oblasti nad določenim kapitalom, ki izhaja iz njegovega produkcijskega nosilstva, generativnega izvora in načina njegovega ustvarjanja, tj. kot sposobnost njegovega posedovanja oziroma nosilstva ter njegovega produkcijskega angažiranja, uporabljanja, reproduciranja in razvijanja. Pri človeškem kapitalu je ta oblast neposredna in individualna, saj so znanja, sposobnosti, ustvarjalnost, motivacija in drugi produkcijski potenciali neločljivi od zaposlenih samih. Pri strukturnem kapitalu pa je derivativna, funkcionalna in kolektivna: čeprav se ta kapital objektivizira in akumulira v organizaciji, ga lahko kot dejanski produkcijski kapital uresničuje, reproducira in nadalje razvija samo aktualni kolektiv zaposlenih s produkcijskim angažiranjem svojega človeškega kapitala. Če je torej človeški kapital neločljiv od zaposlenih in kot tak njihova neposredna »naravna« ekonomska lastnina, strukturni kapital pa je njegov objektivizirani in organizacijsko akumulirani derivat, ki povratno povečuje njegovo efektivno produkcijsko vrednost, je mogoče v tem posebej opredeljenem pomenu tudi celotni intelektualni kapital obravnavati kot ekonomsko lastnino zaposlenih.
Ekonomska lastnina kapitala se v produkcijskem procesu izraža tudi kot njegovo ekonomsko vlagateljstvo. Kdor ima določen produkcijski kapital realno produkcijsko v oblasti in ga angažira v organiziranem procesu ustvarjanja nove vrednosti, je v ekonomskem pomenu njegov vlagatelj. Zaposleni zato v podjetje ne vlagajo zgolj svojega dela, razumljenega kot določena količina pogodbeno najete »delovne sile«, temveč svoj človeški kapital, z njegovim produkcijskim angažiranjem pa hkrati uporabljajo, reproducirajo in razvijajo tudi strukturni kapital podjetja. V produkcijsko osnovo podjetja tako vlagajo celoten intelektualni kapitalski kompleks, katerega produkcijski nosilci so.
To vlagateljstvo je treba razlikovati od pravno priznanega vložka v osnovni kapital gospodarske družbe. Zaposleni intelektualnega kapitala po veljavnem pravu ne vlagajo kot stvarni ali denarni vložek, na katerega bi se neposredno vezal njihov članski položaj v korporaciji. Gre za dejanski ekonomski oziroma produkcijski kapitalski vložek, ki skupaj z vložkom finančnega kapitala tvori objektivno »dvokapitalsko« produkcijsko osnovo realnega podjetja. Vlagatelji finančnega kapitala in zaposleni kot vlagatelji intelektualnega kapitala tako predstavljajo dve različni skupini nosilcev temeljnih in medsebojno komplementarnih produkcijskih vložkov, brez katerih skupnega delovanja podjetje ne more ustvarjati nove vrednosti.
Da je kapitalski vložek sistemska podlaga korporacijskega članstva in pripadajočih pravic, ni zgolj teoretična predpostavka, temveč temeljna pozitivnopravna konstrukcija kapitalske družbe v sodobnih kapitalističnih družbenoekonomskih sistemih. Veljavno korporacijsko pravo vložek finančnega kapitala prek delnice oziroma poslovnega deleža neposredno povezuje s članskim položajem ter premoženjskimi in upravljavskimi korporacijskimi pravicami njegovega vlagatelja. To jasno izraža tudi ZGD-1, ki na delnico oziroma poslovni delež veže pravico do udeležbe pri upravljanju družbe, pravico do udeležbe pri dobičku in pravico do dela preostalega premoženja po njenem prenehanju, njihov obseg pa praviloma določa sorazmerno kapitalskemu deležu (176., 230., 231., 308., 480., 494. in 506. člen ZGD- 1). Temeljna sistemska povezava se torej glasi: kapitalski vložek → članski položaj v korporaciji → premoženjske in upravljavske korporacijske pravice.
Ekonomsko premiso te pozitivnopravne konstrukcije je jasno opredelil že Adam Smith (2010: 64): »Lahko bi se pomislilo, da so dobički od kapitala samo drugo ime za plačo pri posebni vrsti dela: nadziranju in upravljanju. Ampak dobički so popolnoma drugačna reč, uravnavajo jih povsem drugačne zakonitosti, saj niso v nobenem sorazmerju s količino, težavnostjo in iznajdljivostjo pri tem nepristnem delu, nadziranju in upravljanju. V celoti jih uravnava zgolj vrednost vloženih sredstev, v sorazmerju z njihovim obsegom so večji ali manjši.« Smith s tem kapitalski vložek jasno opredeljuje kot ekonomsko podlago pravice do dobička kot osrednje premoženjske korporacijske pravice. Veljavno korporacijsko pravo pa je isto kapitalsko podlago institucionalno povezalo tudi z upravljavskimi pravicami, kar se ujema s Hansmannovo opredelitvijo nadzora in pravice do rezidualnega donosa kot dveh temeljnih sestavin lastništva podjetja (Hansmann, 1996: 11, 35).
Če torej sodobna ekonomska teorija intelektualnemu kapitalu nesporno priznava status kapitala v pravem pomenu te besede in s tem status integralne sestavine produkcijske osnove podjetja, s katero to ustvarja novo vrednost, ni več razumnega ekonomskega razloga, da bi pravo navedeno sistemsko načelo priznavalo samo pri finančnem kapitalu. Po isti logiki bi moral načeloma tudi vložek intelektualnega kapitala predstavljati objektivno podlago za ustrezen članski položaj ter premoženjske in upravljavske korporacijske pravice njegovih ekonomskih lastnikov in vlagateljev – zaposlenih. Ne gre za opustitev načela, da korporacijske pravice temeljijo na kapitalskem vložku, temveč za njegovo dosledno uporabo v sodobni produkcijski realnosti, v kateri finančni kapital ni več edina oblika realnega produkcijskega kapitala.
Pri tem je treba strogo razlikovati med objektivnim obstojem ekonomske podlage korporacijskih pravic in njeno pozitivnopravno institucionalizacijo. Ekonomska lastnina ni pravna lastnina, ekonomski kapitalski vložek ni že sam po sebi pravno priznani korporacijski vložek in iz ekonomske upravičenosti še ne izvirajo neposredno veljavne pravice. Zaposleni so že danes produkcijski nosilci, »ekonomski lastniki« in vlagatelji intelektualnega kapitala, vendar veljavno korporacijsko pravo njihovega kapitalskega vložka še ne priznava kot konstitutivnega korporacijskopravnega vložka in jim iz tega naslova še ne priznava izvirnega članskega položaja.
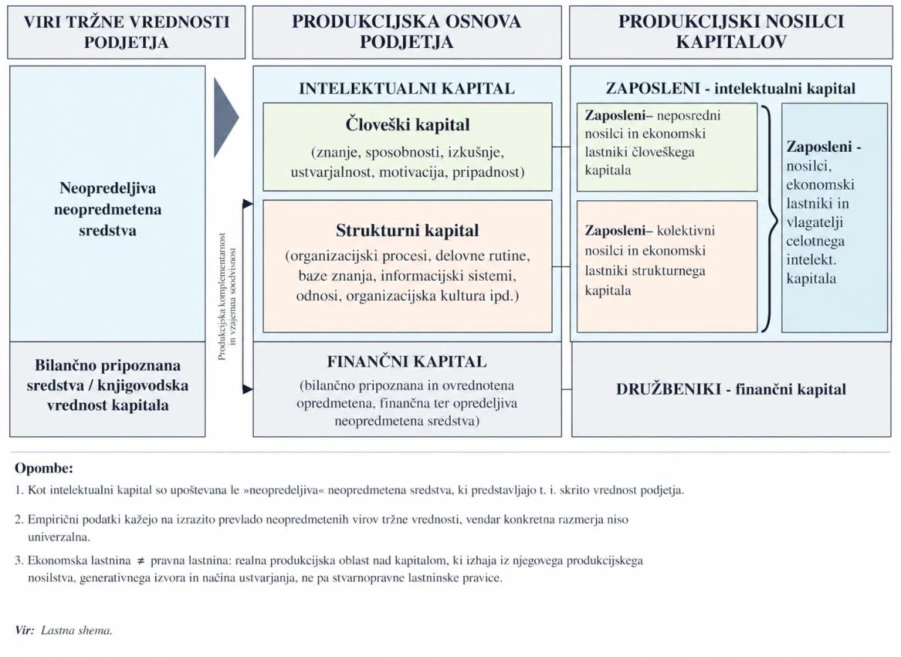
Celotno zgoraj pojasnjeno strukturo produkcijske osnove sodobnega podjetja, njenih temeljnih sestavin in njihovih produkcijskih nosilcev ter njeno povezavo s strukturo virov tržne vrednosti podjetja je mogoče shematsko prikazati tako kot je prikazano na Sliki 5.
Realna oziroma objektivna ekonomska podlaga za priznanje zaposlenih kot enakopravnih članov korporacije in nosilcev ustreznih premoženjskih ter upravljavskih korporacijskih pravic torej že obstaja; manjka njena pravna institucionalizacija. Prav v tem je temeljni razkorak med objektivno »dvokapitalsko« produkcijsko strukturo sodobnega podjetja in njegovo še vedno pretežno »enokapitalsko« pravno institucionalizacijo: veljavno pravo sistemske posledice kapitalskega vlagateljstva v celoti priznava samo vlagateljem finančnega kapitala, ne pa tudi ekonomskim lastnikom in vlagateljem intelektualnega kapitala. Vprašanje, ali je takšno razlikovanje v sodobni družbenoekonomski realnosti še mogoče teoretično utemeljiti, predstavlja eno osrednjih vprašanj nadaljnje razprave.
Slika 4: Struktura produkcijske osnove in virov tržne vrednosti sodobnega podjetja
1.2.4. Empirični pokazatelji naraščajočega pomena intelektualnega kapitala
Obseg zgodovinskega premika v strukturi ustvarjanja tržne vrednosti zelo nazorno ilustrirajo tudi podatki raziskav Ocean Tomo o podjetjih, vključenih v ameriški indeks S&P 500 (glej sliki 4 in 3). Leta 1975 naj bi približno 83 odstotkov njihove tržne vrednosti predstavljala opredmetena, le okoli 17 odstotkov pa neopredmetena sredstva. Do leta 2025 se je to razmerje več kot obrnilo: delež opredmetenih sredstev je znašal približno 8 odstotkov, neopredmetenih pa okoli 92 odstotkov.12
Slika 5: Delež neopredmetenih sredstev podjetij, ki kotirajo na ameriški borzi (borzni indeks S&P 500)
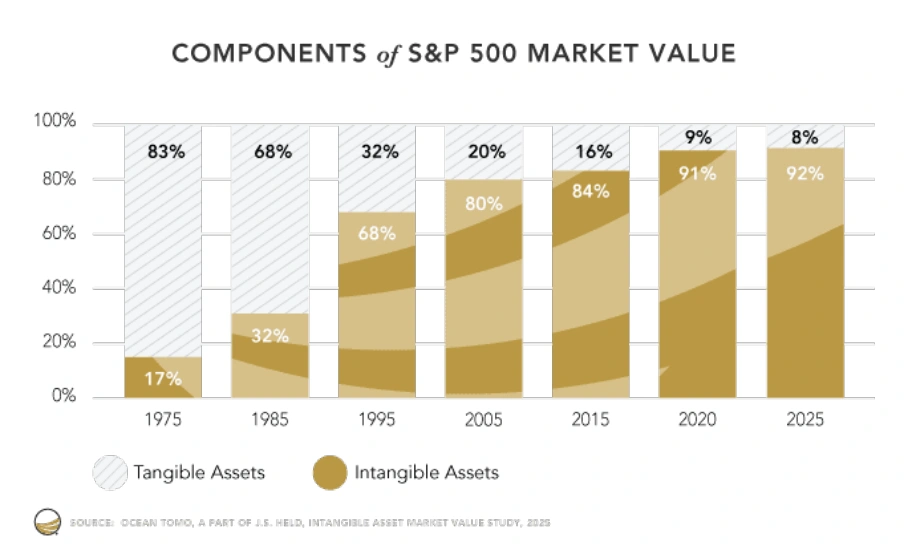
Vir: Ocean Tomo, LLC. 2025. Study of Intangible Asset Market Value.
Slika 6: Tektonski premik v strukturi tržne vrednosti podjetij S&P 500
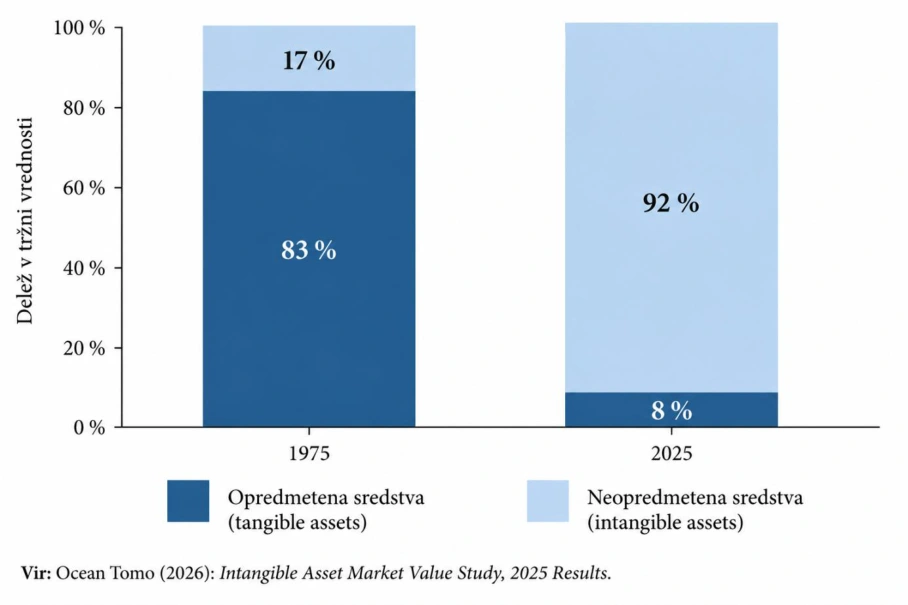
Pri uporabi teh podatkov je treba najprej pojasniti razmerje med pojmoma »neopredmetena sredstva« in »intelektualni kapital«. Čeprav pojma strogo terminološko nista popoistovetna, se za potrebe te razprave v bistvenem prekrivata. Metodologija Ocean Tomo namreč v kategorijo neopredmetenih sredstev zajema celoten spekter neopredmetenih virov ustvarjanja vrednosti, torej tudi tiste sestavine, ki jih sodobna teorija intelektualnega kapitala opredeljuje kot človeški in strukturni kapital. Zato je mogoče gibanje deleža neopredmetenih sredstev v tržni vrednosti podjetij uporabiti kot relevanten empirični približek gibanju relativne vrednosti intelektualnega kapitala.13
Pri interpretaciji konkretnih številčnih razmerij je sicer potrebna določena metodološka previdnost, zlasti zaradi omejitev glede natančnosti merjenja neopredmetenih sredstev po rezidualni metodi. Toda tudi če zato razmerje 92 : 8 presojamo z določeno rezervo, je mogoče zanesljivo trditi, da vrednost intelektualnega kapitala znotraj »produkcijske osnove«
sodobnih podjetij danes praviloma večkratno presega vrednost finančnega kapitala. Za to razpravo zato niti ni bistveno, ali je dejansko razmerje med njima 92 : 8, 80 : 20, 70 : 30 ali kakšno drugačno. Ker zaradi popolne produkcijske komplementarnosti in vzajemne soodvisnosti finančnega in intelektualnega kapitala njunih ločenih outputov oziroma posamičnih prispevkov k skupnemu produktu ni mogoče eksaktno ugotoviti, tudi njunega relativnega produkcijskega pomena ni mogoče neposredno meriti po outputni strani. Zato je mogoče pri njegovem ugotavljanju logično izhajati iz predpostavke, da je relativni prispevek posameznega produkcijskega dejavnika k ustvarjanju nove vrednosti načeloma sorazmeren njegovemu relativnemu deležu v celotni produkcijski osnovi podjetja. Tako imenovano kapitalsko načelo je namreč v tem smislu v veljavnem korporacijskem pravu že zdaj načeloma uveljavljeno in ni videti razloga, da bi ga zaradi sistemske umestitve tudi intelektualnega kapitala v produkcijsko osnovo podjetja kakorkoli bistveno spreminjali.14 Če namreč ni mogoče ugotoviti njunih ločenih outputov, tudi ni nobene razumne podlage za apriorno predpostavko, da bi bilo razmerje med njunima produkcijskima prispevkoma bistveno drugačno od razmerja med njunima produkcijskima inputoma. Bistvena je torej ugotovitev, da se je njun relativni produkcijski pomen v primerjavi z obdobjem klasičnega industrijskega kapitalizma radikalno spremenil v korist intelektualnega kapitala, katerega nosilci so v zgoraj pojasnjenem širšem sistemskem pomenu zaposleni.
1.3. Sodobno delo kot človeški kapital
Sodobno podjetje je torej po svoji dejanski produkcijski strukturi vse manj mogoče razumeti kot organizacijo zgolj finančnega kapitala, ki delo kot enega izmed potrebnih produkcijskih inputov pridobiva na trgu prek dvostranskega pogodbenega delovnega razmerja, ki je po svojem ekonomskem bistvu tržno-menjalno razmerje, za vnaprej določeno tržno protivrednost tega inputa – plačo. Takšna institucionalna obravnava dela kot pogodbeno pridobljenega produkcijskega inputa pa vse manj ustreza njegovi dejanski ekonomski naravi v sodobnih produkcijskih razmerah. Sodobnega dela namreč ni več mogoče enačiti zgolj s fizično »delovno silo«, kot ga je pretežno obravnavala klasična ekonomska teorija. Delo kot produkcijski dejavnik ima tri integralne sestavine:
• fizično (»delovna sila«),
• umsko oziroma intelektualno (znanje, veščine in druge delovne zmožnosti, ustvarjalnost, delovne izkušnje itd.) ter
• emocionalno (vrednote, delovna motivacija in organizacijska pripadnost oziroma »zavzetost« zaposlenih).
V pogojih ekonomije znanja ter hitre avtomatizacije, robotizacije in digitalizacije poslovnih procesov pa gola fizična »delovna sila« v produkcijskem smislu postaja čedalje manj pomembna, težišče produkcijskega pomena sodobnega dela pa se izrazito prenaša na njegove intelektualne in emocionalne sestavine. Te pa niso zgolj neka preprosto dana »naravna« produkcijska sposobnost človeka, temveč jih je treba z učenjem, izobraževanjem, pridobivanjem izkušenj, razvijanjem ustvarjalnosti ter ustreznih motivacijskih in organizacijskih pogojev šele razviti oziroma v ekonomskem smislu »proizvesti«. Zato jih je mogoče utemeljeno obravnavati kot »proizveden« produkcijski dejavnik, se pravi kot kapital v pravem pomenu te besede. Prav celota teh v človeku utelešenih produkcijskih sposobnosti in potencialov pa predstavlja tisto, kar sodobna ekonomska teorija označuje s pojmom človeški kapital. Ob tem fizična komponenta dela oziroma »delovna sila« z zmanjševanjem svojega relativnega produkcijskega pomena vse bolj prevzema predvsem vlogo nekakšnega tehničnega »prenosnika« oziroma »prevodnika« človeškega kapitala v konkretni produkcijski proces. Emocionalna komponenta dela – predvsem delovna motivacija in organizacijska pripadnost oziroma zavzetost zaposlenega – pa v bistvu odloča o tem, kolikšen del njegovega razpoložljivega človeškega kapitala kot produkcijskega potenciala bo v tem procesu tudi dejansko angažiran. Intelektualna komponenta dela tako predstavlja vsebinsko jedro človeškega kapitala, fizična njegovo sredstvo neposrednega produkcijskega angažiranja, emocionalna pa pomemben dejavnik obsega oziroma intenzivnosti tega angažiranja. Prav zato je mogoče sodobno delo v pogojih ekonomije znanja vse bolj utemeljeno obravnavati praktično že kot sinonim za človeški kapital.15
Če torej na tej točki strnemo dosedanje ugotovitve: zaposleni v sodobnem produkcijskem procesu ne angažirajo zgolj svoje fizične delovne sile, temveč svoj človeški kapital kot celoto; skozi njegovo produkcijsko angažiranje se hkrati ustvarja tudi strukturni kapital kot njegov organizacijsko objektivizirani in akumulirani derivat ter druga temeljna sestavina intelektualnega kapitala. Finančni in intelektualni kapital zato skupaj tvorita celovito »produkcijsko osnovo« sodobnega podjetja, nova vrednost pa se lahko ustvarja samo z njunim komplementarnim in vzajemno soodvisnim delovanjem.
1.4. Produkcijska komplementarnost in vzajemna soodvisnost obeh kapitalov
Noben od njiju namreč sam zase ne ustvarja produkta. Finančni kapital brez ustreznega intelektualnega kapitala, prav tako pa intelektualni kapital brez ustrezne materialne in finančne produkcijske osnove, ne more učinkovito ustvarjati ekonomske vrednosti. Produkt podjetja je zato po svojem ekonomskem bistvu rezultat njunega komplementarnega in vzajemno soodvisnega skupnega delovanja.
Prav to temeljno ekonomsko zakonitost produkcije in produkcijskih odnosov je že pred stoletji jasno izrazil predklasični ekonomist sir William Petty v svoji znameniti metafori: »Delo je oče proizvoda in zemlja (danes fizični kapital oziroma produkcijska sredstva, op. p.) je njegova mati. Ne moremo reči, kateri je bolj pomemben za spočetje otroka: mati ali oče.«16 Samuelson in Nordhaus (2002: 214) pa sta k temu kot nekakšno samoumevno piko na i pristavila še: »Prav tako je nemogoče reči, koliko outputa je ustvaril en sam ločen input.«
V teh dveh preprostih ekonomskih resnicah se pravzaprav skriva tudi praktično »vsa znanost« o ekonomski demokraciji. Če namreč nobeden od obeh temeljnih produkcijskih dejavnikov ne more sam ustvariti produkta in če tudi ni mogoče ugotoviti, koliko skupnega produkta je ustvaril vsak od njiju posebej, potem iz same ekonomske logike produkcije ni mogoče izpeljati apriornega produkcijskega primata enega nad drugim, še manj pa na njem utemeljiti izključne upravljavske in rezidualne pravice njegovih nosilcev. Produkcija zato ni »produkt dela + produkt kapitala = skupni produkt«, temveč:
INTELEKTUALNI KAPITAL + FINANČNI KAPITAL → SKUPNI PRODUKT.
Iz te vzajemne soodvisnosti izhaja pomembna nadaljnja posledica: ker skupni produkt nastaja šele skozi njuno medsebojno delovanje, posameznega deleža, ki ga je k konkretnemu produktu ustvaril vsak od obeh temeljnih produkcijskih dejavnikov, praviloma ni mogoče eksaktno ločiti in matematično pripisati samo enemu ali drugemu. Prav zato tudi ni mogoče že iz same ekonomske narave produkcije izpeljati apriornega upravičenja enega od njiju do izključnega upravljanja skupnega produkcijskega procesa oziroma do celotnega njegovega rezidualnega rezultata.
1.5. Institucionalne posledice spremenjene produkcijske realnosti
Če torej finančni in intelektualni kapital skupaj tvorita celovito produkcijsko osnovo podjetja, njuni nosilci pa so s svojimi produkcijskimi vložki vzajemno soodvisni soustvarjalci skupnega produkta, potem iz tega logično sledi tudi potreba po ustreznem institucionalnem priznanju njihovega dejanskega produkcijskega položaja. In sicer tako glede sodelovanja pri upravljanju skupnega produkcijskega procesa kot glede udeležbe pri njegovem ekonomskem rezultatu. Prav v tem je tudi bistvo ekonomske demokracije kot razvojne alternative sedanji pravno-institucionalni zasnovi kapitalizma, torej ne v nekakšnem socialnem ali političnem »podarjanju« dodatnih pravic zaposlenim, temveč v pravno-institucionalni uskladitvi njihovega položaja z objektivno spremenjeno produkcijsko realnostjo (Gostiša, 2026).
S tem pa se pokaže tudi temeljni razkorak med dejansko produkcijsko strukturo sodobnega podjetja in njegovo sedanjo pravno institucionalizacijo. Če je realno podjetje v ekonomskem smislu produkcijska skupnost finančnega in intelektualnega kapitala ter njunih nosilcev, ki v medsebojno komplementarnem in vzajemno soodvisnem produkcijskem procesu skupaj ustvarjajo novo vrednost, je gospodarska družba oziroma korporacija v veljavnem pravu še vedno zasnovana v temelju »enokapitalsko«: kot pravna institucionalizacija finančnega kapitala in njegovih nosilcev - družbenikov, na katere je vezan izvirni članski status in iz njega izhajajoče korporacijske pravice. Zaposleni kot nosilci intelektualnega kapitala pa so pravno gledano z njo zgolj v pogodbenem delovnem razmerju (ne pa njen integralni del) i nimajo statusa njenih članov, pri čemer jim zakon nekatere posebne participacijske pravice priznava posebej in ne na osnovi njihovega neobstoječega članskega statusa.17 Prav v tem razkoraku med objektivno produkcijsko realnostjo in njeno veljavno pravno institucionalizacijo je eno temeljnih sistemskih protislovij sodobnega kapitalizma (Slika 6).
Slika 7: Temeljno protislovje veljavne pravne koncepcije kapitalistične korporacije
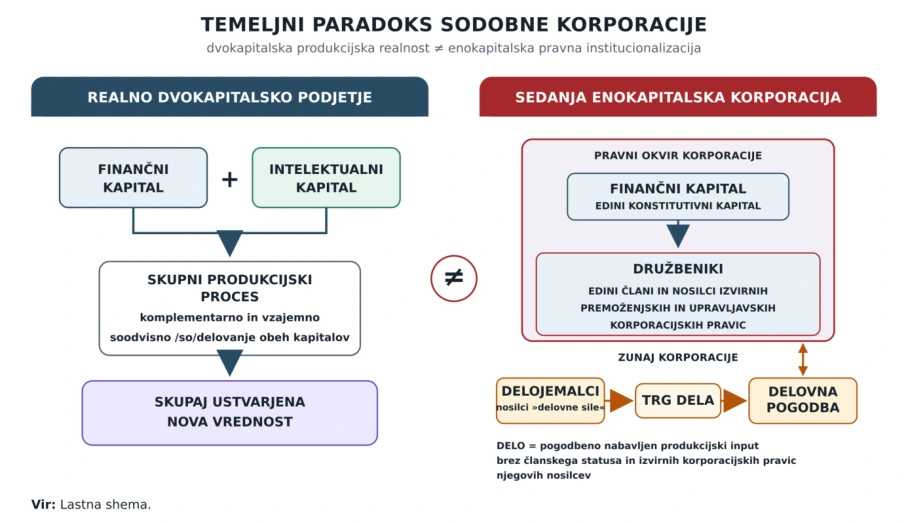
Dosledna izpeljava spoznanja o objektivno »dvokapitalski« produkcijski strukturi sodobnega podjetja sicer dolgoročno odpira tudi vprašanje temeljite prenove same pravne koncepcije korporacije. Njeno razvojno smer je mogoče de lege ferenda v najkrajšem teoretičnem izrazu opredeliti kot enakopravno oziroma partnersko pravno skupnost finančnega in intelektualnega kapitala ter njunih nosilcev, torej kot institucionalno organizacijo dveh kapitalov in njunih nosilcev, v kateri bi bil ustrezen konstitutivni članski položaj priznan nosilcem obeh temeljnih produkcijskih kapitalov.18 Pri tem ne gre za nadomestitev sedanjega primata finančnega kapitala z nekakšnim novim »primatom dela«, temveč za odpravo apriornega sistemskega primata kateregakoli od obeh vzajemno soodvisnih produkcijskih dejavnikov in za vzpostavljanje njunega enakopravnega produkcijskega partnerstva.
Čeprav ZGD-1 v osnovi še vedno izhaja iz klasičnega »delničarskega« in ne iz sodobnega »deležniškega« modela korporacije, je dejanskih pravnih omejitev za nadaljnji razvoj upravljavske participacije zaposlenih znotraj veljavnega korporacijskega prava zelo malo, za razvoj njihove finančne participacije pa jih praktično ni. Generalna omejitev je v bistvu samo ena: korporacijskopravne pravice zaposlenih v sedanjem pravnem sistemu ne morejo prevladati nad tovrstnimi pravicami družbenikov. Ta omejitev se pri upravljavski participaciji konkretno kaže predvsem v dveh temeljnih pravnih okvirih:
• delavski predstavniki lahko skladno z odločbo Ustavnega sodišča RS št. U-I-302/97 z dne 15. 6. 2000 zasedajo največ polovico mest v nadzornem svetu in torej v njem ne morejo preglasovati predstavnikov družbenikov;
• participacijske pristojnosti sveta delavcev po ZSDU segajo največ do soodločanja s soglasjem, ne pa do njegovega samostojnega sprejemanja pomembnejših upravljavskih odločitev.
Znotraj teh meja pa veljavna korporacijska zakonodaja ne postavlja nobenih dodatnih načelnih omejitev glede vrste in obsega soupravljavskih pravic zaposlenih, zato je odprtega pravnega prostora za krepitev njihovega participacijskega položaja prek ustreznega dograjevanja ZSDU še ogromno. Ključna ovira za njegovo dejansko izrabo je tako danes predvsem ideološke in ne pravne narave, predstavlja pa jo globoka zakoreninjenost doktrine primata delničarjev oziroma angl. shareholder primacy19 v teoriji, zakonodajni politiki in praksi korporacijskega upravljanja (Gostiša, 2026).
Pri tem pa ne gre samo za vprašanje nadaljnjega širjenja participacijskih pravic de lege ferenda oziroma za prihodnje dograjevanje ZSDU. Enako pomembno je vprašanje teoretičnega razumevanja in interpretacije že veljavnega korporacijskega prava, katerega sestavni del je tudi pravo delavske participacije. Že znotraj nespremenjenega pozitivnega prava so namreč lahko rezultati njegove razlage bistveno različni glede na to, iz katere od dveh temeljnih teoretičnih paradigem korporacije in korporacijskega upravljanja izhajamo – iz klasične doktrine primata delničarjev ali iz sodobne deležniške (angl. stakeholder) teorije.20 Prvo je v njeni najbolj radikalni obliki formuliral zlasti Milton Friedman s tezo, da je edina družbena odgovornost podjetja povečevanje dobička za njegove lastnike21, za utemeljitelja sodobne stakeholder teorije kot alternativne paradigme korporacijskega upravljanja pa velja zlasti Robert E. Freeman (1984).
Razlika med obema interpretacijskima izhodiščema je vsebinsko bistvena. Če se namreč veljavne pravne institute razlaga skozi shareholder primacy paradigmo, je delavska participacija že po izhodiščni logiki razumljena predvsem kot omejitev oziroma korektiv izvirne upravljavske oblasti nosilcev finančnega kapitala. Zato je zlasti med delom vlagateljev finančnega kapitala - družbenikov in menedžmenta pogosto obravnavana le kot nekakšno »nujno zlo«, ki ga je sicer po sili zakona pač treba tolerirati, dejansko pa le po nepotrebnem podaljšuje postopke in omejuje avtonomijo njihovega odločanja ter s tem škodljivo vpliva na poslovno uspešnost. Rezultat njenega takšnega razumevanja pa se običajno kaže predvsem v maksimalno restriktivnih razlagah in uporabi veljavnih predpisov o participaciji zaposlenih in v odločnem nasprotovanju kakršnikoli nadaljnji normativni širitvi participacijskih oblik, načinov in pravic. Če pa se iste institute razlaga skozi stakeholder paradigmo, po kateri so zaposleni kot produkcijski nosilci intelektualnega kapitala eden ključnih notranjih deležnikov in skupaj z nosilci finančnega kapitala soustvarjalci produkta, dobi njihova institucionalna participacija bistveno drugačen sistemski smisel. Ne pomeni več zgolj zunanje omejitve »lastniškega« upravljanja, temveč eno od institucionalnih oblik vključevanja legitimnih interesov in dejanskega produkcijskega položaja zaposlenih v sistem korporacijskega odločanja, ki je conditio sine qua non uresničevanja ideje o interesno ravnotežnem upravljanju kot predpogoju poslovne uspešnosti podjetij v sodobnih pogojih gospodarjenja.
Prav zato je temeljni namen nadaljnje razprave najprej kritično preveriti ekonomske in pravno-teoretične temelje doktrine primata delničarjev ter nato na podlagi objektivno spremenjene produkcijske realnosti razviti sodobno institucionalno deležniško teorijo korporacije in korporacijskega upravljanja. Ta naj bi predstavljala:
1. po eni strani teoretično podlago za nadaljnji normativni in praktični razvoj vseh oblik delavske participacije, tj. individualne in kolektivne participacije prek svetov delavcev ter sodelovanja delavskih predstavnikov v organih družb,
2. po drugi pa tudi interpretacijski okvir za razumevanje in uporabo že veljavne participacijske in korporacijske zakonodaje.
1.6. Sistemski položaj dela v sedanji korporaciji: produkcijski dejavnik ali zgolj produkcijsko sredstvo?
Na podlagi dosedanjih ugotovitev je mogoče sistemski položaj dela oziroma človeškega kapitala v sedanjem družbenoekonomskem in korporacijskopravnem sistemu strniti v naslednjih pet ključnih ugotovitev.
1.6.1. Delo kot produkcijski dejavnik
Pojem sodobno delo je, kot je bilo pojasnjeno zgoraj, danes praktično že sinonim za človeški kapital22, ki skupaj s strukturnim kapitalom, katerega ustvarja v produkcijskih procesih, tvori pojem intelektualnega kapitala kot enega od dveh temeljnih produkcijskih dejavnikov/kapitalov sodobnega podjetja. Skupaj s finančnim kapitalom tvori njegovo celovito produkcijsko osnovo, pri čemer sta oba kapitala v procesu ustvarjanja nove vrednosti popolnoma komplementarna in vzajemno soodvisna ter ekonomsko enakovredna.
1.6.2. Paradoks sedanje ekonomske obravnave dela
Temeljni paradoks sedanjega družbenoekonomskega sistema je v tem, da je delo nesporno eden od »temeljnih produkcijskih dejavnikov« (zemlja, delo in kapital), v sistemu korporacijskega upravljanja in faktorske razdelitve soustvarjenega produkta pa je v bistvu obravnavano kot na trgu pridobljeno »produkcijsko sredstvo«. Pri tem ne gre za enačenje njegove dejanske produkcijske narave z naravo produkcijskih sredstev, temveč za kritiko njegove institucionalne obravnave. Zaposleni namreč s svojim delom oziroma angažiranjem človeškega kapitala osebno in dejavno soustvarjajo produkt, vendar jim ta produkcijski vložek ne zagotavlja družbenikom primerljivega položaja pri odločanju o njegovem angažiranju in uporabi v produkcijskih procesih ter o razdelitvi skupno ustvarjenega poslovnega presežka.
Na področju korporacijskega upravljanja se ta razlika izraža v podrejenosti dela odločitvam delodajalca. Delavec po definiciji delovnega razmerja iz prvega odstavka 4. člena ZDR-1 delo opravlja »po navodilih in pod nadzorom delodajalca«. Njegov produkcijski prispevek je torej vključen v proces, katerega organizacijo in potek usmerja delodajalec. Družbeniki iz svojega kapitalskega vložka pridobijo korporacijska upravljavska upravičenja, zaposleni pa iz vložka dela oziroma človeškega kapitala ne pridobijo enakovrednega korporacijskega položaja. Pogodbeno dogovarjanje o pogojih zaposlitve in posamezne zakonsko priznane soupravljavske pravice te temeljne razlike ne odpravljajo. V tem specifičnem smislu se delo obravnava kot pridobljen produkcijski input, katerega uporabo upravlja drugi, čeprav je njegov nosilec dejavni soustvarjalec produkcijskega rezultata.
Na področju faktorske razdelitve soustvarjenega produkta se ista razlika izraža v načinu določitve prejemkov njegovih nosilcev. Zaposleni za opravljeno delo prejmejo plačo kot pogodbeno določeno plačilo, ki je v osnovi »tržna cena dela« (podobno kot tržna cena strojev, materialov, energije ipd., torej »produkcijskih sredstev«), za podjetje pa strošek. Plača kot taka ni udeležba pri dobičku: načeloma se ne določa kot delež ugotovljenega dobička, temveč se stroški plač upoštevajo pri njegovem ugotavljanju. Smer odvisnosti je zato računovodsko obrnjena: ob drugih nespremenjenih okoliščinah višina stroškov plač vpliva na višino dobička. Morebitna posebej dogovorjena plačila, vezana na poslovni rezultat, ne spreminjajo osnovne razlike med pogodbenim plačilom za delo in udeležbo pri dobičku na podlagi institucionalno priznanega položaja njegovega soustvarjalca.
Paradoks je torej v neskladju med produkcijsko naravo dela in institucionalnim položajem njegovega nosilca: zaposleni je po svoji dejanski vlogi soustvarjalec produkta, sistem pa njegov prispevek obravnava predvsem kot pogodbeno pridobljen in stroškovno ovrednoten input. Prav v tem upravljavskem in razdelitvenem smislu je delo, čeprav nesporno produkcijski dejavnik, obravnavano kot »produkcijsko sredstvo«.
1.6.3 Razdelitvena asimetrija in trg dela kot »kvazitrg«
Najbolj neposredna ekonomska posledica zgoraj opisane institucionalne obravnave dela kot »produkcijskega sredstva« se kaže v sistemu razdelitve novoustvarjene vrednosti. Značilnost »produkcijskih dejavnikov« je namreč prav v tem, da v produkcijskem procesu ustvarjajo oziroma soustvarjajo novo vrednost in s tem ekonomski donos za svoje ekonomske lastnike. Njihov pričakovani output mora biti zato načeloma višji od njihovega inputa, sicer njihovo vključevanje v produkcijo z vidika njihovih lastnikov ne bi imelo ekonomskega smisla.
Pri delu pa sedanji pravi sistem tega načela ne upošteva. Plača kot tržna cena dela predstavlja
protivrednost (zgolj) njegovega inputa, ne pa tudi njegovega dejanskega produkcijskega outputa. Delo je torej v tem pogledu obravnavano enako kot druga na trgu nabavljena (kupljena ali najeta) produkcijska sredstva kot strošek oziroma input produkcije. Njegov nosilec s plačilom tržne cene svojega inputa praviloma nima več nobene samostojne ekonomske pravice do outputa, ki ga je ta input soustvaril. Prav to je eden najnazornejših ekonomskih pokazateljev prej obravnavanega paradoksa: delo je po svoji dejanski produkcijski naravi produkcijski dejavnik, institucionalno pa je v upravljavskem in razdelitvenem smislu obravnavano kot produkcijsko sredstvo.
Temeljni mehanizem te institucionalne pretvorbe je t. i. trg dela. Ta je v resnici tipičen »kvazitrg«, in sicer najmanj iz treh razlogov:
1. Menjava na njem ni ne svobodna ne ekvivalentna. Ni svobodna zlasti zaradi objektivno neenakega ekonomskega položaja obeh strank, njeno »ekvivalentnost« pa sistem vzpostavlja le glede tržne vrednosti inputa dela, ne tudi njegovega dejanskega produkcijskega outputa.23
2. Ne produkcija kot prva ne razdelitev kot tretja faza gospodarskega procesa že po svoji naravi nista nikakršna »menjava«. Menjava namreč ničesar ne ustvarja in ničesar ne razdeli, ampak le menja različne ekvivalentne vrednosti. Produkcija pa je proces ustvarjanja nove vrednosti v odnosih popolne medsebojne komplementarnosti in vzajemne soodvisnosti obeh temeljnih produkcijskih kapitalov in njunih nosilcev. Njene dejanske ekonomske narave zato ni mogoče pojasniti s tržno-menjalnim odnosom med delom in kapitalom. Problem torej ni nekakšna »napaka trga«, ampak napaka v samem sistemu, ki tržno-menjalno logiko uporablja za urejanje razmerij, ki po svoji ekonomski naravi niso menjalna.
3. Trg dela temelji na predpostavki, da je delo »blago«, ki se lahko trži ločeno od človeka, čeprav je njegova integralna in od njega neločljiva sestavina. Prav zato znamenita Filadelfijska deklaracija MOD v svojem prvem členu izrecno poudarja načelo »labour is not a commodity« – delo ni blago. Ne glede na to, ali govorimo o »prodaji«, »najemu« ali – bolje rečeno – angažiranju dela, ostaja ekonomsko bistvo tega razmerja isto: angažiranje dela se na posebnem trgu menja za njegovo tržno ceno, tj. plačo. Že dejstvo, da ekonomska teorija brez zadržkov govori o »trgu dela«, je glede njegove dejanske tržno-menjalne narave dovolj zgovorno.24
Iz tega neposredno izhaja tudi razdelitvena asimetrija. Plača je za nosilce človeškega kapitala načeloma dokončno plačilo za njihov produkcijski input, medtem ko so rezidualna upravičenja glede poslovnega rezultata sistemsko vezana na finančni kapital. Iz dejstva, da po plačilu vseh pogodbeno določenih stroškov, vključno s plačami, ostane dobiček, namreč ni mogoče sklepati, da je ta ekonomsko izključni produkt finančnega kapitala. Dobiček je rezultat delovanja celotnega produkcijskega sistema, njegova pravna pripadnost pa je vprašanje institucionalne razdelitve upravičenj. Plačo je zato mogoče v tem omejenem ekonomskem smislu primerjati z nekakšno »amortizacijo dela«: zagotavlja protivrednost njegovega angažiranja, ne daje pa njegovemu nosilcu že sama po sebi pravice do dela skupno ustvarjenega presežka. Pri nosilcih finančnega kapitala se poleg tega nerazdeljeni dobički lahko kumulativno odražajo tudi v vrednosti njihovih delnic ali deležev, medtem ko primerljiv premoženjski učinek pri nosilcih človeškega kapitala praviloma ne nastaja.
Če torej oba temeljna produkcijska kapitala novo vrednost ustvarjata skupaj, ni mogoče že iz same tržne cene inputa enega od njiju izpeljati sklepa, da je njegov nosilec s tem prejel tudi celotno protivrednost svojega dejanskega produkcijskega prispevka. Prav v tem je jedro obravnavane razdelitvene asimetrije. V institucionalnem modelu, ki bi tudi zaposlene priznaval kot nosilce produkcijskega kapitala, bi bilo zato mogoče plače razumeti le kot »akontacijo« na njihovo končno udeležbo pri skupnem poslovnem rezultatu, ne pa kot dokončno ceno njihovega celotnega produkcijskega prispevka.
Upravljavska in razdelitvena asimetrija sta tako le dve različni posledici iste temeljne institucionalne anomalije sedanje »enokapitalske« koncepcije korporacije: finančni kapital je priznan kot njen (edini) konstitutivni kapital, človeški oziroma širše intelektualni kapital pa kljub svoji dejanski produkcijski vlogi takšnega statusa nima. Njuno odpravljanje zato pomeni dve neločljivo povezani razsežnosti prehoda od sedanjega mezdnega k dejansko partnerskemu produkcijskemu odnosu.
1.6.4. Pogodbeni in nečlanski korporacijskopravni položaj zaposlenih
Tej ekonomski obravnavi neposredno ustreza tudi sedanji pravni položaj zaposlenih v korporaciji. Finančni kapital je pravno priznan kot njen konstitutivni kapital, njegovi nosilci pa kot člani korporacije z izvirnimi upravljavskimi in premoženjskimi korporacijskimi pravicami. Zaposleni pa svoj človeški kapital neposredno vključujejo v produkcijski proces prek pogodbenega delovnega razmerja in s tem vanj ekonomsko vlagajo tudi širši intelektualni kapital, katerega produkcijski nosilci so, vendar brez članskega statusa in brez izvirnih korporacijskih pravic iz naslova tega produkcijskega kapitalskega vložka. Pravna ureditev torej v tem pogledu dosledno sledi isti »enokapitalski« sistemski logiki, katere temeljno protislovje je bilo ugotovljeno že v prejšnjem poglavju.
1.6.5. Delavska participacija kot preboj iz logike mezdnega kapitalizma
Pomemben preboj iz te klasične sistemske logike pomenijo pravice zaposlenih do sodelovanja pri upravljanju po ZSDU. Vendar te pravice zaenkrat še niso zasnovane kot izvirne korporacijske pravice, izhajajoče iz članskega statusa zaposlenih kot produkcijskih nosilcev intelektualnega kapitala, prav tako njihov obseg ni neposredno povezan z dejanskim relativnim produkcijskim pomenom intelektualnega kapitala. Zato sedanje delavsko soupravljanje sicer že pomeni pomemben zametek drugačne korporacijske paradigme v
smeri sodobne deležniške koncepcije korporacije in korporacijskega upravljanja, ne pomeni pa še sistemske odprave zgoraj opisanega temeljnega neskladja med dejanskim produkcijskim in formalnim korporacijskopravnim položajem dela. Zaenkrat je pretežno razumljeno predvsem le kot eden od »poslovnih ukrepov« za zviševanje stopnje zavzetosti zaposlenih in posledično povečevanje konkurenčnosti in poslovne uspešnosti podjetij.
1.7. Ključna sistemska vprašanja, ki jih odpira nova družbenoekonomska realnost
Zgoraj ugotovljene tektonske spremembe v objektivni družbenoekonomski realnosti seveda ne morejo ostati brez posledic za temeljna teoretična izhodišča, na katerih sta zgrajena veljavna pravna koncepcija korporacije in sedanji model korporacijskega upravljanja. Če namreč sprejmemo ugotovitev, da sta finančni in intelektualni kapital danes dva vzajemno soodvisna in komplementarna temeljna produkcijska dejavnika, ki skupaj tvorita celovito produkcijsko osnovo podjetja, se nujno odpirajo nekatera temeljna sistemska vprašanja, na katera klasična doktrina primata delničarjev zaradi svojih izhodišč bodisi sploh ne daje več prepričljivih odgovorov bodisi jih niti ne zastavlja.
Prav ta vprašanja predstavljajo širše problemsko ozadje nadaljnje razprave in jih kaže imeti ves čas pred očmi pri presoji, ali in v kolikšni meri sedanja pravno-institucionalna ureditev korporacije in korporacijskega upravljanja sploh še ustreza objektivno spremenjeni produkcijski realnosti sodobnega podjetja. Za zdaj jih je mogoče strniti predvsem v naslednje ključne sistemske dileme:
1. Če sodobna ekonomska teorija človeškemu kapitalu nesporno priznava status kapitala v pravem pomenu besede, na kakšni razumni ekonomski in pravni podlagi je mogoče njegovim nosilcem – zaposlenim – še naprej odrekati načeloma enak korporacijski status in ustrezne korporacijske pravice, kakršne pravo priznava nosilcem finančnega kapitala? In ali ima v takšni družbenoekonomski realnosti veljavna (enokapitalska) pravna koncepcija korporacije kot izključno instrumenta delničarjev za uresničevanje njihovih ekonomskih interesov ter na njej temelječa doktrina primata delničarjev sploh še kakšno smiselno teoretično podlago?
2. Kako je mogoče pojasniti očitni sistemski paradoks, da se je težišče ustvarjanja nove vrednosti v ekonomiji znanja izrazito premaknilo s finančnega na človeški oziroma intelektualni kapital, sistem korporacijskega upravljanja in delitve novoustvarjene vrednosti pa je še vedno pravno-institucionalno zasnovan praktično izključno na finančnem kapitalu? In ali ima v takšnih razmerah koncepcija podjetja kot instrumenta delničarjev ter shareholder primacy model korporacijskega upravljanja sploh še kakršno koli stvarno ekonomsko oziroma pravno-teoretično legitimacijo?
3. Na kakšni podlagi je mogoče finančnemu kapitalu kot zgolj enemu od dveh nepogrešljivih vzajemno delujočih produkcijskih kapitalov priznati položaj konstitutivnega kapitala korporacije in njegovim nosilcem položaj njenih izključnih članov, nosilce drugega, tj. intelektualnega kapitala pa še vedno sistemsko obravnavati zgolj kot delojemalce oziroma »prodajalce« svojega produkcijskega inputa za plačo kot tržno protivrednost zgolj inputa dela v produkcijski proces (ne pa njegovega dejanskega outputa oziroma dejanskega prispevka k skupaj ustvarjenemu produktu)?
4. Če finančni in intelektualni kapital lahko načeloma produkt ustvarjata samo skupaj, njunih posamičnih prispevkov k skupnemu produktu pa ni mogoče eksaktno ločiti, od kod naj bi izhajala apriorna pravica nosilcev samo enega izmed njiju do odločilne upravljavske oblasti nad skupnim produkcijskim procesom in do celotnega poslovnega reziduala oziroma dobička?
5. Če družbeniki niso pravni lastniki gospodarske družbe niti njenega premoženja, temveč so imetniki delnic oziroma deležev in na njih temelječih članskih korporacijskih pravic, ali je njihov izključni korporacijsko-upravljavski primat sploh mogoče utemeljevati z »lastništvom podjetja« oziroma produkcijskih sredstev?
6. Če je gospodarska družba samostojna pravna oseba, podjetje pa produkcijska skupnost finančnega in intelektualnega kapitala ter njunih nosilcev, na kakšni podlagi je mogoče »interes družbe« enačiti izključno z interesi družbenikov, menedžment pa obravnavati predvsem kot njihovega agenta namesto kot nosilca profesionalne integrativno-izvršilne funkcije v interesno pluralni korporaciji?
7. Ali je v pogojih ločitve vlagateljstva finančnega kapitala od podjetniške in upravljavske funkcije podjetništvo oziroma prevzemanje poslovnega tveganja sploh še mogoče šteti za univerzalno legitimacijsko podlago izključnih korporacijskih pravic nosilcev finančnega kapitala, če podjetniška funkcija ni imanentna vsem njegovim vlagateljem in jo dejansko opravljajo tudi menedžment in zaposleni, pomembnim poslovnim, poklicnim in eksistenčnim tveganjem pa so izpostavljeni tudi zaposleni?
8. Če zaposleni kot produkcijski nosilci intelektualnega kapitala predstavljajo eno ključnih skupin notranjih deležnikov, brez katerih sodobno podjetje ne more ustvarjati nove vrednosti, kako je mogoče njihovo sodelovanje pri upravljanju še vedno obravnavati kot nekakšen »sistemski tujek«, zunanji korektiv ali celo oviro učinkovitemu korporacijskemu upravljanju?
9. Če empirične raziskave kažejo, da razvita in dejansko uresničevana delavska participacija pomembno prispeva k zavzetosti zaposlenih, ta pa k višji produktivnosti in poslovni uspešnosti, zakaj je v praksi in teoriji še vedno pogosto obravnavana predvsem kot strošek, administrativna ovira oziroma nekakšno »nujno zlo« po sili zakona, namesto kot objektivni ekonomski imperativ sodobnega gospodarjenja in pomemben dejavnik poslovne uspešnosti (ter na tej podlagi omejevana na bolj ali manj marginalna vprašanja)?
10. Na kakšni razumni ekonomsko-teoretični podlagi lahko družbenikom kot vlagateljem finančnega kapitala po veljavni pravni ureditvi ob prodaji delnic oziroma deležev – zlasti ob njihovi prvi prodaji po začetku poslovanja družbe – pripade celoten kapitalski dobiček, čeprav pomemben, lahko tudi pretežni del njihove tržne vrednosti izvira iz intelektualnega kapitala, katerega produkcijski nosilci in ekonomski lastniki so zaposleni?
11. Če se pravni sistem vse bolj oddaljuje od objektivne družbenoekonomske realnosti, ali lahko takšen razkorak sploh vodi drugam kot v čedalje bolj deviantno delovanje sistema v praksi – ekonomsko, socialno in okoljsko – in ali zato ni že znotraj veljavnega pravnega okvira nujno maksimalno razvijati vseh razpoložljivih oblik delavske participacije kot načina postopnega zmanjševanja tega razkoraka?
Na tem mestu je treba jasno opredeliti tudi vsebinske meje nadaljnje razprave. Iz priznanja finančnega in intelektualnega kapitala kot dveh temeljnih in medsebojno komplementarnih produkcijskih kapitalov načeloma izhajata dve povezani sistemski posledici:
• ustrezna udeležba njunih nosilcev pri upravljanju skupnega produkcijskega procesa ter
• ustrezna udeležba pri njegovem ekonomskem rezultatu.
Gre za upravljavsko in finančno razsežnost iste temeljne zahteve po institucionalni enakopravnosti nosilcev obeh vrst kapitala. Vendar se ta razprava glede na svoj predmet omejuje predvsem na prvo, tj. na razvoj institucionalne deležniške teorije korporacijskega upravljanja in na njej temelječega sistema delavskega soupravljanja. V posebno teorijo finančne participacije zaposlenih oziroma v vprašanja novega modela faktorske razdelitve produkta se podrobneje ne spušča.
Takšna omejitev ne pomeni, da je finančna participacija zaposlenih sistemsko manj pomembna ali da jo je mogoče ločiti od njihovega korporacijskega položaja. Njena celovita teoretična izpeljava bi namreč zahtevala posebno obravnavo predmeta in oblik te participacije, razmerja med plačo, dobičkom, dodano vrednostjo in kapitalskimi dobički, metod vrednotenja intelektualnega kapitala ter kriterijev in pravnih mehanizmov za določanje pripadajočih razdelitvenih upravičenj. To bi bistveno preseglo predmet in razumni obseg te razprave. Posamezna vprašanja delitve novoustvarjene vrednosti in kapitalskih dobičkov so zato v njej izpostavljena le toliko, kolikor je potrebno za prikaz celovitih sistemskih posledic obravnavane »dvokapitalske« produkcijske realnosti, ne pa tudi za oblikovanje konkretnega modela finančne participacije zaposlenih.
2. Objektivni zaton doktrine primata delničarjev
2.1. Zgodovinska ekonomska podlaga doktrine primata delničarjev
Na opisani zgodovinski pravni zasnovi korporacije temelji tudi klasična doktrina primata delničarjev (shareholder primacy), po kateri imajo imetniki delnic oziroma deležev kot nosilci finančnega kapitala primarno oziroma izključno legitimacijo za korporacijsko upravljanje, temeljni cilj tega upravljanja pa je ustvarjanje čim večje vrednosti zanje. V času nastanka klasičnega kapitalizma je imela takšna doktrina določeno stvarno ekonomsko podlago. Finančni kapital je bil namreč relativno redek, njegovo zbiranje je bilo zahtevno, praviloma je bilo tesneje povezano tudi z neposrednim podjetniškim angažiranjem njegovih nosilcev in pomenilo je prevzem izrazitega poslovnega tveganja. Delo pa je bilo v prevladujočem industrijskem modelu bistveno bolj standardizirano in nadomestljivo.
Sodobna ekonomija znanja je te predpostavke močno relativizirala. Finančni kapital je postal bistveno bolj mobilen, institucionaliziran in globalno dostopen, njegovi nosilci pa so v velikih korporacijah pogosto zgolj portfeljski vlagatelji brez neposrednega podjetniškega angažiranja v produkcijskih procesih. Nasprotno pa postajajo specifična znanja in zmožnosti, ustvarjalnost, inovacijski potencial, organizacijska kultura, kakovost medčloveških odnosov ter predvsem dejanska zavzetost zaposlenih vse bolj redki in težko nadomestljivi produkcijski viri. Pri tem ne gre zgolj za relativizacijo nekdanje relativne redkosti finančnega kapitala, temveč tudi drugih dveh tradicionalnih ekonomskih podlag privilegiranega korporacijskega položaja njegovih nosilcev – podjetniške funkcije in prevzemanja poslovnega tveganja.
2.2. Podjetništvo in problem legitimacije korporacijskih pravic nosilcev finančnega kapitala
Zaradi ločitve lastništva in upravljanja podjetniška funkcija v sodobnih korporacijah ni več samoumevno personalno povezana z vlagatelji finančnega kapitala, ampak jo v pretežni meri opravlja profesionalni menedžment, pomemben del notranjega podjetništva, inovativnosti in razvojne iniciative pa prispevajo tudi zaposleni. Toda za presojo podjetništva kot morebitne legitimacijske podlage privilegiranega korporacijskega položaja nosilcev finančnega kapitala je pomembna še globlja konceptualna razlika. V klasičnem podjetniku-lastniku so bile namreč pogosto personalno združene različne, po svoji ekonomski naravi sicer samostojne funkcije: zagotovitev kapitala, oblikovanje podjetniške ideje, ustanovitvena iniciativa, organiziranje produkcije, neposredno poslovodenje, inoviranje in prevzemanje finančnega tveganja. Prav iz takšne zgodovinske personalne združenosti se je lahko razvila predstava, da je podjetništvo nekakšna imanentna funkcija nosilca finančnega kapitala in s tem tudi ena od ekonomskih podlag njegovega posebnega korporacijskega položaja.
Toda personalna združenost različnih produkcijskih funkcij še ne pomeni njihove pojmovne identitete. Ekonomska teorija je to razlikovanje že zdavnaj zaznala. Zlasti Schumpeter (1934: 74–78) je podjetnika jasno ločil od kapitalista ter podjetniško funkcijo vezal na dejansko izvajanje »novih kombinacij«, ne na lastništvo oziroma imetništvo kapitala. Podjetnik je po tej koncepciji lahko tudi zaposleni menedžer oziroma drug subjekt, ki dejansko opravlja podjetniško funkcijo, medtem ko navadni delničar kot tak že zgolj zaradi svojega kapitalskega položaja ni podjetnik. Schumpeter je od podjetništva pojmovno ločil celo samo prevzemanje finančnega tveganja, ki ga nosilec kapitala prevzema v vlogi kapitalista, ne podjetnika kot takega. Za tukaj teorijo ni potrebno sprejeti Schumpetrove definicije podjetništva v vseh njenih elementih. Bistven je njen širši metodološki nauk: podjetništvo je funkcionalni, ne statusni pojem. Podjetništvo je pri tem treba razumeti kot sestavljeno, osebno opravljano produkcijsko funkcijo, ki vključuje zlasti:
• poslovno oziroma investitorsko tveganje;
• začetno podjetniško idejo in ustanovitveno oziroma naložbeno iniciativo;
• odkrivanje poslovnih priložnosti in prilagajanje produktov potrebam trga;
• neposredno organiziranje in vodenje poslovnih procesov ter s tem povezano podjetniško inoviranje in učinkovito upravljanje poslovnih virov; »lastniško« oziroma strateško upravljanje podjetja.
•
Te posamične funkcije med seboj niso neločljivo povezane in jih v sodobni korporaciji praviloma tudi ne opravlja en sam subjekt. Finančni kapital sam teh funkcij ne opravlja. Ne ustvarja idej, ne zaznava poslovnih priložnosti, ne inovira, ne organizira in ne sprejema odločitev. Opravljajo jih ljudje, ki so lahko hkrati tudi nosilci finančnega kapitala, lahko pa to niso.
Zato je treba strogo razlikovati najmanj med kapitalskim vlagateljstvom, podjetništvom in poslovodenjem. Ista oseba lahko v konkretnem primeru opravlja vse tri funkcije, iz njihove personalne kumulacije pa ne sledi njihova pojmovna enotnost. Nosilec finančnega kapitala je podjetnik toliko in samo toliko, kolikor dejansko opravlja podjetniške funkcije. Na enem koncu tega kontinuuma je lahko ustanovitelj, ki je hkrati vlagatelj, inovator in neposredni vodja podjetja, na drugem pa povsem pasivni portfeljski vlagatelj, katerega dejanski produkcijski prispevek je omejen na angažiranje finančnega kapitala in prevzemanje z njim povezanega finančnega tveganja. Med obema položajema obstaja množica vmesnih oblik.
Prav veljavna pravna konstrukcija korporacijskih pravic omogoča posebej jasen notranji preizkus njihove domnevne podjetniške podlage. Če bi bile te pravice institucionalno priznanje oziroma posledica podjetniškega prispevka, bi morala med dejanskim podjetništvom posameznika in njegovim korporacijskim položajem obstajati vsaj določena pravno relevantna zveza. Veljavno korporacijsko pravo takšne zveze ne vzpostavlja. Za pridobitev članskega položaja praviloma ne ugotavlja, ali je posamezni delničar oziroma družbenik podjetje ustanovil, ustvaril njegovo poslovno idejo, organiziral produkcijo, inoviral ali kako drugače podjetniško prispeval k njegovemu razvoju. Odločilna je pravno veljavna pridobitev delnice oziroma poslovnega deleža, obseg pravic pa se navezuje na pravno relevantne značilnosti kapitalske udeležbe, ne na obseg dejanskega podjetništva.
Dejanska pozitivnopravna konstrukcija je torej: kapitalski vložek oziroma pridobitev delnice ali deleža → kapitalski članski status → korporacijske pravice. Če bi bil sistem zasnovan na podjetništvu, pa bi morala biti njegova logika vsaj načeloma: podjetniški prispevek → ustrezne korporacijske pravice. Podjetniški prispevek v dejanski pravni verigi očitno ni konstitutivni člen.
To še jasneje pokaže pravna prenosljivost delnice oziroma poslovnega deleža. Dejanski ustanovitelj-podjetnik lahko svoj delež proda in s tem izgubi nanj vezane korporacijske pravice, čeprav njegovega preteklega podjetniškega prispevka zaradi tega ni nič manj. Kupec pa iste pravice pridobi, čeprav ni opravil nobene podjetniške funkcije in podjetništva svojega pravnega prednika tudi ni mogel kupiti skupaj z delnico. Prenese se kapitalski članski status in z njim korporacijske pravice; osebno opravljena podjetniška funkcija in podjetniška zasluga se ne preneseta. Iz tega sledi preprost, vendar za obravnavano vprašanje pomemben sklep: kar je mogoče pravno pridobiti brez podjetništva in prenesti brez prenosa podjetništva, že pojmovno ne more biti pravica iz podjetništva. Enak rezultat pokaže tudi vprašanje obsega korporacijskih pravic. Pasivni vlagatelj lahko z nakupom dodatnih delnic poveča svoj delež korporacijskih pravic, ne da bi se njegov podjetniški prispevek kakorkoli povečal. Na drugi strani lahko dejansko podjetniško funkcijo v pomembnem obsegu opravljajo profesionalni menedžment in zaposleni, ne da bi jim zaradi tega avtomatično nastal ustrezen izvirni kapitalski članski status. Iz dejanskega podjetništva nekaterih nosilcev finančnega kapitala zato ni mogoče izpeljati statusnih korporacijskih pravic vseh njihovih nosilcev.
S tem se pokaže tudi globlji metodološki problem tradicionalne podjetniške legitimacije njihovega korporacijskega položaja. Pri analizi je treba namreč strogo razlikovati med tremi ravnmi: produkcijsko, na kateri se ugotavlja, kdo oziroma kateri produkcijski dejavniki dejansko ustvarjajo ekonomski rezultat; distribucijsko, na kateri institucionalni sistem določa, komu pripadajo posamezne vrste dohodkov in rezidualni rezultat; ter korporacijskopravno, na kateri pravo določa, komu in na kateri podlagi pripadajo upravljavske in druge članske pravice.
Prav zabrisovanje teh ravni lahko povzroči značilen krožni legitimacijski tok. V klasični teoriji razdelitve je dobiček kot rezidual pripisan nosilcu kapitala. Takšno pojmovanje dobička kot nekakšnega »preostanka produkta« je mogoče najti že pri Adamu Smithu (2010: 66), ki ugotavlja: »… Ampak polna cena vsakega izdelka mora naposled kljub vsemu razpasti na del ali dva ali na vse tri dele; kajti vse tisto, kar ostane po plačilu zemljiške rente in cene vsega dela, ki prideluje, izdeluje in spravlja na trg, mora nekomu nujno biti dobiček.« V sodobnejši ekonomski teoriji pa se isti poslovni dobiček lahko razčlenjuje kot skupek različnih ekonomskih elementov, med njimi donosa od kapitala, nagrade za tveganje in inovacijskega oziroma podjetniškega dobička. Samuelson in Nordhaus (2002: 255) tako opozarjata, da je poslovni dobiček »mešanica različnih elementov«, ki vključuje implicitni donos od lastnikovega kapitala, nagrado za tveganje in inovacijski dobiček. Za tukajšnjo argumentacijo je pomembno predvsem razlikovanje med distribucijskim prejemnikom reziduala in različnimi ekonomskimi naslovi, ki so lahko v njem vsebovani. Iz dejstva, da so ti različni ekonomski naslovi na distribucijski ravni lahko združeni v istem rezidualnem dohodku, pa ni mogoče sklepati, da njihov pravni prejemnik osebno opravlja tudi vse produkcijske funkcije, katerih nagrada naj bi bila v njem vsebovana.
Metodološko nedopusten preskok nastane, če se argument začne gibati v nasprotni smeri: rezidualni dohodek pripada nosilcem kapitala → del tega dohodka se razlaga kot nagrada za podjetništvo oziroma inoviranje → podjetniška funkcija se zato implicitno pripiše nosilcem kapitala kot takim → tako pripisano podjetništvo pa se nato uporabi kot argument za legitimacijo njihovega izključnega rezidualnega in korporacijskopravnega položaja. Institucionalna posledica se s tem najprej uporabi kot dokaz domnevne produkcijske funkcije njenega upravičenca, tako rekonstruirana produkcijska funkcija pa nato kot argument za legitimacijo iste institucionalne ureditve. Iz distribucijske ravni se torej sklepa nazaj na produkcijsko, tako dobljeni sklep pa se uporabi za legitimacijo korporacijskopravne ravni. Takšno sklepanje je krožno.
To nikakor ne pomeni zanikanja gospodarskega pomena podjetništva niti legitimnosti njegovega posebnega ekonomskega nagrajevanja. Prav nasprotno. Če je podjetništvo posebna osebno opravljena produkcijska funkcija, ga je treba kot takšnega priznati in ustrezno nagrajevati njegove dejanske nosilce. Ustanovitelj, ki je ustvaril izvirno poslovno idejo in vzpostavil uspešen poslovni sistem, lahko opravi izjemno pomemben podjetniški prispevek. Enako lahko tekoče podjetniške funkcije opravljajo profesionalni menedžment, razvojni strokovnjaki in drugi zaposleni. Teorija notranjega podjetništva prav takšno podjetniško ravnanje znotraj že obstoječih organizacij izrecno prepoznava.25
Če ista oseba hkrati vlaga finančni kapital, opravlja podjetniško funkcijo in vodi podjetje, ima lahko iz teh različnih funkcij več različnih legitimnih ekonomskih naslovov. Kot nosilec kapitala ima legitimen interes do ustreznega donosa in varstva svojega kapitalskega vložka ter z njim povezanega tveganja; kot dejanski podjetnik je lahko posebej nagrajen za svoj podjetniški prispevek; kot profesionalni poslovodja pa tudi za opravljeno poslovodno delo. Toda iz personalne kumulacije različnih funkcij ne sledi njihova pojmovna identiteta in še manj upravičenje, da se osebno opravljena podjetniška funkcija pretvori v trajen, prenosljiv in na kapitalski delež vezan korporacijski privilegij, ki ga lahko pozneje uživajo tudi osebe, ki podjetništva sploh niso opravile.
Tradicionalna povezava med finančnim kapitalom in podjetništvom torej ni zgolj empirično oslabela zaradi ločitve lastništva od upravljanja in razvoja profesionalnega menedžmenta. Na pojmovni ravni podjetništva sploh ni mogoče obravnavati kot imanentnega atributa kapitalskega članskega statusa. Nosilci finančnega kapitala so lahko dejanski podjetniki, vendar podjetniki niso že zato, ker so nosilci kapitala; podjetniške funkcije pa lahko dejansko opravljajo tudi menedžment in zaposleni brez kapitalskega članskega statusa. Podjetništvo je zato mogoče in treba posebej priznati kot samostojen produkcijski prispevek njegovih dejanskih nosilcev, ni pa ga mogoče uporabiti kot fikcijo, ki bi korporacijske pravice, izvirajoče iz kapitalskega članskega statusa, predstavljala kot »pravice iz podjetništva«.
2.3. Poslovno tveganje kot legitimacijska podlaga korporacijskih pravic
Prav tako poslovnega tveganja ne nosijo samo vlagatelji finančnega kapitala. Zaposleni so neposredno izpostavljeni tveganju izgube zaposlitve in s tem eksistenčne varnosti, tveganjem za poklicni razvoj in vrednost svojega specifičnega človeškega kapitala, v določenih dejavnostih pa tudi tveganjem za zdravje in življenje.
Finančnega tveganja nosilcev »lastniškega kapitala« pri tem nikakor ni mogoče zanikati ali zmanjševati. »Lastniški kapital« nima vnaprej zagotovljenega donosa, njegov nosilec pa je ob neuspehu izpostavljen zmanjšanju ali izgubi vrednosti svoje naložbe. Zlasti pri ustanovitelju, ki je v podjetje vložil velik del osebnega premoženja, je lahko takšno tveganje tudi izrazito eksistenčno. Prav zato predstavlja tveganje bistveno močnejšo samostojno legitimacijsko podlago posebnega položaja nosilcev finančnega kapitala, kot ga predstavlja zgolj njihova domnevna podjetniška funkcija. Posebej pomembno je v tem pogledu Knightovo razlikovanje med merljivim tveganjem in pravo negotovostjo. Knight (1921: 23) je prav prevzemanje posledic nemerljive negotovosti povezal s podjetniškim profitom in s tem ponudil eno najmočnejših teoretičnih povezav med negotovostjo, tveganjem in rezidualnim ekonomskim rezultatom.26 Toda tudi če sprejmemo takšno širšo koncepcijo, iz nje še ne sledi, da so nosilci finančnega kapitala edini nosilci ekonomsko relevantnih tveganj v podjetju.
Zaposleni so od poslovne uspešnosti podjetja prav tako neposredno odvisni, vendar na drugačen način. Ne tvegajo nujno finančnega premoženja, vloženega v delnice, tvegajo pa vir tekočega dohodka, delovno mesto, poklicni in karierni razvoj ter vrednost svojih podjetju specifičnih znanj, izkušenj in drugih vlaganj v lastni človeški kapital. Človeški kapital je pri tem neločljivo vezan na svojega nosilca, podjetju specifičnih investicij vanj pa ob propadu ali prestrukturiranju podjetja pogosto ni mogoče brez izgube preprosto prenesti drugam. Med tveganjem finančnega vlagatelja in tveganjem zaposlenih zato ni smiselno iskati abstraktnega odgovora na vprašanje, katero je »večje«. Gre za kvalitativno različne oblike tveganja, ki jih ni mogoče zanesljivo izraziti na isti merski lestvici. Za obravnavano sistemsko vprašanje zadošča ugotovitev, da ekonomsko relevantno poslovno tveganje ni monopol nosilcev finančnega kapitala.
Iz tega sledi pomembno razlikovanje med dvema normativnima sklepoma. Prvi je, da subjekt, ki prevzema pomembno ekonomsko tveganje, potrebuje ustrezne institucionalne pravice za zaščito svojega legitimnega interesa. Tak sklep je razumen. Povsem drug pa je sklep, da mora prav zato eni sami skupini pripadati izključni izvirni članski korporacijski status ter monopol nad upravljavskimi in rezidualnimi pravicami. Drugi sklep iz prvega ne sledi. Če je tveganje legitimacijska podlaga pravic, je treba najprej ugotoviti, kdo vse tveganje dejansko nosi,
kakšna je njegova narava in katere pravice so potrebne za njegovo ustrezno institucionalno varstvo. Obstoj finančnega tveganja torej lahko prepričljivo utemeljuje ustrezna upravičenja nosilcev finančnega kapitala, sam po sebi pa ne more utemeljiti njihovega apriornega monopola nad vsemi izvirnimi korporacijskimi pravicami.
Tri zgodovinsko pomembne ekonomske premise utemeljevanja privilegiranega položaja nosilcev finančnega kapitala – njegova relativna redkost, njihovo neposredno opravljanje podjetniške funkcije in izključno prevzemanje poslovnega tveganja – so torej v sodobnih produkcijskih razmerah vse tri bistveno relativizirane. Pri podjetniški funkciji gre, kot je bilo pokazano, celo za več kot zgolj empirično relativizacijo: podjetništvo kot osebno opravljena produkcijska funkcija že pojmovno ni mogoče enačiti s kapitalskim članskim statusom.
2.4. Tri ravni objektivnega zatona doktrine primata delničarjev
Objektivnega zatona doktrine primata delničarjev zato ni mogoče razumeti zgolj kot posledico spremenjenih etičnih ali političnih pogledov na vlogo podjetij v družbi. Gre predvsem za postopno izgubljanje njene prvotne materialne ekonomske podlage. Produkcijska struktura sodobnega podjetja se je radikalno spremenila, institucionalna struktura korporacije pa je v bistvenem ostala enaka. Prav ta vse večji razkorak med dejanskim produkcijskim pomenom človeškega (in širše) intelektualnega kapitala in formalnim korporacijsko-upravljavskim položajem njegovih nosilcev predstavlja enega osrednjih institucionalnih paradoksov sodobne korporacije. Ta objektivni zaton je mogoče prepoznati na treh medsebojno povezanih ravneh.
Prva je empirično-ekonomska. Relativni pomen finančnega kapitala pri ustvarjanju nove vrednosti se je v primerjavi z različnimi oblikami intelektualnega kapitala bistveno zmanjšal, zato ni več mogoče prepričljivo zagovarjati njegovega apriornega produkcijskega primata.
Druga je ekonomsko-sistemska. Če novo vrednost skupaj ustvarjata dva medsebojno komplementarna produkcijska kapitala in če njuni nosilci v produkcijski proces vlagajo različne, vendar ekonomsko relevantne in pogosto podjetju specifične produkcijske potenciale ter prevzemajo z njimi povezana tveganja, ni več razumnega ekonomskega razloga, da bi sistem izvirne upravljavske in premoženjske korporacijske pravice avtomatično priznaval samo nosilcem enega izmed njiju.
Tretja pa je pravno-teoretična. Tradicionalna legitimacija izključnih korporacijskih pravic imetnikov finančnega kapitala se pogosto še vedno implicitno opira na predstavo, da so delničarji oziroma družbeniki »lastniki podjetja«. Toda gospodarska družba oziroma korporacija je samostojna pravna oseba in sama lastnica svojega premoženja. Z vložitvijo kapitala v družbo njegov dotedanji lastnik ne ostane stvarnopravni lastnik tega premoženja, temveč v zameno pridobi delnico oziroma poslovni delež ter iz njega izvirajoč članski položaj ter polne korporacijske pravice. Zato je tudi terminološko bistveno natančneje govoriti o imetnikih delnic oziroma deležev oziroma o nosilcih finančnega kapitala, ne pa o »lastnikih družbe« ali »lastnikih podjetja«.27
Prav ta distinkcija je za nadaljnjo teorijo izjemnega pomena. Če korporacijske pravice imetnikov finančnega kapitala niso neposredna stvarnopravna upravičenja na podjetju oziroma njegovem premoženju, ampak so pravno ustvarjene članske pravice, povezane z določenim kapitalskim vložkom, potem njihova sedanja izključnost ni neka naravna posledica lastninske pravice. Je rezultat konkretne pozitivnopravne institucionalne zasnove korporacije, ki pa jo je mogoče (in jo bo glede na uvodoma opisano novo družbenoekonomsko realnost slej ko prej tudi treba) spremeniti. Kar je pravo ustvarilo, lahko pravo tudi spremeni.
2.5. Od enokapitalske k dvokapitalski logiki korporacijskih pravic
S tem se bistveno spremeni tudi temeljno vprašanje nadaljnje analize. Ne glasi se več, ali naj bodo delavcem zaradi socialne pravičnosti ali večje demokratičnosti podjetij poleg »lastnikov« priznane tudi določene dodatne participacijske pravice. Pravo vprašanje je: če
sodobna ekonomska teorija človeškemu in širšemu intelektualnemu kapitalu priznava status realnega produkcijskega kapitala, njegovi nosilci pa skupaj z nosilci finančnega kapitala v odnosih popolne vzajemne soodvisnosti ustvarjajo produkt in ekonomsko vrednost podjetja, po kakšni ekonomsko-sistemski logiki je mogoče korporacijske pravice,
povezane z vložkom kapitala v skupni produkcijski proces, še naprej izključno vezati samo na eno vrsto kapitala?
Klasična kapitalistična logika namreč sama izhaja iz načela, da kapitalski vložek utemeljuje korporacijska upravičenja. Če pa je pojem kapitala v sodobni ekonomiji objektivno širši od finančnega kapitala in vključuje tudi intelektualni kapital kot produkcijski potencial, potem rešitev ni nujno v odpravi samega »kapitalskega načela«, ampak v njegovi doslednejši in ekonomsko sodobnejši uporabi.To pomeni: finančni kapital → korporacijske pravice v sodobnih produkcijskih razmerah ne more več ostati edina sistemska enačba. Če je tudi intelektualni kapital dejanski kapital v produkcijskem smislu, se odpira logična potreba po njeni razširitvi:
• finančni kapital → korporacijske pravice
• intelektualni kapital → ustrezne korporacijske pravice.
S tem seveda ni zanikana legitimnost korporacijskih pravic nosilcev finančnega kapitala. Nasprotno: priznava se njihov polni legitimni položaj, zavrača pa se njihova apriorna sistemska izključnost. Zato alternativa klasični doktrini primata delničarjev tudi ni nek nov »primat dela«. Takšna rešitev bi ohranila isto sistemsko napako in zgolj zamenjala privilegiranega produkcijskega dejavnika. Bistvo nove paradigme je preseganje vsakršnega apriornega monopola enega produkcijskega kapitala in postopna institucionalna vzpostavitev njihove sistemske enakopravnosti. V tem smislu objektivni zaton doktrine primata delničarjev pomeni predvsem objektivni zaton ekonomske legitimacije pravno »enokapitalske« korporacije. Naslednji teoretični korak zato ni več zgolj vprašanje, kako v obstoječi korporaciji nekoliko bolje uravnotežiti interese različnih deležnikov, temveč bistveno bolj temeljno vprašanje: kakšna pravna koncepcija korporacije sploh ustreza objektivno dvokapitalski produkcijski strukturi sodobnega podjetja?
3. Različni teoretični pogledi na podjetje oziroma korporacijo
3.1. Namen in omejitve teoretičnega pregleda
Podjetje oziroma korporacija je kompleksen družbeni fenomen, ki ga ni mogoče zadovoljivo pojasniti samo z vidika ene znanstvene discipline ali ene same splošne teorije. Z njegovo naravo, namenom, organiziranostjo, produkcijskimi viri, razmerji med udeleženci ter razporeditvijo upravljavskih in premoženjskih pravic se ukvarjajo različne ekonomske, pravne, organizacijske, sociološke in behavioristične teorije. Vsaka izmed njih v ospredje postavlja druga vprašanja in osvetljuje druge vidike tega pojava, zato v literaturi ne obstajata niti enotna splošna teorija podjetja oziroma korporacije niti splošno sprejeta klasifikacija teh teorij.28
Namen tega poglavja ni izdelava celovitega zgodovinskega ali sistematičnega pregleda vseh teorij podjetja oziroma korporacije. Takšen pregled bi bistveno presegal predmet te razprave. Njegov namen je precej ožji: predstaviti temeljna izhodišča tistih teorij, ki so pomembne za nadaljnjo obravnavo produkcijske strukture sodobnega podjetja, položaja posameznih udeležencev v skupnem produkcijskem procesu ter institucionalne razporeditve korporacijskih pravic. S tem je treba najprej pokazati, kaj je bilo o teh vprašanjih v obstoječi teoriji že ugotovljeno, in šele nato jasno določiti, v čem se tukaj razvita institucionalna deležniška teorija na ta spoznanja opira, v čem jih povezuje ter v čem jih nadgrajuje. Pri tem je nujno upoštevati izrazito heterogenost in interdisciplinarnost obravnavanih teorij. Pojma podjetje in korporacija se v njih pogosto uporabljata alternativno ali celo kot sopomenki, čeprav lahko označujeta različne vidike istega družbenega fenomena. Kadar je v ospredju njegova ekonomska, organizacijska, sociološka ali behavioristična razsežnost, teorije praviloma govorijo o podjetju. Kadar obravnavajo njegovo pravno subjektiviteto, člansko strukturo, premoženje ali korporacijske pravice, govorijo predvsem o korporaciji. Pri interdisciplinarnih pristopih pa se oba vidika pogosto prepletata, ne da bi bila med seboj vedno izrecno razmejena. Zato tudi poimenovanja »teorija podjetja«, »teorija korporacije« in »teorija podjetja oziroma korporacije« v literaturi niso povsem poenotena.
Te terminološke neenotnosti ni mogoče odpraviti tako, da bi vsem obravnavanim teorijam naknadno vsilili enotno razlikovanje, ki ga same ne uporabljajo. Pri njihovem prikazu bo zato treba izhajati iz njihovega dejanskega predmeta in izvirne terminologije. Nasprotno pa mora ta razprava v svoji nadaljnji analizi jasno povedati, kdaj obravnava podjetje kot realni produkcijski in organizacijski pojav ter kdaj korporacijo kot njegovo pravno-organizacijsko obliko. Prav dosledna razmejitev obeh ravni bo omogočila ugotoviti, ali sedanja pravna institucionalizacija korporacije še ustreza dejanski produkcijski strukturi sodobnega podjetja. Posameznih teorij prav tako ni mogoče poenostavljeno razdeliti na teorije, ki podpirajo delničarski model, in teorije, ki podpirajo deležniški model korporacijskega upravljanja. Njihova spoznanja se pogosto prepletajo in omogočajo različne normativne interpretacije. Zato v nadaljevanju ne bo šlo za iskanje ene že obstoječe teorije, ki bi neposredno potrjevala tukaj razviti model, temveč za ugotavljanje, katera relevantna spoznanja posameznih teorij je mogoče upoštevati pri njegovi nadaljnji izgradnji in kje so meje njihove pojasnjevalne moči.
3.2. Splošni pregled relevantnih teorij
Za potrebe te razprave je mogoče relevantne teorije zelo okvirno razvrstiti v tri širše skupine: klasične pravne teorije korporacije kot pravne osebe, pogodbeno-institucionalne teorije podjetja ter teorije podjetja kot produkcijske skupnosti. Takšna razvrstitev je zgolj analitični pripomoček. Posamezne teorije se vsebinsko deloma prekrivajo, izhajajo iz različnih znanstvenih disciplin in praviloma ne dajejo celovitih odgovorov na vsa vprašanja, ki so predmet te razprave.
3.2.1. Klasične pravne teorije korporacije
Klasične pravne teorije se ukvarjajo predvsem z vprašanjem pravne narave korporacije kot pravne osebe. Fikcijska teorija, povezana predvsem s Friedrichom Carlom von Savignyjem, ki pravno osebo razume kot pravno fikcijo, katero zaradi potreb pravnega prometa ustvari in prizna pravni red. Teorija namembnega premoženja Aloisa Brinza jo razume predvsem kot premoženje, pravno organizirano in namenjeno uresničevanju določenega cilja. Gierkejeva teorija realne korporacije oziroma skupnosti pa korporacijo razume kot dejansko organizirano družbeno skupnost oseb, ki ima svojo voljo in uresničuje določen skupni namen. Te teorije ne obravnavajo neposredno sodobnega razmerja med finančnim in intelektualnim kapitalom niti ne dajejo izdelanega odgovora na vprašanje, kdo bi moral biti član korporacije in nosilec njenih korporacijskih pravic. Pomembne pa so zato, ker kažejo, da korporacije ni mogoče razumeti samo na en način. Lahko jo razumemo kot pravno fikcijo, kot organizirano premoženje, kot skupnost oseb ali kot samostojno institucionalno entiteto. Njena konkretna pravna zasnova zato ni naravna in nespremenljiva posledica ene same teoretično možne razlage, temveč je rezultat določene pozitivnopravne institucionalne izbire.
Za nadaljnjo razpravo je posebej pomembna Gierkejeva teorija, ker omogoča razumevanje korporacije kot pravno organizirane skupnosti oseb in ne zgolj kot pravno personificiranega premoženja. Vendar iz nje same še ni mogoče izpeljati korporacije kot pravne skupnosti finančnega in intelektualnega kapitala ter njunih nosilcev. Ta povezava je lahko samo rezultat nadaljnje teoretične nadgradnje.
3.2.2. Pogodbeno-institucionalne teorije podjetja
Pogodbeno-institucionalne teorije podjetje oziroma korporacijo obravnavajo predvsem kot institucionalni okvir za urejanje pogodbenih razmerij, ekonomskih spodbud in razporeditve kontrolnih pravic med različnimi udeleženci produkcijskega procesa.
Pogodbena teorija oziroma teorija podjetja kot mreže pogodb (angl. nexus-of-contracts theory), ki velja za eno najvplivnejših sodobnih teorij podjetja, tega razume predvsem kot institucionalno središče pogodbenih razmerij med vlagatelji kapitala, menedžmentom, zaposlenimi, dobavitelji in drugimi udeleženci. Pomembno je vplivala na razvoj agencijskega in delničarskega modela korporacijskega upravljanja, vendar praviloma izhaja iz že obstoječega položaja družbenikov kot nosilcev rezidualnih upravičenj, ne da bi posebej problematizirala njegovo sistemsko utemeljenost (Jensen in Meckling, 1976: 310–311). Zastopniška teorija se osredotoča na razmerje med delničarji kot principali in menedžmentom kot njihovim agentom ter na probleme nadzora in agencijskih stroškov, ki izvirajo iz ločitve lastništva in upravljanja.29 Obe teoriji sta pomembno vplivali na sodobno korporacijsko upravljanje, vendar praviloma izhajata iz že obstoječe institucionalne razporeditve korporacijskih pravic in je ne postavljata pod vprašaj z vidika spremenjene produkcijske strukture sodobnega podjetja. Za predmet te razprave je pomembnejša teorija lastninskih pravic oziroma nepopolnih pogodb. Njeno temeljno izhodišče je, da s pogodbami ni mogoče vnaprej urediti vseh prihodnjih možnih situacij, zato je razporeditev rezidualnih kontrolnih pravic odločilna za dejansko razporeditev oblasti in investicijskih spodbud v podjetju. Te pravice naj bi bile praviloma dodeljene tistim udeležencem, katerih specifične investicije so ključne za ustvarjanje vrednosti in jih ni mogoče učinkovito zaščititi samo s pogodbo.30 Ta ugotovitev je pomembna tudi za položaj zaposlenih. Človeški kapital je neločljiv od svojih nosilcev, njegovega optimalnega angažiranja pa ni mogoče v celoti vnaprej določiti in zagotoviti s pogodbo o zaposlitvi. Različne oblike delavske participacije je zato mogoče razumeti tudi kot institucionalne mehanizme za varovanje specifičnih investicij zaposlenih in krepitev njihovih spodbud za optimalno vlaganje človeškega kapitala. Vendar teorija lastninskih pravic sama po sebi zaposlenih še ne obravnava kot člane korporacije in iz nje tudi ni mogoče neposredno izpeljati njihovih izvirnih korporacijskih pravic.
3.2.3. Teorije podjetja kot produkcijske skupnosti
Najbližje predmetu te razprave so teorije, ki podjetja ne reducirajo na premoženje, pogodbeni mehanizem ali instrument nosilcev finančnega kapitala, ampak ga obravnavajo kot
organiziran okvir skupnega ustvarjanja vrednosti več produkcijskih virov in njihovih nosilcev.
Deležniška teorija podjetja izhaja iz predpostavke, da podjetje ne obstaja zgolj zaradi maksimiranja koristi delničarjev, temveč predstavlja organizacijski okvir ustvarjanja vrednosti za širši krog deležnikov, ki lahko vplivajo na doseganje njegovih ciljev ali so od njegovega delovanja odvisni.31 S tem presega izključno delničarsko razumevanje podjetja, vendar sama po sebi še ne razlikuje dovolj jasno med zunanjimi deležniki in tistimi notranjimi deležniki, ki so neposredni nosilci temeljnih produkcijskih dejavnikov. Prav tako ne daje enotnega odgovora na vprašanje, katere konkretne korporacijske pravice naj bi pripadale posameznim skupinam deležnikov. Blair-Stoutova teorija produkcijske skupnosti podjetje razume kot institucionalni okvir skupnega ustvarjanja vrednosti več udeležencev, ki v skupni produkcijski proces vlagajo različne podjetju specifične vire. Ker so ti vložki medsebojno komplementarni, njihovih posameznih prispevkov k skupnemu rezultatu praviloma ni mogoče natančno ločiti. Korporacija ima v takšnih razmerah funkcijo institucionalnega koordiniranja in uravnoteževanja interesov udeležencev skupnega produkcijskega procesa.32 Ta teorija je posebej pomembna za razumevanje skupne narave produkcije, vendar tudi ona sama ne razvija modela korporacije kot pravne skupnosti finančnega in intelektualnega kapitala ter njunih nosilcev. Teorija podjetja kot organizacije virov oziroma znanja njegove konkurenčne prednosti ne išče zgolj v finančnem in materialnem kapitalu, temveč predvsem v specifični kombinaciji heterogenih fizičnih, organizacijskih in človeških virov.33 V sodobni ekonomiji so prav težko posnemljiva znanja, kompetence, inovacijske sposobnosti, organizacijske zmožnosti in odnosi pogosto ključni vir dolgoročne konkurenčne prednosti. Ta teorija pomembno potrjuje produkcijski pomen človeškega in širše intelektualnega kapitala, ne ukvarja pa se neposredno z vprašanjem pravnega položaja njegovih nosilcev v korporaciji. Teorija moči v podjetju opozarja, da dejanska ekonomska in organizacijska moč ne izhaja nujno samo iz formalnega lastništva fizičnih sredstev, temveč tudi iz nadzora nad ključnimi oziroma kritičnimi produkcijskimi viri. Med takšne vire lahko sodijo tudi specifična znanja, kompetence in druge sestavine človeškega kapitala zaposlenih.34 S tem opozarja na možnost razkoraka med dejanskim produkcijskim pomenom in močjo posameznih udeležencev ter njihovim formalnim položajem v sistemu korporacijskega upravljanja. Vprašanje pravne institucionalizacije te dejanske moči pa ostaja zunaj njenega neposrednega predmeta.
3.3. Pomen in meje obstoječih teorij za nadaljnjo razpravo
Predstavljene teorije se med seboj pomembno razlikujejo po predmetu, metodi in temeljnih izhodiščih. Prav tako jih ni mogoče enostavno razvrstiti tako, da bi vsaka izmed njih dosledno podpirala bodisi delničarski bodisi deležniški model korporacijskega upravljanja. Posamezne teorije vsebujejo različne elemente in omogočajo tudi različne normativne interpretacije. Nobena izmed njih sama po sebi ne razvija institucionalne deležniške teorije korporacije, kakršna je predmet te razprave. Vendar njihove ugotovitve skupaj opozarjajo na več pomembnih vidikov istega kompleksnega fenomena: podjetje povezuje več heterogenih produkcijskih virov in njihovih nosilcev; nova vrednost nastaja z njihovim skupnim in vzajemno soodvisnim delovanjem; vseh medsebojnih razmerij ni mogoče popolno urediti s pogodbami; individualnih prispevkov k skupnemu rezultatu ni mogoče vedno natančno ločiti; dejanska produkcijska moč pa ne izhaja nujno samo iz formalnega lastništva materialnih sredstev.
Ta spoznanja predstavljajo širši teoretični okvir, znotraj katerega je mogoče razvijati nadaljnjo analizo, ne pa že njene končne rešitve. Institucionalna deležniška teorija se zato ne opira na eno samo izmed predstavljenih teorij in se z nobeno izmed njih v celoti ne identificira. Iz njih prevzema tista spoznanja, ki so pomembna za razumevanje spremenjene produkcijske strukture sodobnega podjetja, jih povezuje z ugotovitvami o naraščajočem pomenu intelektualnega kapitala ter na tej podlagi odpira posebno vprašanje njegove ustrezne pravne institucionalizacije.
Prav na tej točki je treba preiti od splošnega pregleda teorij k doslednemu razlikovanju med podjetjem kot realnim ekonomskim in organizacijskim fenomenom ter korporacijo kot njegovo pravno-organizacijsko obliko. Šele na tej podlagi je mogoče ugotoviti, ali sedanja pravna koncepcija korporacije ustreza dejanski produkcijski strukturi sodobnega podjetja ali pa še vedno temelji na zgodovinsko podedovani enokapitalski institucionalni zasnovi. Temu vprašanju je namenjeno naslednje poglavje.
4. Temeljno protislovje sedanje pravne koncepcije korporacije
4.1. Razkorak med podjetjem v ekonomskem in korporacijo v pravnem smislu
Pri analizi obravnavane problematike je nujno dosledno razlikovati med podjetjem v ekonomskem in gospodarsko družbo oziroma korporacijo v pravnem smislu. Podjetje v ekonomskem smislu je organizirana produkcijska celota, v kateri se združujejo in medsebojno učinkujejo različni produkcijski dejavniki zaradi ustvarjanja nove vrednosti. Korporacija oziroma gospodarska družba pa je pravno-organizacijska oblika, prek katere pravo tej ekonomski organizaciji priznava samostojno pravno subjektiviteto, ureja njeno notranjo organizacijo ter določa pravice in obveznosti njenih članov in organov.
Če naj bo korporacija res pravna institucionalizacija podjetja kot realne ekonomske tvorbe, bi morali biti njena pravna struktura ter njen materialni in personalni substrat vsaj v temeljnem sorazmerju z dejansko produkcijsko strukturo podjetja. V veljavnem korporacijskem pravu pa temu ni tako.
Podjetja v ekonomskem smislu brez dela oziroma intelektualnega kapitala in njegovih nosilcev sploh ni. Finančni kapital sam po sebi ne proizvaja ničesar. Korporacija v pravnem smislu pa je kljub temu konstruirana tako, kot da so za njen nastanek konstitutivni zgolj finančni kapital in njegovi vlagatelji - družbeniki, potrebno delo pa lahko tako nastala pravna oseba naknadno pridobi na trgu v vlogi »delodajalca«. V tem tudi je temeljno protislovje veljavne pravne koncepcije kapitalistične korporacije: realno podjetje je po svoji produkcijski vsebini skupnost oziroma organizacija finančnega in intelektualnega kapitala, njegova pravna oblika pa je v osnovi še vedno institucionalizirana kot organizacija oziroma personifikacija zgolj finančnega kapitala.
4.2. Korporacija kot pravno personificirani finančni kapital
V pravni in pravno-ekonomski teoriji sicer obstaja več različnih pogledov na samo ontološko naravo pravne osebe in korporacije. Poenostavljeno jih je mogoče razvrstiti zlasti na:
• teorije korporacije kot personificiranega oziroma namembnega premoženja,
• teorije korporacije kot skupnosti oseb ter
• različne entitetne teorije, po katerih korporacija predstavlja od svojih članov razmeroma osamosvojeno institucionalno entiteto.35 Toda za predmet te razprave je pomembnejše od navedenih doktrinarnih razlik nekaj drugega. V veljavni institucionalni konstrukciji gospodarske korporacije je kot njen konstitutivni materialni substrat ne glede na posamezno teoretično razlago praviloma priznan predvsem finančni oziroma stvarni kapital, kot njeni izvirni člani (personalni substrat) pa njegovi vlagatelji.
To najjasneje izraža teorija podjetja kot pravno organiziranega oziroma personificiranega kapitala. Po njej finančni kapital, vložen v gospodarsko funkcijo, z organizacijo v gospodarsko družbo pridobi pravno subjektiviteto. Tako nastala pravna oseba postane samostojen nosilec pravic in obveznosti ter lastnica vanjo vloženega premoženja, njeni ustanovitelji oziroma vlagatelji pa na temelju svojih kapitalskih vložkov pridobijo ustrezne članske oziroma korporacijske pravice.36 Delo in njegovi nosilci v tej konstrukciji niso konstitutivni element pravnega nastanka korporacije. Delo je obravnavano kot produkcijski input, ki ga že ustanovljena korporacija kot delodajalec naknadno najema na trgu, njegovi nosilci pa z njo vstopajo v pogodbeno delovnopravno, ne pa v izvirno korporacijskopravno razmerje. Posledica tega ni zgolj različna formalnopravna kategorizacija obeh produkcijskih dejavnikov, temveč iz nje izhaja tudi bistveno različna porazdelitev ekonomske in upravljavske subjektivitete:
• nosilci finančnega kapitala so člani korporacije in iz tega naslova nosilci izvirnih korporacijskih pravic;
• zaposleni kot produkcijski nosilci intelektualnega kapitala pa so zgolj pogodbeni sodelavci korporacije in imajo le tiste participacijske pravice, ki jim jih kot posebno korekturo temeljnega sistema naknadno prizna zakon.
Prav zato delavska participacija pri upravljanju v veljavnem pravnem sistemu praviloma tudi ni pojmovana kot logična sestavina samega članskega oziroma korporacijskega statusa zaposlenih, temveč kot posebna zakonska omejitev oziroma dopolnitev sicer izvirne upravljavske oblasti nosilcev finančnega kapitala.
4.3. Problem nepopolnega materialnega in personalnega substrata korporacije
Takšna pravna konstrukcija postane posebej vprašljiva, če jo analiziramo z vidika materialnega in personalnega substrata pravne osebe. Za dejansko izvajanje gospodarske dejavnosti namreč ne zadostuje zgolj obstoj finančnega premoženja. Finančni kapital in morebitna podjetniška ideja njegovih vlagateljev sama po sebi še ne predstavljata delujočega podjetja. Produkcijski proces je mogoče vzpostaviti šele z vključitvijo dela oziroma človeškega kapitala in njegovih nosilcev. Z vidika realnega podjetja je zato:
• popolni produkcijski oziroma materialni substrat mogoče oblikovati šele s kombinacijo finančnega in intelektualnega kapitala,
• popolni personalni substrat pa tvorijo nosilci obeh produkcijskih kapitalov, ki so neposredno vključeni v skupni produkcijski proces.
Pravna konstrukcija, po kateri lahko popolna gospodarska pravna oseba nastane že zgolj s pravno organizacijo finančnega kapitala, delo in njegovi nosilci pa so lahko sistemsko dodani šele pozneje prek tržne pogodbe, zato ne odraža dejanske narave podjetja kot produkcijske organizacije.
To seveda ne pomeni, da bi bilo treba zanikati nujni »jamstveni« pomen finančnega kapitala za pravno varnost upnikov in pravnega prometa. Jamstvena funkcija premoženja korporacije in njegova produkcijska funkcija sta dve različni vprašanji. Dejstvo, da mora gospodarska pravna oseba razpolagati z ustrezno jamstveno maso za svoje obveznosti, samo po sebi še ne dokazuje, da je finančni kapital tudi edini konstitutivni produkcijski kapital podjetja in da zato samo njegovi nosilci legitimno tvorijo personalni substrat korporacije. Korporacijskopravni privilegij finančnega kapitala je tako posledica zgodovinsko nastale pravne konstrukcije, ne pa neizogibna posledica same ekonomske narave podjetja.
4.4. Delničarji oziroma družbeniki niso »lastniki podjetja«
Na tej točki je treba ponovno opozoriti tudi na pravno napačno, vendar v ekonomski in celo korporacijsko-upravljavski terminologiji še vedno zelo razširjeno predstavo o delničarjih oziroma družbenikih kot »lastnikih podjetja« oziroma »lastnikih družbe«.
Gospodarska družba kot pravna oseba nima lastnika v stvarnopravnem pomenu. Sama je nosilka lastninske pravice na svojem premoženju. Imetniki delnic oziroma poslovnih deležev so nosilci posebnega članskega položaja v njej, iz katerega izvirajo njihove zakonsko določene upravljavske in premoženjske korporacijske pravice. Ta distinkcija ni zgolj terminološka. Če bi bile korporacijske pravice delničarjev neposredna emanacija stvarnopravnega lastništva nad podjetjem in njegovim premoženjem, bi bilo mogoče njihov izključni položaj do določene mere razlagati neposredno z lastninskim pravom. Ker pa niso, je treba njihovo vsebino, obseg in izključnost razlagati kot rezultat konkretne institucionalne odločitve korporacijskega prava.
Pravo je določilo, da vložek finančnega kapitala ustvarja članski položaj in iz njega izvirajoče korporacijske pravice. Prav zato pa lahko pravo načeloma določi tudi, da ustrezen produkcijski vložek druge vrste kapitala ustvarja ustrezen korporacijski položaj njegovih nosilcev. S tem se vprašanje institucionalne vključitve zaposlenih kot nosilcev človeškega kapitala bistveno premakne. Ne gre več za to, ali naj pravo poseže v domnevno »lastninsko pravico delničarjev do podjetja« in del njihovih izvirnih pravic iz socialnih ali političnih razlogov prenese na zaposlene. Gre za vprašanje, ali je zgodovinsko nastalo pravno pravilo, po katerem korporacijski članski položaj ustvarja samo vložek ene vrste produkcijskega kapitala, v sodobnih produkcijskih razmerah še vedno ekonomsko in sistemsko utemeljeno.
4.5. Delavska participacija kot sistemska korektura nepopolne pravne koncepcije korporacije
Sedanji sistemi delavske participacije pri upravljanju v tem pogledu že predstavljajo pomemben razvojni preboj iz klasične enokapitalske koncepcije korporacije. S tem ko pravo zaposlenim priznava pravico do obveščenosti, posvetovanja, soodločanja in neposrednega predstavništva v organih gospodarskih družb, dejansko že priznava, da njihovega položaja v podjetju ni mogoče utemeljeno reducirati zgolj na položaj »pogodbenega prodajalca/najemodajalca delovne sile«.
V tem smislu je mogoče sedanji pravni položaj zaposlenih označiti kot sistem nepopolnih korporacijskih pravic in bistveno okrnjenega korporacijskega statusa. Veljavna slovenska zakonodaja jim namreč sicer res že priznava nekatere pravice, ki po svoji vsebini nedvomno posegajo na področje korporacijskega upravljanja in delitve ustvarjene vrednosti, zlasti:
1. pravice do obveščenosti in skupnega posvetovanja prek sveta delavcev, omejen obseg pravice do soodločanja po 95. členu ZSDU ter pravico do neproporcionalnega sodelovanja delavskih predstavnikov v organih družbe,
2. na premoženjskem področju pa možnost udeležbe delavcev pri dobičku po ZUDDob.
Vendar te pravice po svojem obsegu in intenzivnosti še zdaleč niso primerljive z izvirnimi in polnimi korporacijskimi pravicami, ki jih pravo priznava družbenikom kot nosilcem finančnega kapitala, predvsem pa zaposlenim ne zagotavljajo članskega statusa v korporaciji. Zato pomenijo le delno pravno institucionalizacijo njihovega dejanskega položaja nosilcev in vlagateljev intelektualnega kapitala, ne pa še njihovega sistemsko enakopravnega korporacijskega statusa. Predvsem pa so še vedno razumljene kot delovnopravne in ne kot korporacijskopravne pravice.
Zato je današnje delavsko soupravljanje mogoče razumeti kot pomembno, vendar še ne dokončno institucionalno priznanje objektivno spremenjene produkcijske realnosti. Pomeni že določen preboj klasične enokapitalske pravne koncepcije korporacije, vendar še ne tudi njenega sistemskega preseganja: zaposleni so prek posameznih participacijskih institutov sicer že vključeni v korporacijsko upravljanje, niso pa še priznani kot konstitutivni člani korporacije na podlagi svojega ekonomskega vlagateljstva intelektualnega kapitala in kot nosilci temu ustreznih izvirnih korporacijskih pravic. Gre torej za zametek drugačne korporacijske paradigme. Če namreč sodobno podjetje produkcijsko temelji na vzajemno soodvisnem delovanju finančnega in intelektualnega kapitala, pravna koncepcija korporacije, ki izvirne korporacijske pravice priznava zgolj nosilcem prvega, ne odraža več dejanske produkcijske strukture podjetja in zato izgublja svojo prvotno sistemsko legitimacijo (Gostiša, 2025: 12–13).
Njena dosledna teoretična izpeljava namreč vodi od vprašanja, koliko participacijskih pravic naj bodo zaposleni deležni v korporaciji finančnega kapitala, k bistveno bolj temeljnemu vprašanju: ali naj sodobna korporacija sploh še ostane pravna skupnost oziroma pravna personifikacija samo finančnega kapitala ali pa jo je treba normativno reinterpretirati kot pravno skupnost obeh temeljnih produkcijskih kapitalov sodobnega podjetja in njunih nosilcev? Prav to vprašanje predstavlja izhodišče za novo pravno koncepcijo korporacije.
4.6. Potreben pravnoteoretični preskok: od delovnopravnega k korporacijskopravnemu razumevanju delavskega soupravljanja
Ena pomembnejših teoretičnih ovir za nadaljnji razvoj delavskega soupravljanja je njegovo tradicionalno umeščanje predvsem v sistem delovnega prava oziroma širše razumljenih »socialnih pravic« zaposlenih. Takšno pojmovanje zamegljuje bistveno razliko med dvema povsem različnima vrstama pravnih razmerij, v katerih zaposleni nastopajo v zvezi z delom. V delovnem razmerju nastopajo kot delojemalci in pogodbena stranka v tržno-menjalnem razmerju z delodajalcem, katerega predmet so plača in drugi pogoji »menjave dela«; po vključitvi v organizirani produkcijski proces pa hkrati nastopajo tudi v bistveno drugačni družbenoekonomski vlogi – kot produkcijski nosilci intelektualnega kapitala, soustvarjalci skupnega produkta in konstitutivni notranji deležniki podjetja. Participativna upravljavska razmerja, ki jih ureja ZSDU, zato niso del tržno-menjalnega delovnega razmerja, temveč notranja organizacijska in upravljavska razmerja v gospodarski družbi (Gostiša, 2024:3).
Iz tega izhaja tudi njihova pravna narava. Pravica zaposlenih do sodelovanja pri upravljanju ne izvira iz pogodbe o zaposlitvi, ampak neposredno iz 75. člena Ustave in ZSDU, njen predmet pa ni pridobitev določene izpolnitve od delodajalca, temveč institucionalna udeležba zaposlenih pri oblikovanju in izvrševanju upravljavskih odločitev znotraj gospodarske družbe. Gre torej za statusna, institucionalna in organizacijska razmerja znotraj sistema korporacijskega upravljanja, po svoji temeljni pravni funkciji primerljiva z upravljavskimi korporacijskimi razmerji, ki jih ZGD-1 priznava družbenikom. Če korporacijsko razmerje opredeljujejo korporacijske pravice njegovih udeležencev, med katere poleg premoženjskih sodijo prav upravljavska upravičenja (Plavšak, 2014: 653), ni stvarnega pravnoteoretičnega razloga, da bi upravljavske pravice zaposlenih zgolj zaradi njihovega delovnopravnega statusa pri isti pravni osebi kvalificirali kot delovnopravne oziroma »socialne« pravice. ZSDU je zato po predmetu in funkciji urejanja korporacijsko-upravljavski predpis, sistemsko komplementaren z ZGD-1, korporacijsko upravljanje družbenikov po ZGD-1 in korporacijsko soupravljanje zaposlenih po ZSDU pa sta dve medsebojno povezani sestavini enotnega sistema korporacijskega upravljanja iste gospodarske družbe.
Prav s tega vidika pomeni že sam sprejem ZSDU pomemben normativni zametek
institucionalizacije deležniške (angl. stakeholder) koncepcije korporacijskega upravljanja in s tem sistemsko korekturo klasičnega modela primata delničarjev (angl. shareholder primacy). Veljavni pravni red namreč upravljavskih upravičenj v gospodarski družbi ne priznava več izključno družbenikom kot nosilcem finančnega kapitala, ampak tudi zaposlenim kot drugi skupini ključnih notranjih deležnikov, s čimer se že približuje temeljnemu izhodišču deležniške in sorodnih sodobnih teorij korporacije, da korporacija ni zgolj instrument nosilcev finančnega kapitala (Freeman, 1984: 25; Blair in Stout, 1999: 253). Vendar ta razvojni preboj za zdaj ostaja nedokončan: zaposleni so sicer že korporacijsko-upravljavski upravičenci, niso pa še priznani kot enakopravni konstitutivni člani korporacije na podlagi svojega položaja produkcijskih nosilcev in ekonomskih vlagateljev intelektualnega kapitala in iz tega položaja izvedenih izvirnih korporacijskih pravic. Potreben nadaljnji pravnoteoretični preskok zato ni v tem, da bi delavsko soupravljanje šele prenesli iz delovnega v korporacijsko pravo, temveč da se njegova že obstoječa korporacijsko-upravljavska pravna narava ustrezno prepozna in teoretično dosledno izpelje: participacijske pravice zaposlenih je treba prenehati pojmovati predvsem kot delovnopravni oziroma socialni korektiv upravljavske oblasti nosilcev finančnega kapitala ter jih razumeti kot korporacijske upravljavske pravice zaposlenih kot ene od konstitutivnih skupin notranjih deležnikov sodobne korporacije. Sedanje delavsko soupravljanje je zato treba razumeti dvojno: kot že obstoječi element deležniškega korporacijskega upravljanja de lege lata in hkrati kot razvojno predstopnjo njegove polnejše institucionalizacije, v kateri bi se korporacijsko-upravljavski položaj zaposlenih neposredno navezal na njihov status nosilcev enega od temeljnih produkcijskih kapitalov sodobnega podjetja (Gostiša, 2025: 16–17).
5. Korporacija kot enakopravna pravna skupnost finančnega in intelektualnega kapitala ter njunih nosilcev
5.1. Temeljna pravna reinterpretacija korporacije
Če sodobno podjetje v ekonomskem smislu razumemo kot institucionalno organizacijo komplementarnih in vzajemno soodvisnih produkcijskih kapitalov – finančnega in intelektualnega – ter njunih nosilcev, potem mora tej objektivni produkcijski realnosti dolgoročno ustrezati tudi njegova pravna institucionalizacija. Temeljna razvojna smer zato ne more biti zgolj v nadaljnjem dodajanju posameznih participacijskih pravic zaposlenih sicer nespremenjeni pravni koncepciji korporacije kot organizacije finančnega kapitala. Potrebna je postopna institucionalna reinterpretacija same korporacije.
Novo pravno koncepcijo de lege ferenda je mogoče v njenem najkrajšem teoretičnem izrazu opredeliti kot enakopravno oziroma partnersko pravno skupnost finančnega in intelektualnega kapitala ter njunih nosilcev.37 Oba kapitala predstavljata » materialni substrat«, njuni nosilci pa »personalni substrat« korporacije kot pravne osebe. Bistvo te koncepcije pa je v tem, da status pravno relevantnega konstitutivnega kapitalskega vložka ni več rezerviran samo za finančni kapital. Ustrezno se prizna tudi dejanski ekonomski vložek intelektualnega kapitala, njegovim nosilcem – zaposlenim pa se na tej podlagi prizna enakopraven članski položaj oziroma položaj družbenikov in iz njega izvirajoče korporacijske pravice. S tem se pravna struktura korporacije uskladi z dejansko »dvokapitalsko« produkcijsko strukturo podjetja.
Ne gre torej za odvzem sedanjih korporacijskih pravic sedanjim družbenikom niti za njihovo nadomestitev s pravicami zaposlenih, temveč za pravno »demonopolizacijo« korporacije: odpravo sedanje sistemske izključnosti ene same vrste produkcijskega kapitala kot podlage korporacijskega članstva in vzpostavitev načelne institucionalne enakopravnosti obeh temeljnih produkcijskih kapitalov ter njunih nosilcev. Nova teorija zato ne uvaja »primata dela« namesto »primata kapitala«. Njeno temeljno načelo je prav nasprotno: nobeden od obeh temeljnih produkcijskih kapitalov in njunih nosilcev nima že po svoji naravi apriorne pravice do sistemskega monopola nad upravljanjem skupnega produkcijskega procesa in razpolaganjem z njegovim ekonomskim rezultatom.
Korporacija tako ni več pravni instrument ene same strani produkcijskega odnosa, ampak institucionalni pravni okvir partnerskega sodelovanja obeh konstitutivnih produkcijskih subjektov podjetja. Njuno temeljno pravno povezavo v tako zasnovani bodoči korporaciji shema zaradi nazornosti označuje kot ustanovno družbeno pogodbo. Tudi ta izraz je tu seveda uporabljen de lege ferenda kot oznaka za temeljni korporacijskopravni akt, s katerim bi bil skladno z zakonom institucionaliziran skupni članski položaj nosilcev obeh konstitutivnih kapitalskih vložkov, ne pa kot trditev, da veljavno pravo takšno pogodbeno razmerje med družbeniki in zaposlenimi že pozna.
Slika 8: Okvirna pravna zasnova dvokapitalske korporacije
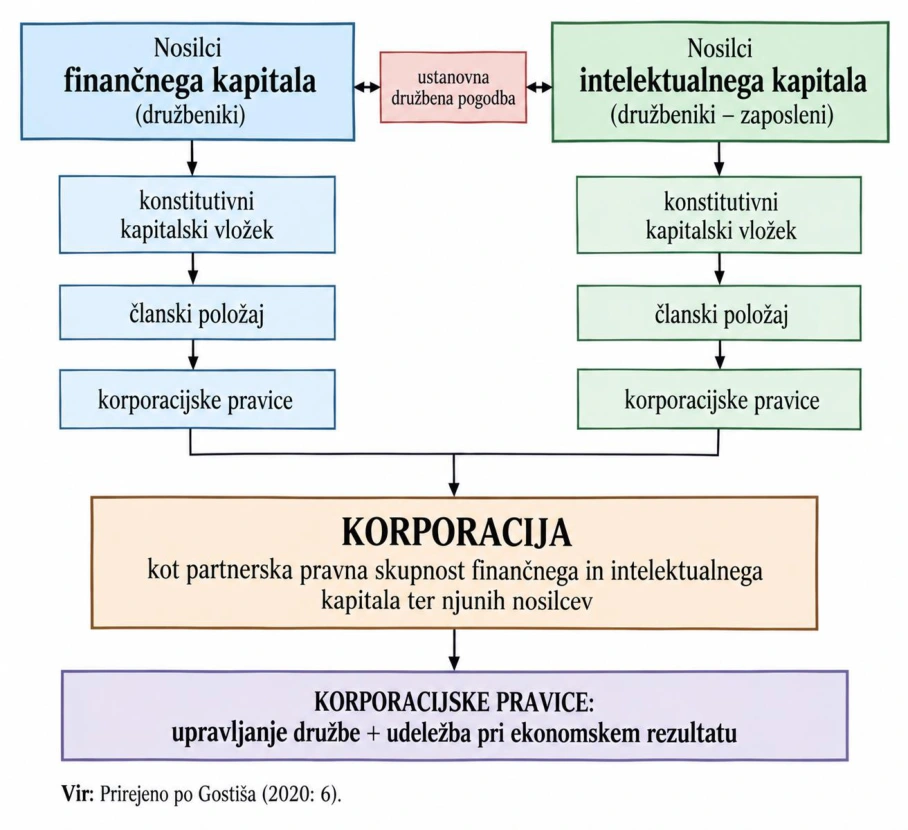
Tako zasnovana korporacija torej ne opušča temeljne logike, po kateri korporacijski položaj in pravice izhajajo iz kapitalskega vložka, ampak razširja pojem pravno relevantnega konstitutivnega kapitala. Finančnemu se kot druga realno obstoječa sestavina produkcijske osnove sodobnega podjetja enakopravno pridruži intelektualni kapital. Pri tem izraz »enakopravno« ne pomeni nujno vnaprej določene matematične delitve korporacijskih pravic v razmerju 50 : 50. Pomeni enakopravnost načelnega sistemskega statusa obeh konstitutivnih kapitalskih vložkov in njunih nosilcev: nobena vrsta kapitala in nobena skupina njegovih nosilcev ni že po definiciji edina korporacijsko konstitutivna, druga pa zgolj pogodbeno vključena v podjetje.
5.2. Redefinicija klasičnih korporacijskih pravic ni potrebna
Za takšno institucionalno transformacijo načeloma ni potrebna redefinicija samega pojma klasičnih korporacijskih pravic. Korporacijske pravice niso stvarnopravna lastninska upravičenja na premoženju družbe, temveč posebne statusne oziroma članske pravice, ki izvirajo iz članstva v korporaciji.38 Njihova sedanja izključna oziroma primarna vezanost na finančni kapitalski vložek je posledica veljavne pravne koncepcije, po kateri je kot konstitutivni korporacijski vložek priznan predvsem finančni oziroma premoženjski kapital. Če pa intelektualnemu kapitalu priznamo njegov dejanski značaj produkcijskega kapitala in zaposlenim položaj njegovih ekonomskih vlagateljev, potem ni nobenega načelnega razloga, da bi bil kot podlaga korporacijskega članstva pravno relevanten samo finančni kapitalski vložek.
Ključno vprašanje zato ni več, ali je mogoče korporacijske pravice ločiti od kapitalskega vložka, temveč kaj v sodobnih produkcijskih razmerah sploh šteje kot korporacijsko relevanten kapitalski vložek.
Pravna neotipljivost intelektualnega kapitala sama po sebi ni razlog za njegovo popolno institucionalno izključitev iz pravne strukture korporacije. Pri tem je bistvena dosledna ločitev med lastninskimi in korporacijskimi pravicami. Človeški kapital zaradi svoje neločljive povezanosti z osebo njegovega nosilca ne more biti predmet klasične stvarnopravne lastnine na enak način kot materialne stvari ali samostojne premoženjske pravice. To pa v ničemer ne pomeni, da njegovo dejansko produkcijsko vlaganje ne more predstavljati pravno relevantne podlage za pridobitev ustreznega statusnega oziroma članskega položaja v korporaciji. Prav nasprotno: ker so korporacijske pravice pravno ustvarjene statusne oziroma članske pravice, lahko pravni red njihov nastanek načeloma naveže tudi na drugačen tip produkcijskega vložka od finančnega.
Takšna možnost tudi sicer ni povsem tuja veljavnemu korporacijskemu pravu. Že tradicionalno razlikovanje med kapitalskimi in osebnimi družbami kaže, da članski položaj v gospodarski družbi ni v vseh primerih nujno zasnovan izključno na denarnem oziroma stvarnem premoženjskem vložku. Pri osebnih družbah so lahko pravno relevantne tudi storitve družbenika. Predlagana institucionalna vključitev nosilcev intelektualnega kapitala zato v tem temeljnem pogledu ne pomeni pravnoteoretičnega preloma brez kakršnekoli opore v obstoječem korporacijskem pravu, temveč razvojno razširitev njegove temeljne logike na objektivno spremenjeno produkcijsko strukturo sodobnega podjetja. Predmetna teorija torej ne ruši načela: kapitalski vložek → članski položaj → korporacijske pravice, ampak zahteva njegovo dosledno uporabo tudi za drugo realno obstoječo vrsto produkcijskega kapitala.
5.3. Ohranitev in razširitev kapitalskega načela
Podobno velja za t. i. kapitalsko načelo kot tradicionalni organizacijski princip kapitalskih gospodarskih družb. Po tem načelu je obseg upravljavskih in premoženjskih korporacijskih pravic praviloma povezan z obsegom kapitalske udeležbe posameznega člana družbe. Večji vložek finančnega kapitala praviloma pomeni večji vpliv pri upravljanju in večji delež pri ekonomskem rezultatu. Tudi tega načela zaradi nove pravne koncepcije korporacije ni nujno opustiti. Če je intelektualni kapital dejanski produkcijski kapital, njegova institucionalna vključitev pomeni predvsem razširitev pojma korporacijsko relevantnega kapitala, ne pa nujno odpravo kapitalskega načela kot takega. Problem so zaenkrat le metode merjenja tega kapitala in njihova zanesljivost.
Pri tem je namreč potrebna metodološka previdnost. Današnje metode merjenja in vrednotenja intelektualnega kapitala, ki jih je sicer precej, še ne omogočajo popolnoma natančnega izračunavanja njegovega vsakokratnega produkcijskega prispevka, prav tako ugotovljenih deležev neopredmetenih sredstev v tržni vrednosti podjetja ni mogoče neposredno mehansko pretvarjati v odstotke upravljavskih ali drugih korporacijskih pravic. Toda ta praktična merilna težava ne spreminja temeljnega teoretičnega problema. Tudi prispevka finančnega kapitala k skupnemu produktu zaradi popolne produkcijske komplementarnosti obeh kapitalov ni mogoče neposredno in objektivno izmeriti na način, ki bi dokazoval, da njegovim nosilcem po naravi stvari pripada sto odstotkov izvirnih rezidualnih korporacijskih upravičenj. Sedanja izključnost teh pravic je pozitivnopravna institucionalna konstrukcija, ne empirično ugotovljena posledica relativnih produkcijskih prispevkov.
Razvoj ustreznih metod vrednotenja intelektualnega kapitala (in t. i. računovodstva človeških virov nasploh) ter kriterijev za konkretno institucionalno razmejitev korporacijskih pravic je zato lahko pomembna praktična naloga prihodnjega razvoja računovodstva človeških virov in korporacijskega prava, ne pa argument za nadaljnje popolno institucionalno ignoriranje intelektualnega kapitala. Zlasti ne na področju širšega oziroma intenzivnejšega vključevanja njegovih nosilcev v procese korporacijskega upravljanja, kjer matematična natančnost pri razmejevanju tovrstnih korporacijskih pravic med nosilci obeh kapitalom ni kardinalnega pomena, ampak je to lahko stvar takšnih ali drugačnih družbenih konvencij.39 Nekoliko bolj zapleten pa je obravnavani problem seveda na področju faktorske razdelitve produkta, vendar ta vidik problematike, kot je bilo že uvodoma omenjeno, ni predmet te razprave.
5.4. Zaposleni kot kolektivni nosilec korporacijskega položaja
Posebnost intelektualnega kapitala v primerjavi s finančnim je tudi v tem, da se njegov produkcijski obstoj in učinek na ravni podjetja izrazito oblikujeta kolektivno. Posamezni zaposleni je neposredni nosilec svojega človeškega kapitala, strukturni kapital pa je, kot je bilo pojasnjeno v poglavju 1.2.3, objektivizirani in intergeneracijsko akumulirani derivat človeškega kapitala, ki ga aktualni kolektiv zaposlenih uporablja, reproducira in nadalje razvija. Zato je mogoče korporacijski položaj zaposlenih smiselno institucionalizirati predvsem kot kolektivni članski položaj nosilcev intelektualnega kapitala. Ne gre torej za to, da naj bi vsak posamezni zaposleni pridobil individualno korporacijsko članstvo, analogno individualnemu imetništvu ene ali več delnic oziroma poslovnih deležev, ampak za pravno priznanje kolektiva zaposlenih kot skupnega nosilca določenega sklopa izvirnih korporacijskih pravic iz naslova njihovega intelektualnega kapitalskega vložka.
Takšen kolektivni položaj že po logiki stvari zahteva ustrezna demokratična predstavniška telesa in postopke, prek katerih se oblikujejo, artikulirajo in institucionalno zastopajo avtentični interesi zaposlenih. Prav na tej točki se dolgoročna teorija dvokapitalske korporacije neposredno povezuje s sedanjimi sistemi delavskega soupravljanja. Sveti delavcev in delavski predstavniki v organih družb namreč že danes opravljajo zametke tistih predstavniških funkcij, ki bi bile v polno razvitem dvokapitalskem modelu logična sestavina kolektivnega članskega položaja zaposlenih kot nosilcev intelektualnega kapitala. Sedanja delavska participacija zato ni sistemski tujek znotraj korporacijskega upravljanja, temveč jo je mogoče razumeti kot razvojno predstopnjo njegove prihodnje bistveno polnejše institucionalizacije.
5.5. Dve temeljni razsežnosti korporacijskega članstva
Iz nove koncepcije korporacije izhajata dve medsebojno povezani temeljni razsežnosti korporacijskega položaja nosilcev obeh vrst kapitala:
1. sodelovanje pri upravljanju skupnega produkcijskega sistema in
2. udeležba pri njegovem ekonomskem rezultatu.
Gre za dve temeljni rezidualni funkciji korporacijskega članstva. Če finančni in intelektualni kapital skupaj ustvarjata produkt ter njuni nosilci v skupni produkcijski proces vlagajo svoja specifična produkcijska potenciala, potem načelne sistemske enakopravnosti ni mogoče dosledno uresničiti samo na eni od teh dveh ravni.
Polno razvita ekonomska demokracija zato dolgoročno predpostavlja tako ustrezno soupravljavsko kot tudi premoženjsko oziroma razdelitveno participacijo zaposlenih. Obe izhajata iz istega temeljnega sistemskega izhodišča – priznanja zaposlenih kot nosilcev in vlagateljev enega od dveh konstitutivnih produkcijskih kapitalov sodobnega podjetja. Ker je predmet nadaljnje razprave predvsem korporacijsko upravljanje in položaj delavskih predstavnikov v njem, bo v ospredju zlasti prva razsežnost. Toda pri tem je treba ves čas ohraniti pred očmi, da soupravljanje in udeležba pri ekonomskem rezultatu v razviti dvokapitalski koncepciji nista dve med seboj nepovezani socialni pravici, ampak dve sistemski posledici istega kapitalskega vlagateljskega položaja.
5.6. Partnerski namesto antagonističnega mezdnega produkcijskega odnosa
Nova pravna koncepcija korporacije ima tudi širšo sistemsko posledico. Dokler je ena skupina nosilcev produkcijskih dejavnikov pravno konstituirana kot edini član korporacije in nosilec izvirnih korporacijskih pravic, druga pa kot pogodbeno najeta »delovna sila«, je t. i. mezdni temeljni produkcijski odnos med delom in kapitalom že po svoji institucionalni strukturi asimetričen. Dvokapitalska koncepcija obe skupini umešča v isto korporacijsko skupnost kot nosilca različnih, vendar medsebojno komplementarnih in vzajemno soodvisnih produkcijskih kapitalskih vložkov. S tem se temeljni produkcijski odnos konceptualno spreminja iz klasičnega mezdnega odnosa med »delodajalcem« in »delojemalcem« v partnerski oziroma asociativni odnos med nosilci finančnega in intelektualnega kapitala.
To seveda ne pomeni zanikanja različnih in lahko tudi medsebojno konfliktnih interesov obeh skupin. Prav nasprotno. Njuni interesi ostajajo različni in se lahko v konkretnih vprašanjih tudi izrazito razhajajo, o čemer podrobneje v poglavju 8.1., pomeni pa, da nobena od obeh strani nima že vnaprej institucionalnega monopola nad opredeljevanjem ciljev podjetja, upravljanjem skupnega produkcijskega procesa in razpolaganjem z njegovim ekonomskim rezultatom.
Prav institucionalna enakopravnost obeh konstitutivnih skupin ustvarja tudi pravno podlago za njuno dejansko interesno soočanje in usklajevanje znotraj korporacije. To pa predstavlja neposredno izhodišče za institucionalno deležniško teorijo korporacijskega upravljanja, razvito v okviru 6. poglavju v nadaljevanju.
5.7. Razvojni prostor in omejitve delavske participacije pri upravljanju de lege lata
Uvedba nove koncepcije korporacije in korporacijskega upravljanja, posledično pa ekonomske demokracije v pravem pomenu te besede, seveda zahteva svoj čas, predvsem pa tudi predhodno izpopolnitev metod merjenja oziroma vrednotenja ključnih sestavin intelektualnega kapitala40, kar pač ne bo šlo čez noč. Vendar pa je prostora za normativni oziroma institucionalni in praktični razvoj ter razmah – tako upravljavske kot finančne – participacije zaposlenih kot zametka bodoče »prave« ekonomske demokracije v zgoraj opisanem smislu še ogromno tudi v okviru obstoječega korporacijskega prava, čeprav veljavni ZGD-1 v osnovi seveda še vedno izhaja iz klasičnega »delničarskega« in ne iz sodobnega »deležniškega« modela korporacije.
Ključna ovira je pravzaprav v tem trenutku predvsem ideološke in ne pravne narave, predstavlja pa jo globoka zakoreninjenost doktrine primata delničarjev oziroma friedmanizma, katere problematičnost je bila v tej razpravi že podrobneje pojasnjena. Prav ta doktrinarna paradigma je bila med drugim tudi eden ključnih razlogov za izrazito odklonilen odnos dela stroke in politike do vseh doslej predlaganih zakonskih rešitev, usmerjenih v krepitev soupravljavskega položaja zaposlenih, čeprav so te predvidevale predvsem izboljšave in dograditev že obstoječega sistema delavske participacije. Če bi nam torej uspelo ta friedmanizem v stroki in politiki preseči, je dejanskih omejitev v veljavni korporacijski zakonodaji za širok razmah sistema upravljavske participacije – za finančno participacijo pa jih v tem smislu že zdaj sploh ni – zelo malo, odprtega pravnega prostora za krepitev
participacijskega položaja in pravic zaposlenih prek ustreznega dograjevanja veljavnega ZSDU pa še ogromno.
Pravzaprav je načelna omejitev v bistvu samo ena. Aktualna korporacijskopravna zakonodaja, ki je sicer že s samim sprejetjem ZSDU v Sloveniji sistemsko vpeljala prve zametke deležniške koncepcije korporacijskega upravljanja, zaenkrat izhaja iz načelnega stališča, da korporacijskopravne pravice delavcev, ki jim jih priznava ta zakon, ne glede na relativni produkcijski pomen intelektualnega kapitala v nobenem primeru ne morejo prevladati nad tovrstnimi pravicami družbenikov kot nosilcev finančnega kapitala. To je edina generalna omejitev.
Znotraj te generalne omejitve pa veljavna ureditev ne postavlja nobenih dodatnih splošnih omejitev ali posebnih kriterijev o tem, katere konkretne soupravljavske pravice delavcev naj bi bile sistemsko dopustne in katere ne ter v kolikšnem obsegu. Večji ali manjši obseg institucionalne participacije je torej stvar »politične« presoje zakonodajalca. Iz Ustave RS in veljavnega ZSDU izhajata glede tega zlasti dve temeljni smernici, ki sta zato lahko pravno upoštevno merilo za presojo vprašanja, koliko t. i. kolektivnega delavskega soupravljanja je zaenkrat ustavno »še dopustno« in koliko bi ga bilo z vidika varstva pravice do svobodne gospodarske pobude morda lahko de lege lata – tj. znotraj pravnih okvirov v osnovi še vedno klasičnega »delničarskega« modela korporacije, kakor jo ureja veljavni ZGD-1 – za te okvire že »preveč«. In sicer:
1. zakonsko določeno dopustno število delavskih predstavnikov v organih družbe – najmanj ena tretjina in največ ena polovica v nadzornih svetih, skladno tudi z odločbo Ustavnega sodišča RS št. U-I-302/97 z dne 15. 6. 2000 – v nobenem primeru ne dovoljuje morebitnega preglasovanja predstavnikov družbenikov v teh organih;
2. participacijske pravice svetov delavcev po določbah 87. do 98. člena ZSDU so zaenkrat omejene »maksimalno« na pravico sveta delavcev do soodločanja s soglasjem o vprašanjih, za katera zakon zahteva njegovo soglasje, medtem ko pravice do kakršnegakoli samostojnega sprejemanja pomembnejših upravljavskih odločitev svet delavcev nima, razen če se z delodajalcem za posamezne primere izjemoma tako dogovorita s t. i. participacijskim dogovorom.
Izključno s temi omejitvami je torej v pozitivnem pravu »zakoličen« največji trenutno dopusten obseg pravic delavcev do kolektivnega sodelovanja pri upravljanju, da to ne bi pretirano posegalo v pravico družbenikov do svobodne gospodarske pobude. Znotraj tega pa je, kot rečeno, možno in upoštevaje vse doslej povedano vsekakor tudi vsestransko priporočljivo že v okvirih obstoječe »delničarske« pravne koncepcije korporacij uzakonjati in razvijati maksimalno široke pravice delavcev do sodelovanja. Predvsem pa v praksi v bistveno večji meri izkoriščati tudi zelo široke zakonske možnosti nadaljnjega avtonomnega normativnega širjenja, dograjevanja in nadgrajevanja participacijskih načinov in pravic prek sklepanja t. i. participacijskih dogovorov po 5. členu ZSDU.
Kakršnokoli dodatno samovoljno »politično arbitriranje« zunaj navedenih dejanskih ustavnopravnih omejitev o tem, kje naj bi bilo treba postaviti »meje« širitvi participacijskih pravic zaposlenih pri upravljanju, torej v objektivni družbenoekonomski realnosti, zaznamovani s čedalje večjim realnim produkcijskim pomenom intelektualnega kapitala pri ustvarjanju nove ekonomske vrednosti, nima nobene stvarne sistemske podlage. Ravno nasprotno – glede na temeljna izhodišča, razvita v tej razpravi, je takšno dodatno omejevanje izven sleherne sistemske logike.
Prav ta ogromen razpoložljivi pravni prostor za nadaljnji razvoj delavske participacije pri upravljanju že znotraj zdaj veljavnega prava pa hkrati predstavlja zelo nazoren dokaz za našo že omenjeno tezo, da je vprašanje, ali se ta razvoj presoja skozi prizmo klasične teorije primata delničarjev ali skozi prizmo sodobnejše deležniške teorije korporacije in korporacijskega upravljanja, v tem pogledu resnično kardinalnega pomena.
6. Od klasične deležniške k institucionalni deležniški teoriji korporacije
6.1. Pomen in omejitve klasične deležniške teorije
Klasična deležniška teorija podjetja, katere najvplivnejšo sodobno formulacijo predstavlja Freemanova stakeholder theory, je pomenila pomemben teoretični prelom z doktrino primata delničarjev.41 Njeno temeljno sporočilo je, da podjetje ne obstaja zgolj zaradi uresničevanja interesov sedanjih družbenikov oziroma nosilcev finančnega kapitala, temveč je od njegovega delovanja neposredno ali posredno odvisna vrsta različnih skupin – zaposlenih, kupcev, dobaviteljev, lokalnih skupnosti, države, upnikov in drugih –, katerih legitimne interese mora podjetje pri svojem odločanju ustrezno upoštevati. S tem je bilo preseženo interesno monistično razumevanje podjetja kot instrumenta ene same skupine.
Toda klasična deležniška teorija pušča odprto pomembno institucionalno vprašanje: kateri
deležniki imajo zaradi narave svojega položaja pravico neposredno sodelovati pri samem korporacijskem odločanju in kateri morajo biti pri tem predvsem ustrezno upoštevani? Če bi namreč pravico do neposrednega institucionalnega zastopstva v organih korporacije avtomatično priznali vsem skupinam, ki jih lahko opredelimo kot deležnike, bi takšen model postal praktično in institucionalno neizvedljiv. Število zunanjih deležniških skupin je veliko, njihova sestava je spremenljiva, njihovi interesi pa so lahko zelo različni. Kupci, dobavitelji, upniki, lokalne skupnosti, okoljske interesne skupine, država in širša družbena skupnost imajo nedvomno legitimne interese v zvezi z delovanjem podjetja, vendar iz tega še ne izhaja nujno pravica vsake izmed njih do neposrednega institucionalnega predstavništva v njegovih organih. Prav tu je potrebna nadgradnja klasične deležniške teorije z jasno institucionalno diferenciacijo med posameznimi vrstami deležnikov.
6.2. Notranji in zunanji deležniki kot različni kategoriji institucionalnega korporacijskega upravljanja
Teorija družbene odgovornosti podjetij in na njej temelječa sodobna deležniška (stakeholder) teorija izhajata iz spoznanja, da podjetje ni zgolj instrument za uresničevanje ekonomskih interesov sedanjih družbenikov oziroma nosilcev finančnega kapitala, temveč družbenoekonomski subjekt, katerega delovanje je interesno povezano z vrsto različnih posameznikov, skupin in institucij. Deležniki podjetja so v najširšem pomenu vsi subjekti, katerih interesi so neposredno ali posredno povezani z njegovim delovanjem oziroma na katere podjetje s svojim delovanjem vpliva in/ali ki lahko vplivajo nanj.42 Temeljni normativni imperativ družbeno odgovornega oziroma deležniškega upravljanja je zato ustrezno upoštevanje legitimnih interesov vseh relevantnih deležnikov, ne zgolj interesov sedanjih družbenikov oziroma nosilcev finančnega kapitala.
Vendar iz splošnega statusa deležnika še ne izhaja tudi enak institucionalni položaj vseh deležniških skupin v sistemu korporacijskega upravljanja. Če bi namreč neposredno interesno predstavništvo v organih korporacije že po definiciji pripadalo vsakomur, katerega legitimni interesi so povezani z njenim delovanjem, bi bilo treba vanje institucionalno vključiti tudi kupce, dobavitelje, upnike, lokalno skupnost, državo, okoljske in potrošniške skupine ter potencialno številne druge deležnike. Takšna konstrukcija ne bi imela jasnega teoretičnega kriterija in bi bila praktično neizvedljiva. Prav v tem je temeljna institucionalna nedorečenost klasične deležniške teorije: iz splošne legitimnosti deležniških interesov sama po sebi še ne izhaja jasna razmejitev med tistimi, ki morajo biti pri korporacijskem odločanju neposredno institucionalno reprezentirani, in tistimi, katerih legitimni interesi morajo biti pri tem ustrezno upoštevani. Klasično deležniško teorijo je zato treba nadgraditi z jasno diferenciacijo med notranjimi in zunanjimi deležniki glede na naravo njihovega razmerja do samega podjetja.
Pri tem je zaradi terminološke jasnosti treba dosledno razlikovati med sedanjo pozitivnopravno in v tej razpravi razvijano de lege ferenda rabo pojma »družbeniki«. Po veljavnem pravu so družbeniki nosilci delnic oziroma poslovnih deležev, katerih članski položaj temelji na vložku finančnega kapitala. V koncepciji dvokapitalske korporacije pa naj
bi članski oziroma družbeniški položaj pripadal nosilcem obeh konstitutivnih produkcijskih kapitalov – tako nosilcem finančnega kot nosilcem intelektualnega kapitala. Zato izraz »družbeniki« v nadaljevanju ne bo uporabljen kot sinonim zgolj za nosilce finančnega kapitala. Kadar bo govora o sedanjem pozitivnopravnem položaju, bo uporabljena oznaka »sedanji družbeniki« oziroma »družbeniki po veljavnem pravu«, pri razlikovanju obeh konstitutivnih skupin pa izraza »nosilci finančnega kapitala« in »zaposleni kot nosilci intelektualnega kapitala«.
6.2.1. Konstitutivni notranji deležniki
Temeljni opredeljevalni kriterij konstitutivnega notranjedeležniškega statusa je trajno
vlagateljsko zagotavljanje lastne produkcijske osnove konkretnega podjetja z namenom ustvarjanja nove vrednosti. Gre za neposredno in trajno vlaganje oziroma produkcijsko angažiranje enega od temeljnih produkcijskih kapitalov kot konstitutivne sestavine te produkcijske osnove. V sodobnem podjetju tvorita takšno produkcijsko osnovo dva temeljna in medsebojno komplementarna produkcijska kapitala – finančni in intelektualni. Njuni nosilci oziroma vlagatelji zato tvorijo dve skupini konstitutivnih notranjih deležnikov, ki bi v polno razviti dvokapitalski korporaciji de lege ferenda tvorili tudi dve skupini njenih družbenikov:
1. nosilci in vlagatelji finančnega kapitala ter
2. zaposleni kot nosilci in vlagatelji intelektualnega kapitala.
Zaposleni namreč v podjetje ne vlagajo zgolj določene količine pogodbeno najete »delovne sile«, temveč svoj človeški kapital, prek njegovega produkcijskega angažiranja pa hkrati uporabljajo, reproducirajo in razvijajo tudi strukturni kapital podjetja; v njegovo produkcijsko osnovo torej trajno vlagajo celoten intelektualni kapitalski kompleks. Ta dejanski ekonomski kapitalski vložek skupaj z vložkom finančnega kapitala tvori objektivno »dvokapitalsko« produkcijsko osnovo realnega podjetja.[42]
Iz tega temeljnega vlagateljskega položaja izhajajo tudi druge značilnosti, ki konstitutivne notranje deležnike razlikujejo od zunanjih. Oba temeljna produkcijska kapitala sta neposredno in trajno vključena v isti organizirani produkcijski proces, v njem vzajemno soodvisno delujeta ter skupaj soustvarjata skupni produkt, pri čemer nobeden od njiju sam zase produkta ne more ustvariti, njunih posamičnih prispevkov k skupnemu rezultatu pa praviloma tudi ni mogoče eksaktno ločiti in samostojno ovrednotiti.43 Neposredno soustvarjanje produkta, vzajemna produkcijska soodvisnost, poslovno oziroma eksistenčno tveganje ter neposredna zainteresiranost za uspešnost podjetja zato niso samostojni primarni opredeljevalni kriteriji notranjedeležniškega statusa, temveč predvsem logične posledice oziroma dodatni pokazatelji temeljnega konstitutivnega vlagateljskega razmerja.
6.2.2. Zunanji deležniki
Zunanji deležniki so vsi drugi relevantni nosilci legitimnih interesov, ki so s podjetjem interesno povezani, vendar mu v navedenem vlagateljskem pomenu trajno ne zagotavljajo njegove lastne temeljne produkcijske osnove in zato niso konstitutivni subjekti njegovega notranjega produkcijskega procesa. Z že vzpostavljeno produkcijsko organizacijo vstopajo v razmerje od zunaj – prek trga, pogodb, financiranja, regulacije, javnopravnih pristojnosti ali zaradi socialnih, okoljskih in drugih učinkov njenega delovanja.
Dobavitelj tako podjetju na trgu proda svoj produkt oziroma storitev, ne vlaga pa svojega produkcijskega kapitala v produkcijsko osnovo podjetja kupca. Tudi kadar dobavitelj zaradi dolgoročnega poslovnega razmerja izvede posebne investicije, te praviloma pomenijo vlaganje v lastno produkcijsko osnovo njegovega podjetja zaradi oskrbovanja kupca, ne pa vlagateljskega zagotavljanja produkcijske osnove podjetja kupca v tukaj obravnavanem konstitutivnem pomenu. Enako posojilodajalec s kreditom zagotavlja pogodbeni finančni vir in za to prejema obresti, vendar zato ne postane vlagatelj finančnega kapitala oziroma konstitutivni soproducent kreditojemalčevega produkta. Tudi morebitna velika gospodarska odvisnost, dolgotrajnost poslovnega razmerja ali visoko kreditno oziroma pogodbeno tveganje sama po sebi tega zunanjega razmerja ne spremenijo v notranje konstitutivno produkcijsko razmerje.44 Pojma »notranji« in »zunanji« sta zato vedno relativna glede na konkretno podjetje: nosilci finančnega kapitala in zaposleni kot nosilci intelektualnega kapitala dobavitelja so notranji deležniki svojega podjetja, isti dobavitelj pa je v razmerju do svojega kupca zunanji deležnik.
6.2.3. Poseben deležniški položaj menedžmenta
Poseben je položaj menedžmenta. Ta ni tretji nosilec temeljnega produkcijskega kapitala in zato ni konstitutivni notranji deležnik po navedenem vlagateljskem kriteriju. Je pa zaradi svoje trajne organizacijske vpetosti v podjetje ter profesionalne funkcije organiziranja, povezovanja, usmerjanja in vodenja njegovega notranjega produkcijskega procesa poseben institucionalno-funkcionalni notranji deležnik. Njegova specifična upravljavska funkcija in razmerje do interesov obeh konstitutivnih notranjih deležniških skupin sta podrobneje obravnavana v naslednjem poglavju.
Slika 9: Notranji in zunanji deležniki družbe
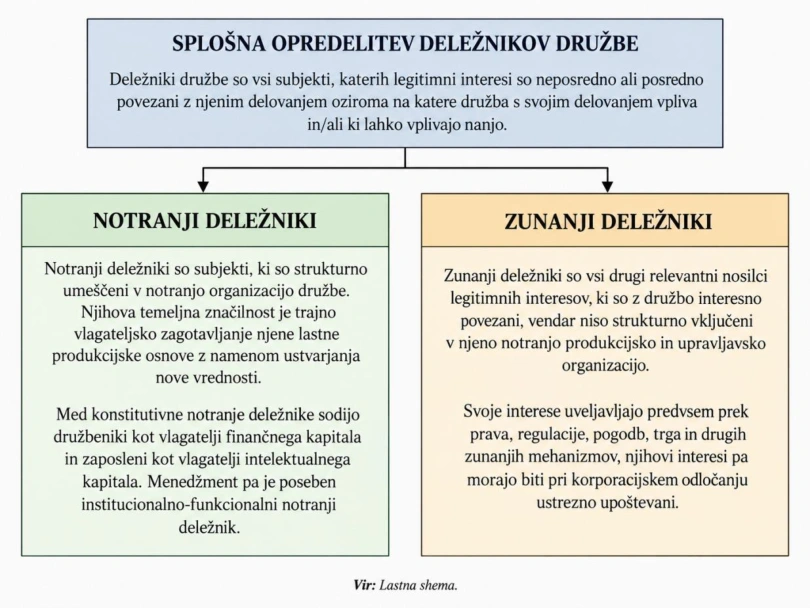
6.3. Različna institucionalna legitimacija notranjih in zunanjih deležnikov
Razlikovanje med notranjimi in zunanjimi deležniki ne pomeni delitve njihovih interesov na bolj ali manj legitimne. Legitimni interesi vseh relevantnih deležnikov morajo biti v družbeno odgovornem korporacijskem upravljanju ustrezno upoštevani. Razlika je v načinu njihove institucionalne vključitve v proces korporacijskega odločanja.
Nosilci finančnega kapitala in zaposleni kot nosilci intelektualnega kapitala niso zgolj interesne skupine, na katere podjetje s svojim poslovanjem vpliva, temveč kot vlagatelji obeh temeljnih produkcijskih kapitalov trajno zagotavljajo njegovo lastno produkcijsko osnovo z namenom ustvarjanja nove vrednosti. Brez skupnega angažiranja obeh kapitalov podjetje kot organizirani proces ustvarjanja nove vrednosti ne more obstajati. Ker nobeden od njiju ne more sam ustvarjati skupnega produkta in ker iz same ekonomske narave produkcije ni mogoče izpeljati apriornega primata enega nad drugim, tudi ni stvarne podlage, da bi bili legitimni interesi ene od obeh konstitutivnih skupin v sistem korporacijskega upravljanja vključeni neposredno in izvirno, interesi druge pa zgolj posredno oziroma po presoji prve.
Prav konstitutivno kapitalsko vlagateljstvo zato utemeljuje posebno institucionalno legitimacijo obeh skupin. Njuni avtentični interesi morajo biti v procesu korporacijskega odločanja predhodno avtonomno artikulirani, neposredno institucionalno reprezentirani ter medsebojno enakopravno soočeni in usklajevani. Interesno uravnotežene odločitve namreč ni mogoče oblikovati tako, da je eden izmed interesov neposredno prisoten pri odločanju, drugi pa se zgolj »upošteva« po njegovi presoji. Enakopravnost obeh temeljnih produkcijskih kapitalov se mora zato izraziti tudi v načelni enakopravnosti institucionalnega položaja
njunih nosilcev v procesu korporacijskega upravljanja.45
Položaj zunanjih deležnikov je drugačen. Njihovi legitimni interesi so lahko za podjetje izjemno pomembni in jih korporacijski odločevalci ne smejo prezreti, vendar ti deležniki ne konstituirajo in trajno vlagateljsko ne zagotavljajo njegove lastne produkcijske osnove. Iz njihovega splošnega deležniškega statusa zato ne izhaja pravica do neposrednega interesnega predstavništva v notranji strukturi korporacijskega upravljanja. Njihovi interesi se vanjo vključujejo predvsem prek prava in regulacije, pogodb in trga, standardov družbene odgovornosti ter zlasti prek dolžnosti organov vodenja in nadzora, da jih pri oblikovanju in sprejemanju poslovnih odločitev ustrezno identificirajo, tehtajo in upoštevajo.
S tem je vzpostavljena temeljna institucionalna ločnica institucionalne deležniške teorije: interesi konstitutivnih notranjih deležnikov morajo biti v korporacijskem odločanju neposredno in medsebojno enakopravno institucionalno reprezentirani, legitimni interesi zunanjih deležnikov pa morajo biti pri tem ustrezno upoštevani. Menedžment ima znotraj te strukture posebno integrativno-izvršilno funkcijo: ne predstavlja tretjega konstitutivnega parcialnega interesa, temveč je odgovoren za profesionalno povezovanje in usklajevanje neposredno reprezentiranih interesov konstitutivnih notranjih deležnikov, za ustrezno upoštevanje legitimnih interesov zunanjih deležnikov ter za pretvarjanje tako oblikovane interesno uravnotežene rezultante v dolgoročno uspešno poslovno politiko.
7. Trije ključni notranji deležniki in različnost njihovih institucionalnih upravljavskih funkcij
7.1. Nosilci finančnega in intelektualnega kapitala ter menedžment
Med ključne notranje deležnike podjetja sodijo tri skupine: nosilci finančnega kapitala, zaposleni kot nosilci intelektualnega kapitala ter menedžment. Vse tri so neposredno in trajno vpete v delovanje podjetja ter imajo v zvezi z njim svoje lastne interese, vendar podlage njihovega notranjedeležniškega položaja in predvsem sistemski pomen teh interesov za korporacijsko upravljanje niso enaki. Nosilci finančnega kapitala in zaposleni kot nosilci intelektualnega kapitala so dve skupini konstitutivnih notranjih deležnikov podjetja. Njihov takšen položaj temelji na tem, da kot vlagatelji obeh temeljnih produkcijskih kapitalov trajno zagotavljajo lastno produkcijsko osnovo podjetja z namenom ustvarjanja nove vrednosti. Oba kapitala se v skupnem produkcijskem procesu vzajemno povezujeta in s svojim komplementarnim delovanjem neposredno soustvarjata skupni produkt. Iz tega njihovega konstitutivnega vlagateljskega in produkcijskega položaja izvirajo tudi njihovi lastni avtentični interesi, ki so sistemsko relevantni interesi korporacijskega upravljanja in morajo biti zato v njem ustrezno neposredno institucionalno reprezentirani.
Takšna neposredna reprezentacija avtentičnih interesov obeh konstitutivnih skupin ni zgolj zaželena sestavina učinkovitega deležniškega upravljanja, temveč njegov conditio sine qua non. Interesno uravnoteženo upravljanje je namreč mogoče šele, če so različni sistemsko relevantni interesi predhodno avtonomno artikulirani in institucionalno prisotni v procesu njihovega soočanja in usklajevanja. Če bi od njihovih predstavnikov zahtevali, da se tem interesom že vnaprej odpovedo v korist nekega domnevno nadrejenega skupnega interesa, bi institucionalna reprezentacija izgubila svoj smisel.
Menedžment je tretja in zaradi svojih upravljavsko-odločevalskih pooblastil praviloma tudi izjemno močna in vplivna skupina notranjih deležnikov, vendar je njegov institucionalni položaj bistveno drugačen. Tudi menedžerji imajo svoje lastne osebne oziroma skupinske interese glede plačila, nagrajevanja, kariere, statusa, varnosti položaja, ugleda, avtonomije in podobno, vendar ti niso sistemsko relevantni interesi korporacijskega upravljanja in niso legitimacijska podlaga njihove upravljavske oblasti. Njihovo uveljavljanje prek upravljavskih pooblastil pomeni odklon od sistemske funkcije menedžmenta in je zato treba njihov vpliv na upravljavske odločitve z ustreznimi mehanizmi čim bolj omejevati. Institucionalna funkcija menedžmenta namreč ni reprezentiranje lastnih parcialnih interesov, temveč profesionalno opravljanje posebne integrativno-izvršilne upravljavske funkcije: usklajevanje legitimnih interesov konstitutivnih notranjih deležnikov, ustrezno upoštevanje legitimnih interesov zunanjih deležnikov ter pretvarjanje tako oblikovane interesno uravnotežene rezultante v konkretno poslovno politiko in njeno izvrševanje ob zagotavljanju dolgoročne gospodarske sposobnosti družbe za opravljanje njene družbenoekonomske funkcije. Prav ta bistvena razlika v sistemskem pomenu njihovih lastnih interesov ter v njihovih institucionalnih upravljavskih funkcijah je temelj za nadaljnjo analizo položaja vseh treh skupin notranjih deležnikov.
Slika 10: Različne upravljavske vloge notranjih deležnikov
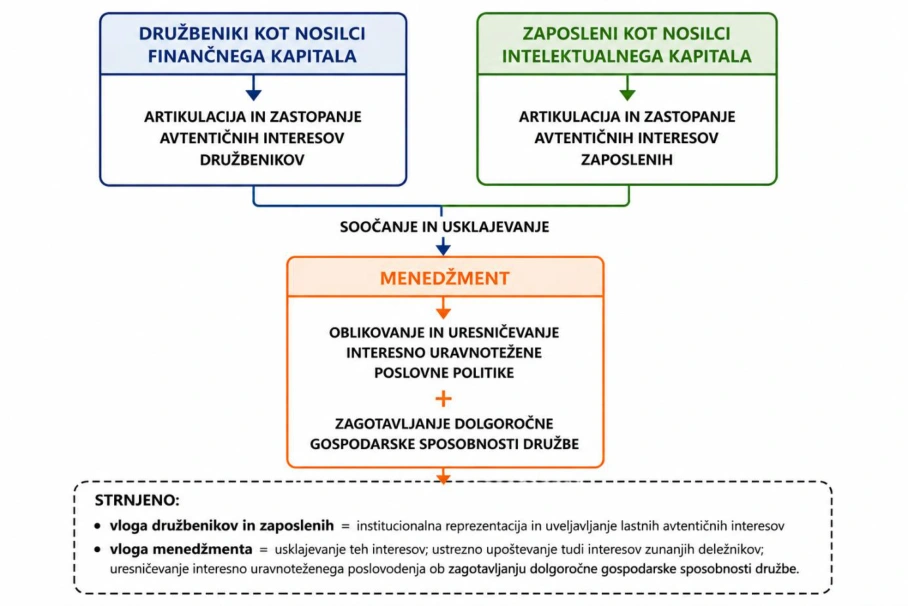
7.2. Interesna različnost kot nujni element učinkovitega upravljanja
Različnost interesov konstitutivnih notranjih deležnikov ni anomalija sistema, temveč objektivno dejstvo. Nosilci finančnega kapitala imajo legitimne interese glede donosnosti, varnosti vloženega kapitala, rasti vrednosti svojih naložb, likvidnosti in drugih ekonomskih koristi. Zaposleni kot nosilci intelektualnega kapitala imajo legitimne interese glede varnosti zaposlitve, plačila, kakovosti delovnega življenja, razvoja in uporabe znanja, dostojanstva pri delu, varnosti in zdravja, možnosti vplivanja ter pravične udeležbe pri rezultatih poslovanja. Ti interesi se v določenih vprašanjih prekrivajo, v drugih pa lahko tudi izrazito razhajajo. Prav njihova različnost je razlog, zaradi katerega korporacijsko upravljanje potrebuje institucionalne mehanizme njihove artikulacije, soočanja in usklajevanja. Interesno uravnoteženo upravljanje namreč ne pomeni odsotnosti različnih ali konfliktnih interesov, temveč njihovo institucionalno obvladovanje in iskanje takšne rezultante, ki v konkretnih okoliščinah zagotavlja njihovo čim bolj optimalno in dolgoročno vzdržno ravnotežje.
Proces deležniškega korporacijskega odločanja mora zato že po svoji notranji logiki potekati zaporedno: najprej artikulacija legitimnih avtentičnih interesov, nato njihovo soočanje, potem tehtanje in medsebojno usklajevanje ter šele na tej podlagi oblikovanje konkretne interesno uravnotežene odločitve. »Skupni interes« oziroma »interes družbe« zato ne more biti vnaprej dana predpostavka tega procesa, temveč je lahko šele njegova rezultanta.
7.3. Menedžment kot institucionalni nosilec integrativno-izvršilne upravljavske funkcije
Posebna institucionalna funkcija menedžmenta je v tem sistemu odločilnega pomena. Menedžment ni sistemski zastopnik interesov nosilcev finančnega kapitala, prav tako pa ni zastopnik interesov zaposlenih. Njegova naloga tudi ni uresničevanje nekega od obeh skupin ločenega in vnaprej obstoječega abstraktnega »interesa družbe«. Njegova sistemska funkcija je profesionalno vodenje podjetja kot celote.
Prav v tem se institucionalna deležniška teorija bistveno razlikuje od klasične lastniške teorije korporacijskega upravljanja in na njej temelječe teorije principal–agent. Slednja menedžment pojmuje kot agenta delničarjev oziroma družbenikov po veljavnem enokapitalskem modelu korporacije, katerega temeljna naloga je upravljati družbo v njihovem interesu, zato tudi klasični agentski problem razume predvsem kot nevarnost, da bi menedžerji zaupana upravljavska pooblastila namesto za uresničevanje interesov principalov uporabljali za uresničevanje svojih lastnih interesov.46
Institucionalna deležniška teorija takšno enostransko agentsko razmerje presega. Če pojem »agenta« sploh uporabljamo, je menedžment v tem modelu mogoče razumeti kvečjemu kot profesionalnega agenta podjetja kot deležniške skupnosti oziroma, poenostavljeno, vseh njegovih relevantnih deležnikov, vendar z različno naravo njegovega razmerja do notranjih in zunanjih deležnikov. V razmerju do obeh konstitutivnih notranjih deležniških skupin je njegova naloga medsebojno usklajevanje njunih predhodno avtonomno artikuliranih in institucionalno reprezentiranih legitimnih interesov, v razmerju do zunanjih deležnikov pa zagotavljanje ustreznega upoštevanja njihovih legitimnih interesov pri poslovnem odločanju. Njegova institucionalna funkcija je zato integrativno-izvršilna in ima tri medsebojno povezane razsežnosti: medsebojno usklajevanje legitimnih interesov konstitutivnih notranjih deležnikov, ustrezno upoštevanje legitimnih interesov zunanjih deležnikov ter zagotavljanje dolgoročne poslovne uspešnosti in s tem gospodarske sposobnosti družbe za trajno učinkovito zadovoljevanje legitimnih interesov vseh relevantnih deležnikov. Menedžment mora te tri razsežnosti povezovati v čim bolj optimalno in dolgoročno vzdržno interesno ravnotežje, tako oblikovano rezultanto pretvarjati v konkretno poslovno politiko ter skrbeti za njeno učinkovito izvrševanje.
Poslovna uspešnost družbe ima pri tem bistven, vendar instrumentalni pomen. Ni sama sebi namen niti samostojen končni cilj korporacijskega upravljanja, temveč nujni eksistenčni pogoj, da lahko družba dolgoročno obstaja, se razvija in učinkovito opravlja svojo funkcijo družbenoekonomskega subjekta ter na tej podlagi trajno zadovoljuje legitimne interese svojih deležnikov. Prav skrb za dolgoročno ekonomsko vzdržnost tako oblikovanega interesnega ravnotežja je zato ena ključnih sestavin profesionalne upravljavske odgovornosti menedžmenta.
Prav zato je treba to institucionalno funkcijo strogo ločiti od lastnih osebnih oziroma skupinskih interesov menedžerjev, katerih sistemska nerelevantnost je bila pojasnjena že zgoraj. Njihovo uveljavljanje prek upravljavskih pooblastil tudi v deležniškem modelu pomeni agentski problem, vendar ne več zgolj v klasičnem pomenu odmika agenta od interesov delničarjev oziroma sedanjih družbenikov kot njegovih principalov, temveč širše kot odmik menedžmenta od njegove institucionalne dolžnosti profesionalnega usklajevanja in uresničevanja legitimnih interesov vseh relevantnih deležnikov.47 Menedžment torej ne »določa« interesa družbe neodvisno od deležnikov, temveč je prvenstveno odgovoren za to, da se skozi proces njihovega ustreznega reprezentiranja oziroma upoštevanja, soočanja, tehtanja in usklajevanja oblikuje interesno uravnotežena rezultanta ter da se ta prevede v dolgoročno uspešno in družbeno odgovorno poslovno delovanje družbe.
7.4. Institucionalno ravnotežje in preprečevanje vsakršnega novega primata
Institucionalna deležniška teorija ne temelji na iskanju novega nosilca primata. Ne primat finančnega kapitala ne primat dela ne primat menedžmenta niso združljivi z njeno temeljno logiko. Odprava zgodovinsko nastalega primata ene skupine konstitutivnih deležnikov zato ne more pomeniti njegovega prenosa na drugo, prav tako pa posebna integrativno-izvršilna upravljavska funkcija menedžmenta temu ne daje položaja nadrejenega interesnega arbitra. Njeno bistvo je v institucionalnem ravnotežju, ki temelji na enakopravni možnosti obeh konstitutivnih notranjih deležniških skupin za neposredno artikulacijo in institucionalno reprezentiranje njunih legitimnih avtentičnih interesov ter na njihovi medsebojni uskladitvi v procesu korporacijskega odločanja. Nobeden od teh interesov zato ne more biti že vnaprej absolutiziran ali sistemsko podrejen drugemu.
Takšno interesno ravnotežje seveda ni statično in tudi ne pomeni, da morajo biti vsi interesi pri vsaki posamezni odločitvi zadovoljeni v enaki meri. Konkretno tehtanje lahko glede na okoliščine zahteva različno razporeditev koristi in bremen. V posameznem primeru je lahko zaradi zagotovitve dolgoročne gospodarske sposobnosti oziroma celo samega preživetja podjetja nujno začasno večje breme za zaposlene, v drugem pa lahko njegov dolgoročni razvoj zahteva nižji kratkoročni donos nosilcev finančnega kapitala.
Bistvo institucionalnega ravnotežja ni v vnaprej določenem rezultatu, temveč v institucionalni strukturi in procesu odločanja, ki nobenemu posameznemu interesu ne priznava apriornega primata ter omogoča oblikovanje dolgoročno vzdržne interesno uravnotežene rezultante. Prav to rezultanto je mogoče – če ta izraz sploh uporabljamo – pogojno poimenovati »interes družbe«.
8.»Interes družbe« kot skupni imenovalec avtentičnih interesov deležnikov
8.1. »Interes družbe« ni samostojen »nadinteres«
Ključne teze, na katerih temelji nadaljnja razčlenitev pojma »interes družbe« v okviru institucionalne deležniške teorije korporacije in korporacijskega upravljanja, je mogoče strnjeno povzeti takole:
1. Gospodarska družba oziroma korporacija kot umetna pravna tvorba nima lastne psihološke volje, potreb, koristi ali materialnih interesov v istem ontološkem smislu kot fizične osebe oziroma konkretni deležniki; njeno pravno relevantno voljo oblikujejo njeni organi. Korporacijsko-upravljavska razmerja zato niso razmerja med družbo kot samostojnim interesnim subjektom in njenimi deležniki, temveč medsebojna pravna razmerja med deležniki v zvezi z upravljanjem korporacije; korporacija je v tem smislu objekt upravljanja, ne subjekt »upravljanja same sebe«.
2. Samostojen, od interesov deležnikov ločen in njim hierarhično nadrejen »interes družbe« v stvarnosti ne obstaja; obstaja lahko kvečjemu kot pravna fikcija oziroma interpretativni pravni konstrukt. Ker pravne fikcije niso same sebi namen, je odločilno vprašanje, čemu
konkretna fikcija »interesa družbe« služi in ali je funkcija, ki jo opravlja, normativno upravičljiva.
3. Konstrukcija samostojnega »interesa družbe« omogoča izognitev temeljnemu ontološkemu vprašanju: čemu oziroma komu gospodarska družba sploh služi. Če družbi pripišemo lasten interes, lahko instrumentalna pravna organizacija, ustvarjena zaradi uresničevanja človeških in ekonomskih interesov, navidezno postane sama sebi namen.
4. Ker zakon pojma »interes družbe« vsebinsko ne definira, njegova konkretna interpretativna napolnitev hkrati pomeni tudi opredelitev same narave in namena korporacije oziroma odgovor na vprašanje, komu naj ta služi.
5. V doktrini primata delničarjev se navidezno nevtralni »nadinteres družbe« v končni posledici vsebinsko poveže predvsem z interesom družbenikov oziroma delničarjev, zlasti z uspešnostjo poslovanja in donosnostjo vloženega finančnega kapitala. S tem se partikularni interes ene
skupine deležnikov prek konstrukta »interesa družbe« transformira v navidezno splošen in hierarhično nadrejen korporacijski interes, kateremu naj bi se podrejali drugi legitimni deležniški interesi, tudi interesi zaposlenih.
6. Fikcija »interesa družbe« tako v tej koncepciji ne odpravlja hierarhije med deležniškimi interesi, temveč jo prikrije in pravno legitimira, s tem pa ohranja primat nosilcev finančnega kapitala.
7.
Institucionalna deležniška teorija izhaja iz nasprotnega izhodišča: »interes družbe« ni vnaprej obstoječ nadinteres in ni izhodišče korporacijskega odločanja, ampak je lahko kvečjemu njegova rezultanta – rezultat predhodnega soočanja, tehtanja in usklajevanja legitimnih interesov deležnikov.
8. Veljavna korporacijskopravna zakonodaja zato zaradi vsebinske neopredeljenosti pojma »interes družbe« pušča širok interpretacijski prostor za razlago bodisi v duhu doktrine primata delničarjev bodisi v duhu deležniške doktrine; ta prostor pa v slovenskem pravu ni normativno prazen, saj ga ZSDU že izrazito, čeprav še ne celovito, zapolnjuje v smeri institucionalnega vključevanja interesov zaposlenih v korporacijsko upravljanje.
9. Pri tem je treba strogo razlikovati med realnimi zunanjimi »poslovnimi« interesi družbe pri njenem nastopanju v pravnem in poslovnem prometu ter domnevnim lastnim internim »upravljavskim interesom« družbe: prvi nedvomno obstajajo in so pravno varovani, drugega kot samostojnega materialnega interesa pravne osebe ni. Prav tako je treba razlikovati med namenom in cilji družbe ter njenim domnevnim lastnim interesom: namen in cilje je mogoče pravno določiti, vendar sami po sebi še ne pomenijo obstoja samostojnega materialnega »interesa družbe«.
Navedene teze bodo v nadaljevanju tega poglavja podrobneje pojasnjene, teoretično analizirane in utemeljene ter povezane v celovito koncepcijo »interesa družbe« v okviru institucionalne deležniške teorije korporacije in korporacijskega upravljanja.
8.1.1. Pravna fikcija »interesa družbe«
Pojem »interes družbe« je treba v okviru institucionalne deležniške teorije korporacije in korporacijskega upravljanja razumeti povsem drugače od predstave o nekem samostojnem materialnem »nadinteresu« gospodarske družbe/korporacije kot pravne osebe, ki naj bi obstajal neodvisno od interesov njenih oziroma, bolje rečeno, v sistem njenega upravljanja vključenih deležnikov ter bil hkrati tem interesom celo hierarhično nadrejen. Ta predstava v objektivni realnosti nima nobene podlage. Interes družbe kot samostojna komponenta sistema njenega upravljanja namreč v stvarnosti ne obstaja48, kajti gospodarska družba kot pravno-organizacijska oblika korporacije in umetna pravna tvorba nima lastne psihološke volje, potreb, koristi ali interesov v istem ontološkem smislu kot fizične osebe oziroma konkretni deležniki in njihovi predstavniki/zastopniki v njenih organih. Šele ti so tisti, ki dejansko oblikujejo »poslovno voljo in interes družbe.« Korporacijsko-upravljavska razmerja zato že po logiki stvari niti teoretično ne morejo biti obravnavana kot dvostranska razmerja med družbo/korporacijo kot samostojnim interesnim subjektom na eni in njenimi deležniki na drugi strani, temveč so to v resnici medsebojna pravna razmerja med deležniki samimi v zvezi s /so/upravljanjem korporacije kot pravne osebe, torej umetne pravne tvorbe, ki je »objekt« upravljanja«, ne pa »subjekt upravljanja same sebe«.
Interes družbe torej lahko pogojno obstaja zgolj kot pravna fikcija, katere pravna smiselnost pa je z vidika namena njenega konstruiranja izjemno vprašljiva49. Pravna fikcija namreč ni problematična že zato, ker zavestno odstopa od dejanske stvarnosti; prav v tem je njena narava. Bistveno vprašanje je drugo: čemu takšna fikcija služi in ali je namen, zaradi katerega jo pravo konstruira, sploh normativno upravičljiv. Pravne fikcije niso same sebi namen, temveč so pravni instrumenti, katerih smisel je v funkciji oziroma pravnem učinku, ki ga omogočajo. Zato je treba tudi fikcijo nekega samostojnega interesa družbe presojati predvsem po tem, kakšno pravno funkcijo dejansko opravlja.
Takšna pravna konstrukcija v danem primeru omogoča, da se izognemo temeljnemu ontološkemu vprašanju: čemu oziroma komu gospodarska družba sploh služi? Če rečemo, da služi »sama sebi« oziroma svojemu lastnemu, od vseh deležnikov ločenemu interesu, dobimo logično precej nenavadno konstrukcijo: pravo najprej ustvari instrumentalno pravno organizacijo zaradi uresničevanja človeških oziroma ekonomskih interesov, nato pa tej umetni tvorbi pripiše lasten interes in ga na koncu postavi nad interese ljudi, zaradi katerih gospodarska organizacija sploh obstaja. In če ta pojem, ki ga zakon sicer ne definira, v naslednjem koraku interpretativno napolnimo še s takšno ali drugačno konkretno vsebino, pa smo s tem v bistvu že določili tudi takšen ali drugačen odgovor na omenjeno temeljno ontološko vprašanje o sami naravi in namenu gospodarske družbe.
8.1.2. Od navideznega »nadinteresa« do primata interesa delničarjev
Za potrebe utemeljevanja deležniške teorije korporacije in korporacijskega upravljanja je pojem nekega samostojnega, od deležnikov ločenega interesa družbe v bistvu neuporaben, v okviru doktrine primata delničarjev pa je ta sporni pravni konstrukt v omenjenem smislu interpretacijsko zaokrožen z zelo konkretno vsebino, tj. z interesom ene same skupine deležnikov. Domnevno samostojen in od interesov posameznih deležnikov neodvisen interes družbe se namreč v končni posledici vsebinsko izenači predvsem z interesom ene same skupine deležnikov – družbenikov oziroma delničarjev – zlasti z njihovim interesom za čim uspešnejše poslovanje in maksimiranje donosnosti vloženega finančnega kapitala. S tem je dejanski namen takšne fikcije v bistvu dosežen: partikularni interes ene skupine
deležnikov se prek vmesnega konstrukta abstraktnega interesa družbe transformira v navidezno splošen in hierarhično nadrejen korporacijski interes, kateremu naj bi se morali drugi legitimni deležniški interesi, tudi interesi zaposlenih, ustrezno podrejati. Kar je bilo na začetku predstavljeno kot od vseh deležnikov neodvisen »nadinteres« družbe, se tako na koncu pokaže kot pravna in interpretacijska pot za ohranjanje in pravno legitimacijo primata interesa nosilcev finančnega kapitala.
Prav v tem je temeljni paradoks celotne konstrukcije: najprej se zaradi domnevne potrebe po preseganju partikularnih interesov ustvari samostojen interes družbe, nato pa se ta domnevno nevtralni skupni interes vsebinsko napolni prav z enim od teh partikularnih interesov in se mu na ta način zagotovi položaj splošnega korporacijskega interesa. Fikcija torej ne odpravlja hierarhije med interesi deležnikov, ampak jo prikrije in pravno legitimira. Institucionalna deležniška teorija zato izhaja iz nasprotnega izhodišča: »interesa družbe« ni mogoče vnaprej postulirati kot od deležnikov ločenega nadinteresa, še manj pa ga je mogoče enačiti z interesom ene same njihove skupine. Če ta pojem sploh uporabljamo, lahko pomeni le rezultanto predhodnega soočanja, tehtanja in usklajevanja legitimnih interesov deležnikov, ne pa vnaprej določenega merila, ki bi bilo tem interesom hierarhično nadrejeno.
Dejstvo je torej, da veljavna korporacijskopravna zakonodaja pojma interes družbe kot splošne korporacijskopravne kategorije vsebinsko ne definira in s tem pušča odprt izjemno širok interpretacijski prostor za njegovo doktrinarno in sodno konkretizacijo – bodisi v duhu idej klasične doktrine primata delničarjev bodisi v duhu sodobne deležniške doktrine korporacijskega upravljanja. Prav način vsebinske razlage tega pojma je zato lahko eden ključnih vzvodov, prek katerih se tudi brez spremembe zakonskega besedila v praksi uveljavlja ena ali druga temeljna koncepcija korporacije in korporacijskega upravljanja. Ta interpretacijski prostor pri nas sicer ni normativno prazen, saj ga veljavni ZSDU že izrazito, čeprav še ne dovolj celovito, zapolnjuje v smeri deležniške doktrine z institucionalnim priznavanjem in vključevanjem interesov zaposlenih v sistem korporacijskega upravljanja, o čemer bo podrobneje govora še v nadaljevanju, zlasti še v zaključnih poglavjih te razprave.
8.1.3 Interes družbe kot »skupni imenovalec« legitimnih interesov deležnikov
Če torej pojem »interes družbe« zaradi njegove uveljavljenosti v korporacijski teoriji, sodni praksi in poslovnem diskurzu kljub povedanemu uporabljamo v tej obliki, ga je mogoče smiselno razumeti le pogojno in funkcionalno, in sicer kot skupni interes njenih relevantnih deležnikov. Njegov vsebinski smisel je čim bolj optimalno in dolgoročno vzdržno poslovanje in zadovoljevanje legitimnih interesov ključnih notranjih deležnikov ob ustreznem upoštevanju legitimnih interesov tudi zunanjih deležnikov. Pri tem ne gre za njihov preprost seštevek oziroma agregat, temveč za njihovo uravnoteženo rezultanto50, ki se oblikuje skozi proces medsebojnega soočanja, tehtanja in usklajevanja njihovih različnih legitimnih avtentičnih interesov ob vsakem konkretnem pomembnem vprašanju oziroma korporacijski odločitvi, o kateri je treba odločiti. Interes družbe« torej ni nek objektivno obstoječ in enkrat za vselej ter vnaprej določen splošni interes, ki bi obstajal neodvisno od konkretnih vprašanj korporacijskega odločanja, ampak se njegova konkretna vsebina oblikuje sproti kot rezultanta interesnega usklajevanja glede posamezne odločitve. Zlasti pa ne nek »nadinteres«, ki bi lahko služil kot objektiviziran kriterij za presojo, kateri izmed parcialnih interesov deležnikov se pri odločanju smejo upoštevati in v kolikšni meri, kateri pa so z njim v konfliktu in jih predstavniki v organih družbe »ne smejo« legitimno uveljavljati. In ki bi torej že vnaprej omejeval legitimno uresničevanje interesov deležnikov, posebej zaposlenih. Takšna konstrukcija bi logiko interesnega usklajevanja postavila na glavo, kajti interesov ni mogoče usklajevati z rezultanto, ki naj bi obstajala že pred njihovim usklajevanjem. Rezultanta lahko nastane šele iz njihovega medsebojnega soočenja in uskladitve.
Pri tem pa je treba že na tem mestu posebej opozoriti, da tako razumljenega interesa družbe ni mogoče enačiti z zakonskim standardom »ravnanja v dobro družbe«. Gre za dve različni kategoriji: prva označuje možno rezultanto procesa internega interesnega usklajevanja, druga pa normativni standard ravnanja članov organov družbe pri opravljanju njihove funkcije. Prav njuno neupravičeno zlivanje v eno samo kategorijo je, kot bo podrobneje pojasnjeno v nadaljevanju, eden ključnih izvirov teoretičnih in pravnih nesporazumov glede položaja delavskih predstavnikov v organih družb.
Slika 11: Proces oblikovanja »interesa družbe« kot uravnotežene rezultante interesov deležnikov
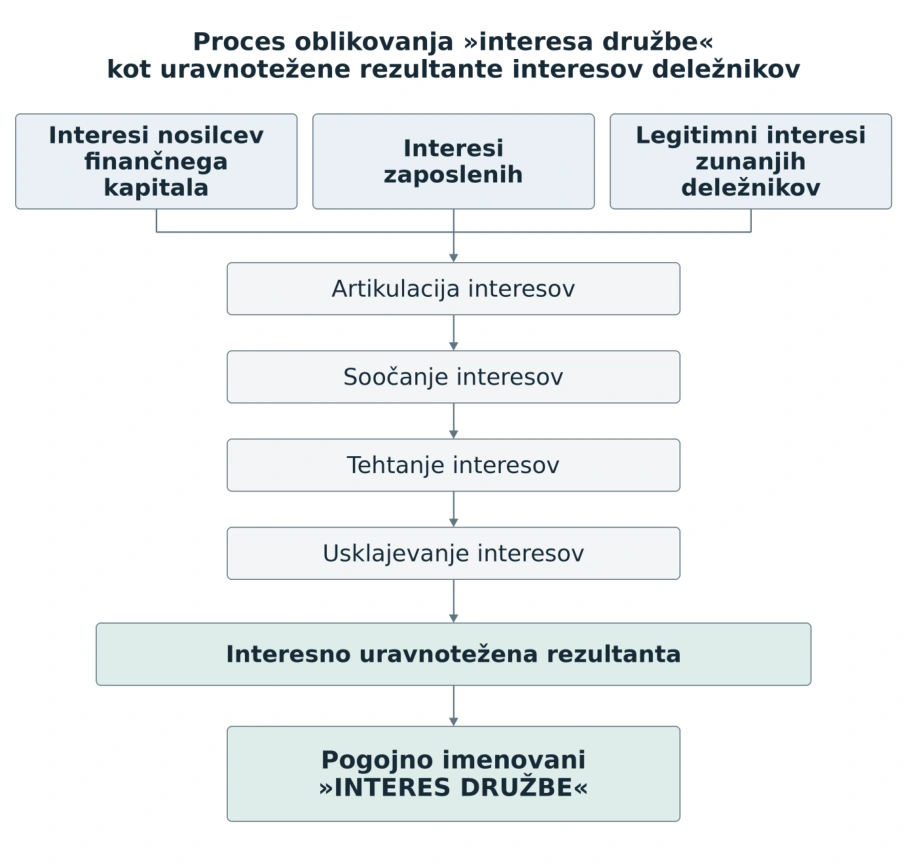
Zato v institucionalni deležniški teoriji, ki je razvita v tej razpravi, interes družbe ni izhodišče korporacijskega odločanja, ampak njegov rezultat: interesno uravnotežena rezultanta legitimnih interesov relevantnih deležnikov, brez apriorno določenih nadrejenih in podrejenih deležniških in »družbinih« interesov. Edinole takšno razumevanje tega pojma namreč lahko po logiki stvari izhaja iz uvodoma pojasnjenih radikalnih sprememb v novi družbenoekonomski realnosti 21. stoletja, v kateri je morebitno nadaljnje ohranjanje in vzdrževanje modela interesnega primata delničarjev oziroma družbenikov v sistemu korporacijskega upravljanja že zdavnaj izgubilo svojo realno ekonomsko podlago.
Če pa bi kljub povedanemu želeli pogojno govoriti tudi o nekem samostojnem »lastnem« interesu družbe, kolikor je glede na povedano ta pojem v tem smislu sploh mogoče uporabljati, bi ga bilo mogoče iskati kvečjemu v interesu družbe po dolgoročnem ohranjanju oziroma vzdrževanju in krepitvi svoje lastne sposobnosti za učinkovito in čim bolj uravnoteženo zadovoljevanje interesov njenih deležnikov skozi svoje čim bolj uspešno poslovanje. Vendar tudi to v resnici seveda ni nek samostojen ekonomski interes družbe, ki bi obstajal neodvisno od interesov njenih deležnikov in bi bil kot tak lahko v določenih pogledih celo v konfliktu z njimi, temveč sistemski pogoj za njihovo učinkovito zadovoljevanje. Prav zato je dolgoročno uspešno poslovanje hkrati tudi samoumevni »skupni interes« vseh njenih deležnikov, kajti samo poslovno uspešna družba lahko dolgoročno učinkovito zadovoljuje njihove različne interese. V tem smislu lahko govorimo o »različnih interesih, a skupnem poslovnem cilju deležnikov družbe«.
Iz povedanega torej izhaja, da je interes po čim uspešnejšem poslovanju družbe samoumeven in je že samodejno vgrajen v ekonomske interese deležnikov51 v zvezi z družbo oziroma je imenenten tem interesom in je torej njihova integralna sestavina, ne pa nekaj, kar je - lahko celo - v konfliktu z njihovimi ekonomskimi interesi. Povedano drugače, ta interes je v resnici »skupni imenovalec« avtentičnih ekonomskih interesov deležnikov, ne pa nek samostojen ekonomsko in pravno relevanten upravljavski interes družbe/korporacije. Ali, če parafraziramo v tej razpravi že citirano Friedmanovo misel: korporacija je samo instrument deležnikov za uresničevanje ekonomskih interesov družbenih entitet, ki so njeni deležniki. V tržnem gospodarstvu obstaja s strani podjetja ena sama samcata odgovornost – uporabljati svoje resurse na način, da lahko čim bolj učinkovito in uravnoteženo zadovoljuje te interese.«
Po povedanem se lahko zdaj vrnemo k temeljnemu vprašanju, ki je bilo zastavljeno že uvodoma in ki najbolj nazorno povzema bistvo obravnavanega problema:
• ali v osnovi družba služi deležnikom,
• ali obratno – deležniki družbi? Odgovor je seveda jasen. Podjetje kot organiziran splet produkcijskih virov, namenjenih izvajanju produkcije zaradi ustvarjanja nove vrednosti, in ekonomski subjekt (»podjetje v ekonomskem smislu«) ter korporacija kot pravno-organizacijska oblika tega podjetja in pravna oseba, preko katere le-to vstopa v pravni promet pri svojem poslovanju oziroma izvajanju svoje registrirane gospodarske dejavnosti služita svojim ustanoviteljem in deležnikom in ne obratno. Torej lahko govorimo kvečjemu o podrejenosti interesa družbe interesom njenih deležnikov in ne obratno. Teza o domnevnem lastnem interesu družbe, ki da naj bi bil celo »nadrejen« avtentičnim interesom njenih deležnikov, pa v bistvu dokazuje ravno nasprotno, kar se seveda zdi onkraj običajne pravne logike.
In v tem je pravzaprav jedro vseh teoretičnih razhajanj v zvezi s to problematiko. Če namreč sprejmemo tezo, da lahko predstavnikom določene skupine deležnikov, denimo zaposlenih, že kar zakon sam »prepove« zastopanje avtentičnih interesov te deležniške skupine, obenem pa jim »zapove«, katere interese nekih drugih interesnih subjektov (npr. t. i. interes družbe) morajo zastopati, to seveda pomeni, da s tistim trenutkom njihovo institucionalno sodelovanje v upravljavski strukturi korporacije postane popolnoma brezpredmetno in nesmiselno. V tem primeru bi bilo kajpak povsem vseeno oziroma celo bistveno bolje, če se institicionalno zastopanje poveri nekim tretjim osebam, ki so strokovnjaki za konkretni »nadinteres«, ne pa predstavnikom delavcev., ki jim 80. člen ZSDU sicer izrecno zapoveduje zastopanje »interesov delavcev«. Kar med drugim omeni, da bi direktno kršili zakon, če bi v organih družbe primarno zastopali kake druge interese namesto delavskih.
8.1.4. Ločevanje zunanjih »poslovnih« in internih »upravljavskih« interesov
Iz doslej povedanega izhaja, da dejstva, da gospodarska družba kot pravna oseba nima lastnega materialnega interesa, seveda ni mogoče razumeti tako, kot da pri njenem delovanju in upravljanju sploh ni mogoče govoriti o interesih. Nasprotno: korporacijsko upravljanje je prav proces soočanja, tehtanja in usklajevanja različnih konkretnih interesov. Ključno pa je, da se pri tem jasno razlikuje, čigavi so ti interesi, na kateri ravni nastajajo in v kakšni funkciji vstopajo v proces korporacijskega odločanja.
Prav tako je treba razlikovati med namenom in cilji gospodarske družbe na eni ter interesi konkretnih subjektov, povezanih z njenim delovanjem, na drugi strani. Z zakonom, statutom oziroma drugimi ustanovitvenimi akti je mogoče določiti namen in cilje družbe, vendar cilj oziroma namen družbe ni isto kot njen »interes« v povezavi s konkretnimi potrebnimi upravljavskimi odločitvami, ki jih morajo spreje(ma)ti organi družbe.
Pri obravnavanem problemu je torej treba jasno razlikovati med:
• realnimi »poslovnimi« interesi podjetja oziroma družbe pri nastopanju v poslovnih razmerjih s tretjimi (v zvezi z njenim služenjem deležnikom pri uresničevanju/zadovoljevanju njihovih interesov) ter
• omenjenimi njenimi domnevnimi lastnimi »upravljavskimi« interesi v notranjih korporacijskih razmerjih med njenimi upravljavci.
Prvi nedvomno obstajajo in so tudi pravno varovani. Drugi pa ne.52
Korporacija kot pravno-organizacijska oblika podjetja namreč ni še nek samostojen nosilec avtentičnega ekonomskega interesa poleg svojih deležnikov. Z upravljavskega vidika je predvsem pravni oziroma institucionalni prostor, v katerem se njihovi različni legitimni interesi artikulirajo, soočajo in usklajujejo. V tem pogledu je gospodarska družba v resnici samo uresničevalec ekonomskih interesov svojih deležnikov, ne pa nosilec kakršnihkoli lastnih upravljavskih interesov, s katerimi bi lahko njeni notranji deležniki prihajali v kakršnekoli konflikte. Če v procesih korporacijskega upravljanja že prihaja do konfliktov interesov, so to zgolj konflikti med različnimi interesi različnih deležnikov, zlasti med interesi družbenikov kot nosilcev finančnega kapitala in zaposlenimi kot nosilci intelektualnega kapitala, ne pa med interesi posameznih deležnikov in nekakšnim umetno skonstruiranim »nadinteresom« družbe. Ti konflikti pa so seveda povsem realni in tudi povsem objektivno pogojeni zlasti v fazi razdelitve skupaj ustvarjenega produkta. Pri enakem produktu, ki je predmet razdelitve, namreč povečanje plač kot dohodka zaposlenih pomeni manjši dobiček, ki je dohodek družbenikov, in obratno.
Iz povedanega seveda sledi, da so razlage, po katerih je treba zakonski pojem ravnanja »v dobro družbe« (s skrbnostjo vestnega in poštenega gospodarstvenika), h kateremu so sicer po določbi prvega odstavka 263. člena ZGD-153 izrecno zavezani člani organov vodenja in nadzora družb, razlagati kot dolžnost podrejanja deležniških, zlasti delavskih interesov interesu družbe v procesih korporacijskega upravljanja zaradi domnevnega potencialnega konflikta interesov, že v osnovi zgrešene. Gre za standard optimalno odgovornega poslovanja oziroma poslovni standard in ne za urejanje interesnih razmerij med deležniki. Ta določba zakona torej v ničemer ne posega v interna deležniška razmerja v korporaciji oziroma se leteh preprosto sploh ne tiče. O tem bo sicer podrobneje govora še v naslednjih poglavjih, na tem mestu pa naj opozorimo le na to, da česa takega iz zgoraj navedenih razlogov zakon z navedeno določbo zagotovo ne zahteva. Nasprotno, obstoj imanentnega interesa vseh notranjih deležnikov, vključno z zaposlenimi, po dolgoročnem ohranjanju in razvijanju sposobnosti družbe za ustvarjanje nove vrednosti (v korist svojih deležnikov in družbe kot celote) zakon predpostavlja kot nekaj samoumevnega, navedena določba pa ne vzpostavlja nobenega posebnega, deležniškim interesom nadrejenega interesa družbe, ampak zgolj določa posebej zahteven standard skrbnosti ravnanj članov organov vodenja in nadzora pri opravljanju njihove funkcije (namesto s skrbnostjo dobrega gospodarja so dolžni ravnati s skrbnostjo dobrega gospodarstvenika). Vsebin, ki jih v resnici nima, ji torej ni mogoče pripisati.
Razlog za takšno zaostrovanje standardov vodenja in nadzora družb pa je seveda več-, najmanj pa dvoplasten. Prvi se skriva v dejstvu, da je maksimalno uspešno poslovanje gospodarskih družb nesporno tudi v javnem interesu in ne zgolj v interesu konkretnih deležnikov konkretnih družb, prav varstvo javnega interesa pa je na splošno temeljni namen zakonodaje. Drugi je reševanje aktualnega t. i. agentskega problema prek zaostrovanja odškodninske odgovornosti članov organov vodenja in nadzora v okviru veljavnega shareholder primacy modela korporacije in korporacijskega upravljanja. Nobenega dvoma pa ni, da zakon s tem v ničemer ne posega v realno, objektivno obstoječo interesno strukturo veljavnega družbenoekonomskega sistema. Razlage zakona, ki gredo eventualno v to smer, pa so seveda že po splošnih pravnih pravilih nesprejemljive.
8.2. Interes družbe kot doktrinarno-sodni pravni konstrukt
8.2.1. Nemški izvor in različne interpretacije »interesa podjetja«
Že v samem temelju povsem drugačna od zgoraj navedene je koncepcija interesa družbe kot nekega samostojnega materialnega interesa gospodarske družbe kot pravne osebe, ki naj bi obstajal neodvisno od interesov njenih konkretnih deležnikov in jim bil hierarhično nadrejen »nadinteres«. Tako razumljen interes družbe je v bistvu povsem umeten pravni konstrukt. Ne izhaja iz dejanskega obstoja nekega posebnega nosilca ekonomskega interesa poleg konkretnih deležnikov podjetja, temveč je rezultat določene pravnoteoretične razlage korporacije, ki je bila nato prevzeta in nadalje razvita tudi v sodni praksi. S tem se pravna konstrukcija začne obravnavati kot objektivno obstoječa ekonomska kategorija, čeprav je v resnici šele rezultat določene teoretične in pravne interpretacije korporacije in njenega upravljanja. Značilen primer takšnega razvoja je nemško korporacijsko pravo.
Nemška zakonodaja pojma »interes podjetja« (nem. Unternehmensinteresse) ne opredeljuje kot posebne zakonske kategorije in ga vsebinsko ne definira. Zakon o delniških družbah (nem. Aktiengesetz) v 93. členu pri opredeljevanju dolžne skrbnosti članov uprave uporablja drugačno formulacijo, in sicer zahtevo, da član pri podjetniški odločitvi ravna »v dobro družbe« (nem. zum Wohle der Gesellschaft), 116. člen pa ustrezni standard skrbnosti razširja tudi na člane nadzornega sveta. »Interes podjetja« kot posebno in vsem članom organa nadrejeno vodilo torej ni zakonska kategorija, temveč doktrinarno in sodno razvita interpretativna konstrukcija, izpeljana iz pojma ravnanja »v dobro družbe«. Ne enega in drugega pojma pa ne zakonodaja in ne sodna praksa vsebinsko ne definirata.
Nemško Zvezno vrhovno sodišče (BGH) je to konstrukcijo razvilo zelo decidirano. Tako je v sodbi z dne 28. 11. 1988 zapisalo, da je »nasprotje interesov med predstavniki delničarjev in predstavniki delavcev [...] mogoče razreševati le z zaupanja vrednim sodelovanjem članov nadzornega sveta, ki so zavezani interesu podjetja«.54 V poznejši sodbi z dne 18. 9. 2006 pa je še izrecneje poudarilo, da so člani nadzornega sveta »zavezani izključno interesu podjetja« in pri opravljanju svoje funkcije niso vezani na navodila ter da to enako velja za predstavnike delničarjev in predstavnike delavcev.55 Nemška sodna praksa torej ne zanika obstoja različnih interesov delničarske in delavske strani, vzpostavi pa med njimi in »interesom podjetja« jasno hierarhično razmerje: specifični interesi obeh strani obstajajo in se lahko uveljavljajo, vendar le v mejah primarnega in njim nadrejenega interesa podjetja, ki zavezuje vse člane organa.
Toda ta sodna konstrukcija je nastala v normativnem okolju, ki se prav glede tega vprašanja bistveno razlikuje od slovenskega. Nemški Aktiengesetz in Mitbestimmungsgesetz (Zakon o soodločanju) sicer institucionalno razlikujeta med člani nadzornega sveta delničarske in delavske strani, vendar ne vsebujeta določb, primerljivih z izrecnima določbama slovenskega Zakona o gospodarskih družbah (ZGD-1) in Zakona o sodelovanju delavcev pri upravljanju (ZSDU), ki članom obeh skupin neposredno in povsem decidirano določata njihovo interesno-predstavniško funkcijo. Nemška sodna konstrukcija Unternehmensinteresse je bila torej razvita tam, kjer je zakon glede konkretne interesno-predstavniške funkcije posameznih skupin članov nadzornega sveta pustil praktično popolnoma odprt interpretativni prostor.
Ker nemška zakonodaja vsebine »interesa podjetja«, kot rečeno ne določa, tudi v nemški teoriji in praksi ta pojem ni enoznačen, temveč je predmet različnih interpretacij – od interesno-pluralističnih oziroma deležniških do bolj shareholder-value usmerjenih koncepcij. Fleischer (2018: 724) pri tem kot prevladujoče stališče nemške sodne prakse in teorije izrecno navaja interesno-pluralistično koncepcijo (nem. interessenpluralistische Zielkonzeption), ki pojem »interesa podjetja« razume kot okvir za upoštevanje več različnih interesov, medtem ko se ji kot nasprotna smer postavlja vse bolj uveljavljajoča se koncepcija zmernega shareholder value. »Interes podjetja« torej tudi v nemškem pravu ni vsebinsko enoznačen pojem, ampak pravno-teoretična kategorija, katere konkretna vsebina je odvisna od sprejete interpretacije.
8.2.2 Bistveno drugačna normativna zasnova slovenskega prava
Slovenska pozitivnopravna ureditev je v tem pogledu bistveno drugačna, lahko bi rekli izrazito »deležniška«, in povsem decidirana. Prvi odstavek 274. člena ZGD-1 izrecno določa: »Člane nadzornega sveta, ki zastopajo interese delničarjev, voli skupščina.« Enako formulacijo glede zastopanja vsebuje četrti odstavek istega člena glede članov, ki jih lahko imenujejo določeni imetniki imenskih delnic. Na drugi strani prvi odstavek 80. člena ZSDU prav tako izrecno določa: »Člani nadzornega sveta in upravnega odbora ter njegovih komisij, ki so predstavniki delavcev, zastopajo interese vseh delavcev v okviru pooblastil tega organa v skladu z zakonom, ki ureja gospodarske družbe, ali zakonom, ki ureja zadruge, in statutom družbe.« Tu torej ne gre za pravnoteoretično domnevo o tem, katere interese naj bi člani nadzornega sveta zastopali, temveč je zakon je to določil sam, in sicer popolnoma nedvoumno. Predstavniki delničarjev zastopajo interese delničarjev, predstavniki delavcev pa interese delavcev, iz česar seveda v nobenem primeru in po nobeni pravni logiki ni mogoče utemeljeno skonstruirati teze o interesu družbe kot »nadinteresu« po vzoru nemške sodne prakse, temveč v skrajnem primeru le zgoraj navedeno tezo o »rezultanti legitimnih interesov deležnikov«. Slovenski zakon je torej s tem v sam normativni ustroj nadzornega sveta izrecno vgradil interesno pluralnost sistema korporacijskega upravljanja.
Takšno »deležniško« zakonsko zasnovo relevantnih korporacijskih interesov je jasno odražala tudi starejša slovenska ustavnosodna praksa. Ustavno sodišče je v odločbi U-I-302/97 izrecno izhajalo iz tega, da predstavniki delavcev v nadzornem svetu zastopajo interese vseh delavcev, in poudarilo, da je namen njihovega sodelovanja prav zagotavljanje upoštevanja interesov delavcev pri odločanju nadzornega sveta.56 Tudi v odločbi U-I-140/01 je ponovno izhajalo iz zakonske opredelitve njihove interesno-predstavniške funkcije.57
8.2.3. Odločba U-I-186/21: od »dobrega družbe« do nadrejenega »interesa družbe«
Bistven konceptualni prelom v slovenski sodni praksi pa pomeni odločba U-I-186/21. Ustavno sodišče sicer tudi v njej ugotavlja, da so »v vsaki gospodarski družbi interesi različni«, nato pa iz zakonske dolžnosti »ravnanja v dobro družbe« interpretativno ustvari drugo pravno kategorijo – »interes družbe« in ji pripiše položaj primarnega vodila, ki je hierarhično nadrejeno interesom konkretnih deležnikov. Ravnanje v dobro družbe naj bi tako pomenilo »zvestobo družbi v smislu popolnega in prednostnega upoštevanja njenih interesov glede na interese drugih«, predstavnike delavcev pa naj bi pri izvrševanju njihovih korporacijskih mandatov vodili interesi družbe, ne pa interesi deležnikov, ki so jih izvolili oziroma imenovali.58 Ustavno sodišče gre še dlje in izrecno zavrne razumevanje določanja interesa družbe kot procesa interesnega usklajevanja med predstavniki kapitala in dela: vsak član naj bi sam pri sebi pretehtal, kaj je v dobro družbe in kakšno odločitev bo zato podprl.59
Problem te razlage torej ni v tem, da bi Ustavno sodišče zanikalo obstoj interesov delavcev in delničarjev. Problem je v tem, da njihovo z zakonom izrecno določeno zastopanje podredi drugemu, v zakonu vsebinsko neopredeljenemu interesu družbe, ki ga pred tem samo izpelje iz povsem druge zakonske kategorije – dolžnosti ravnanja »v dobro družbe«. S tem sodna interpretacija ne razlaga več zgolj razmerja med obstoječimi zakonskimi pojmi, ampak mednje vstavi nov vmesni člen in mu pripiše odločilno normativno funkcijo. Prav v tem je novejša slovenska ustavnosodna konstrukcija po svoji logiki izrazito podobna nemški sodni konstrukciji Unternehmensinteresse. Neposrednega prevzema nemške sodne prakse iz odločbe U-I-186/21 ni mogoče dokazovati, konceptualna sorodnost obeh konstrukcij pa je očitna: v obeh primerih je nad specifične interese delničarske in delavske strani postavljen primarni interes družbe oziroma »interes podjetja«, ki določa meje njihovega dopustnega uveljavljanja.
Toda prav tu postane odločilna bistveno različna normativna podlaga. Nemška konstrukcija je nastala v pravnem sistemu, ki predstavnikom obeh strani ne nalaga izrecne zakonske dolžnosti zastopanja njihovih specifičnih interesov. Slovensko pravo pa to izrecno določa, kar se sicer ekonomsko in pravno, kot med drugim izhaja tudi iz celotne te razprave, zdi tudi edino logično. Zato nemške konstrukcije primarnosti »interesa podjetja« ni mogoče prenesti v slovenski pravni red kot podlage za hierarhično podreditev interesov delničarjev in delavcev nekemu vnaprej predpostavljenemu interesu družbe. Takšna razlaga je namreč v neposredni koliziji z izrecno zakonsko zasnovo interesno-predstavniških funkcij po 274. členu ZGD-1 in 80. členu ZSDU.
8.2.4. Odprt interpretativni prostor in različne koncepcije »interesa družbe«
Podoben interpretativni prostor kot nemška pravna ureditev pušča glede vsebine pojma interes družbe odprt tudi slovenski ZGD-1, ki izraz »interesi družbe« sicer na posameznih mestih uporablja, vendar pa interesa družbe kot splošne korporacijskopravne kategorije vsebinsko ne definira. Zato so možne različne teoretične razlage tega pojma, med njimi tudi v tej razpravi razvita in zgoraj pojasnjena koncepcija interesa družbe kot interesno uravnotežene rezultante legitimnih interesov njegovih ključnih deležnikov. Kakšna vsebina se pojmu interes družbe pripiše, pa je seveda bistveno odvisno tudi od temeljne teoretične koncepcije korporacije in korporacijskega upravljanja, iz katere posamezna razlaga izhaja. Povsem drugačno, praktično diametralno nasprotno in po svojih teoretičnih konsekvencah izrazito problematično razumevanje interesa družbe tako ponujajo, denimo, »Priporočila dobre prakse Združenja nadzornikov Slovenije« (ZNS, 2026: 9). Argumentacijska konstrukcija teh priporočil je naslednja.
Izhajajo iz prvega odstavka 263. člena ZGD-1, ki članom organov vodenja in nadzora nalaga, da morajo pri opravljanju svojih nalog ravnati »v dobro družbe«, to zakonsko zapoved pa interpretativno pretvorijo v dolžnost upoštevanja »interesov družbe«. Nato naredijo še odločilni vsebinski korak: »splošni interes gospodarske družbe« izpeljejo iz 3. člena ZGD-1, po katerem je gospodarska družba pravna oseba, ki opravlja pridobitno dejavnost, ta pa je zakonsko opredeljena kot dejavnost, ki se opravlja »zaradi pridobivanja dobička«. S tem je argumentacijska veriga sklenjena: dobro družbe → interes družbe → pridobitni namen družbe → pridobivanje dobička kot njen splošni interes. Šele znotraj tako opredeljenega okvira ZNS na podlagi prvega odstavka 80. člena ZSDU umešča zastopanje interesov delavcev, predstavnikom delavcev pa posledično pripisuje »dvojno vlogo«: po ZGD-1 naj bi varovali tako razumljeni interes družbe, po ZSDU pa – vendar le »v okvirih interesov družbe« – zastopali interese delavcev. Pri tem je posebej povedno, da Priporočila ZNS analogne »dvojne vloge« pri predstavnikih delničarjev sploh ne problematizirajo. To je znotraj njihove koncepcije povsem logično: če je »interes družbe« opredeljen predvsem kot profitni interes, se ta vsebinsko prekriva prav z značilnim ekonomskim interesom delničarjev kot nosilcev rezidualnih upravičenj. Pri njihovih predstavnikih zato med zastopanim interesom in interesom družbe navidezno ni konflikta, saj naj bi šlo v bistvu za isti interes. »Dvojna vloga« se tako pojavi šele pri delavskih predstavnikih, ker je njihov zakonsko določeni interesni mandat vsebinsko drugačen od vnaprej tako opredeljenega profitnega »interesa družbe«. Prav s tem se navidezno abstraktna in interesno nevtralna kategorija »interesa družbe« razkrije v svoji povsem konkretni vsebini in praktični funkciji: profitni interes kot tipičen interes delničarjev oziroma nosilcev finančnega kapitala in zgolj ene od legitimnih skupin t. i. notranjih deležnikov je postavljen kot primarni in nadrejeni korporacijski interes, interesi delavcev pa kot posebni oziroma parcialni interesi, katerih legitimno uveljavljanje je omejeno z njim. To pa po svoji temeljni logiki ni preseganje klasične doktrine primata delničarjev, temveč njena reprodukcija v nekoliko drugačni pravni preobleki: namesto neposredne zapovedi maksimiranja dobička za lastnike finančnega kapitala, kot jo je oblikoval v tej razpravi že citirani Milton Friedman, je med njiju vstavljena navidezno samostojna kategorija »interesa družbe«, katere splošna vsebina je nato ponovno izpeljana prav iz pridobivanja dobička. Argumentacija tako v svoji končni konsekvenci pripelje naravnost nazaj do jedra klasičnega friedmanizma: temeljni interes gospodarske družbe je profitni interes, interesi drugih deležnikov – tudi zaposlenih kot nosilcev človeškega kapitala – pa so mu podrejeni in se lahko legitimno uveljavljajo le znotraj njegovih meja. V tem pogledu gredo Priporočila ZNS celo bistveno dlje od zgoraj predstavljene nemške korporacijskopravne ureditve in novejše slovenske ustavnosodne prakse, ki sicer obe priznavata oziroma konstruirata samostojen interes družbe kot primarno vodilo korporacijskega odločanja, vendar nobena njegove vsebine ne izpelje tako decidirano iz pridobivanja dobička kot splošnega interesa gospodarske družbe
Prav ta konkretna izpeljava zelo nazorno pokaže, zakaj vprašanje, kaj naj bi bil domnevno samostojni in vsem deležniškim interesom nadrejeni interes družbe, nikakor ni zgolj abstraktno korporacijskopravno teoretiziranje, ampak eno ključnih vprašanj samega bistva sodobnega sistema korporacijskega upravljanja. Jasno je namreč, da tako definiran »nadinteres« družbe ključnih avtentičnih interesov zaposlenih ne priznava kot enakovredne sestavine, iz katere se skupaj z drugimi legitimnimi deležniškimi interesi šele oblikuje skupni interes družbe, ampak dopušča njihovo uveljavljanje le znotraj že vnaprej opredeljenega profitnega interesa kot primarnega korporacijskega cilja. Prav v primeru morebitnega konflikta med njima se zato pokaže vsa sistemska absurdnost takšne konstrukcije: predstavnik delavcev mora dati prednost interesu družbe, izpeljanemu iz pridobivanja dobička, in se tako de facto znajde v položaju »zastopnika profitnega interesa«, ki zaposlenim – glede na to, da je njihov primarni dohodek plača in ne dobiček – seveda ni lasten. Zakon o sodelovanju delavcev pri upravljanju z uzakonitvijo instituta delavskih predstavništev v organih družbe zagotovo ni imel namena vzpostaviti še enega dodatnega zastopniškega mehanizma za učinkovitejše uresničevanje profitnih interesov družbenikov, ampak posebno institucionalno obliko zastopanja interesov delavcev pri korporacijskem upravljanju. Zato njegovega temeljnega smisla tudi ni mogoče iskati predvsem v argumentu, uporabljenem v Priporočilih ZNS, da so delavski predstavniki nekakšni specializirani »strokovnjaki za interno problematiko« družbe60. Njihov specifični institucionalni smisel je interesno predstavništvo zaposlenih; njihovo posebno poznavanje notranjih razmer in procesov v družbi pa je lahko pomembna dodatna kakovost tega predstavništva, ne more pa ga nadomestiti. Ratio legis delavskega predstavništva v organih družbe je torej treba iskati predvsem v zagotavljanju bolj
interesno uravnoteženega, ne zgolj bolj »strokovno informiranega« korporacijskega upravljanja.
8.3. Interesi zaposlenih niso v nasprotju z »interesom družbe«
Iz zgoraj povedanega izhaja tudi neposredna posledica za položaj predstavnikov zaposlenih v organih družbe. Njihove funkcije ni mogoče razumeti kot izbire med zastopanjem interesov zaposlenih na eni in nekim od njih ločenim interesom družbe na drugi strani. Takšna dilema obstaja le, če se družbi že vnaprej pripiše samostojen korporacijski interes (zlasti če je ta vsebinsko opredeljen kot pridobivanje dobička), čemur pa v tej razpravi razvita institucionalna deležniška teorija izrecno nasprotuje.
Predstavnik zaposlenih ima eno samo specifično interesnopredstavniško funkcijo: v proces korporacijskega odločanja vnašati, artikulirati in argumentirano uveljavljati legitimne interese zaposlenih. Ti interesi se nato, kot že rečeno, soočajo in usklajujejo z drugimi legitimnimi deležniškimi interesi, iz njihovega medsebojnega soočanja, tehtanja in usklajevanja pa se lahko oblikuje skupni interes oziroma skupni imenovalec interesov deležnikov, ki ga je mogoče zgolj pogojno označiti kot »interes družbe«.
Tako razumljeno zastopanje interesov zaposlenih zato samo po sebi ne more biti v konfliktu z interesom družbe. Obstajajo lahko konflikti med različnimi legitimnimi interesi različnih deležnikov, ne pa med interesom posamezne deležniške skupine in nekim samostojnim, vnaprej obstoječim nadinteresom družbe. Pravna dolžnost vseh članov organov, da pri opravljanju svoje funkcije ravnajo »v dobro družbe« s skrbnostjo dobrega gospodarstvenika, pa je drugo vprašanje in bo obravnavana v naslednjem poglavju.
9. »Ravnanje v dobro družbe« kot normativni standard korporacijskega odločanja
9.1. Zakonska dolžnost ravnanja in vsebina interesa družbe
V prejšnjem poglavju je bilo pojasnjeno, kako je treba v okviru institucionalne deležniške teorije razumeti »interes družbe« in zakaj ga ni mogoče obravnavati kot samostojen ekonomski nadinteres, neodvisen od legitimnih interesov njenih deležnikov. Na tej podlagi je treba zdaj presoditi še argument, po katerem naj bi obstoj takšnega nadinteresa izhajal že iz prvega odstavka 263. člena ZGD-1, ki članom organov vodenja in nadzora nalaga, da pri opravljanju svojih nalog ravnajo v dobro družbe s skrbnostjo vestnega in poštenega gospodarstvenika. Vprašanje torej ni, ali ta dolžnost obstaja in zavezuje vse člane organov, temveč ali iz njenega obstoja res izhaja tudi zatrjevana vsebinska neodvisnost ekonomskega interesa družbe od interesov njenih deležnikov.
Pri tem je treba razlikovati tudi med pojmoma »interes družbe« in »ravnanje v dobro družbe«. Prvi označuje vsebinsko usmeritev upravljanja, drugi pa dolžnost ravnanja, katere vsebino je treba šele razložiti. Iz obstoja te dolžnosti zato ni mogoče neposredno sklepati, da obstaja tudi od deležnikov neodvisen ekonomski interes. Tudi če ravnanje v dobro družbe opredelimo kot uresničevanje interesa družbe, ostaja odločilno naslednje: varovanje skupnih pogojev uresničevanja legitimnih deležniških interesov in njihovo uravnoteževanje ne ustvarita dodatnega ekonomskega nadinteresa. Skupni imenovalec teh interesov pojasnjuje temeljno usmeritev upravljanja, rezultanta njihovega usklajevanja pa njeno konkretno upravljavsko vsebino. Prednost skupnih pogojev pred posamezno parcialno zahtevo torej ni isto kot obstoj /nad/interesa, ki bi bil od deležnikov vsebinsko neodvisen.
Da morajo organi ravnati v dobro družbe, razumljeno kot varovanje skupnih pogojev za takšno poslovanje družbe, s katerim lahko ta čim bolj uravnoteženo in dolgoročno vzdržno uresničuje legitimne interese deležnikov, je logična predpostavka njihove upravljavske funkcije. V obravnavanih razlagah navedeni cilji, kot so obstoj družbe, njena dolgoročna uspešnost in razvoj, temu skupnemu interesu dajejo vsebino; sami po sebi pa ne izkazujejo še dodatnega, samostojnega in od deležnikov neodvisnega ekonomskega »nadinteresa družbe«. Kot je bilo namreč utemeljeno že v prejšnjem poglavju, niso interesi deležnikov (delničarjev ali zaposlenih) sestavni del nekega od njih neodvisnega interesa družbe, ampak je obratno: interes za obstoj, dolgoročno uspešno poslovanje in razvoj družbe je sestavni del interesov obeh skupin deležnikov oziroma njihov skupni imenovalec. Prednost varovanja teh skupnih pogojev pred posameznimi zahtevami deležnikov zato ne pomeni obstoja dodatnega ekonomskega interesa zunaj njih. Pomeni zahtevo po obveznem usklajevanju in iskanju ravnotežja med različnimi parcialnimi interesi skupin deležnikov, zastopanih v organu, ob hkratnem varovanju skupnih pogojev njihovega dolgoročno vzdržnega uresničevanja. Tako oblikovani »interes družbe« je, kot že rečeno, v svoji konkretni upravljavski vsebini rezultanta usklajevanja legitimnih interesov deležnikov ob upoštevanju njihovega skupnega imenovalca, ne pa izraz nekega dodatnega, od njih neodvisnega ekonomskega nadinteresa. Pravna samostojnost družbe in zakonska dolžnost ravnanja v njeno dobro sami po sebi ne utemeljujeta konstrukcije takšnega nadinteresa, ki bi ga bilo mogoče kot nekaj vsebinsko samostojnega postavljati nad legitimne interese njenih deležnikov.
9.2. Vsebinski domet obravnavanih sodnih in teoretičnih opredelitev
Takšno razločevanje omogoča tudi natančnejšo presojo obravnavanih pravnih virov: ti interesu družbe pripisujejo določeno vsebino in nekateri izrecno tudi nadrejenost, vendar s tem še ne pojasnijo njegove vsebinske ekonomske neodvisnosti od interesov deležnikov. Toda v teh opredelitvah v glavnem ni najti nič takšnega, kar ne bi načeloma sodilo v okvir »skrbi za dolgoročni obstoj in poslovno uspešnost družbe« ali drugih podobnih definicij tistega, kar je bilo v prejšnjem poglavju opredeljeno kot »skupni interes« oziroma »skupni imenovalec interesov« deležnikov ob predpostavki, da je uresničevanje različnih parcialnih interesov posameznih deležnikov polno legitimno vse dotlej, dokler je uravnoteženo in ne posega v enako močno tozadevno pravico drugih ključnih deležnikov.
Ustavno sodišče v odločbi U-I-186/21 v 22. točki ravnanje v dobro družbe povezuje z zvestobo družbi, povečevanjem vrednosti vloženega premoženja in donosnosti ter skrbjo za obstoj in dolgoročno uspešnost (citat: »…To pomeni, da mora organ vodenja skrbeti za obstoj družbe in za njeno dolgoročno rentabilnost. Temeljno vodilo uprave pri vodenju poslov je tako skrb za dolgoročni uspeh.«), v opombi 28 pa izrecno govori o »nadrejenem interesu«. Toda navedeni cilji sami po sebi še ne izkazujejo dodatnega ekonomskega interesa: obstoj in dolgoročna uspešnost sta skupna pogoja uresničevanja deležniških interesov, povečevanje donosa pa prav tako ostaja povezano z interesi njegovih ekonomskih upravičencev. Posebej povedno je poročilo Viénot I iz leta 199561, ki interes družbe najprej opredeli kot interes samostojnega ekonomskega subjekta z lastnimi cilji, različnimi od ciljev posameznih skupin deležnikov, nato pa njegovo vsebino izrecno poveže s skupnim interesom teh oseb za nadaljnje poslovanje in uspevanje podjetja. Zatrjevano samostojnost tako vsebinsko konkretizira prav s skupno koristjo deležnikov. Tudi obravnavani nemški sodbi ne opredelita dodatnega, od deležniških interesov neodvisnega ekonomskega cilja: sodba BGH II ZR 57/88 poudarja enakopravnost in enake obveznosti članov nadzornega sveta ter njihovo sodelovanje pri razreševanju interesnih razlik, sodba BGH II ZR 137/05 pa samostojno presojo in nevezanost na navodila, kar izrecno velja enako za predstavnike delničarjev in zaposlenih. Iz neodvisnosti opravljanja funkcije pa še ne sledi ekonomska neodvisnost njenega cilja. Ugovor tem opredelitvam zato ni, da interesu družbe ne pripisujejo nobene vsebine, temveč da iz navedene vsebine še ne izhaja dodaten ekonomski nadinteres zunaj legitimnih interesov deležnikov in skupnih pogojev njihovega uresničevanja. Ti skupni pogoji seveda niso nujno istovetni s trenutnimi željami posameznih deležnikov; prav zato njihovo varovanje ohranja samostojen normativni pomen, ne da bi bilo treba zanj predpostaviti še vsebinsko neodvisen ekonomski interes družbe.
9.3. Interesno predstavništvo in skupne dolžnosti članov organa
Navedeno razlikovanje je treba povezati tudi z že obravnavano zakonsko opredelitvijo interesnopredstavniških funkcij. Kot je bilo prikazano v prejšnjem poglavju, prvi odstavek
274. člena ZGD-1 izrecno govori o članih nadzornega sveta, ki zastopajo interese delničarjev, prvi odstavek 80. člena ZSDU pa predstavnikom delavcev v nadzornem svetu in upravnem odboru ter njegovih komisijah določa zastopanje interesov vseh delavcev v okviru pooblastil organa ter v skladu z zakonom in statutom družbe. Določbe o interesnem predstavništvu torej odgovarjajo na vprašanje, katere interese posamezni predstavnik vnaša in zastopa v procesu odločanja, 263. člen ZGD-1 pa določa skupne dolžnosti pri opravljanju funkcije člana organa. Iz zahteve po ravnanju v dobro družbe zato ni mogoče že neposredno izpeljati zahteve, da mora predstavnik opustiti svojo zakonsko opredeljeno interesnopredstavniško funkcijo in namesto nje prevzeti zastopanje nekega dodatnega ekonomskega interesa.
»Ravnanje v dobro družbe« ni tretji interes in ne pomeni dodatne interesnopredstavniške funkcije člana organa. Gre za skupni normativni standard odgovornega in profesionalno skrbnega opravljanja njegove funkcije. Določbe o interesnem predstavništvu in dolžnost ravnanja v dobro družbe je zato treba razlagati povezano: predstavnik delavcev zastopa interese delavcev, predstavnik delničarjev interese delničarjev, oba pa morata svojo funkcijo opravljati v skladu s skupnimi zakonskimi dolžnostmi člana organa. Zahteva po spoštovanju teh dolžnosti ne izniči interesnega predstavništva, ampak zavezuje tudi pri njegovem uresničevanju.
To seveda ne pomeni, da je interesnopredstavniška funkcija neomejena. Član organa mora tudi pri zastopanju legitimnega interesa konkretne deležniške skupine spoštovati zakon, ravnati s predpisano profesionalno skrbnostjo in odgovorno presojati posledice predlaganih odločitev za družbo ter njeno sposobnost nadaljnjega uspešnega poslovanja. Zastopanje določene skupine ga teh dolžnosti ne razbremeni. Vendar lahko dva člana istega organa, ki zastopata različne legitimne interese in pri konkretnem vprašanju zagovarjata različni rešitvi, oba ravnata »v dobro družbe«. Sam obstoj različnih stališč oziroma interesnih izhodišč še ne pomeni kršitve tega standarda. Nasprotno, prav institucionalna prisotnost različnih legitimnih interesov in njihovo medsebojno soočanje sta sestavni del pluralnega korporacijskega odločanja. Morebitna nasprotja med posameznimi zahtevami deležnikov in skupnimi pogoji njihovega dolgoročno vzdržnega uresničevanja je treba konkretno presojati po enakih merilih za predstavnike zaposlenih in delničarjev; ne utemeljujejo pa teze, da je zastopanje avtentičnih interesov zaposlenih že po svoji naravi v konfliktu z dolžnostjo ravnanja v dobro družbe.
Interesno predstavništvo in ravnanje v dobro družbe sta torej dve različni, vendar medsebojno združljivi pravni zahtevi: prvo določa interesno funkcijo posameznega predstavnika, drugo pa standard njegovega ravnanja pri njenem izvrševanju. Ta distinkcija je neposredno izhodišče tudi za konkretno opredelitev institucionalne funkcije delavskih predstavnikov v organih gospodarskih družb, ki je predmet naslednjega poglavja. Za obravnavano vprašanje pa je odločilen sklep: tudi ob polnem priznanju zakonske dolžnosti ravnanja v dobro družbe iz nje same še ne izhaja dodaten, od deležnikov neodvisen ekonomski nadinteres. Prehod od obstoja te dolžnosti k zatrjevani vsebinski samostojnosti takšnega interesa ostaja argumentacijski preskok.
10. Institucionalna funkcija delavskih predstavnikov v organih družb
10.1. Temeljni smisel delavskega predstavništva
Iz doslej razvite teorije neposredno izhaja tudi konkretna institucionalna funkcija delavskih predstavnikov v organih gospodarskih družb. Zaposleni so ena od dveh skupin konstitutivnih notranjih deležnikov podjetja, zato morajo biti njihovi legitimni avtentični interesi v procesu korporacijskega odločanja neposredno institucionalno reprezentirani. Temeljni smisel posebnega delavskega predstavništva je prav v tem, da v korporacijsko odločanje vnaša, artikulira in argumentirano zastopa avtentične interese zaposlenih.
Delavski predstavnik zato ni zgolj interesno nevtralen član organa, ki bi moral po nastopu funkcije odmisliti dejstvo, da je bil vanj izvoljen oziroma imenovan prav kot predstavnik zaposlenih in da iz tega izhaja njegova posebna interesnopredstavniška funkcija. Hkrati pa, kot je bilo pojasnjeno v prejšnjem poglavju, njegova interesnopredstavniška funkcija ne izključuje njegovih splošnih dolžnosti člana organa. Zastopanje interesov zaposlenih in ravnanje v dobro družbe sta dve različni, vendar medsebojno združljivi zahtevi.
10.2. Od artikulacije interesov do odgovorne končne presoje
Institucionalna funkcija delavskega predstavnika se uresničuje skozi več medsebojno povezanih faz. Najprej mora poznati in razumeti avtentične interese zaposlenih, nato jih v organu jasno artikulirati in strokovno argumentirati ter jih soočati z drugimi legitimnimi interesi, prisotnimi v procesu korporacijskega odločanja. Pri njihovem medsebojnem tehtanju in usklajevanju mora aktivno sodelovati, pri končnem odločanju pa kot član organa ohraniti samostojno strokovno presojo in osebno odgovornost ter ravnati v skladu s skupnim zakonskim standardom ravnanja v dobro družbe.
Zaporedja artikulacija – zastopanje – soočanje – usklajevanje – samostojna končna presoja ni mogoče obrniti. Interesov, ki niso bili predhodno identificirani, artikulirani in neposredno prisotni v procesu odločanja, namreč ni mogoče vsebinsko usklajevati z drugimi interesi. Zahteva, naj delavski predstavnik že v izhodišču zanemari oziroma »preseže« interese zaposlenih v imenu nekega vnaprej postuliranega skupnega interesa, zato ne pomeni njihovega usklajevanja, ampak njihovo izločitev iz procesa odločanja.
Slika 12: Institucionalna funkcija delavskega predstavnika
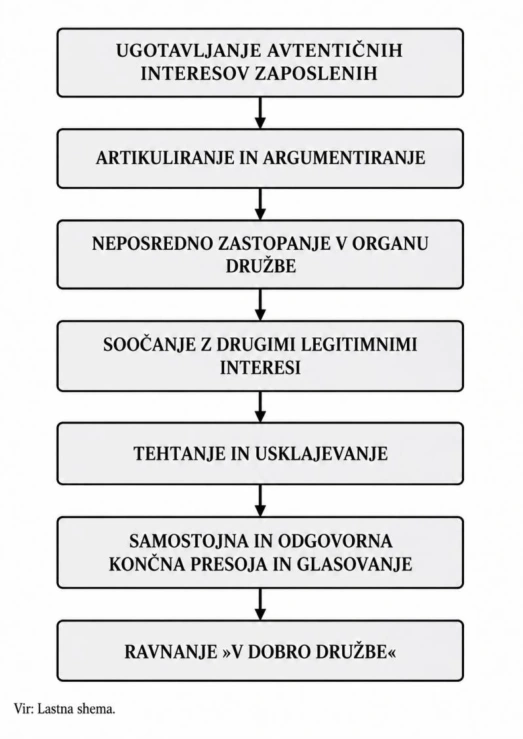
Sodelovanje delavskega predstavnika pri medsebojnem tehtanju in usklajevanju različnih interesov pri tem ne pomeni, da prevzema posebno integrativno-izvršilno funkcijo menedžmenta, opredeljeno v 7. poglavju. Njegova specifična institucionalna vloga ostaja interesnopredstavniška. Mora pa kot član kolektivnega organa pri končni presoji upoštevati tudi celoto relevantnih okoliščin in dolgoročne posledice odločitve za družbo.
10.3. Zastopanje interesov brez imperativnega mandata
Neposredno zastopanje interesov zaposlenih ne pomeni, da je delavski predstavnik njihov pravno vezani glasnik. Interesno reprezentacijo je treba strogo razlikovati od imperativnega mandata. Prva je bistvo delavskega predstavništva, drugi pa bi bil nezdružljiv s samostojno strokovno presojo in osebno odgovornostjo člana kolektivnega organa družbe.
Delavski predstavnik mora zato poznati stališča, potrebe in interese zaposlenih ter jih v organu dejansko zastopati. Če je svet delavcev glede konkretnega vprašanja oblikoval stališče oziroma usmeritev, jo mora v organu izrecno predstaviti, argumentirano uveljavljati in si prizadevati za njeno uresničitev. To pa ne pomeni, da je pri končnem glasovanju pravno vezan na vnaprej določeno navodilo. Pri končni presoji mora samostojno upoštevati vse relevantne informacije in okoliščine ter prevzeti osebno odgovornost za svojo odločitev. Samostojnost odločanja torej pomeni odsotnost imperativnega mandata, ne pa interesne neodvisnosti od zaposlenih in njihovega predstavniškega telesa.
Prav v povezavi obeh elementov je bistvo njegovega posebnega institucionalnega položaja: delavski predstavnik je hkrati avtentični interesni predstavnik zaposlenih in polnopravni član organa družbe s samostojno strokovno presojo ter odgovornostjo za svoje ravnanje.
10.4. Funkcionalna povezanost s svetom delavcev kot pogoj učinkovitega interesnega predstavništva
Iz same narave interesnopredstavniške funkcije delavskih predstavnikov izhaja nujnost njihove stalne funkcionalne povezanosti z zaposlenimi in z njihovim osrednjim izvoljenim predstavniškim telesom – svetom delavcev. Ta povezava ni zgolj organizacijsko ali komunikacijsko vprašanje, temveč nujni pogoj za vsebinsko kakovostno opravljanje njihove temeljne funkcije v organih družbe.
Pri tem je najprej pomembna sama institucionalna zasnova njihovega mandata. Predstavniki delavcev v nadzornem svetu oziroma upravnem odboru niso neposredno izvoljeni s strani zaposlenih, temveč jih po šestem odstavku 79. člena ZSDU izvoli in odpokliče svet delavcev. Gre torej za izvedeno obliko delavskega predstavništva, katere mandat izhaja iz sveta delavcev kot neposredno izvoljenega splošnega predstavniškega telesa zaposlenih. Že iz te zakonske konstrukcije zato izhaja, da delavski predstavniki v organih družbe v okviru svoje posebne interesnopredstavniške funkcije ne morejo biti razumljeni kot od sveta delavcev institucionalno »neodvisni«. Organ, ki jih voli in lahko tudi odpokliče, po elementarni logiki ne more biti zgolj zunanji opazovalec njihovega delovanja, temveč mora imeti do njih ustrezno usmerjevalno in nadzorno vlogo.
To dodatno potrjuje sama narava reprezentiranega interesa. Svet delavcev je po svoji sestavi in načinu izvolitve tisto delavsko predstavništvo, ki je institucionalno sposobno sistematično zajemati, prepoznavati, medsebojno usklajevati in artikulirati avtentične skupne interese zaposlenih. Posamezni predstavnik v nadzornem svetu oziroma upravnem odboru takšne sposobnosti sam po sebi objektivno nima, zlasti ne v večjih in organizacijsko razvejanih delovnih kolektivih. Ne more namreč zgolj na podlagi lastnih neposrednih izkušenj, osebnih stikov in individualne presoje zanesljivo ugotavljati, kaj so v posameznem konkretnem vprašanju dejanski interesi zaposlenih kot celote. Če naj torej verodostojno zastopa avtentične interese zaposlenih, mora biti trajno funkcionalno povezan s svetom delavcev kot predstavniško strukturo, ki je sposobna te interese kolektivno zajemati in artikulirati.
Prav iz obeh navedenih razlogov – iz njihovega izvedenega predstavniškega mandata in iz objektivne potrebe po institucionalnem zajemanju avtentičnih interesov zaposlenih – izhaja usmerjevalna funkcija sveta delavcev. Ta pri pomembnejših vprašanjih oblikuje skupna stališča in usmeritve zaposlenih, delavski predstavniki pa jih morajo v organu družbe ustrezno predstaviti, strokovno argumentirati in si prizadevati za njihovo uveljavitev. Hkrati iz pravice sveta delavcev, da svoje predstavnike tudi odpokliče, logično izhaja njegova nadzorna funkcija glede kakovosti izvajanja njihovega delavskopredstavniškega mandata. Izvolitev, usmerjanje, spremljanje delovanja in možnost odpoklica tako tvorijo notranje povezan institucionalni sklop.
To seveda ne pomeni imperativnega mandata. Delavski predstavnik mora pri končnem odločanju ohraniti samostojno strokovno presojo in osebno odgovornost člana organa. Toda odsotnost imperativnega mandata nikakor ne pomeni odsotnosti usmeritev, še manj pa interesne neodvisnosti od sveta delavcev in zaposlenih, katerih predstavnik je. Samostojnost pri odločanju in funkcionalna povezanost s predstavniško bazo sta dve različni vprašanji in se med seboj ne izključujeta.
Teza o nekakšni institucionalni »neodvisnosti« delavskih predstavnikov v organih družbe od sveta delavcev je zato teoretično in normativno neutemeljen konstrukt. Ne izhaja niti iz zakonske zasnove njihovega mandata niti iz same narave interesnega predstavništva. Nasprotno: ZSDU njihovo legitimacijo izrecno veže na svet delavcev, ki jih voli in odpokliče, njihova temeljna institucionalna funkcija pa je prav zastopanje interesov zaposlenih, katerih osrednje splošno predstavništvo je svet delavcev. Odsotnost imperativnega mandata zato pomeni samo samostojnost pri končni presoji in glasovanju, nikakor pa ne njihove interesne in funkcionalne odvezanosti od sveta delavcev.
Takšna konstrukcija domnevne »neodvisnosti« je praviloma logično povezana z drugo, v tej razpravi že zavrnjeno predpostavko: da naj bi med interesi zaposlenih in nekim od njih ločenim »interesom družbe« obstajal že vnaprej objektivno dan konflikt, zaradi katerega bi se moral delavski predstavnik po vstopu v organ od svoje predstavniške baze interesno distancirati. Toda če »interes družbe« ni samostojen nadinteres, temveč lahko pomeni le rezultanto usklajevanja legitimnih deležniških interesov, potem takšna predpostavka nima teoretične podlage. Še toliko manj jo ima tedaj, kadar se domnevni »interes družbe« vsebinsko izpeljuje predvsem iz pridobivanja dobička in s tem dejansko predstavlja le drugače poimenovani značilni ekonomski interes nosilcev finančnega kapitala. V takšnem modelu zahteva po »neodvisnosti« delavskih predstavnikov od sveta delavcev v resnici pomeni njihovo interesno odvezovanje od zaposlenih prav zato, da bi se lahko lažje podredili interesu druge konstitutivne skupine. To pa ni interesno nevtralna korporacijskopravna zahteva, ampak prikrita reprodukcija primata nosilcev finančnega kapitala.
Iz tega izhaja ravno nasproten sklep: tesna funkcionalna povezanost med svetom delavcev
in njegovimi predstavniki v organih družbe ni ovira njihovi samostojnosti, temveč nujna institucionalna predpostavka kakovostnega opravljanja njihove interesnopredstavniške funkcije. Če pri končnem odločanju ni imperativnega mandata, ni nobenega razumnega razloga, da bi bila njihova predhodna komunikacija, usmerjanje in medsebojna izmenjava informacij omejevani; nasprotno, brez nje delavski predstavnik svojega temeljnega mandata sploh ne more verodostojno izvajati. Še najmanj je mogoče omejevanje te povezave utemeljevati s predpostavko, da naj bi bili interesi zaposlenih že po naravi potencialno v konfliktu z nekim od njih ločenim in nadrejenim »interesom družbe«. Interesi zaposlenih so eden od legitimnih konstitutivnih interesov, ki morajo šele vstopiti v proces korporacijskega odločanja, da bi se lahko soočili in uskladili z drugimi legitimnimi interesi. Preprečevanje povezave med svetom delavcev in njegovimi predstavniki zato ne zagotavlja bolj »nevtralnega« odločanja, ampak lahko iz procesa odločanja dejansko izloči prav tisti interes, zaradi katerega je bilo delavsko predstavništvo v organu sploh institucionalizirano.
Povezava mora biti zato dvosmerna. Svet delavcev svojim predstavnikom posreduje stališča, interese in usmeritve zaposlenih, predstavniki pa mu morajo – ob spoštovanju zakonskih pravil o varovanju zaupnih informacij – zagotavljati ustrezne povratne informacije o vprašanjih, pomembnih za izvajanje njegovih participacijskih funkcij. Le tako lahko svet delavcev učinkovito opravlja tudi svojo nadzorno funkcijo ter po potrebi sprejme ustrezne ukrepe, v skrajnem primeru tudi uporabi institut odpoklica.
Brez takšne funkcionalne povezave lahko delavsko predstavništvo postane zgolj formalno. Predstavnik, ki ni več vsebinsko povezan z zaposlenimi in njihovim osrednjim predstavništvom, ne more zanesljivo vedeti, katere njihove avtentične interese naj v konkretnem primeru sploh zastopa. V skrajnem primeru je takšno navidezno predstavništvo lahko za zaposlene celo kontraproduktivno, ker ustvarja vtis njihove institucionalne prisotnosti v korporacijskem odločanju, čeprav njihovi interesi v njem dejansko niso več avtentično reprezentirani. Če je delavski predstavnik po izvolitvi interesno in funkcionalno odvezan od sveta delavcev, se izgubi sam razlog njegove posebne institucionalne prisotnosti v organu družbe.
Pri tem je treba jasno razlikovati med sedanjim pozitivnopravnim položajem zaposlenih in dolgoročno razvijano koncepcijo dvokapitalske korporacije. Sedanje pravice zaposlenih do sodelovanja pri upravljanju so zakonsko priznane korporacijsko-upravljavske participacijske pravice znotraj še vedno pretežno enokapitalsko zasnovane korporacije in zaposlenim same po sebi še ne dajejo članskega položaja. V polno razvitem dvokapitalskem modelu pa bi pravica do soupravljanja izhajala neposredno iz njihovega konstitutivnega članskega položaja kot nosilcev in ekonomskih vlagateljev intelektualnega kapitala ter bi zato pomenila eno od njihovih izvirnih korporacijskih pravic. Sedanjega sistema delavskega soupravljanja zato
ni mogoče enačiti z bodočim dvokapitalskim modelom, mogoče pa ga je razumeti kot enega njegovih pomembnih razvojnih institucionalnih nastavkov.
11. Širši sistemski domet institucionalne deležniške teorije
11.1. Institucionalna deležniška teorija kot korporacijskopravna izpeljava ekonomske demokracije
Institucionalno deležniško teorijo korporacije in korporacijskega upravljanja je treba umestiti v širši teoretični koncept ekonomske demokracije. Ne gre za dve konkurenčni oziroma alternativni teoriji, temveč za dve ravni istega razvojnega koncepta. Teorija ekonomske demokracije širše obravnava vprašanje sistemske enakopravnosti nosilcev finančnega in intelektualnega kapitala glede upravljavskih in drugih ekonomskih pravic, institucionalna deležniška teorija, razvita v tej razpravi, pa pomeni njeno ožjo korporacijskopravno in korporacijskoupravljavsko izpeljavo.
Njen specifični predmet je vprašanje, kako objektivno dvokapitalsko produkcijsko strukturo sodobnega podjetja ustrezno institucionalizirati v pravni strukturi korporacije in v sistemu njenega upravljanja: kateri produkcijski kapitali in njihovi nosilci imajo konstitutivni položaj, na kakšni podlagi nastajajo korporacijske pravice ter kako morajo biti različni legitimni interesi institucionalno vključeni v procese korporacijskega odločanja. Institucionalna
deležniška teorija je tako konkretna korporacijskopravna in upravljavska operacionalizacija širšega načela ekonomske demokracije.
S tem je obenem opredeljen tudi njen domet. Ne predstavlja celovite teorije vseh ekonomskih razmerij med nosilci obeh produkcijskih kapitalov in zlasti ne razvija posebnega modela faktorske razdelitve novoustvarjene vrednosti, temveč se osredotoča na institucionalno strukturo korporacije in na sistem korporacijskega upravljanja.
11.2. Družbena odgovornost kot notranja sestavina korporacijskega upravljanja
Nova institucionalna zasnova korporacije ima pomembno posledico tudi za način uresničevanja družbene odgovornosti podjetja. V klasičnem shareholder modelu se številni socialni, osebnostni, okoljski in drugi legitimni interesi praviloma vključujejo v delovanje korporacije predvsem od zunaj – prek zakonodaje, regulacije, kolektivnih pogodb, standardov družbene odgovornosti, ESG in drugih korektivnih mehanizmov.
Če pa so zaposleni kot nosilci intelektualnega kapitala neposredno institucionalno reprezentirani kot ena od konstitutivnih skupin notranjih deležnikov, se pomemben del interesov, povezanih z delom in položajem zaposlenih, vključuje že v sam notranji proces korporacijskega odločanja. Interesi glede kakovosti delovnega življenja, razvoja človeškega kapitala, varnosti zaposlitve, dostojanstva pri delu, organizacijske pravičnosti in drugih vprašanj, katerih neposredni nosilci so zaposleni, tako niso več zgolj predmet zunanjega pravnega ali socialnega omejevanja poslovne avtonomije, ampak postanejo neposredna sestavina procesa oblikovanja interesno uravnotežene poslovne politike.
To ne pomeni, da se s tem v notranjo korporacijsko strukturo avtomatično prenesejo tudi vsi legitimni interesi zunanjih deležnikov. Interesi kupcev, dobaviteljev, lokalnih skupnosti, države, okolja in drugih zunanjih deležnikov ostajajo po svoji institucionalni naravi zunanji interesi, ki jih morajo korporacijski odločevalci ustrezno identificirati, tehtati in upoštevati. Bistvena novost institucionalne deležniške korporacije je torej v tem, da se vsaj del družbene
odgovornosti podjetja iz zunanjega korektivnega mehanizma spremeni v notranjo sestavino njegovega korporacijskega upravljanja.
12. Sklep
V tej razpravi razvita institucionalna deležniška teorija korporacije in korporacijskega upravljanja izhaja iz temeljnega spoznanja, da se je objektivna produkcijska struktura sodobnega podjetja bistveno spremenila, medtem ko ji pravna institucionalizacija korporacije ni ustrezno sledila. Podjetje je v ekonomiji znanja po svoji dejanski produkcijski naravi vse izraziteje dvokapitalski sistem, v katerem novo vrednost s svojim komplementarnim in vzajemno soodvisnim delovanjem ustvarjata finančni in intelektualni kapital ter njuni nosilci, korporacija pa je pravno še vedno zasnovana pretežno kot enokapitalska institucija. Prav v tem razkoraku je temeljno izhodišče tukaj razvite teorije.
Njen bistveni teoretični preskok zato ni zgolj v zahtevi po širšem upoštevanju interesov različnih deležnikov, ampak v poskusu njihove jasne institucionalne umestitve v samo pravno strukturo korporacije in v sistem korporacijskega upravljanja. Če so zaposleni kot nosilci in ekonomski vlagatelji intelektualnega kapitala ena od dveh konstitutivnih skupin produkcijskih subjektov realnega podjetja, njihovega položaja ni mogoče trajno obravnavati zgolj kot zunanjega pogodbenega položaja »delovne sile«. Temu mora dolgoročno slediti tudi ustrezna pravna institucionalizacija njihovega korporacijskega položaja.
Takšna razvojna usmeritev ne pomeni nadomestitve sedanjega primata finančnega kapitala z novim primatom dela, temveč odpravo vsakršnega apriornega primata enega od produkcijskih dejavnikov oziroma njegovih nosilcev. Cilj je institucionalno ravnotežje med konstitutivnimi nosilci obeh temeljnih produkcijskih kapitalov ter tak sistem korporacijskega upravljanja, v katerem se njihovi legitimni interesi neposredno reprezentirajo, soočajo in usklajujejo, interesi drugih relevantnih deležnikov pa ustrezno upoštevajo.
Institucionalna deležniška teorija v tej obliki zato ni zamišljena kot dokončno izdelan normativni model bodoče »dvokapitalske korporacije«, temveč kot teoretični okvir za njen nadaljnji razvoj. Njena neposredna praktična vrednost pa ni omejena zgolj na prihodnje spremembe korporacijskega prava. Že znotraj veljavnega pravnega sistema omogoča drugačno razumevanje položaja zaposlenih, delavskega soupravljanja in funkcije delavskih predstavnikov v organih družb ter s tem odpira prostor za nadaljnji razvoj obstoječih participacijskih institutov v smeri njihove polnejše deležniške institucionalizacije.
V tem smislu razvoj ekonomske demokracije ni nekaj, kar bi bilo treba sedanjemu sistemu korporacije dodajati od zunaj. Je predvsem vprašanje, ali bo pravna in upravljavska institucionalizacija podjetja sposobna slediti spremembam v sami objektivni strukturi sodobnega produkcijskega procesa in ustrezno priznati položaj vseh njegovih konstitutivnih nosilcev.
Literatura:
Antončič, Boštjan, Hisrich, Robert D. (2001) Intrapreneurship: Construct Refinement and Cross- Cultural Validation. Journal of Business Venturing, let. 16, št. 5, str. 495–527. DOI: 10.1016/S0883- 9026(99)00054-3.
Blair, Margaret M., Stout, Lynn A. (1999) A Team Production Theory of Corporate Law. Charlottesville, VA: Virginia Law Review Association, Virginia Law Review, let. 85, št. 2, str. 247–
328.
Bohinc, Rado (2016). Družbena odgovornost. Ljubljana: Fakulteta za družbene vede, Založba FDV.
Bontis, Nick (1998) Intellectual Capital: An Exploratory Study that Develops Measures and Models. Management Decision, 36(2), str. 63–76, zlasti str. 66. DOI: 10.1108/00251749810204142.
Brownen-Trinh, R., Clatworthy, M. A., Livne, G. in Xu, F. (2025) Are Intangibles Missing from the Balance Sheet? An Evaluation of Changes in the Ratio of Intangible Assets to Market Value. SSRN Working Paper. DOI: 10.2139/ssrn.5494903.
Conseil National du Patronat Français (CNPF) in Association Française des Entreprises Privées (AFEP) (1995, 10. julij) The Boards of Directors of Listed Companies in France (poročilo Viénot I). Angleški prevod francoskega izvirnika. Dostopno na: https://www.ecgi.global/sites/default/files/codes/documents/vienot1_en.pdf (26. 9. 2026).
Cyert, Richard M., March, James G. (1963) A Behavioral Theory of the Firm. Englewood Cliffs, NJ: Prentice-Hall.
Daum, Jürgen H. (2003) Intangible Assets and Value Creation. Chichester; Hoboken, NJ: John Wiley & Sons, 2003.
DiMaggio, Paul J., Powell, Walter W. (1983) The Iron Cage Revisited: Institutional Isomorphism and Collective Rationality in Organizational Fields. American Sociological Review, let. 48, št. 2, str. 147–
160. DOI: 10.2307/2095101.
Edvinsson, L. (1997), »Developing Intellectual Capital at Skandia«, Long Range Planning, 30(3), str. 366–373.
Edvinsson, Leif in Malone, Michael S. (1997) Intellectual Capital: Realizing Your Company’s True Value by Finding Its Hidden Brainpower. New York: HarperBusiness.
Eisenhardt, Kathleen M. (1989) Agency Theory: An Assessment and Review. Academy of Management Review, let. 14, št. 1, str. 57–74. DOI: 10.5465/amr.1989.4279003.
Ellerman, David P. (1992) Property and Contract in Economics: The Case for Economic Democracy. Cambridge, MA: Basil Blackwell.
Fleischer, H. (2018): Unternehmensinteresse und intérêt social: Schlüsselfiguren aktienrechtlichen Denkens in Deutschland und Frankreich, ZGR, let. 47, št. 5, str. 703–734.
Foss, Nicolai J., Klein, Peter G. (2012) Organizing Entrepreneurial Judgment: A New Approach to the Firm. Cambridge: Cambridge University Press. DOI: 10.1017/CBO9781139021173.
Freeman, R. Edward (1984) Strategic Management: A Stakeholder Approach. Boston: Pitman Publishing Inc.
Friedman, Milton (1970), »The Social Responsibility of Business Is to Increase Its Profits«, The New York Times Magazine.
Friedman, Milton (2011) Kapitalizem in svoboda (orig. Capitalism and Freedom). Ljubljana: Soleco d.o.o. (prvič izdano 1962).
Fuller, Lon L. (1967): Legal Fictions. Stanford, California: Stanford University Press.
Gostiša, Mato (2009/2025) Programski manifest ZSDS: Za sodobno ekonomsko demokracijo namesto mezdnega kapitalizma! Kranj: Združenje svetov delavcev Slovenije. Dostopno na: Programski manifest ZSDS.
Gostiša, Mato (2014) Teorija ekonomske demokracije kot nove sistemske paradigme kapitalizma. ŠCID. Kranj.
Gostiša, Mato (2024) ZSDU je del sodobnega korporacijskega, ne delovnega prava. Kranj: ŠCID, Ekonomska demokracija, let. 28, št. 1, str. 3–8.
Gostiša, Mato (2025) Empirična ekonomska utemeljitev nujnosti nadaljnjega razvoja delavske participacije pri upravljanju. Ekonomska demokracija, let. 29, št. 4, str. 9–17.
Gostiša, Mato (2026) Nujen radikalen prelom z doktrino primata delničarjev. Ekonomska demokracija, let. 30, št. 1, str. 3–15. ŠCID. Kranj.
Grossman, Sanford J., Hart, Oliver D. (1986) The Costs and Benefits of Ownership: A Theory of Vertical and Lateral Integration. Journal of Political Economy, let. 94, št. 4, str. 691–719. DOI: 10.1086/261404.
Hansmann, Henry (1996) The Ownership of Enterprise. Cambridge, MA: The Belknap Press of Harvard University Press.
Hart, Oliver, Moore, John (1990) Property Rights and the Nature of the Firm. Journal of Political Economy, let. 98, št. 6, str. 1119–1158. DOI: 10.1086/261729.
International Accounting Standards Board (IASB) (2004) International Accounting Standard 38: Intangible Assets (IAS 38). London: IFRS Foundation. Dostopno na: IFRS Foundation – IAS 38 Intangible Assets.
International Labour Organization (ILO), Declaration concerning the Aims and Purposes of the International Labour Organisation (Declaration of Philadelphia), Philadelphia, 10. maj 1944 ( Deklaracija je sestavni del oziroma priloga k Ustavi Mednarodne organizacije dela)
Jensen, Michael C., Meckling, William H. (1976) Theory of the Firm: Managerial Behavior, Agency Costs and Ownership Structure. Journal of Financial Economics, let. 3, št. 4, str. 305–360. DOI:
10.1016/0304-405X(76)90026-X.
Knight, Frank H. (1921) Risk, Uncertainty and Profit. Boston; New York: Houghton Mifflin Company.
Lekić, Nemanja, Carić, Marko, Soleša, Dragan, Vapa Tankosić, Jelena, Rajaković-Mijailović, Jasmina, Bogetić, Srđan in Vučičević, Marko (2022) Employees’ Perceptions on the Relationship of Intellectual Capital and Business Performance of ICT Companies. Sustainability, 14(1), 275. DOI: 10.3390/su14010275.
Maditinos, Dimitrios, Dimitrios Chatzoudes, Charalampos Tsairidis in Georgios Theriou (2011) The impact of intellectual capital on firms’ market value and financial performance. Journal of Intellectual Capital, 12(1), str. 132–151. DOI: 10.1108/14691931111097944.
Millon, David (1990) Theories of the Corporation. Duke Law Journal, let. 39, št. 2, str. 201–262. DOI: 10.2307/1372611.
Milost, Franko (2007), Računovodstvo človeških zmožnosti, Koper: Univerza na Primorskem, Fakulteta za management.
Ocean Tomo, LLC (2020) Intangible Asset Market Value Study. Chicago: Ocean Tomo, LLC. Dostopno na: Ocean Tomo – Intangible Asset Market Value Study.
Pahor, Marko (2010) Intelektualni kapital kot ključni dejavnik ustvarjanja dodane vrednosti, Ekonomska demokracija št. 4/2010, str. 8-11.
Penrose, Edith T. (1959) The Theory of the Growth of the Firm. Oxford: Basil Blackwell.
Pinchot, G. III (1985), Intrapreneuring: Why You Don't Have to Leave the Corporation to Become an Entrepreneur, Harper & Row, New York.
Plavšak, Nina (2014), v: Kocbek, Marijan (ur.), Veliki komentar Zakona o gospodarskih družbah (ZGD-1). 1. knjiga. 2., dopolnjena izdaja. Ljubljana: IUS Software, GV Založba.
Rajan, Raghuram G., Zingales, Luigi (1998) Power in a Theory of the Firm. The Quarterly Journal of Economics, let. 113, št. 2, str. 387–432. DOI: 10.1162/003355398555630.
Samuelson, Paul A. in Nordhaus, William D. (2002) Ekonomija (izv. Economics, Sixteenth Edition). Naklada Mate, GV Založba, Ljubljana (prva izd. The McGraw-Hill Companies, Inc., 1998).
Schumpeter, J. A. (1934), The Theory of Economic Development: An Inquiry into Profits, Capital, Credit, Interest, and the Business Cycle, prevod Redvers Opie, Harvard University Press, Cambridge, MA, str. 74–78, 137.
Smith, Adam (2010) Bogastvo narodov – Raziskava o naravi in vzrokih bogastva narodov (orig. An Inquiry into the Nature and Causes of the Wealth of Nations). Studia humanitatis, Ljubljana (prvič izdano: 1776).
Wunderer, Rolf et al (ur.) (2002) Sodelavci kot sopodjetniki (prevod: Ludvik Jevšenak). CTU, Ljubljana.
Združenje nadzornikov Slovenije (2026) Priporočila dobre prakse sodelovanja delavcev v organih vodenja in nadzora. ZNS, Ljubljana, september 2026.
Opombe in viri iz izvirnika
1 Izrazu »lastniki kapitala« se v tej razpravi namenoma izogibamo in namesto njega uporabljamo pravno nevtralnejši pojem »nosilci kapitala«. Intelektualni kapital namreč že po svoji naravi ni stvar oziroma drug samostojen premoženjski objekt, ki bi bil lahko predmet lastninske pravice v stvarnopravnem smislu. Prav tako pa družbeniki niso (več) pravni lastniki finančnega kapitala, vloženega v gospodarsko družbo, niti podjetja oziroma korporacije kot take. Podjetje je v ekonomskem smislu organizirana produkcijska entiteta, gospodarska družba oziroma korporacija pa njegova pravno-organizacijska oblika in kot pravna oseba samostojen nosilec pravic in obveznosti. Z vložitvijo finančnega kapitala vanjo vložena sredstva postanejo premoženje družbe, njihovi dotedanji lastniki pa pridobijo delnice oziroma poslovne deleže ter s tem članski položaj v korporaciji in iz njega izvirajoče premoženjske in upravljavske korporacijske pravice. Izraz »nosilci kapitala« zato v tej razpravi uporabljamo kot skupno oznako za nosilce obeh temeljnih produkcijskih kapitalov, ne da bi jim s tem pripisovali stvarnopravno lastništvo kapitala oziroma premoženja podjetja. Nazaj k navedbi ↑
2 Adam Smith (2010: 62, 94) jih je, denimo, opisal kot tiste, ki »hranijo, oblačijo in nastanjajo vse ljudstvo« (citat): »Kakor hitro se sredstva nakopičijo v rokah posameznikov, jih bodo nekateri izmed njih seveda uporabili za zaposlitev delavnih ljudi, oskrbeli jih bodo z material in živežem, da bi z dobičkom prodajali njihovo delo oziroma vrednost, ki jo delo doda materialom. […] Povrhu pa je pravično, da tisti, ki hranijo, oblačijo in nastanjajo vse ljudstvo (kapitalisti, op.p.) dobivajo tolikšen del produktov dela, da se tudi sami lahko dovolj dobro hranijo, oblačijo in nastanjajo.« Nazaj k navedbi ↑
3 Podrobneje o tem glej v: Gostiša (2025: 9–10). Pri opredeljevanju intelektualnega kapitala se sodobna teorija najpogosteje opira na njegovo delitev na človeški in strukturni kapital. Posamezni avtorji pa kot samostojno tretjo sestavino intelektualnega kapitala posebej izločajo tudi relacijski kapital, tj. predvsem mrežo odnosov podjetja s kupci, dobavitelji, poslovnimi partnerji in drugimi deležniki; v širšem pojmovanju strukturnega kapitala je ta praviloma zajet že v njegovi sestavi. Nazaj k navedbi ↑
4 Prim. Edvinsson (1997: 369); glej tudi Edvinsson in Malone (1997). Ta vrednostna shema se v literaturi po njenem avtorju označuje tudi kot t. i. Edvinssonova shema tržne vrednosti podjetja. V literaturi sicer obstajajo različni tovrstni prikazi, vendar se prav ta shema zdi zaradi svoje enostavnosti in preglednosti najprimernejša za potrebe te razprave. Nazaj k navedbi ↑
5 »Najpogosteje v literaturi zasledimo definicijo, ki jo je priporočila Evropska Skupnost in temelji na raziskovalnem projektu Meritum (2001), ki IK razdeli na tri kategorije: človeški kapital, strukturni kapital in kapital poslovnih povezav. Podobno definicijo komponent IK je že v l. 1997 razvil Stewart (1997), (ang. "human capital", "structural capital" in "»relationship capital").« (Javornik, 2012: 11) Nazaj k navedbi ↑
6 Prim. »Pod pojmom strukturni kapital pojmujemo vse tisto... »kar ostane v pisarni, ko zaposleni ob petih odidejo domov« (Roos, 1997, v Javornik, 2012: 11). V literaturi se zato včasih zanj uporablja tudi označba »organizacijski kapital«. Nazaj k navedbi ↑
7 Prim. Maditinos et. al (2011: 133): »Naraščajoča razlika med tržno in knjigovodsko vrednostjo številnih podjetij je usmerila pozornost v raziskovanje vrednosti, ki je računovodski izkazi ne zajemajo. Po mnenju različnih avtorjev se intelektualni kapital šteje za skrito vrednost, ki je računovodski izkazi ne zajamejo in ki organizacijam omogoča pridobivanje konkurenčne prednosti (Chen et al., 2005; Edvinsson in Malone, 1997; Lev in Radhakrishnan, 2003; Lev in Zarowin, 1999; Lev, 2001; Ruta, 2009; Yang in Lin, 2009). Poleg tega velja prepričanje, da omejitve računovodskih izkazov pri natančnem pojasnjevanju vrednosti podjetja razkrivajo dejstvo, da je danes vir ekonomske vrednosti ustvarjanje intelektualnega kapitala in ne več proizvodnja materialnih dobrin (Chen et al., 2005).« Glej tudi Pahor (2010: 8) in Javornik (2012: 8) v nadaljevanju. Nazaj k navedbi ↑
8 »S pojmom intelektualna ali neotipljiva sredstva označujemo vse tisto, kar prispeva k dodani vrednosti družbe, a ni zabeleženo v poslovnih izkazih družbe. Kako velika so ta sredstva se najbolje vidi pri družbah, katerih delnice javno kotirajo na organiziranih trgih kapitala. Pri teh družbah tržna vrednost delnice tudi po padcih v zadnjih letih bistveno presega knjigovodsko vrednost delnice. Zadnji podatki za ZDA na primer kažejo, da je razmerje med tržno in knjigovodsko vrednostjo za prek 7000 delnic na borzah v povprečju 2,28; to pomeni, da intelektualni kapital presega »fizični« kapital družb.« (Pahor, Marko, 2010: 8) Nazaj k navedbi ↑
9 Prim. IAS - International Accounting Standard 38: Intangible Assets, zlasti določbe o opredeljivosti neopredmetenega sredstva in pogojih njegovega računovodskega pripoznanja. Nazaj k navedbi ↑
10 Pojem »fizični kapital« se v tej razpravi uporablja za označevanje konkretne materialne pojavne oblike finančnega kapitala, tj. »produkcijskih sredstev«, v obliki katerih se vloženi finančni kapital konkretizira. Sem sodijo tako delovna sredstva (npr. stavbe, stroji, oprema) kot predmeti dela (surovine in materiali), logično pa seveda tudi likvidna denarna sredstva. Fizični kapital zato v tukaj uporabljeni dvokapitalski koncepciji ni obravnavan kot tretja, od finančnega in intelektualnega kapitala neodvisna vrsta temeljnega produkcijskega kapitala, temveč zgolj kot konkretizirana materialna pojavna oblika finančnega kapitala. Nazaj k navedbi ↑
11 Pri tem je treba strogo razlikovati med zunanjimi materialnimi in tehnološkimi pogoji njegovega nastajanja ter njegovim generativnim izvorom. Finančni oziroma fizični kapital lahko določa oziroma omejuje konkretno produkcijsko okolje, v katerem strukturni kapital nastaja, ne more pa ga sam generirati; njegova vsebina nastaja šele skozi produkcijsko angažiranje človeškega kapitala v teh pogojih. Nazaj k navedbi ↑
12 Prim. Ocean Tomo, LLC (2020), Study of Intangible Asset Market Value. Podoben trend se sicer kaže tudi pri indeksu S&P Europe 350, čeprav v nekoliko manjši meri: njegov delež neopredmetenih sredstev se je povečal z 71 % v letu 2015 na 74 % v letu 2020. Nazaj k navedbi ↑
13 Pri tem je treba upoštevati, da kategorija intangible asset market value v metodologiji Ocean Tomo ni povsem istovetna z ožjim pojmom intelektualnega kapitala, uporabljenim v tej razpravi, saj vključuje tudi bilančno že pripoznana neopredmetena sredstva, ki jih tukaj uvrščamo med finančni kapital. Vendar ta razlika ne spreminja bistvenega reda velikosti ugotovljenega razmerja. Po okvirnem izračunu na podlagi razpoložljivih agregatnih podatkov bi se razmerje Ocean Tomo 92 : 8 tudi ob konservativni korekciji z izločitvijo bilančno pripoznanih neopredmetenih sredstev zmanjšalo le približno na 80 : 20 v korist intelektualnega kapitala, kar še vedno pomeni približno štirikratno vrednostno razmerje. Zanimivo je, da do praktično enakega reda velikosti prihaja tudi neodvisna akademska preverba Brownen-Trinh, Clatworthy, Livne in Xu (2025), ki na podlagi lastne rekonstrukcije ocenjuje, da so neopredmetena sredstva okoli leta 2020 predstavljala približno 80 % tržne vrednosti družb S&P 500. Avtorji sicer relativizirajo predvsem izrazitost zgodovinske »inverzije«, ker ugotavljajo, da je bilo leto 1975 z okoli 20-odstotnim deležem neopredmetenih sredstev zgodovinsko neobičajno nizko izhodišče, ne postavljajo pa pod vprašaj njihove izrazite prevlade v tržni vrednosti sodobnih podjetij. Nazaj k navedbi ↑
14 Ker dejanskih posamičnih produkcijskih outputov enega in drugega kapitala zaradi njune popolne komplementarnosti in vzajemne soodvisnosti ni mogoče eksaktno ugotoviti, kak drug smiselno uporaben kriterij za presojo njunega relativnega produkcijskega prispevka pravzaprav niti ni videti.. Nazaj k navedbi ↑
15 Podrobneje o tem glej v: Gostiša (2026: 5–6). Nazaj k navedbi ↑
16 Pettyjevo metaforo v tej obliki navajata Samuelson in Nordhaus (2002: 214). »Zemljo« je v sodobnih produkcijskih razmerah seveda treba smiselno razumeti širše, tj. kot fizični kapital oziroma produkcijska sredstva. Nazaj k navedbi ↑
17 Podrobnejša teoretična opredelitev podjetja kot produkcijske skupnosti finančnega in intelektualnega kapitala ter njunih nosilcev ter razmerja med podjetjem v ekonomskem in korporacijo v pravnem smislu je predmet 3. in 4. poglavja te razprave. Nazaj k navedbi ↑
18 Podrobneje o tej razvojni koncepciji korporacije de lege ferenda glej v: Gostiša (2026). Nazaj k navedbi ↑
19 Izraz »primat delničarjev« (angl. shareholder primacy) se v literaturi o korporacijskem upravljanju praviloma uporablja v širšem vsebinskem pomenu kot označba za sistem upravljanja, v katerem imajo odločilno vlogo nosilci kapitalskih oziroma članskih pravic v korporaciji in njihovi interesi. V tem smislu izraz ne zajema le delničarjev kot družbenikov v delniških družbah, temveč tudi družbenike drugih, zlasti kapitalskih gospodarskih družb. Navidezna terminološka ozkost tega izraza je predvsem posledica njegovega izvora v angloameriški literaturi s tega področja, kjer se pojem korporacija praviloma uporablja predvsem za velike kapitalske družbe z delnicami (ang. corporations oziroma joint-stock companies). Nazaj k navedbi ↑
20 Nazoren primer praktičnega pomena različnih teoretičnih izhodišč ponujajo medsebojni zelo različni pristopi ZNS (Združenja nadzornikov Slovenije) in ZSDS (Združenja svetov delavcev Slovenije) k opredeljevanju vloge delavskih predstavnikov v organih družb. Razlike med njunimi priporočili dobrih praks namreč niso zgolj razlike glede posameznih izvedbenih vprašanj, temveč izhajajo tudi iz različnih temeljnih pogledov na sistemsko vlogo delavske participacije v korporacijskem upravljanju. Prav na tem primeru je posebej nazorno vidno, da lahko uporaba različnih teoretičnih paradigem pri razlagi istega veljavnega pravnega okvira pripelje do bistveno različnih, v nekaterih vprašanjih celo diametralno nasprotnih praktičnih priporočil. Nazaj k navedbi ↑
21 »Korporacija je instrument delničarjev, ki so njeni lastniki. […] V tržnem gospodarstvu obstaja s strani podjetja ena sama samcata odgovornost – uporabljati svoje resurse na način, da maksimira svoje dobičke …« (Friedman, 2011: 12–13). Prim. tudi Friedman (1970: 33). Nazaj k navedbi ↑
22 »Delovna sila« kot fizična komponenta sodobnega dela namreč, kot že rečeno, v bistvu služi pretežno le še kot nekakšen »tehnični prenosnik/prevodnik« njegovih intelektualnih in emocionalnih komponent oziroma človeškega kapitala v konkretne produkcijske procese. Nazaj k navedbi ↑
23 Če bi bila menjava na trgu dela res svobodna in ekvivalentna, delojemalci pa dejansko enakopravni udeleženci te menjave, ne bi bilo potrebe po posebni delovnopravni zakonodaji, katere temeljna funkcija je med drugim prav varstvo delavca kot objektivno šibkejše stranke delovnega razmerja. Prim. tudi: Gostiša, Mato (2009/2024, pogl. 1.3.3.4). Nazaj k navedbi ↑
24 Obstoj delovnega prava tega ekonomskega bistva delovnega razmerja ne spreminja. S svojo kogentno regulacijo in varstvom delavca kot objektivno šibkejše stranke sicer omejuje in blaži posledice tega tržno-menjalnega razmerja, ne spreminja pa njegove temeljne ekonomske narave. In prav tu se pokaže eno temeljnih protislovij sedanjega sistema: dejansko produkcijsko razmerje med nosilci človeškega in finančnega kapitala je razmerje skupnega ustvarjanja nove vrednosti v pogojih popolne medsebojne komplementarnosti in vzajemne soodvisnosti obeh kapitalov in njunih nosilcev, institucionalno-pravno pa je konstruirano kot tržno-menjalno razmerje med »delodajalcem« in »delojemalcem«. Nazaj k navedbi ↑
25 Prim. Pinchot (1985); Antončič in Hisrich (2001); Wunderer (2002). Koncept notranjega podjetništva je za obravnavano teorijo relevanten kot dodatna potrditev, da podjetniške funkcije niso nujno povezane s kapitalskim statusom in lahko nastajajo tudi med zaposlenimi znotraj že obstoječih organizacij. Nazaj k navedbi ↑
26 O podjetju specifičnih vlaganjih različnih produkcijskih udeležencev in z njimi povezanih tveganjih prim. tudi Blair in Stout (1999). Nazaj k navedbi ↑
27 To razlikovanje je bistveno tudi za nadaljnjo analizo pravne narave korporacijskih pravic. Delničarji oziroma družbeniki niso stvarnopravni solastniki premoženja družbe, ampak imetniki delnic oziroma poslovnih deležev kot posebnih članskih položajev, iz katerih izvirajo njihove upravljavske in premoženjske korporacijske pravice. Nazaj k navedbi ↑
28 O pluralnosti in odsotnosti enotne klasifikacije teorij podjetja oziroma korporacije glej npr. Millon (1990) glede pravnih doktrin o naravi korporacije; Foss in Klein (2012) glede sistematičnega pregleda sodobnih ekonomskih teorij podjetja. Za organizacijske in vedenjske pristope prim. Cyert in March (1963), ki podjetje obravnavata kot koalicijo interesnih skupin z omejeno racionalnostjo, ter - za institucionalno-sociološko perspektivo - DiMaggio in Powell (1983), ki podjetje umeščata v širši institucionalni in družbeni kontekst. Nazaj k navedbi ↑
29 Prim. Eisenhardt, 1989. Nazaj k navedbi ↑
30 Prim. Grossman in Hart (1986); Hart in Moore (1990). Ker človeški kapital ni predmet lastninske pravice v klasičnem pravnem smislu, ga ni mogoče zaščititi z dodelitvijo lastništva nad produkcijskimi sredstvi. Zato lahko v tem kontekstu različne oblike delavske participacije razumemo kot institucionalne mehanizme, ki krepijo investicijske spodbude zaposlenih za optimalno vlaganje njihovega človeškega kapitala v produkcijskem procesu. Takšni mehanizmi sicer ne predstavljajo lastninskih oziroma kapitalskih upravičenj zaposlenih, lahko pa delujejo kot funkcionalni ekvivalent za zaščito njihovih specifičnih investicij v podjetje. Nazaj k navedbi ↑
31 Prim. Freeman, 1984. Nazaj k navedbi ↑
32 Prim. Blair in Stout, 1999. Nazaj k navedbi ↑
33 Prim. Penrose, 1959. Nazaj k navedbi ↑
34 Prim. Rajan in Zingales, 1998. Avtorja zavrneta predpostavko, da moč v podjetju izhaja samo iz lastništva fizičnih sredstev, in pokažeta, da je lahko pomembnejši vir moči nadzor nad kritičnimi produkcijskimi viri, med drugim tudi nad specifičnim človeškim kapitalom (str. 388–389). Nazaj k navedbi ↑
35 Različne teorije pravne osebe oziroma korporacije se med seboj razlikujejo glede vprašanja njenega ontološkega bistva, vendar za namen te razprave ni bistvena njihova popolna sistematika, temveč vprašanje, kateri produkcijski dejavniki in njihovi nosilci so v veljavnem korporacijskem pravu dejansko priznani kot konstitutivni. Nazaj k navedbi ↑
36 Prim. Bohinc, R. (2016), glede splošne teorije podjetja kot personificiranega kapitala. Bistvena posledica te konstrukcije za obravnavano problematiko je izključitev dela in delavcev iz konstitutivne pravne strukture podjetja oziroma korporacije. Avtor to koncepcijo opredeljuje takole: »Po splošni teoriji podjetja je podjetje personificiran kapital, ki je naložen v gospodarsko funkcijo, ki pridobi pravno subjektiviteto z organizacijo v gospodarsko družbo kot njegovo statusno obliko. Podjetje je samostojen nosilec gospodarskega interesa, torej dobička in rizika; v tej funkciji je tudi njegova premoženjskopravna subjektiviteta. Materialni substrat podjetja je njegovo premoženje, ki predstavlja jamstveno maso za obveznosti, ki jih prevzema podjetje kot družba, torej kot pravno organizirani kapital v pravnem prometu. Delavci niso del pravne strukture podjetja in tudi ne konstitutivni del njegovega nastanka.« Nazaj k navedbi ↑
37 Konceptualno izhodišče in prvotno grafično zasnovo tega modela glej v: Gostiša, Mato (2020), Strnjeno o bistvu teorije ekonomske demokracije kot nove sistemske paradigme kapitalizma, Ekonomska demokracija, št. 1/2020, str. 6. Shema je pozneje povzeta tudi v Programskem manifestu Združenja svetov delavcev Slovenije kot »Slika 7: Okvirna pravna zasnova ekonomsko demokratičnega partnerskega podjetja«. V tukaj prirejeni različici je terminološko usklajena z razlikovanjem med podjetjem kot ekonomsko entiteto in korporacijo kot njegovo pravno-organizacijsko obliko ter z opredelitvijo zaposlenih kot nosilcev intelektualnega kapitala. Izraz »ustanovna družbena pogodba« je uporabljen de lege ferenda kot oznaka za temeljni pravni akt dvokapitalske korporacije, ne kot opis sedanje pozitivnopravne ureditve. Nazaj k navedbi ↑
38 Prim. Plavšak (2014: 635) glede delitve korporacijskih pravic na premoženjske in upravljavske. Nazaj k navedbi ↑
39 Pri tem seveda ne gre spregledati uvodom navedenega empiričnega dejstva, da vrednost intelektualnega kapitala v tržni vrednosti podjetij danes v najrazvitejših gospodarstvih že v tem trenutku nekajkratno presega vrednost finančnega kapitala. In da bi torej morali po strogi logiki kapitalskega načela potemtakem zaposleni že zdavnaj imeti institucionalno priznanih tudi nekajkrat več upravljavskih pravic kot nosilci finančnega kapitala. Nazaj k navedbi ↑
40 Prim. podrobneje o problematiki merjenja oziroma vrednotenja človeškega in intelektualnega kapitala glej npr. v Milost (2007). Nazaj k navedbi ↑
41 Prim. Freeman (1984) Temeljna zasluga deležniškega pristopa je preseganje interesnega monizma shareholder modela; njegova institucionalna nedorečenost pa je predvsem v tem, da iz splošne legitimnosti deležniških interesov sama po sebi še ne izhaja jasna razmejitev med njihovo neposredno reprezentacijo in zgolj priporočenim obveznim upoštevanjem s strani organov družbe kot odločevalcev. Nazaj k navedbi ↑
42 Prim. tudi Gostiša (2014: 360), poglavje o teoriji družbene odgovornosti podjetij in deležniški koncepciji podjetja. Tam so deležniki opredeljeni kot najrazličnejše družbene entitete, ki so s svojimi interesi tako ali drugače povezane s poslovanjem podjetja in s katerimi je podjetje v soodvisnem razmerju. Nazaj k navedbi ↑
43 Podrobneje o produkcijski komplementarnosti in popolni vzajemni soodvisnosti finančnega in intelektualnega kapitala glej poglavje 1.4, te razprave. Izhodišče teorije je, da nobeden od njiju sam zase ne ustvarja produkta in da produkta oziroma posamičnih prispevkov obeh dejavnikov k skupnemu rezultatu praviloma ni mogoče eksaktno ločiti. Nazaj k navedbi ↑
44 Prim. Gostiša (2014, poglavji VI/8.10.3 in VI/8.11). Tam je posebej razvito razlikovanje med notranjimi oziroma aktivnimi produkcijskimi dejavniki in zunanjimi oziroma pomožnimi inputi. Za slednje je značilno, da jih podjetje pridobiva prek trga, njihovi nosilci pa s tem ne postanejo neposredni udeleženci njegovega notranjega produkcijskega procesa niti soustvarjalci njegovega produkta. Nazaj k navedbi ↑
45 Takšna institucionalna posledica neposredno izhaja iz v 5. poglavju razvite koncepcije korporacije kot enakopravne oziroma partnerske pravne skupnosti finančnega in intelektualnega kapitala ter njunih nosilcev. Če sta oba produkcijska kapitala konstitutivna za samo produkcijsko osnovo podjetja in lahko novo vrednost ustvarjata samo v medsebojni komplementarnosti, iz same ekonomske narave produkcije ni mogoče izpeljati apriornega korporacijsko-upravljavskega primata nosilcev enega izmed njiju. Nazaj k navedbi ↑
46 Prim. Jensen in Meckling (1976: 308–310); Eisenhardt (1989: 58–59). Klasična agentska teorija razmerje med delničarji oziroma nosilci kapitalskih upravičenj in menedžmentom obravnava kot razmerje med principalom in agentom ter posebej izpostavlja možnost razhajanja njunih interesov. Nazaj k navedbi ↑
47 V institucionalni deležniški teoriji je pojem agentskega problema uporabljen širše kot v klasični teoriji principal–agent. Ne gre več zgolj za nevarnost odmika menedžmenta od interesov delničarjev oziroma sedanjih družbenikov, temveč za odmik od njegove institucionalne funkcije profesionalnega usklajevanja legitimnih interesov konstitutivnih notranjih deležnikov, ustreznega upoštevanja interesov zunanjih deležnikov ter zagotavljanja dolgoročne poslovne uspešnosti družbe. Nazaj k navedbi ↑
48 Iz tega razloga bi bilo treba načeloma ta pojem pravzaprav vedno pisati v narekovajih, vendar pa se bomo nadaljevanju tega poglavja iz povsem praktičnih razlogov temu zavestno izognili in narekovaje uporabili le takrat, kadar bo potreben poudarek na institucionalnem vidiku obravnave tega pojma. Nazaj k navedbi ↑
49 Pravne fikcije praviloma niso same sebi namen, temveč so zavestno konstruirani pravni instrumenti za dosego določenega pravnega učinka oziroma za rešitev konkretnega pravnega problema. Klasična teorija pravnih fikcij zato poudarja prav njihovo funkcionalnost oziroma uporabnost. Prim. Fuller (1967: 9) pravno fikcijo med drugim opredeljuje kot zavestno neresnično trditev, ki ji je priznana določena uporabnost (angl. utility), pri čemer je bistveno prav to, da pravo takšno predpostavko sprejme zaradi funkcije, ki jo z njo želi doseči. V tem smislu je pravna fikcija sredstvo za določen pravni cilj, zato je njeno normativno upravičenost mogoče presojati tudi z vidika tega, kakšnemu cilju dejansko služi in ali je ta cilj pravno utemeljen. Nazaj k navedbi ↑
50 Izraz »rezultanta« je uporabljen namenoma, ker označuje vsebinsko novo skupno rezultanto medsebojnega tehtanja in usklajevanja različnih interesov, ne njihovega mehanskega seštevka. Nazaj k navedbi ↑
51 Pojem »ekonomski interesi« je v tem kontekstu razumljen v širšem pomenu te besede in zajema tako materialne kot tudi osebnostne in societalne interese. Zlasti za zaposlene kot deležnike po ugotovitvah sodobnih t. i. motivacijskih teorij velja, da pri delu in v zvezi z delom v družbi ne uresničujejo zgolj svojih materialnih potreb in interesov, temveč tudi številne osebnostne in societalne, ki v sodobnih pogojih gospodarjenja celo čedalje bolj stopajo v ospredje v primerjavi z materialnimi in kot take v čedalje večji meri determinirajo tudi njihovo zavzetost (tj. delovno motivacijo in organizacijsko pripadnost) kot ključni pogoj večje konkurenčnosti in poslovne uspešnosti sodobnih podjetij. Po ugotovitvah številnih študij s področja poslovnih ved pa je eden ključnih faktorjev zavzetosti zaposlenih (angl. employee engagement) prav stopnja razvitosti njihove upravljavske in finančne participacije v korporaciji. Nazaj k navedbi ↑
52 Obravnavanje korporacije kot nosilca nekega samostojnega nosilca interesov v procesih lastnega upravljanja s strani deležnikov je tudi sicer izven elementarne pravne logike. Upravljani pravni subjekt pač ne more interesno upravljati sam sebe. Prav na tej logiki pa v bistvu temelji teza o obveznem podrejanju avtentičnih interesov deležnikov, zlasti delavcev, interesu družbe. Nazaj k navedbi ↑
53 Citat: »(1) Član organa vodenja ali nadzora mora pri opravljanju svojih nalog ravnati v dobro družbe s skrbnostjo vestnega in poštenega gospodarstvenika in varovati poslovno skrivnost družbe.« Nazaj k navedbi ↑
54 BGH, sodba z dne 28. 11. 1988, II ZR 57/88, BGHZ 106, 54–67. Nazaj k navedbi ↑
55 BGH, sodba z dne 18. 9. 2006, II ZR 137/05. Nazaj k navedbi ↑
56 Ustavno sodišče RS, odločba U-I-302/97 z dne 15. 6. 2000, tč. 16 in 18 obrazložitve. Nazaj k navedbi ↑
57 Ustavno sodišče RS, odločba U-I-140/01 z dne 4. 12. 2003, tč. 8 obrazložitve. Nazaj k navedbi ↑
58 Ustavno sodišče RS, odločba U-I-186/21 z dne 18. 12. 2024, zlasti tč. 21, 22 in 25 obrazložitve. Nazaj k navedbi ↑
59 Prav tam, tč. 25 obrazložitve : »Določanje interesa družbe tako ne pomeni pogajanj med člani organa vodenja ali nadzora, ki so jih imenovali predstavniki kapitala ali delavcev, pač pa mora vsak član organa sam pri sebi pretehtati, kaj je v dobro družbe in kakšno odločitev bo zato predlagal ali podprl pri odločanju organa vodenja.« Nazaj k navedbi ↑
60 Citat iz uvoda priporočil ZNS (2026: 4): »Delavci opravljajo pomembno vlogo pri upravljanju gospodarskih družb. Aktivno sodelovanje delavcev v organih družb izboljšuje korporativno upravljanje družbe, saj predstavniki delavcev prinašajo poglobljen vpogled v delovanje družbe in tudi specializirano znanje s področja dejavnosti družbe. V delovanje organa vodenja ali nadzora prinašajo neposredno védenje o razmerah v družbi in v okviru interesa družbe izpostavljajo teme, ki so pomembne za zaposlene.« Nazaj k navedbi ↑
61 »Viénot I« je ustaljeno poimenovanje prvega poročila o korporacijskem upravljanju francoskih borznih družb, ki ga je pripravil odbor pod predsedstvom Marca Viénota na pobudo francoskih gospodarskih združenj CNPF in AFEP. Gre za priporočila o sestavi, pristojnostih in delovanju organov upravljanja, ne za zakonski predpis ali sodno odločbo. Bibliografski podatki uporabljene angleške različice: Conseil National du Patronat Français (CNPF) in Association Française des Entreprises Privées (AFEP): The Boards of Directors of Listed Companies in France. 10. julij 1995, poglavje I.1, str. 7. Navedena stran vsebuje obravnavano opredelitev interesa družbe in njegovo povezavo s skupnim interesom deležnikov za nadaljnje poslovanje in uspevanje podjetja. Uporabljen je angleški prevod francoskega izvirnika, dostopen v zbirki European Corporate Governance Institute (ECGI): celotno besedilo poročila (dostop: 26. 9. 2026). Nazaj k navedbi ↑